- ふるさと納税の限度額はその年の収入で決まり、会社員時代の年収では計算できない。
- 無職の年は所得がほとんどなく控除の効果は小さい、寄付しても自己負担が増える。
- ふるさと納税は退職する年の収入確定後に限度額を確認し、退職金の扱いも理解する。
ふるさと納税は、会社員にとって身近な節税の方法です。自治体に寄付をすると、自己負担2,000円を超える部分が所得税と住民税から控除され、返礼品も受け取れます。しかし、FIREを目指す人や退職した人にとって、ふるさと納税は少し注意が必要です。寄付できる限度額の目安は、その年の収入で決まるためです。退職する年は収入が減り、無職の年は収入がほとんどなくなります。そのため、会社員時代と同じ感覚で寄付をすると、限度額を超えて自己負担が増えてしまう場合があります。この記事では、FIREとふるさと納税の関係を、退職年と無職年に分けて解説します。
ふるさと納税の限度額は、その年の収入で決まる仕組みです。
ふるさと納税の仕組みと限度額の考え方
ふるさと納税は、自分の好きな自治体に寄付をする制度です。寄付をした金額のうち、自己負担2,000円を超える部分が、所得税と住民税から控除されます。たとえば、3万円を寄付した場合、2万8,000円が税金から控除される仕組みです。さらに、寄付をした自治体から返礼品が届くため、実質2,000円の負担で地域の特産品などを受け取れる点が人気の理由です。控除を受けるためには、確定申告をするか、ワンストップ特例制度を利用する必要があります。ワンストップ特例制度は、寄付先が5自治体以内で、確定申告をしない人を対象とした手続きです。
ただし、控除には上限があります。控除できる金額の目安は、年収や家族構成、社会保険料の金額などで決まります。年収が高い人ほど限度額の目安は大きくなり、年収が低い人ほど小さくなります。たとえば、年収500万円の独身の会社員の場合、限度額の目安は6万円前後になることが多くあります。年収300万円の場合は3万円前後が目安になります。あくまで目安であり、正確な金額は家族構成や控除の内容によって変わります。限度額の目安を超えて寄付をした場合、超えた分は控除されず、自己負担になります。ふるさと納税のサイトでは、年収や家族構成を入力すると限度額の目安を計算できるシミュレーターが用意されています。寄付をする前に、必ずシミュレーターで目安を確認することが大切です。
ふるさと納税の控除は、所得税と住民税の両方から行われます。所得税の控除は寄付をした年の所得税から差し引かれ、住民税の控除は翌年の住民税から差し引かれます。つまり、ふるさと納税の効果は、その年と翌年に分けて現れます。FIREを目指す人にとっては、このタイミングのずれも理解しておくことが大切です。退職する年に寄付をした場合、翌年の住民税は退職したあとの収入で決まるわけではなく、前年の収入で決まります。住民税の金額については、退職する前に自治体の窓口で確認しておくことが大切です。
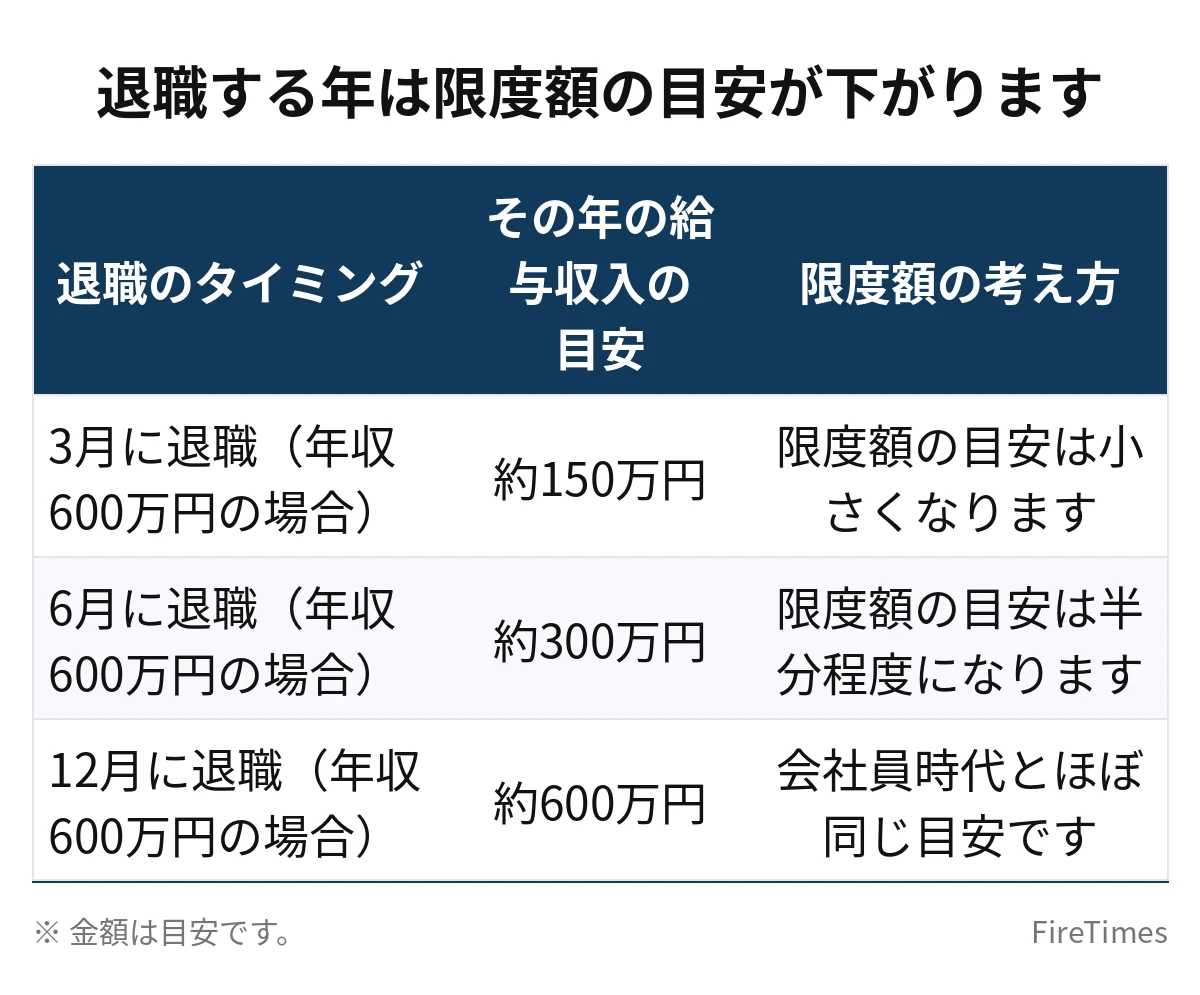
退職する年は限度額の目安が下がります
FIREのために退職する年は、ふるさと納税で最も注意が必要な年です。退職する年は、給与収入が退職月までしか発生しないため、年間の給与収入は会社員時代よりも少なくなります。たとえば、年収600万円の人が6月に退職した場合、その年の給与収入は300万円程度になります。限度額の目安も、年収600万円のときの目安ではなく、年収300万円のときの目安で考える必要があります。会社員時代の年収で計算した限度額の目安をそのまま使って寄付をすると、限度額を超えて自己負担が増えてしまう場合があります。
退職する年の収入には、退職金も関係します。退職金は、給与所得とは別に退職所得として扱われ、税金の計算方法が異なります。退職所得には退職所得控除があり、勤続年数が長いほど控除額が大きくなります。そのため、退職金がそのままふるさと納税の限度額の目安を押し上げるわけではありません。退職金の金額が大きい場合でも、限度額の目安は退職金の全額を基準に決まるわけではない点に注意が必要です。退職金の扱いや税金については、退職が決まったら早めに確認することが大切です。退職する年の収入の見通しが立ったら、ふるさと納税のシミュレーターで限度額の目安を再計算することが大切です。
退職する年にふるさと納税をするときのポイントは、寄付のタイミングです。年の前半に退職する場合、その年の給与収入は少なくなるため、限度額の目安も小さくなります。年の後半に退職する場合は、給与収入が多く残るため、限度額の目安も大きめになります。いずれの場合も、退職月が決まったら、その年の給与収入の見込みを計算し、限度額の目安を確認してから寄付をすることが大切です。退職する年のふるさと納税は、退職が決まったあとにまとめて寄付をするのではなく、収入の見込みを確認してから寄付の金額を決めることが大切です。
| 退職のタイミング | その年の給与収入の目安 | 限度額の考え方 |
|---|---|---|
| 3月に退職(年収600万円の場合) | 約150万円 | 限度額の目安は小さくなります |
| 6月に退職(年収600万円の場合) | 約300万円 | 限度額の目安は半分程度になります |
| 12月に退職(年収600万円の場合) | 約600万円 | 会社員時代とほぼ同じ目安です |
この表は、あくまで目安です。実際の給与収入は、ボーナスの有無や残業代によって変わります。退職する年の限度額の目安は、給与収入の見込みをもとに、ふるさと納税のシミュレーターで確認することが大切です。
無職の年は控除の効果が小さくなります
退職したあとの無職の年は、ふるさと納税の控除の効果が小さくなります。ふるさと納税の控除は、所得税と住民税から差し引く仕組みです。無職の年は、給与収入がないため、所得税はほとんどかかりません。住民税も、前年の収入で決まるため、退職した翌年までは住民税がかかりますが、その次の年からは住民税も少なくなります。控除できる税金が少ない場合、寄付をしても控除される金額が少なく、自己負担が大きくなります。たとえば、所得税と住民税の合計が1万円しかない年に3万円を寄付しても、控除できる金額は1万円程度にとどまり、残りは自己負担になります。
無職の年に収入がある場合もあります。資産の取り崩しや配当収入、副業収入がある場合です。配当収入や副業収入がある場合は、所得税や住民税がかかるため、ふるさと納税の控除の効果が生まれます。ただし、資産の取り崩しのうち、元本の部分は所得にならない場合があり、配当収入も申告の方法によって税金の扱いが変わります。取り崩しや配当の申告方法については、FIREの確定申告|取り崩し・配当の申告方法と節税のポイント【完全ガイド】で紹介しています。無職の年にふるさと納税をする場合は、その年の所得の見込みを確認し、控除できる税金の金額を把握してから寄付をすることが大切です。
また、無職の年は、住民税の金額にも注意が必要です。住民税は前年の所得で決まるため、退職した翌年は住民税が高くなります。退職した翌年の住民税は、退職する年の収入をもとに計算されます。そのため、退職した翌年は、住民税の支払いがある程度発生します。この住民税がある年は、ふるさと納税の控除の効果が生まれる場合もあります。ただし、退職してから2年目以降は、住民税も少なくなるため、控除の効果は小さくなります。無職の年にふるさと納税をする場合は、その年の住民税の金額を確認してから判断することが大切です。
ふるさと納税をするときの手続きと注意点
ふるさと納税の手続きには、確定申告とワンストップ特例制度の2つの方法があります。会社員の場合は、ワンストップ特例制度を利用する人が多くいます。ワンストップ特例制度は、寄付先が5自治体以内で、確定申告をしない人を対象とした手続きです。寄付をした自治体に申請書を送ることで、住民税から控除を受けられます。しかし、FIREのために退職した人は、確定申告をする場合が多くなります。退職した年は、退職金の申告や医療費控除の申告など、確定申告が必要になる場合があります。確定申告をする場合は、ワンストップ特例制度は使えず、確定申告で寄付金控除を申告する必要があります。
確定申告をする場合は、寄付をした自治体から届く寄付金受領証明書を保管しておくことが大切です。確定申告では、寄付金受領証明書をもとに寄付金控除を申告します。寄付金受領証明書を紛失した場合は、自治体に再発行を依頼することができます。ワンストップ特例制度を利用したあとに確定申告をすることになった場合、ワンストップ特例制度の申請は無効になり、確定申告で寄付金控除を申告する必要があります。退職する年は、確定申告をするかどうかが寄付の時点では分からない場合もあります。そのため、寄付金受領証明書は必ず保管しておくことが大切です。
ふるさと納税の返礼品にも注意が必要です。返礼品は、寄付額の3割以下というルールがあります。返礼品の金額が寄付額の3割を超えることはありません。また、ふるさと納税の返礼品は、寄付をした人の所得になる場合があります。返礼品の金額が年間50万円を超える場合、一時所得として申告が必要になる場合があります。多くの人は返礼品の金額が50万円を超えることはありませんが、寄付額が大きい場合は意識しておくことが大切です。ふるさと納税は節税の方法として人気がありますが、FIREを目指す人にとっては、限度額の目安と手続きの両方を確認することが大切です。
寄付をする前に、限度額の目安と手続きの方法を確認することが大切です。
FIREの計画にふるさと納税をどう組み込むか
FIREの計画において、ふるさと納税は主役ではありません。ふるさと納税は、税金を減らすための手段のひとつであり、FIREの計画そのものを変えるものではありません。FIREの計画で大切なのは、資産の金額と取り崩しの方法、年間の支出の見込みです。ふるさと納税は、その計画の脇で、無理のない範囲で活用するものです。限度額の目安を超えて寄付をしても、FIREの計画が早まるわけではありません。ふるさと納税は、会社員時代に活用するものであり、退職したあとは控除の効果が小さくなる点を理解しておくことが大切です。
退職する年にふるさと納税を活用する場合は、退職する年の収入が確定してから寄付をすることが大切です。退職する年の収入が確定する前に寄付をすると、限度額の目安を超えてしまう場合があります。退職する年の給与収入の見込みを計算し、シミュレーターで限度額の目安を確認してから、寄付の金額を決めることが大切です。退職する年のふるさと納税は、年の後半にまとめて寄付をするのではなく、収入の見込みを確認してから寄付をすることが大切です。退職金の扱いや住民税の金額についても、退職する前に確認しておくことが大切です。
FIREの計画では、税金の全体像を把握することが大切です。ふるさと納税だけでなく、所得税や住民税、資産の取り崩しにかかる税金もあわせて考える必要があります。FIRE後の税金については、FIRE後の税金完全ガイド|所得税・住民税・譲渡益税はいくら払うかで紹介しています。税金の全体像を把握することで、ふるさと納税の位置づけも見えてきます。ふるさと納税は、FIREの計画の脇役として、無理のない範囲で活用することが大切です。
ふるさと納税は計画の脇役として、無理のない範囲で活用することが大切です。
まとめ
- ふるさと納税の限度額の目安は、その年の収入で決まります。退職する年は収入が減るため、限度額の目安も下がります。会社員時代の年収で計算した限度額をそのまま使うことはできません。
- 無職の年は、所得がほとんどないため、ふるさと納税の控除の効果は小さくなります。収入がなければ控除できる税金も少ないため、寄付をしても自己負担が増える場合があります。
- ふるさと納税をするなら、退職する年の収入が確定してから限度額を確認することが大切です。退職金の扱いや住民税の仕組みもあわせて理解しておくと、無駄な出費を防げます。
- FIREの計画では、ふるさと納税は主役ではありません。税金の全体像を把握し、無理のない範囲で活用することが大切です。
あわせて読みたい
 FIRE後の税金完全ガイド|所得税・住民税・譲渡益税はいくら払うか
 FIREの確定申告|取り崩し・配当の申告方法と節税のポイント【完全ガイド】FIREの資金計画|生活費の計算方法と資産の目安
 FIREの始め方・最初の一歩|初心者が今すぐやるべき5つのステップFIREの目標金額|4%ルールで計算する資産の目安とシミュレーションFIREのリスクと対策|暴落・インフレ・健康リスクに備える方法
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。税金の判断は自己責任でお願いします。制度の内容は変更される場合がありますので、最新の公式情報をご確認ください。