- 公務員の強みは収入の安定性で、給与が読みやすく毎月の積み立てを長く続けやすい。
- 副業は法律と規則で制限され、営利企業への従事は原則として許可が必要です。
- 4%ルールで必要資産額は年間生活費×25倍、月15万円の生活で4500万円。
公務員は、安定した収入と手厚い福利厚生がある一方で、副業が原則として制限されており、FIREへの道は民間企業で働く人とは少し異なります。「副業ができないからFIREは無理なのでは」と感じる人もいるかもしれません。しかし、公務員の強みは収入の安定性そのものです。毎月の給与が読みやすく、ボーナスや退職金、共済年金といった将来の見通しも立てやすいため、計画的な資産形成がしやすい立場でもあります。この記事では、公務員がFIREを目指すときの前提や、副業制限の法的な枠組み、許可される範囲での収入の増やし方、年代別の進め方を整理します。
 公務員の強みは収入の安定性です。計画的な積み立てを長く続けることが大切です。
公務員がFIREを目指すときの前提
公務員のFIREを考えるとき、まず押さえておきたいのは、民間企業で働く人とは収入の構造が違うという点です。公務員の給与は俸給表に基づいて決まり、昇給の見通しも比較的読みやすい仕組みになっています。ボーナスは年に2回支給されることが一般的で、退職金も制度として用意されています。さらに、公務員は共済組合に加入し、年金や医療などの保障も手厚いのが特徴です。こうした安定性は、FIREに向けた資産形成の土台として大きな強みになります。
一方で、給与の伸びは民間企業に比べると緩やかな場合が多く、年収が大きく跳ね上がることはあまり期待できません。そのため、公務員のFIREは「収入を大きく増やす」というより「支出を抑えて、着実に積み立てる」という進め方が中心になります。毎月の手取りが読みやすい分、生活費を決めて、その範囲で暮らす習慣を作りやすいのが公務員の利点です。FIREの基本的な考え方については、FIREとは?仕組みと始め方を初心者向けに解説の記事もあわせて確認してください。なお、この記事で紹介する制度の内容は一般的な情報であり、所属する自治体や職種によって細かい運用が異なる場合があります。実際の判断にあたっては、所属先の規則や人事担当の案内を確認してください。
副業制限の法的な枠組みを知る
公務員の副業を考えるときに欠かせないのが、法律と規則の枠組みです。国家公務員については国家公務員法、地方公務員については地方公務員法で、営利企業への従事などが制限されています。具体的には、営利を目的とする会社の役員になることや、自ら営利企業を営むこと、報酬を得て営利企業に勤務することなどが、原則として制限の対象になっています。これらの制限は、公務の公正さや信頼性を守るためのもので、職務の遂行に支障が出ないようにするための仕組みです。
ただし、すべての副業が一律に禁止されているわけではありません。株式投資や投資信託の購入といった資産運用は、一般的に副業の制限の対象とは別のものとして扱われることが多く、多くの公務員が取り組んでいます。また、農業や不動産賃貸など、一定の条件を満たすものについては、許可を得ることで認められる場合があります。講演や執筆、資格を活かした講師なども、許可の対象になることがあります。許可が必要な副業については、所属先の許可を得てから始めるのが原則です。許可の手続きや基準は自治体や部署によって異なるため、必ず事前に確認してください。
ここで大切なのは、規則に反する副業をしないことです。許可を得ずに営利企業に従事したり、職務の信用を損なうような副業をしたりすると、懲戒処分の対象になるおそれがあります。FIREを目指すからといって、規則の範囲を超えた収入の得方を勧めることはできません。副業の可否は、所属先の規則と人事担当の判断が基準になります。この記事では、規則に反する副業を勧めることはありません。許可の範囲でできることと、資産運用による積み立てを組み合わせるのが、公務員の現実的な進め方です。
許可の範囲でできる収入の増やし方
副業が制限される公務員でも、許可の範囲で収入を増やす方法はいくつかあります。代表的なのは、講演や執筆、資格を活かした講師などの活動です。専門知識や実務経験を活かした講演は、許可の対象になることがあり、収入の柱の一つになり得ます。ただし、許可が必要な活動は、事前に所属先へ申請し、許可を得てから始める必要があります。職務との兼ね合いや時間の使い方も含めて、無理のない範囲で取り組むことが大切です。
また、不動産賃貸も、一定の条件を満たす場合に許可の対象になることがあります。例えば、相続で取得した物件を賃貸する場合などは、許可を得て運用できることがあります。ただし、規模や管理の方法によって扱いが変わるため、こちらも事前の確認が欠かせません。株式投資や投資信託による資産運用は、副業の制限とは別に、資産形成の中心として取り組めます。毎月の積み立てを続けることで、資産を少しずつ増やしていく方法です。
収入を増やすことと並んで大切なのが、支出の見直しです。公務員は収入が読みやすいため、生活費を決めて、その範囲で暮らす習慣が作りやすい立場です。住居費や通信費、保険料などの固定費を見直すことで、毎月の積み立て額を増やせます。副業収入の目安については、副業収入月5万円で必要資産はどれだけ減る?の記事も参考にしてください。副業収入がある場合、必要資産額の目安は「年間副業収入×25倍」だけ下がる計算になります。例えば、月3万円の副業収入があれば、年36万円×25倍=900万円の削減になります。月5万円なら年60万円×25倍=1,500万円の削減です。
公務員の資産形成の進め方
公務員の資産形成は、毎月の積み立てが中心になります。給与が読みやすいため、給与日に自動で積み立てる仕組みを作るのがおすすめです。積み立ての方法としては、つみたて投資枠を使った投資信託の積み立てや、iDeCoの活用が代表的です。iDeCoは、公務員も加入できる制度で、掛金が所得控除の対象になるため、税金の負担を抑えながら老後資金を準備できる仕組みです。ただし、iDeCoは原則として60歳まで引き出せないため、FIREの資金として使うのではなく、老後資金の柱として位置づけるのが一般的です。
NISAのつみたて投資枠は、FIREの資金作りにも使いやすい制度です。毎月一定額を投資信託に積み立て、運用益が非課税になる仕組みです。FIREを目指す公務員の場合、つみたて投資枠での積み立てを中心に、余裕があれば成長投資枠も活用する方法が考えられます。資産運用の進め方については、サイドFIREとは?始め方と必要資産・副業収入の早見表の記事もあわせて確認してください。投資のリスクについては、将来のリターンを断定できるものではないため、この記事の数字はすべて目安や仮定として読んでください。
退職金と年金は、FIREの計画を立てるときに忘れてはいけない要素です。公務員は退職金制度があり、共済年金による老後の保障もあります。FIREを考える際は、退職後に受け取る退職金や、将来受け取る年金を、計画の中にどう組み込むかを考える必要があります。例えば、60歳以降は年金を受け取れる見込みがあるため、FIRE後の資産は60歳までの期間をまかなえればよい、という考え方もできます。ただし、年金の受給額や受給開始年齢は制度によって変わるため、共済組合の案内や年金定期便で確認してください。退職金の額も、勤続年数や退職時の給与によって変わります。FIREの計画を立てるときは、退職金と年金をあてにしすぎず、資産形成の計画は手元の資産と積み立てを中心に考えるのが無難です。
退職金と年金を計画に組み込むときは、制度の内容を確認することが大切です。
必要資産額の早見表
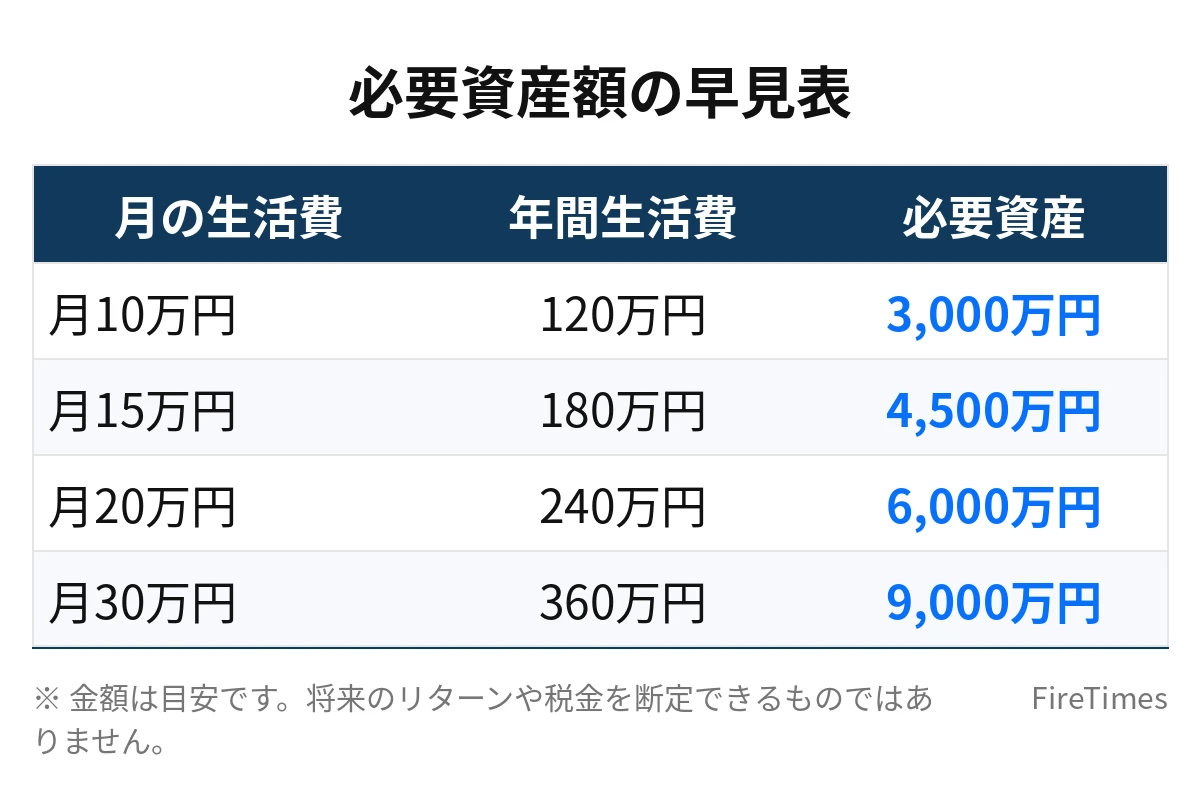
公務員がFIREを目指す場合の必要資産額の目安を、4%ルールの「年間生活費×25倍」で確認しましょう。副業収入がない場合の目安は次のとおりです。
| 月の生活費 | 年間生活費 | 必要資産額の目安 |
|---|---|---|
| 月10万円 | 120万円 | 3,000万円 |
| 月15万円 | 180万円 | 4,500万円 |
| 月20万円 | 240万円 | 6,000万円 |
| 月30万円 | 360万円 | 9,000万円 |
この表のとおり、月15万円の生活なら4,500万円、月20万円の生活なら6,000万円が目安になります。生活費を月20万円から月15万円に抑えられれば、目安は6,000万円から4,500万円に下がり、1,500万円の差になります。公務員のFIREでは、収入を大きく増やすことが難しい分、生活費の見直しが目安を下げる最も確実な方法です。
達成までの期間も、単純計算で確認しておきましょう。例えば、手取り年収が約400万円で、月の生活費が15万円(年180万円)の場合、年間の貯蓄額は約220万円になります。運用益を考えない単純計算では、4,500万円まで約20年かかります。月の生活費を12万円(年144万円)に抑えられれば、年間の貯蓄額は約256万円になり、3,600万円までの期間は約14年になります。あくまで運用益を除いた単純計算であり、実際には運用益やボーナスの使い方によって期間は変わります。数字は目安や仮定として読んでください。
年代別のロードマップ
公務員のFIREは、年代によって進め方が変わります。20代は、まず生活費を記録し、積み立ての習慣を作る時期です。給与がまだ低い時期でも、毎月1万円から2万円の積み立てを始めることで、資産形成の土台ができます。若い時期から積み立てを始めることで、時間を味方につけられるのが利点です。20代のうちは、支出の習慣を整え、無理のない範囲で積み立てを続けることが大切です。
30代は、資産形成の中心になる時期です。給与が上がり、ボーナスも増えるため、積み立て額を増やせる時期です。結婚や子育てなどで支出が増える時期でもあるため、生活費の見直しと積み立てのバランスを考える必要があります。30代で月3万円から月5万円の積み立てを続けられれば、資産は着実に増えていきます。30代の進め方については、30代でFIREを目指す方法の記事も参考にしてください。
40代は、FIREの達成が視野に入る時期です。これまでの積み立てが資産として積み上がり、退職金や年金の見通しも立てやすくなります。40代で資産が4,500万円に近づいていれば、FIREの時期を具体的に考えられる段階です。一方で、子どもの教育費や住宅ローンなど、支出の大きな時期でもあるため、計画の見直しが必要です。40代の進め方については、40代でFIREを目指す方法の記事もあわせて確認してください。年代別のロードマップについては、FIREの始め方・最初の一歩の記事も参考にしてください。
公務員がFIREを目指すときの注意点
公務員がFIREを目指すときには、いくつか注意点があります。まず、退職後の健康保険や年金の手続きです。退職後は共済組合を離れるため、国民健康保険への加入手続きや、年金の手続きが必要になります。退職後の生活費には、健康保険料の負担も含めて考える必要があります。退職後の手続きについては、FIRE後の手続き・社会保険の記事もあわせて確認してください。
次に、退職後の収入の柱です。公務員は副業が制限されるため、退職後に副業を始める場合も、退職後の生活設計を事前に考えておく必要があります。退職後に収入を得る方法としては、講師やコンサルタント、執筆などの活動が考えられますが、退職前にスキルや人脈を準備しておくことが大切です。完全に収入がゼロになる計画よりも、少しの収入を残す計画のほうが、精神的な余裕も生まれます。サイドFIREの考え方については、サイドFIREにおすすめの副業の記事も参考にしてください。
最後に、FIRE後の生活の満足度です。公務員は職場での人間関係や社会的なつながりが大きいため、退職後に孤独を感じる人もいます。FIRE後の生活については、趣味や地域活動、家族との時間など、仕事以外の軸を作っておくことが大切です。FIRE後の暮らしについては、FIRE後の趣味と生きがいの記事もあわせて確認してください。
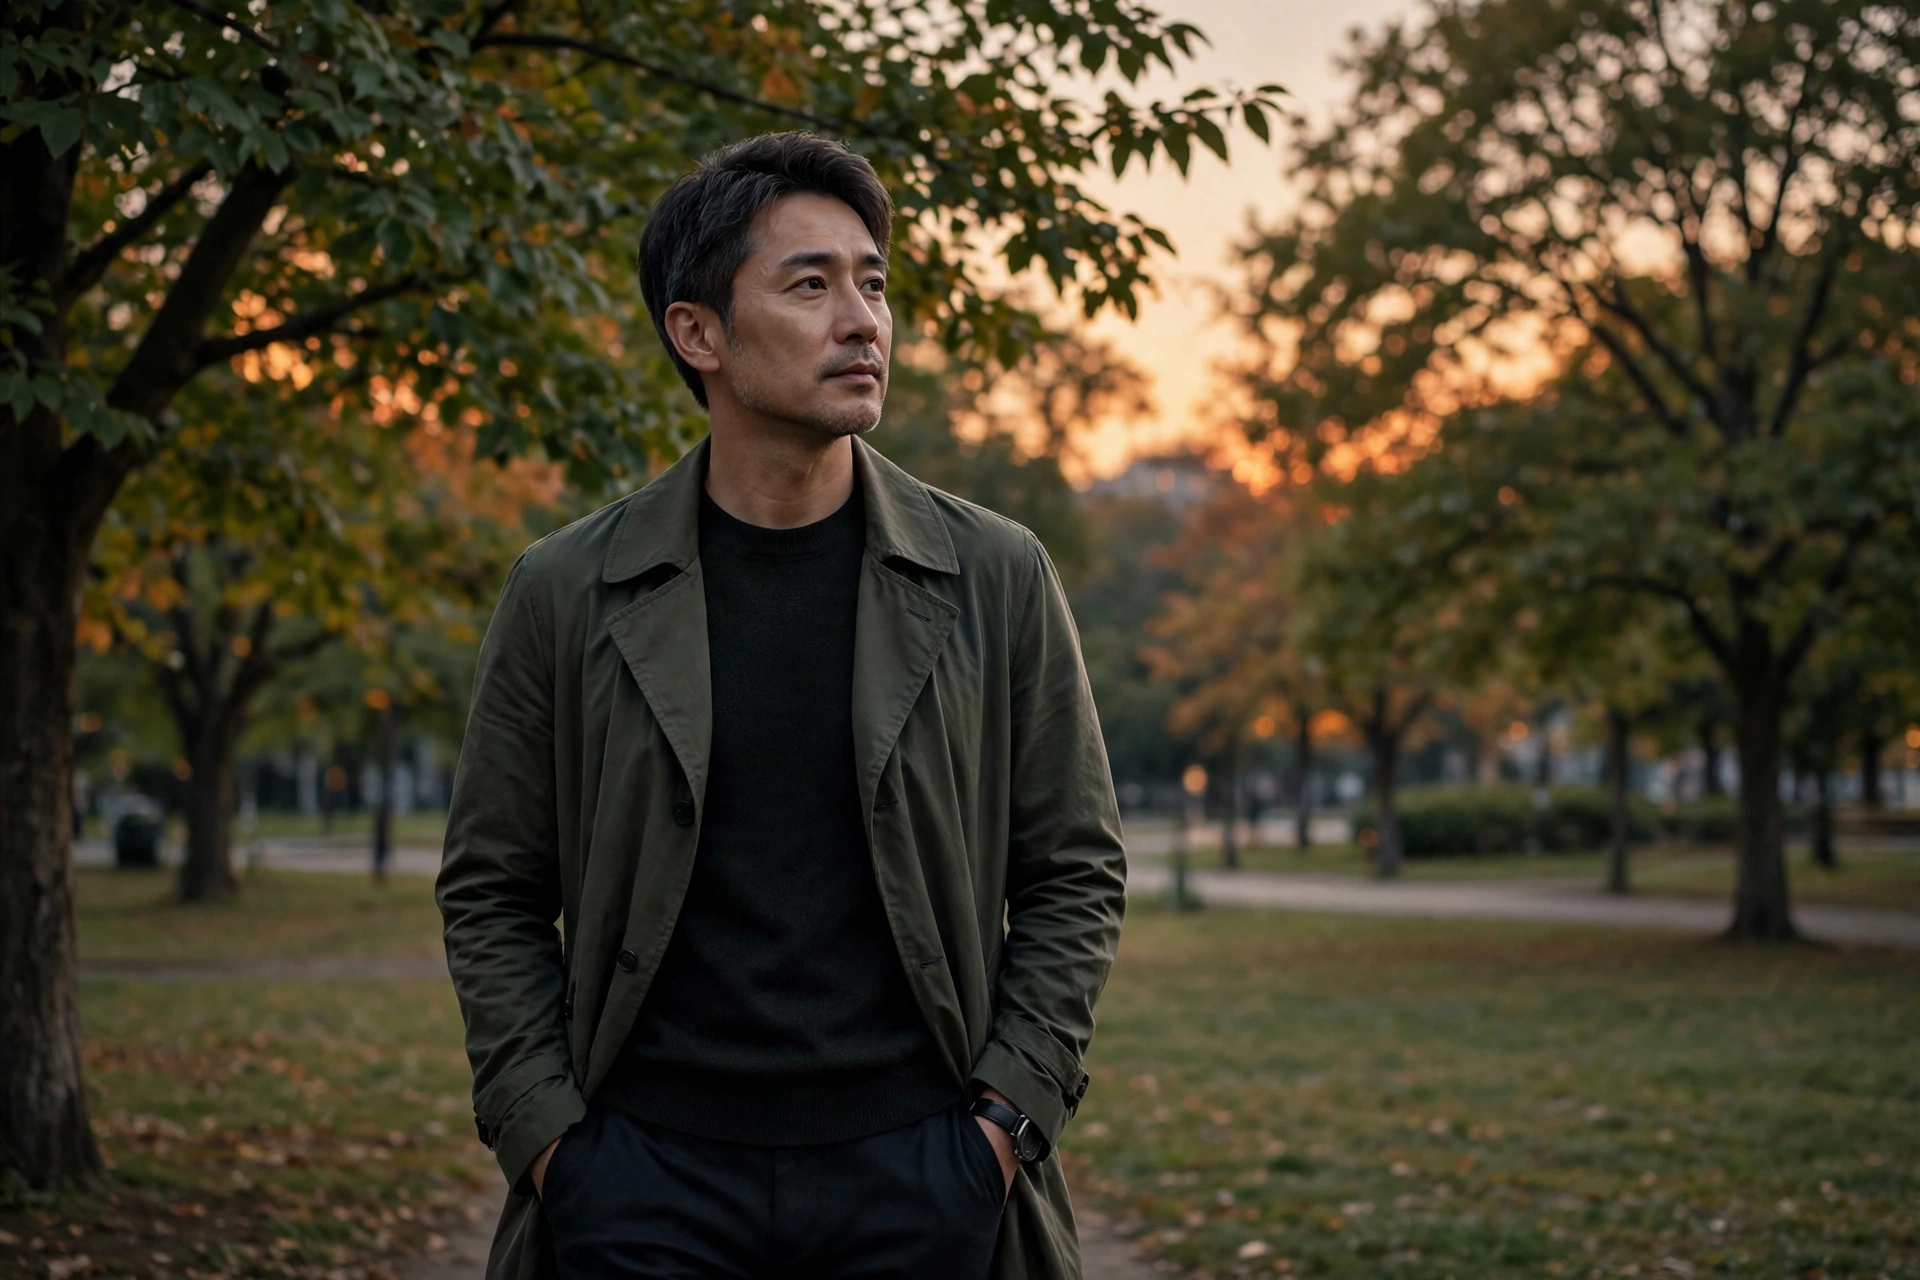
退職後の生活の軸を、仕事以外にも作っておくことが大切です。
まとめ
| ポイント | 内容 |
|---|---|
| 公務員の強み | 収入が安定し、給与が読みやすいため、計画的な積み立てを続けやすい |
| 副業の扱い | 営利企業への従事は原則として制限があり、許可が必要。規則に反する副業は避ける |
| 資産形成の中心 | 毎月の積み立てとNISA・iDeCoの活用。退職金と年金は計画の中に組み込む |
| 必要資産額の目安 | 月10万円→3,000万円、月15万円→4,500万円、月20万円→6,000万円、月30万円→9,000万円 |
| 進め方 | 生活費の見直しと積み立ての継続が中心。年代に合わせて計画を見直す |
公務員がFIREを目指すときの強みは、収入の安定性です。給与が読みやすいため、毎月の積み立てを長く続けやすく、計画的な資産形成に向いています。副業は法律と規則で制限されており、許可が必要な活動は事前に確認することが大切です。規則の範囲でできることと、資産運用による積み立てを組み合わせるのが、公務員の現実的な進め方です。必要資産額の目安は4%ルールの「年間生活費×25倍」で、月15万円の生活なら4,500万円、月20万円の生活なら6,000万円が目安になります。生活費の見直しと積み立ての継続を軸に、年代に合わせて計画を見直しながら進めていきましょう。
あわせて読みたい
 FIREを目指す会社員の副業はバレない?副業禁止の会社での対処法とリスク
 年収300万円でFIREは可能か?必要資産と貯蓄率・到達年数を試算
 FIREで年金はいくらもらえる?早期退職で減る理由と増やす方法を解説
 FIREとは?4つの誤解と本当の意味・向いている人の特徴を解説【保存版】
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 【保存版】30代でFIREするにはいくら必要?独身・夫婦別にFPが解説
※この記事は一般的な情報提供を目的としたもので、個別の投資助言や税務助言ではありません。将来のリターンや税額を保証するものではなく、数字はすべて目安や仮定に基づくものです。公務員の副業に関する制度は、所属する自治体や職種によって運用が異なる場合があります。実際の判断にあたっては、所属先の規則や人事担当の案内を確認し、必要に応じて専門家にご相談ください。