

- サイドFIREは生活費の一部を運用益でまかない、残りを副業収入で補う方法です。
- 必要資産は(年間生活費−年間副業収入)×25倍。月5万円の副業で1500万円減ります。
- 始める前に副業収入を作り、国民年金・国民健康保険を生活費に入れておきます。
「完全に仕事を辞めるのは不安だけれど、今の働き方は続けたくない」。そんな30〜40代の会社員に合うのが、サイドFIREです。資産の運用益だけで暮らすのではなく、好きな仕事や副業で収入を得ながら、自由な時間を増やすスタイルです。必要資産額がフルリタイアより大幅に下がるため、年収400〜600万円の会社員にとって最も現実的なFIREの形の一つと言えます。
サイドFIREとは
サイドFIREは、FIRE(経済的自立と早期リタイア)の一種です。「サイド」は副業やサイドビジネスを指し、資産の運用益と労働収入の両方で生活費をまかなう点が特徴です。完全に仕事を辞めるリーンFIREやファットFIREと違い、リタイア後も働き続けます。ただし、生活費の全額を稼ぐ必要はないため、働く時間や仕事の内容を自分で選べます。
たとえば、週に2〜3日だけ好きな仕事をする、月に数万円の副業収入を得る、といった働き方がイメージできます。収入の柱が「資産」と「労働」の2本になるため、相場が下がった年でも資産を大きく切り崩さずに済む、という守りの強さもあります。
サイドFIREにいくら必要か
計算式は「(年間生活費−年間副業収入)×25倍」
サイドFIREの必要資産額は、4%ルールを応用して計算します。4%ルールでは、年間生活費の25倍の資産があれば、年4%の取り崩しで生活できると考えます。サイドFIREでは、生活費のうち副業収入でまかなえる分を差し引いてから25倍します。将来のリターンや税金を断定できるものではないため、ここでの数字はすべて「目安」「仮定」として読んでください。
計算式は次のとおりです。(年間生活費−年間副業収入)×25倍=必要資産額の目安です。
副業で月5万円、つまり年間60万円の収入がある場合、必要資産額は60万円×25倍=1,500万円下がります。月10万円、年間120万円の副業収入があれば、3,000万円下がります。副業収入が増えるほど、必要な資産は小さくなります。
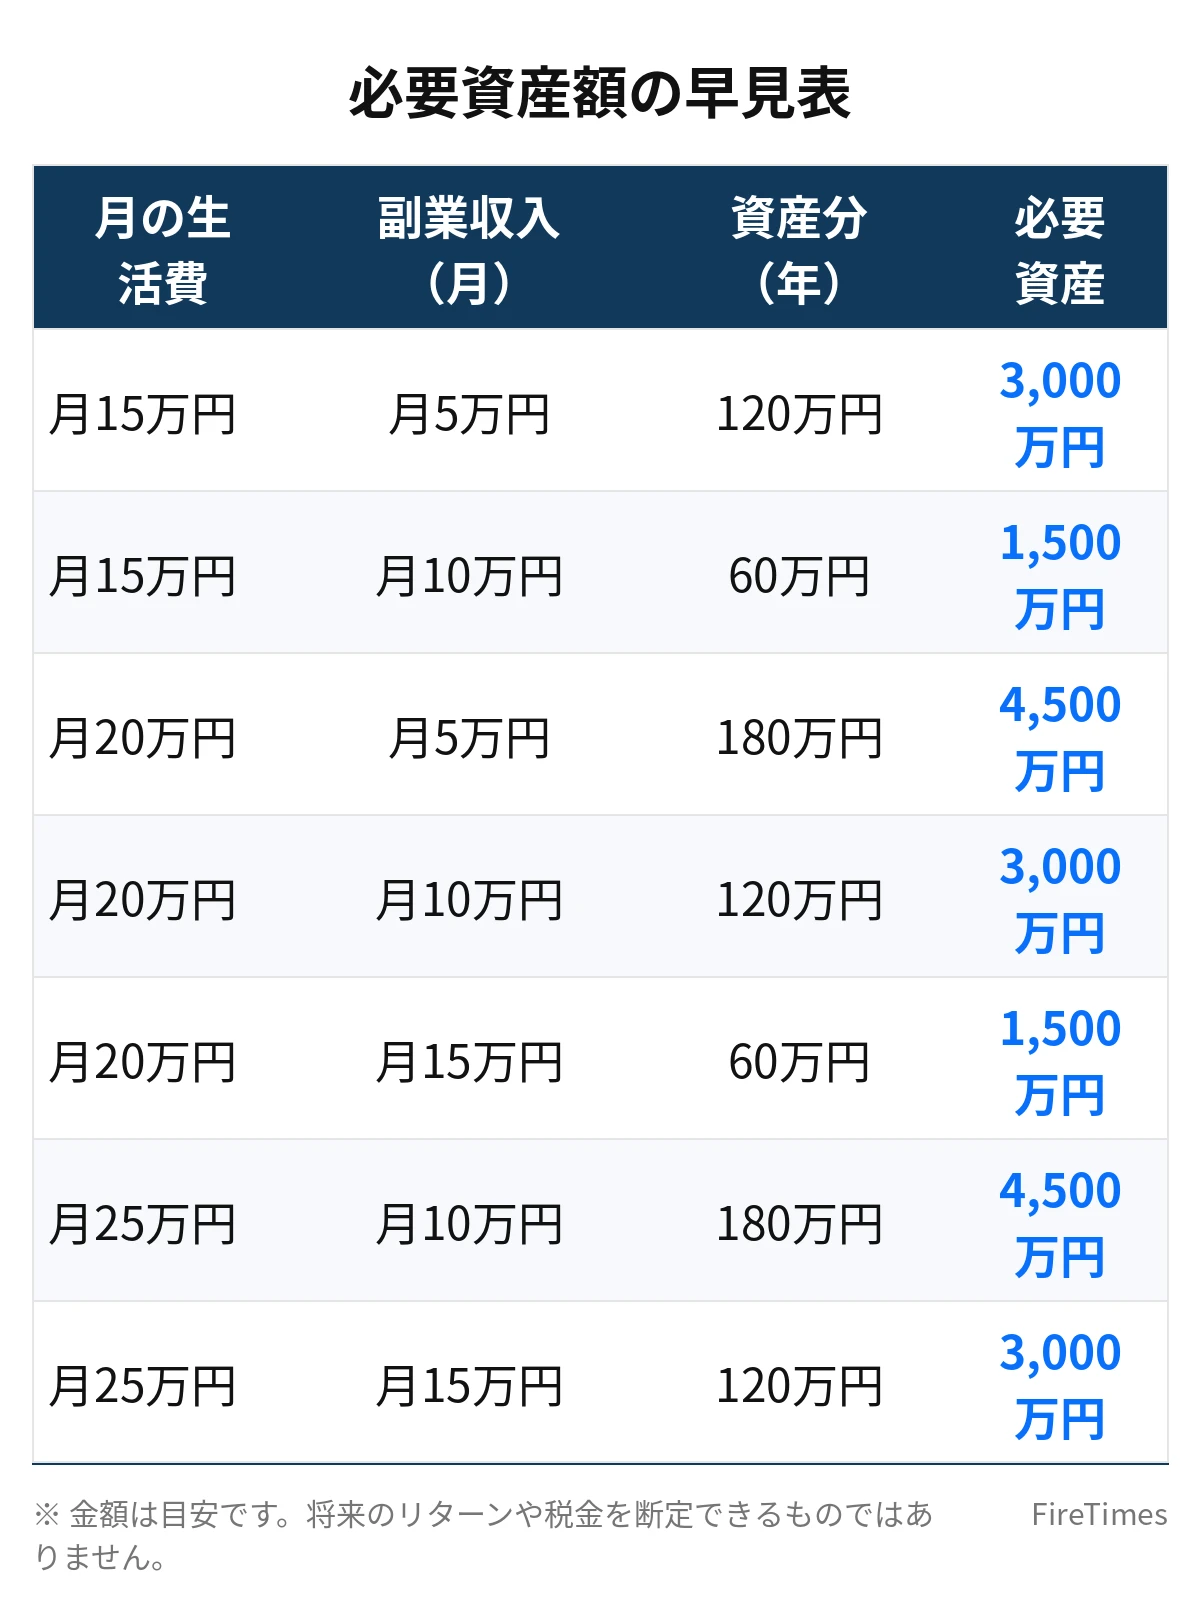
必要資産額の早見表
生活費と副業収入の組み合わせ別に、必要資産額の目安をまとめました。
| 月の生活費 | 副業収入(月) | 資産でまかなう分(年) | 必要資産額の目安 |
|---|---|---|---|
| 月15万円 | 月5万円 | 120万円 | 3,000万円 |
| 月15万円 | 月10万円 | 60万円 | 1,500万円 |
| 月20万円 | 月5万円 | 180万円 | 4,500万円 |
| 月20万円 | 月10万円 | 120万円 | 3,000万円 |
| 月20万円 | 月15万円 | 60万円 | 1,500万円 |
| 月25万円 | 月10万円 | 180万円 | 4,500万円 |
| 月25万円 | 月15万円 | 120万円 | 3,000万円 |
この表の読み方を確認します。月20万円の生活(年間240万円)で、副業で月10万円(年間120万円)を稼げる場合、資産でまかなうのは残りの年間120万円です。120万円×25倍=3,000万円が目安になります。副業収入がなければ6,000万円が必要なところ、月10万円の副業収入で半分の3,000万円まで下がります。
逆に、副業収入が月5万円にとどまる場合は、月20万円の生活で4,500万円が目安です。副業収入の金額が、必要資産額を大きく左右することが分かります。
モデルケース:35歳・年収550万円・独身、月15万円で生活する場合
ここからは仮定のシミュレーションです。35歳・年収550万円・独身で、月15万円の生活を続けている会社員を想定します。この人の年間生活費は180万円で、資産だけで暮らす場合の目安は180万円×25倍=4,500万円です。
同じ人が、リタイア後も副業で月5万円(年間60万円)の収入を続けられると仮定すると、資産でまかなうのは年間120万円です。120万円×25倍=3,000万円が目安になり、フルリタイアと比べて1,500万円少なくて済みます。副業で月10万円(年間120万円)稼げるなら、資産でまかなうのは年間60万円で、目安は1,500万円まで下がります。
夫婦の場合は、生活費の目安を月20〜25万円で考える人が多いでしょう。夫婦で月20万円の生活(年間240万円)なら、副業で月10万円稼げれば3,000万円、月5万円なら4,500万円が目安です。夫婦のどちらかが副業を続けるだけでも、必要資産額は大きく下がります。
収支シミュレーション:副業収入を投資に回すと到達はどれだけ早まるか
年収550万円の会社員の手取りを、月約36万円と仮定します。生活費15万円、投資12万円、予備費やその他で月約9万円という収支です。ここに副業収入を加え、すべて投資に回すと仮定します。
副業で月5万円稼げれば、毎月の投資額は17万円、年間204万円になります。目標の3,000万円まで、運用益を考えない単純計算では、3,000万円÷204万円で約15年です。副業で月10万円稼げれば、毎月の投資額は22万円、年間264万円になり、目標の1,500万円までは約6年の計算です。将来のリターンは断定できないため、あくまで目安として読んでください。
副業収入を生活費に使うのではなく投資に回すことで、到達時期は大きく早まります。夫婦の場合は、世帯の手取りと生活費で同じように計算すると、目標までの期間の目安がつかめます。
サイドFIREの始め方
ステップ1:副業収入を会社員のうちに作る
サイドFIREの始め方で最も大切なのは、辞める前に副業収入を作っておくことです。会社を辞めてから副業を始めるのでは、収入が安定するまでの空白期間ができてしまいます。現役のうちに、週末や平日の夜を使って小さく始め、月に3万円、5万円と積み上げていくのが現実的です。
副業の種類は、自分のスキルに合ったものを選びます。文章を書くこと、動画編集、デザイン、プログラミング、コンサルティング、ネットショップの運営など、時間や場所を選ばずに続けられるものが向いています。体力を使う仕事や、特定の場所に通わなければならない仕事は、リタイア後の自由度を下げてしまいます。
ステップ2:生活費と副業収入を3〜6か月記録する
副業収入が安定しているかどうかは、1か月の実績だけでは判断できません。3〜6か月ほど記録し、月ごとのばらつきを確認します。月10万円稼げた月と、月3万円しか稼げなかった月があるなら、計画は少なめの金額で立てるのが安全です。副業収入は変動するもの、という前提で必要資産額を計算してください。
同時に、生活費も記録します。国民年金や国民健康保険の支払いも、生活費に含めてください。会社員時代は給与から天引きされていた社会保険料も、リタイア後は自分で払う必要があります。社会保険料を忘れて生活費を少なく見積もると、計画が崩れてしまいます。
ステップ3:目標資産額を決めて、投資を続ける
副業収入の目安が決まったら、早見表から目標資産額を決めます。たとえば月20万円の生活で副業月10万円なら、目標は3,000万円です。目標が決まれば、毎月の投資額と到達までの期間を逆算できます。
資産形成では、新NISAのような非課税制度を活用するのが一般的です。新NISAは年間投資枠360万円、生涯投資枠1,800万円という枠組みで、運用益が非課税になる制度です。枠の範囲内で、長期・分散・低コストの投資を続けることが基本になります。個別銘柄の値動きを当てるのではなく、時間を味方につける考え方です。
ステップ4:辞めるタイミングを決める
目標資産額に届いたら、すぐに辞める必要はありません。副業収入が半年以上安定していること、生活費の半年〜1年分を現金で持っていること、体調や家族の状況に問題がないことです。この3つを確認してから、退職のタイミングを決めるのが安心です。辞めた後も、副業の仕事量を増やしたり減らしたりできる柔軟さを残しておきましょう。
副業収入を月3万円から月10万円に育てる考え方
副業収入を月3万円から月10万円へ増やすには、単価を上げるか、仕事量を増やすかのどちらかが必要です。単価を上げるには、スキルを高めて高単価の案件を受けられるようにする、実績を積んで交渉する、といった方法があります。仕事量を増やすには、複数のクライアントを持つ、仕組み化して効率を上げる、といった方法です。
副業収入が月3万円の段階では、必要資産額を大きく下げられません。月20万円の生活なら、副業月3万円では年間36万円しか差し引けず、目安は5,100万円です。副業月10万円まで育てられれば、目安は3,000万円まで下がります。副業収入を育てることは、そのままFIREへの到達時期を早めることにつながります。
サイドFIREのメリット・デメリット
メリット:資産が少なくても始められる
サイドFIREの最大のメリットは、必要資産額が小さいことです。フルリタイアで6,000万円が必要な生活でも、副業月10万円があれば3,000万円で済みます。資産形成の期間が短くなるため、40代や50代からでも目指しやすくなります。
また、働き続けることで社会とのつながりが保たれる、収入の柱が2本あるため相場の下落に強い、といったメリットもあります。リタイア後に「何もしない生活」に物足りなさを感じる人にとっても、サイドFIREは無理のない選択肢です。
デメリット:完全に自由になるわけではない
一方で、サイドFIREは完全に自由になるわけではありません。副業収入を維持するために、働き続ける必要があります。副業の仕事がつまらなくなったり、体調を崩して働けなくなったりすると、生活費が足りなくなる可能性があります。
また、副業収入が安定しない場合、資産を取り崩す額が増えてしまいます。副業収入の変動を前提に、少なめの金額で計画を立てることが大切です。税金の申告や、社会保険の手続きも自分で行う必要があります。
サイドFIREでよくある失敗パターンと対策
失敗1:副業収入を先に作らずに辞めてしまう
副業収入が安定する前に会社を辞めると、収入の空白期間ができて資産を取り崩すことになります。対策は、会社員のうちに副業収入を月5万円以上、半年ほど安定させてから辞めることです。
失敗2:副業収入を多めに見積もる
月10万円稼げた月が1回あっただけで、毎月10万円稼げると計画すると、収入が少ない月に生活費が足りなくなります。対策は、3〜6か月の平均や、最も少ない月の金額で計画を立てることです。
失敗3:社会保険料を見落とす
国民年金や国民健康保険の支払いを生活費に入れ忘れると、毎月の支出が想定より大きくなります。対策は、退職前に年金事務所や市区町村で保険料の目安を確認し、生活費に加えておくことです。
サイドFIREとバリスタFIREの違い
サイドFIREとよく似たスタイルに、バリスタFIREがあります。バリスタFIREは、パートやアルバイトなどの雇用で働きながらリタイアするスタイルです。サイドFIREとの違いは、収入の得方です。
サイドFIREは副業や自分のビジネスで収入を得ます。働く時間や場所を自分で決めやすい反面、収入が安定しにくい面があります。バリスタFIREは、雇われて働くため収入が安定しやすく、社会保険に加入できる場合もあります。ただし、働く時間や場所の自由度は、サイドFIREより低くなります。
どちらが合うかは、自分のスキルと働き方の好みで決まります。文章やデザインなどのスキルを生かせる人はサイドFIRE、安定した雇用で働きたい人はバリスタFIREが向いています。
サイドFIREのよくある質問
Q1. 副業収入が月5万円でもサイドFIREはできますか。
できます。月20万円の生活なら、副業月5万円で必要資産額は4,500万円が目安です。副業収入を月10万円まで育てられれば、3,000万円まで下がります。
Q2. 副業は会社にばれませんか。
副業が認められているかどうかは、会社の就業規則で決まります。副業を始める前に、就業規則を確認し、必要に応じて申告や手続きをしてください。税金の申告も忘れずに行いましょう。
Q3. サイドFIRE後に副業がなくなったらどうなりますか。
副業収入がなくなると、資産でまかなう生活費が増えます。資産を取り崩す額が増え、計画より早く資産が減る可能性があります。副業収入がなくなった場合に備え、生活費の半年〜1年分を現金で持っておくことと、別の収入源を作っておくことが大切です。
まとめ
サイドFIREとは、生活費の一部を資産の運用益でまかない、残りを副業などの労働収入で補うスタイルです。必要資産額の目安は「(年間生活費−年間副業収入)×25倍」で、月20万円の生活で副業月10万円なら3,000万円が目安です。
年収400〜600万円の会社員にとって、サイドFIREは最も現実的なFIREの形の一つです。まず副業収入を会社員のうちに作り、目標資産額を決めて投資を続けることで、働き方を自分で選べる自由に近づくことができます。
あわせて読みたい
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説
 サイドFIREにおすすめの副業8選|月収目安・始めやすさ・タイプ別ロードマップ
 副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るか
 1億円なくてもFIREできる?3,000万円サイドFIREの現実と条件サイドFIRE vs バリスタFIREの違い|社会保険・働き方で選ぶ
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。










