

- 資産3000万円は4%ルールで年120万円、月10万円分の生活費をまかなえます。
- 月15万円生活なら月5万円の副業、月20万円生活なら月10万円のパート収入が目安です。
- 3000万円だけで完全リタイアできるのは、月10万円の生活に抑えられる場合のみ。
「FIREには1億円が必要」という話を聞いて、あきらめてしまったことはありませんか。確かに、月30万円以上の生活を資産だけでまかなうなら、9,000万円以上が目安になります。しかし、働く収入を組み合わせれば、3,000万円でもFIREに近い暮らしは可能です。この記事では「3,000万円だけで完全リタイアできるか」ではなく、「いくら働けば3,000万円で足りるか」を中心に考えます。
まず確認:3,000万円で何ができるか
4%ルールでは、年間生活費の25倍が完全FIREの目安です。3,000万円を年4%で取り崩すと、年120万円、月10万円になります。つまり、3,000万円だけで暮らせるのは、月10万円の生活に抑えられる場合です。月15万円の生活なら、月5万円分が足りません。月20万円の生活なら、月10万円分が足りません。
ここで大切なのは、不足分を「働く収入」で補う考え方です。FIREにはリーン・ファット・サイド・バリスタ・コーストの5種類があり、この方法はサイドFIREにあたります。月5万円の副業収入があれば、月15万円の生活が成り立ちます。月10万円のパート収入があれば、月20万円の生活が成り立ちます。1億円を貯めるのではなく、不足分だけ働きます。これが3,000万円サイドFIREの現実的な考え方です。
収入の組み合わせ別:いくら働けば3,000万円で足りるか
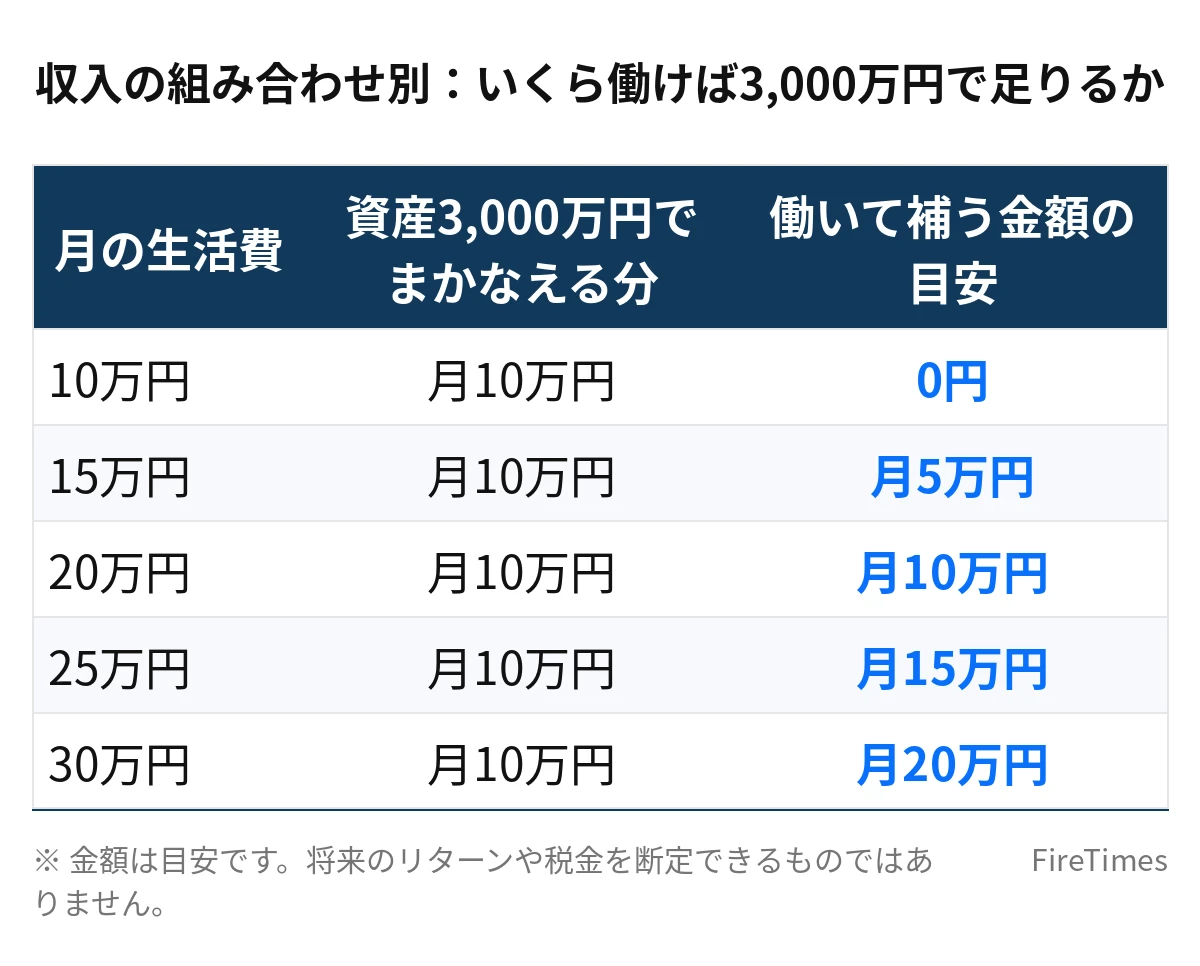
3,000万円の資産と働く収入の組み合わせを、生活費別に整理しました。金額は4%ルールを目安にした計算であり、将来の収入や運用成果を保証するものではありません。
| 月の生活費 | 資産3,000万円でまかなえる分 | 働いて補う金額の目安 |
|---|---|---|
| 10万円 | 月10万円 | 0円 |
| 15万円 | 月10万円 | 月5万円 |
| 20万円 | 月10万円 | 月10万円 |
| 25万円 | 月10万円 | 月15万円 |
| 30万円 | 月10万円 | 月20万円 |
この表から分かるのは、生活費が5万円増えるごとに、働く収入も5万円増やす必要があるということです。月15万円の生活なら月5万円の副業、月20万円の生活なら月10万円のパートが目安です。生活費を抑えることが、働く量を減らす一番の近道です。
3,000万円+月5万円の副業収入の場合
月5万円の副業収入は、週末や平日の夜に数時間働くイメージです。たとえば35歳・年収550万円・独身で、月15万円で生活する場合を考えます。資産3,000万円から月10万円分をまかない、副業で月5万円を稼げば、月15万円の生活が成り立ちます。副業の収入は安定しない場合もあるため、月5万円を確実に稼げる仕事かどうか、事前に試しておくことが大切です。
3,000万円+月10万円のパート収入の場合
月10万円のパート収入は、週3日程度のパートがイメージしやすいでしょう。夫婦で月20万円の生活をする場合も、同じ計算になります。資産3,000万円から月10万円分をまかない、パートで月10万円を稼げば、月20万円の生活が成り立ちます。パートで働くことで社会保険に加入できる場合もあり、バリスタFIREに近い働き方です。ただし、パートの時給や勤務日数によって収入は変わるため、具体的な求人で確認することが大切です。
モデルケースを深掘りする:35歳・年収550万円・独身、月15万円で暮らす場合
仮定のシミュレーションとして、35歳・年収550万円・独身で、月15万円で生活する場合をもう少し具体的に見てみましょう。月15万円の内訳の一例は、家賃6万円、食費3万円、光熱費・通信費2万円、交通費・日用品1.5万円、交際費・趣味1.5万円、その他1万円で、合計15万円です。
このケースでは、資産3,000万円から月10万円分をまかない、副業で月5万円を稼ぎます。副業の働き方の一例として、平日の夜に1〜2時間、週末にまとめて数時間働くペースが考えられます。ただし、副業収入は月によって波があるのが普通です。月5万円を稼げた月もあれば、月3万円にとどまる月もあると考え、平均で月5万円になるかどうかを数カ月かけて確かめることが大切です。
モデルケースを深掘りする:夫婦で月20万円で暮らす場合
夫婦2人で月20万円で暮らす場合の内訳の一例は、家賃8万円、食費5万円、光熱費・通信費2.5万円、交通費・日用品2万円、交際費・趣味1.5万円、その他1万円で、合計20万円です。資産3,000万円から月10万円分をまかない、残りの月10万円を働いて補います。
月10万円を働いて補う方法の一例として、週3日程度のパートがあります。時給1,200円と仮定すれば、月約80時間の勤務で月9.6万円程度になり、月10万円に近い水準です。週3日・1日6〜7時間程度のイメージです。夫婦2人で分担すれば、1人あたりの負担は月5万円程度になります。ただし、パートの時給や勤務日数は求人によって大きく違うため、住んでいる地域の実際の求人で確認してください。
3,000万円サイドFIREの条件:3つの現実
条件1:生活費を月15万〜20万円に抑えられること
3,000万円サイドFIREの前提は、生活費が月15万〜20万円の範囲にあることです。月25万円の生活なら、月15万円働く必要があり、セミリタイアの意味が薄くなります。まずは家賃、食費、通信費などの固定費を見直し、月15万〜20万円で暮らせるかどうかを確認しましょう。夫婦の場合は、2人分の生活費で計算します。
条件2:月5万〜10万円の収入を続けられること
副業やパートの収入は、会社員の給与ほど安定しない場合があります。体調を崩したり、仕事が減ったりすれば、収入は下がります。収入が月5万円から月3万円に減れば、資産の取り崩しが月2万円増えます。年間では24万円、10年では240万円の差になります。収入の見通しは控えめに見積もり、資産に余裕を持たせることが大切です。
条件3:資産3,000万円を守りながら取り崩すこと
3,000万円を年120万円ずつ取り崩す計画は、4%ルールを目安にしたものです。相場が低迷して資産が減れば、取り崩しのペースを調整する必要があります。資産が2,500万円に減れば、年4%では年100万円、月約8.3万円分しかまかなえません。その場合は、働く収入を増やすか、生活費を下げるかの対応が必要です。資産の残高は年に1回程度は確認し、計画と実際の差を把握しましょう。
よくある失敗パターン3つと対策
失敗1:生活費を下げられないまま始めてしまう
月20万円の生活を想定して月10万円働く計画を立てたのに、実際の生活費が月23万円かかっていた、というパターンです。月3万円の不足は、年間では36万円の追加の取り崩しになります。対策は、サイドFIREを始める前に3カ月程度、実際の支出を記録して生活費を把握することです。想定と実際の差を先に知っておくことが、計画のズレを防ぎます。
失敗2:副業収入を満額で見積もってしまう
月5万円の副業収入を前提に生活費を月15万円に設定したのに、実際の副業収入が月3万円にとどまり、月2万円が不足するパターンです。年間では24万円、5年では120万円の差になります。副業収入は、案件の有無や体調によって変動します。対策は、副業収入を控えめに見積もることです。たとえば月5万円を稼げる見込みがあっても、計画上は月3万円で計算しておき、月5万円を稼げた分は余裕として扱います。
失敗3:相場が下がっても同じペースで取り崩してしまう
資産が3,000万円から2,500万円に減ったのに、年120万円の取り崩しを続けてしまうパターンです。年120万円を2,500万円で割ると4.8%になり、4%ルールの目安を超えたペースでの取り崩しになります。対策は、資産が減った時期には生活費を一時的に下げるか、働く収入を一時的に増やすことです。資産の残高と取り崩しのペースは、年に1回は見直しましょう。
暴落したとき、収入が減ったときの備え
3,000万円サイドFIREでは、相場の下落と収入の減少が同時に起きると、生活が苦しくなります。たとえば資産が3,000万円から2,400万円に減り、副業収入も月5万円から月3万円に減った場合を考えます。資産からの取り崩しは月8万円分(2,400万円×4%÷12カ月)になり、働く収入は月3万円で、合計月11万円です。月15万円の生活には月4万円が足りません。
こうした事態に備えて、生活費の6カ月〜1年分を現金で確保しておくことが大切です。月15万円の生活なら、90万〜180万円を現金で持っておく目安です。現金があれば、相場が下がった時期に資産を売らずに済みます。また、生活費を一時的に月15万円から月12万円に下げる、働く量を一時的に増やすといった柔軟な対応も考えておきましょう。
始める前のチェックリスト
- 月の生活費を把握しています
- 3,000万円の資産でまかなえる金額を計算しています
- 副業やパートの収入の目安を決めています
- 生活費の6カ月〜1年分を現金で確保しています
- 社会保険と税金の手続きを確認しています
- 相場が下がったとき、収入が減ったときの対応を考えています
3,000万円に届いていない場合の進め方
3,000万円に届いていない場合でも、サイドFIREへの道筋はあります。たとえば資産1,500万円がある場合、4%ルールの目安では年60万円、月5万円分を資産からまかなえます。月15万円の生活なら、残りの月10万円を働いて補います。資産1,500万円でも、月10万円働けば、月15万円の生活が成り立ちます。
資産が1,000万円の場合は、月約3.3万円分を資産からまかなえ、月15万円の生活には月約11.7万円を働いて補う必要があります。働く収入を月12万円程度見込めるなら、資産1,000万円でも月15万円の生活は成り立ちます。資産が少ないうちは、働く収入の割合が大きくなります。資産を増やしながら、働く量を少しずつ減らしていく進め方が現実的です。
新NISAは年間投資枠360万円、生涯投資枠1,800万円という枠組みの制度です。制度の詳細は変更される可能性があるため、利用する際は最新の公式情報を確認してください。まずは、生活費と働く収入の目安を書き出し、必要な資産を計算してみましょう。
1億円が必要なのはどんな場合か
1億円が必要になるのは、月30万円以上の生活を資産だけでまかなう場合です。月30万円の生活なら、年間360万円×25倍=9,000万円が目安で、月40万円なら年間480万円×25倍=1億2,000万円です。生活費が高いほど、必要な資産は大きくなります。
逆に、月15万円の生活なら完全リタイアでも4,500万円、月10万円なら3,000万円が目安です。1億円という数字は、ゆとりのある生活を完全にリタイアでまかなう場合の目安であり、すべての人に必要な金額ではありません。自分の生活費で計算することが大切です。
よくある質問
Q1. 3,000万円だけで完全リタイアできますか。
月10万円の生活なら、4%ルールの目安では可能です。月15万円の生活なら、月5万円の副業収入が必要です。月20万円の生活なら、月10万円のパート収入が目安です。
Q2. 副業収入がなくなったらどうなりますか。
副業収入がなくなると、資産でまかなう生活費が増えます。月15万円の生活で副業収入がなくなれば、資産だけでまかなう必要があり、3,000万円では月10万円分しかまかなえません。生活費を一時的に下げるか、別の仕事を探すか、資産を取り崩すペースを調整する必要があります。
Q3. 3,000万円に届いていない場合はどうすればよいですか。
資産が1,500万円の場合、月5万円分を資産からまかなえ、月15万円の生活には月10万円を働いて補います。資産が1,000万円の場合は、月約3.3万円分を資産からまかなえ、月15万円の生活には月約11.7万円を働いて補います。資産が少ないうちは働く収入の割合が大きくなりますが、資産を増やしながら働く量を減らしていく進め方が現実的です。
まとめ
3,000万円の資産は、4%ルールの目安では月10万円分の生活費をまかなえます。月15万円で暮らすなら月5万円の副業収入、月20万円で暮らすなら月10万円のパート収入があれば、3,000万円でサイドFIREが可能です。
1億円が必要なのは、月30万円以上の生活を資産だけでまかなう場合です。生活費を月15万〜20万円に抑え、働く収入を組み合わせれば、3,000万円でもFIREに近い暮らしは可能です。まずは、自分の生活費と働く収入の目安を書き出し、必要な資産を計算してみましょう。
あわせて読みたい
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 サイドFIREにおすすめの副業8選|月収目安・始めやすさ・タイプ別ロードマップ
 副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るか
 資産3,000万円でサイドFIREする家計簿・1日・副業収入モデル
 月10万円生活でFIREするにはいくら必要?3,000万円でできるのか検証











