- 4%ルールは生活費×25倍、月20万円なら6000万円、月25万円なら7500万円。
- 4%ルールは米国発の考え方、日本ではインフレや税金、取り崩し期間の長さに注意が必要。
- 取り崩し3%なら必要資産は生活費の約33倍、月20万円なら8000万円。
「4%ルールという言葉をよく聞くけれど、どういう意味なのだろうか」「日本でも通用するのだろうか」。FIREを目指す人の多くが、こうした疑問を持ちます。4%ルールは、資産の年4%を取り崩しながら暮らす、という考え方です。シンプルな計算式で必要資産額の目安が出せるため、FIREの計画の出発点として広く使われています。一方で、4%ルールは米国発の考え方であり、日本でそのまま使うには注意点もあります。この記事では、4%ルールの仕組みと、日本での注意点、3%ルールとの違いを解説します。
4%ルールの仕組みを理解することが、無理のない計画を立てる第一歩です。
4%ルールとは
基本の考え方と計算式
4%ルールとは、リタイアの初年度に資産の4%を取り崩し、その後は物価の上がり方に合わせて取り崩し額を調整しながら暮らす、という考え方です。資産の年4%を取り崩すということは、年間生活費の25倍の資産があれば、資産だけで暮らせる目安になる、ということです。計算式はシンプルです。年間生活費×25倍=必要資産額の目安です。
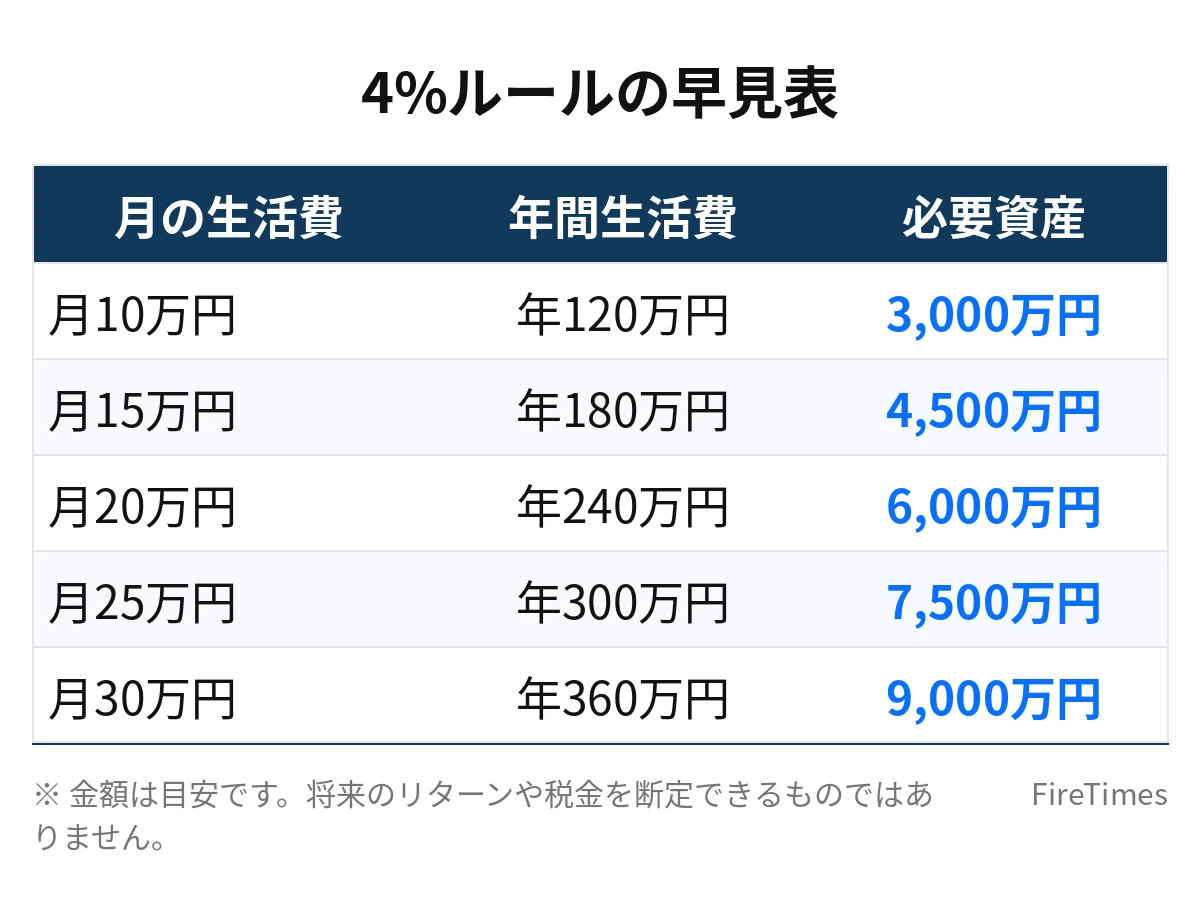
月10万円の生活なら年120万円×25倍=3,000万円、月15万円なら年180万円×25倍=4,500万円、月20万円なら年240万円×25倍=6,000万円、月25万円なら年300万円×25倍=7,500万円、月30万円なら年360万円×25倍=9,000万円が目安です。月5万円の生活費の増加が、必要資産額で1,500万円の増加につながります。生活費の水準を把握することが、目標額を決める第一歩です。
米国発の考え方です
4%ルールは、米国の研究をもとにした考え方です。米国の株式と債券の過去のデータをもとに、30年程度の取り崩しを想定して、資産が底をつきにくい取り崩しの割合として示されました。米国の市場や物価、税制を前提にした考え方ですので、日本でそのまま使うには注意が必要です。米国の過去のデータが、日本の将来にも当てはまるとは限りません。将来のリターンや物価の上がり方は断定できないため、目安として読むことが大切です。
また、4%ルールは、30年程度の取り崩しを想定した考え方として知られています。30〜40代でリタイアする場合、リタイア後の期間が40年以上に及ぶ可能性があります。取り崩しの期間が長くなるほど、資産が底をつく可能性は高まります。40年以上の取り崩しを考える場合は、取り崩しの割合を下げる、副業収入を続ける、といった工夫が考えられます。
4%ルールの早見表
年間生活費と必要資産額の目安を、4%ルールでまとめました。
| 月の生活費 | 年間生活費 | 必要資産額の目安(年間生活費×25倍) |
|---|---|---|
| 月10万円 | 年120万円 | 3,000万円 |
| 月15万円 | 年180万円 | 4,500万円 |
| 月20万円 | 年240万円 | 6,000万円 |
| 月25万円 | 年300万円 | 7,500万円 |
| 月30万円 | 年360万円 | 9,000万円 |
この表のとおり、月20万円の生活なら6,000万円、月30万円なら9,000万円が目安です。ただし、この目安は、資産の運用益や取り崩しの方法によって変わります。税金や社会保険料も、生活費の見積もりに含めることが大切です。
4%ルールの仕組みを詳しく見る
取り崩し額はどう決まるのか
4%ルールでは、リタイアの初年度に資産の4%を取り崩します。資産6,000万円の場合、初年度の取り崩し額は年240万円・月20万円になります。その後は、物価の上がり方に合わせて取り崩し額を調整する、という考え方です。物価が上がれば、取り崩し額も増えます。物価が上がらなければ、取り崩し額は変わりません。取り崩し額を物価に連動させることで、生活水準を保つことを目指します。
ただし、実際の取り崩しでは、市場が大きく下がった年に、普段と同じ額を取り崩すと、資産の減りが早まります。市場が下がった年は、支出を一時的に抑える、数年分の生活費を現金で確保しておく、といった工夫が考えられます。取り崩し額を機械的に決めるのではなく、市場の状況や生活費の変化に合わせて調整することが大切です。
日本では通用しないのか
注意点1:インフレと物価の上がり方
日本で4%ルールを使うときの注意点の一つが、インフレや物価の上がり方です。物価が上がると、同じ生活を続けるために必要なお金も増えます。4%ルールでは、物価の上がり方に合わせて取り崩し額を調整する考え方ですが、物価の上がり方が大きい年が続くと、取り崩し額も大きくなります。物価の上がり方は、将来にわたって断定できないため、余裕のある計画が大切です。
また、日本の物価の上がり方は、米国の物価の上がり方とは異なる場合があります。米国の過去のデータをもとにした4%ルールを、日本の物価の動きにそのまま当てはめることはできません。物価が上がることを見込んで、目安の金額に数年分の生活費を上乗せする、取り崩しの割合を下げる、といった工夫が考えられます。
注意点2:税金と社会保険料
日本で4%ルールを使うときの注意点の一つが、税金と社会保険料です。資産を取り崩すときに、税金がかかる場合があります。投資信託や株式を売却して利益が出た場合、その利益に対して税金がかかります。新NISAのような非課税制度を使えば、運用益が非課税になる場合があります。ただし、制度の枠や条件には上限があります。税金の扱いは、資産の種類や、使う制度によって変わります。
また、会社員を辞めると、国民健康保険料や国民年金保険料を自分で払うことになります。住民税も、前年の所得に応じて請求されます。リタイアした年の支出には、こうした費用が含まれます。生活費の見積もりには、税金や社会保険料も含めることが大切です。税金や社会保険料の金額は、所得や住む自治体によって変わります。リタイア前に、目安の金額を調べ、生活費に加えておくことが大切です。
注意点3:取り崩し期間の長さ
日本で4%ルールを使うときの注意点の一つが、取り崩し期間の長さです。4%ルールは、30年程度の取り崩しを想定した考え方として知られています。30〜40代でリタイアする場合、リタイア後の期間が40年以上に及ぶ可能性があります。取り崩しの期間が長くなるほど、資産が底をつく可能性は高まります。40年以上の取り崩しを考える場合は、目安の金額に余裕を持たせる、取り崩しの割合を3%台に抑える、副業収入を続ける、といった工夫が考えられます。
また、年齢を重ねると、医療費が増える場合があります。介護が必要になる場合も考えられます。そうした将来の支出まで、すべてを資産でまかなうのは難しい場合もあります。公的な制度や、家族で支え合う方法も含めて、長い目で計画を考えることが大切です。目安の金額は「最低ライン」として捉え、余裕分を上乗せする考え方が大切です。
税金や社会保険料も含めて見積もることで、生活費の全体像が見えてきます。
3%ルールとの違い
3%ルールの計算方法
3%ルールとは、資産の年3%を取り崩しながら暮らす、という考え方です。年間生活費の約33倍の資産があれば、資産だけで暮らせる目安になる、ということです。計算式は、年間生活費÷0.03=必要資産額の目安です。月20万円の生活なら年240万円÷0.03=8,000万円、月25万円なら年300万円÷0.03=1億円、月30万円なら年360万円÷0.03=1億2,000万円が目安です。4%ルールと比べると、必要資産額は大きくなります。
3%ルールは、4%ルールよりも取り崩しの割合が小さいため、資産が長持ちしやすくなります。取り崩しの期間が40年以上になる場合や、将来のリターンを低く見積もる場合は、3%ルールが参考になります。ただし、到達までの期間は長くなります。4%ルールと3%ルールのどちらを選ぶかは、ご自身の状況や、余裕の考え方によって変わります。
4%ルールと3%ルールの比較表
4%ルールと3%ルールの必要資産額の目安を比べました。
| 月の生活費 | 年間生活費 | 4%ルールの目安(×25倍) | 3%ルールの目安(÷0.03) |
|---|---|---|---|
| 月15万円 | 年180万円 | 4,500万円 | 6,000万円 |
| 月20万円 | 年240万円 | 6,000万円 | 8,000万円 |
| 月25万円 | 年300万円 | 7,500万円 | 1億円 |
| 月30万円 | 年360万円 | 9,000万円 | 1億2,000万円 |
この表のとおり、月20万円の生活なら、4%ルールでは6,000万円、3%ルールでは8,000万円が目安です。差は2,000万円です。月30万円の生活なら、4%ルールでは9,000万円、3%ルールでは1億2,000万円が目安です。差は3,000万円です。取り崩しの割合を1%下げるだけで、必要資産額は大きく増えます。余裕のある計画を目指す場合は、3%ルールが参考になります。
4%ルールを使うときの進め方
1. 生活費を把握し、目標額を決める
まず、現在の月の生活費を把握します。家賃、食費、光熱費、通信費、娯楽費を分けて記録し、「リタイア後も続けたい生活費」を決めます。その年間額に25を掛けたものが、4%ルールでの目標資産額の目安です。目標が6,000万円なのか、7,500万円なのかで、毎月の投資額や到達時期のイメージは大きく変わります。生活費の内訳を把握することが、計画の出発点です。
2. 税金や社会保険料を含めて見積もる
生活費の見積もりには、税金や社会保険料も含めることが大切です。国民健康保険料や国民年金保険料、住民税の目安を調べ、生活費に加えます。資産を取り崩すときの税金についても、使う制度や資産の種類によって変わります。新NISAのような非課税制度を活用する場合は、制度の枠や条件を確認することが大切です。税金や社会保険料を含めて見積もることで、生活費の全体像が見えてきます。
3. 取り崩しの割合に余裕を持たせる
4%ルールを目安にしつつ、取り崩しの割合に余裕を持たせることが大切です。取り崩しの割合を3%台に抑える、副業収入を続ける、数年分の生活費を現金で確保しておく、といった工夫が考えられます。副業で月5万円の収入があれば、年間60万円×25倍=1,500万円分、必要資産額が下がる目安です。副業収入を続ける働き方は、サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】として知られています。余裕のある計画が、長く続くリタイア生活につながります。
取り崩しの割合に余裕を持たせることで、長く続くリタイア生活に備えることができます。
4%ルールのチェックリストとよくある質問
始める前のチェックリスト
- リタイア後の生活費を、月額で把握しています
- 目標額を、生活水準ごとに分けて考えています
- 税金と社会保険料を、生活費の見積もりに含めています
- 取り崩しの期間が40年以上になる場合、余裕のある計画を考えています
- 数年分の生活費を現金で確保する計画があります
よくある質問
Q1. 4%ルールは日本でも通用しますか。
目安としては使えますが、米国発の考え方ですので、日本でそのまま使うには注意が必要です。インフレや税金、取り崩し期間の長さを考えることが大切です。取り崩しの割合を下げる、副業収入を続ける、といった余裕のある計画が大切です。
Q2. 3%ルールと4%ルールのどちらがよいですか。
リタイア後の期間や、副業収入の有無によって変わります。期間が長く、副業収入がない場合は、3%ルールが参考になります。期間が30年程度で、副業収入を続ける場合は、4%ルールが目安になります。取り崩しの割合を3.5%にする考え方もあります。
Q3. 4%ルールで取り崩すと、資産は本当に底をつきませんか。
将来のリターンや物価の上がり方は断定できないため、資産が底をつかないと断言することはできません。市場が大きく下がった年に、普段と同じ額を取り崩すと、資産の減りが早まります。数年分の生活費を現金で確保し、支出を柔軟に調整することが大切です。
4%ルールを目安にしつつ、ご自身の家族に合った余裕のある計画を立てることが大切です。
まとめ
4%ルールとは、年間生活費の25倍の資産を用意し、年4%を取り崩しながら暮らす、という考え方です。月20万円の生活なら6,000万円、月25万円なら7,500万円、月30万円なら9,000万円が目安です。4%ルールは米国発の考え方であり、日本で使うときは、インフレや税金、取り崩し期間の長さに注意が必要です。
取り崩しの割合を3%にすると、必要資産額は年間生活費の約33倍になります。月20万円の生活なら8,000万円、月30万円なら1億2,000万円が目安です。4%ルールよりも余裕のある計画になりますが、到達までの期間は長くなります。4%ルールを目安にしつつ、税金や社会保険料も含めて見積もり、余裕のある計画を立ててみてください。
| 月の生活費 | 年間生活費 | 4%ルールの目安 | 3%ルールの目安 |
|---|---|---|---|
| 月15万円 | 年180万円 | 4,500万円 | 6,000万円 |
| 月20万円 | 年240万円 | 6,000万円 | 8,000万円 |
| 月25万円 | 年300万円 | 7,500万円 | 1億円 |
| 月30万円 | 年360万円 | 9,000万円 | 1億2,000万円 |
あわせて読みたい
 4%ルールで取り崩しシミュレーション|資産3,000万・5,000万・1億円
 【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説
 FIREの取り崩し戦略とは|バケツ戦略と現金クッションは何年分必要か
 FIRE後の暴落対策|シーケンスリスクの意味と取り崩し初期の対処法
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。