- 新NISAは2,821万口座、iDeCoは363万人と利用が広がっています。
- 年代別では50歳代のNISA口座数が最多で、20歳代の加入率は低めです。
- 非課税枠だけでは老後資金はまかなえず、4%ルールで不足額を確認します。
新NISAとiDeCoは、老後資金やFIREのための資産形成で欠かせない制度です。ただ、実際にどの年代の人がどれくらい利用しているのか、数字で確認したことはあるでしょうか。この記事では、金融庁と厚生労働省、国民年金基金連合会の公表データをもとに、年代別の加入率や利用実態を表にまとめます。数字の背景にある年代ごとの違いを読み解き、FIREを目指す人が非課税枠をどう使えばよいのかを考えます。
新NISAの利用実態:口座数と買付額
口座数は2,821万口座、買付額は累計71.4兆円です
金融庁の「NISA口座の利用状況調査(2025年12月末時点)」によりますと、NISAの口座数は2,821万口座、買付額は累計71.4兆円です。2024年12月末時点の2,559万口座、52.7兆円から、口座数は262万口座、買付額は18.7兆円増えました。日本証券業協会の「新NISA白書2025」によりますと、増加率は口座数で10.2%、買付額で35.6%です。
政府は2027年12月末までにNISA口座数を3,400万口座、買付額を56兆円にする目標を掲げています。買付額の目標は2025年12月末時点で達成しています。口座数の目標までは、あと579万口座の増加が必要です。
なお、金融庁が2026年10月2日に公表した2026年6月末時点の調査では、口座数は3,048万口座、累計買付額は85兆円まで増えています。利用の広がりは2026年に入っても続いています。
年代別のNISA口座数:50歳代が最多の553万口座です
年代別のNISA口座数は、次の表のとおりです。
| 年代 | 口座数 | 構成比 |
|---|---|---|
| 10歳代 | 13万口座 | 0.5% |
| 20歳代 | 337万口座 | 11.9% |
| 30歳代 | 495万口座 | 17.5% |
| 40歳代 | 538万口座 | 19.1% |
| 50歳代 | 553万口座 | 19.6% |
| 60歳代 | 418万口座 | 14.8% |
| 70歳代 | 308万口座 | 10.9% |
| 80歳代以上 | 159万口座 | 5.6% |
| 合計 | 2,821万口座 | 100% |
出典:金融庁「NISA口座の利用状況調査(2025年12月末時点)」をもとに作成しました。口座数は万口座未満を四捨五入していますので、合計と内訳が一致しない場合があります。構成比は端数処理の関係で、合計が100%にならない場合があります。
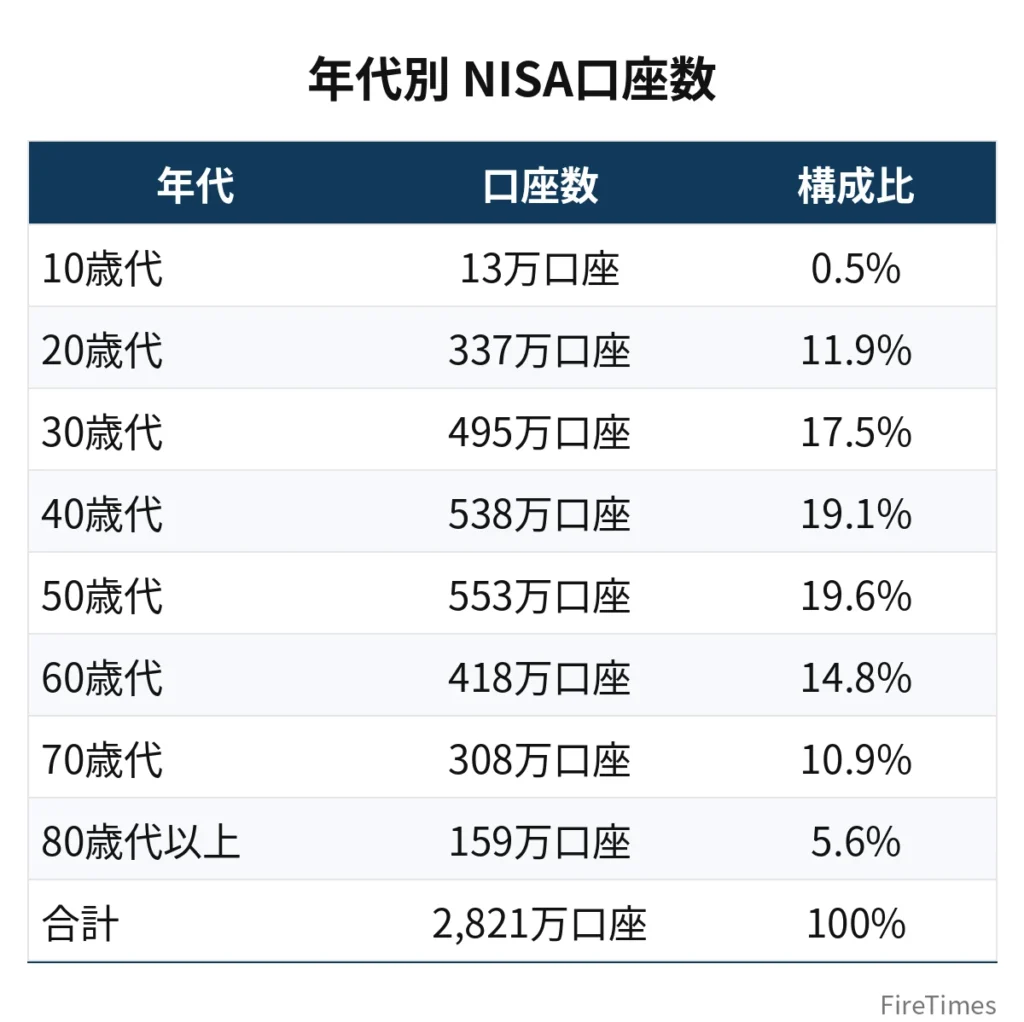
口座数が最も多いのは50歳代の553万口座で、次いで40歳代の538万口座、30歳代の495万口座です。40歳代と50歳代を合わせますと1,091万口座になり、全体の38.7%を占めます。一方で、10歳代から30歳代までを合わせますと845万口座で、全体の30.0%です。60歳代以上は884万口座で、全体の31.4%です。
総人口に占める口座保有率を見ますと、年代による違いがさらに分かります。大和総研の分析(金融庁の調査結果をもとにした試算)によりますと、総人口に占める口座保有率は30歳代で37.8%と最も高く、20歳代は26.4%です。30歳代では10人に4人近くがNISA口座を持ち、20歳代でも4人に1人が持つ計算になります。
ただし、口座を持っていることと、実際に買付をしていることは別です。20歳代では、買付を行った人の割合は総人口の17.1%にとどまります。口座を持ちながら買付をしていない人が一定数いることが分かります。
買付額の内訳:投資信託が63.1%を占めます
2014年から2025年までの累計の買付額を商品別に見ますと、投資信託が最も多くなっています。
| 商品 | 買付額 | 構成比 |
|---|---|---|
| 上場株式 | 24.1兆円 | 33.8% |
| 投資信託 | 45.1兆円 | 63.1% |
| ETF | 1.8兆円 | 2.5% |
| REIT | 0.4兆円 | 0.5% |
| 合計 | 71.4兆円 | 100% |
出典:金融庁「NISA口座の利用状況調査(2025年12月末時点)」をもとに作成しました。構成比は端数処理の関係で、合計が100%にならない場合があります。
投資信託の買付額は45.1兆円で、全体の63.1%を占めます。上場株式は24.1兆円で33.8%、ETFは1.8兆円で2.5%、REITは0.4兆円で0.5%です。投資信託が中心になっているのは、つみたて投資枠では投資信託だけが対象になっていることや、分散投資を手軽に始められることが背景にあります。
枠別の買付額は、次の表のとおりです。
| 枠 | 買付額 | 構成比 |
|---|---|---|
| 成長投資枠 | 55.6兆円 | 77.9% |
| つみたて投資枠 | 15.8兆円 | 22.1% |
| 合計 | 71.4兆円 | 100% |
出典:金融庁「NISA口座の利用状況調査(2025年12月末時点)」をもとに作成しました。
成長投資枠の買付額は55.6兆円で全体の77.9%、つみたて投資枠は15.8兆円で22.1%です。新NISAの年間投資枠は成長投資枠が240万円、つみたて投資枠が120万円、合計360万円です。生涯投資枠は1,800万円で、成長投資枠が1,200万円、つみたて投資枠が600万円です。
年代別の買付額:口座数以上に40・50歳代へ偏ります
2025年の利用枠での買付額を年代別に見ますと、口座数の構成比よりも40歳代と50歳代への偏りが大きくなります。
| 年代 | 買付額の構成比 |
|---|---|
| 10歳代 | 0.2% |
| 20歳代 | 6.5% |
| 30歳代 | 17.2% |
| 40歳代 | 20.7% |
| 50歳代 | 21.8% |
| 60歳代 | 18.2% |
| 70歳代 | 11.6% |
| 80歳代以上 | 3.8% |
| 合計 | 100% |
出典:金融庁「NISA口座の利用状況調査(2025年6月末時点)」をもとに作成しました。2025年の利用枠で買付があった金額の年代別比率です。
20歳代は口座数の構成比が11.9%ですが、買付額の構成比は6.5%にとどまります。口座を持っていても、買付額が小さい人が多いことが分かります。一方で、50歳代は口座数の構成比が19.6%に対し、買付額の構成比は21.8%です。40歳代と50歳代を合わせますと、買付額の42.5%を占めます。収入が多く、余裕資金を投資に回しやすい年代ほど、買付額が大きくなります。
年間投資枠をほぼ使い切る人は少数派です。大和総研の分析によりますと、年間買付額が300万円を超える口座の割合は、全年代で5.7%にとどまります。年代別では、40〜50歳代が7.5%前後で最も高くなっています。年間投資枠360万円を埋めている人は、どの年代でも1割に満たないことが分かります。
口座当たりの買付額は約253万円です(参考値)
累計買付額71.4兆円を口座数2,821万口座で割りますと、1口座当たり約253万円になります。ただし、この数字は累計の買付額を口座数で割った単純計算で、時価残高ではありません。買付額には売却した分の金額も含まれますので、現在の平均残高とは意味が異なります。年代別の平均残高は、金融庁の公表資料には掲載がありませんので、未確認です。
iDeCoの利用実態:加入者数と年代構成
加入者数は363.1万人、5年で約1.9倍に増えました
厚生労働省の資料(国民年金基金連合会調べ)によりますと、iDeCoの加入者数は2025年3月末時点で363.1万人です。2017年1月に加入対象者が拡大して以降、会社員や公務員を中心に増え続けています。
| 年度末 | 加入者数 |
|---|---|
| 2020年度末 | 193.9万人 |
| 2021年度末 | 238.8万人 |
| 2022年度末 | 290.0万人 |
| 2023年度末 | 328.5万人 |
| 2024年度末 | 363.1万人 |
出典:厚生労働省「確定拠出年金制度の現状等」(国民年金基金連合会調べ)をもとに作成しました。
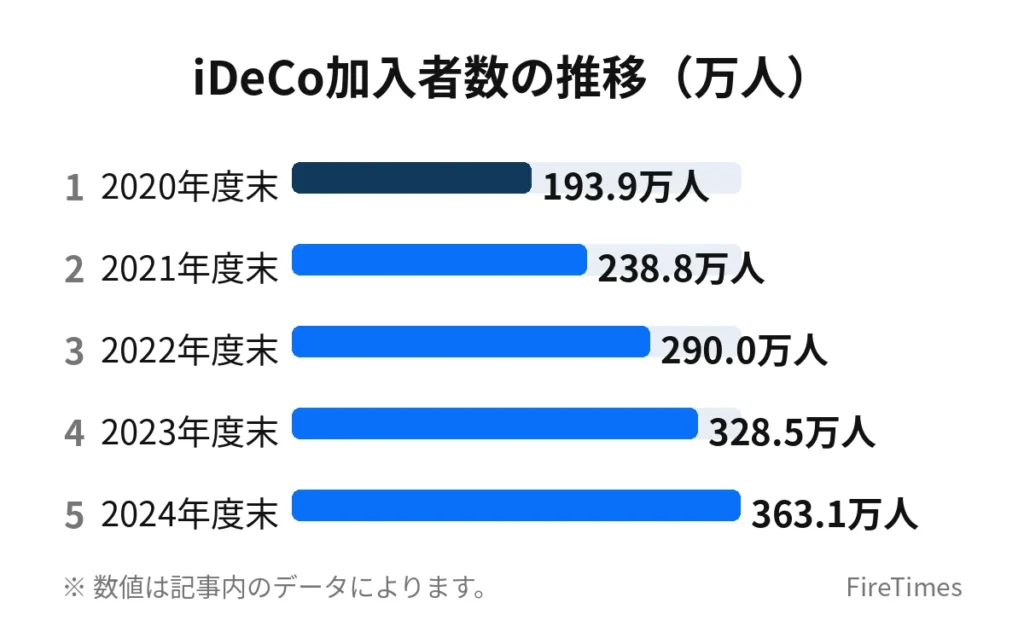
2020年度末の193.9万人から2024年度末の363.1万人まで、5年間で169.2万人増え、約1.9倍になりました。なお、iDeCo公式サイトによりますと、2025年9月時点の現存加入者数は約375.6万人です。2025年3月末から半年で約12.5万人増えています。
年代構成:40歳代と50歳代で約7割を占めます
iDeCoの加入者の年齢構成は、次の表のとおりです。
| 年代 | 構成比 | 推計加入者数 |
|---|---|---|
| 20歳代 | 4.9% | 約18万人 |
| 30歳代 | 20.2% | 約73万人 |
| 40歳代 | 32.6% | 約118万人 |
| 50歳代 | 36.4% | 約132万人 |
| 60歳代 | 5.9% | 約21万人 |
| 合計 | 100% | 363.1万人 |
出典:厚生労働省「確定拠出年金制度の現状等」(国民年金基金連合会調べ、2025年3月末現在)をもとに作成しました。推計加入者数は、加入者数363.1万人に構成比を掛けて計算した概数です。
40歳代の32.6%と50歳代の36.4%を合わせますと69.0%になり、加入者の約7割が40歳代と50歳代です。20歳代は4.9%と少なく、NISAの20歳代の構成比11.9%と比べても低くなっています。iDeCoは60歳まで引き出せない制度ですので、若い世代には始めにくい面があります。一方で、50歳代の構成比は36.4%と最も高く、老後資金の準備が現実味を帯びる年代で利用が進んでいます。60歳代以上の加入者数は約21.5万人です。
加入者の内訳:会社員・公務員が85.2%です
iDeCoの加入者を被保険者の種別で見ますと、次のとおりです。
| 種別 | 割合 |
|---|---|
| 第1号加入者(自営業者など) | 10.4% |
| 第2号加入者(会社員・公務員など) | 85.2% |
| 第3号加入者(専業主婦・主夫など) | 4.1% |
| 第4号加入者(国民年金の任意加入被保険者) | 0.3% |
出典:厚生労働省「確定拠出年金制度の現状等」(国民年金基金連合会調べ、2025年3月末現在)をもとに作成しました。
第2号加入者の会社員と公務員が85.2%と大半を占めます。第1号加入者の自営業者は10.4%、第3号加入者は4.1%です。iDeCoは会社員と公務員を中心に広がっている制度です。
平均掛金額は月16,655円です
国民年金基金連合会の「iDeCo(個人型確定拠出年金)の制度の概況」(令和8年3月末現在)によりますと、加入者の平均掛金額は月16,655円です。種別では、第1号加入者が月27,221円、第2号加入者が月15,409円、第3号加入者が月13,983円、第4号加入者が月45,090円です。
第2号加入者の平均掛金額は月15,409円で、拠出限度額の月23,000円(企業年金に加入していない場合)や月20,000円(企業年金に加入している場合)を下回っています。限度額いっぱいまで拠出している人ばかりではないことが分かります。なお、2026年12月から拠出限度額の引き上げが予定されており、今後の平均掛金額の変化にも注目が集まります。
iDeCoの平均残高:年代別は未確認です
厚生労働省の資料によりますと、iDeCoの資産額は約5.2兆円です。加入者363.1万人で割りますと、1人当たり約143万円になる単純計算です。ただし、この数字は資産総額を加入者数で割った参考値で、公表された平均残高ではありません。運用指図者(掛金の拠出をせずに資産の運用の指図だけを行う人)は約101万人で、資産額は約1.9兆円です。年代別の平均残高は、公表資料に掲載がありませんので、未確認です。
新NISAとiDeCoの年代別の違いを読み解く
新NISAとiDeCoの年代別の利用実態を比べますと、はっきりした違いが見えてきます。
まず、NISAは20歳代と30歳代の利用が広がっている一方で、iDeCoは40歳代と50歳代が中心です。NISAの20歳代の構成比は11.9%ですが、iDeCoの20歳代の構成比は4.9%です。NISAはいつでも売却できる柔軟さがありますが、iDeCoは原則として60歳まで引き出せません。若い世代は住宅資金や教育資金など、60歳より前に使うお金が必要になる可能性がありますので、資金拘束の長いiDeCoを選びにくい面があります。
次に、40歳代と50歳代は老後までの期間が短くなり、iDeCoの節税効果を生かしやすい年代です。iDeCoの掛金は全額が所得控除の対象になります。所得が高い年代ほど、所得控除の効果が大きくなります。老後資金の準備が現実味を帯びる年代で、iDeCoの利用が進むのは自然な流れです。
また、20歳代のNISA口座保有率は26.4%まで広がっていますが、買付まで進んでいない人もいます。口座を開いたあと、買付まで進んでいない人がいることが分かります。少額から積立を始めることが、利用を続けるきっかけになります。月1万円の積立でも、続けることで資産形成の土台ができます。
FIREとの関係:非課税枠で老後資金はどこまでまかなえるか
4%ルールで見る必要資産額の目安です
FIREを目指す場合、非課税枠だけで老後資金をまかなえるのかを確認することが大切です。4%ルールでは、年間生活費の25倍の資産を用意し、年4%を取り崩しながら暮らす考え方です。
| 月の生活費 | 年間生活費 | 必要資産額の目安(年間生活費×25倍) |
|---|---|---|
| 月10万円 | 年120万円 | 3,000万円 |
| 月15万円 | 年180万円 | 4,500万円 |
| 月20万円 | 年240万円 | 6,000万円 |
| 月25万円 | 年300万円 | 7,500万円 |
| 月30万円 | 年360万円 | 9,000万円 |
月20万円の生活を資産だけでまかなうには6,000万円、月15万円の生活でも4,500万円が目安になります。非課税枠の金額と比べることで、不足額の大きさが分かります。
新NISAの1,800万円枠だけでは月6万円分の生活費に相当します
新NISAの生涯投資枠は1,800万円です。1,800万円の資産を年4%で取り崩しますと、年72万円、月6万円になります。月20万円の生活には年240万円が必要ですので、新NISAの枠だけでは月6万円分に相当し、残りの月14万円分はほかの資産で用意する必要があります。月15万円の生活でも、年180万円が必要ですので、新NISAの枠だけでは月6万円分に相当し、月9万円分が不足します。
iDeCoを30年続けた場合の目安です
会社員がiDeCoに月23,000円を30年拠出しますと、掛金の合計は828万円になります。計算式は23,000円×12か月×30年=828万円で、運用益は含みません。828万円の資産を年4%で取り崩しますと、年約33万円、月約2.8万円になります。iDeCoだけでは老後資金のごく一部にしかなりませんが、掛金が全額所得控除の対象になる点が大きな利点です。
枠を組み合わせた場合の不足額です
新NISAの1,800万円とiDeCoの828万円を合わせますと、2,628万円になります。2,628万円の資産を年4%で取り崩しますと、年約105万円、月約8.8万円になります。
| 月の生活費 | 必要資産額の目安 | 非課税枠2,628万円との差額 |
|---|---|---|
| 月10万円 | 3,000万円 | 不足372万円 |
| 月15万円 | 4,500万円 | 不足1,872万円 |
| 月20万円 | 6,000万円 | 不足3,372万円 |
| 月25万円 | 7,500万円 | 不足4,872万円 |
非課税枠をフル活用しても、月15万円の生活で1,872万円、月20万円の生活で3,372万円が不足します。不足分は特定口座での運用や、退職金、公的年金で補う考え方があります。iDeCoは60歳まで引き出せませんので、50歳でFIREする場合は、50歳から60歳までの生活費を新NISAや特定口座で用意する必要があります。年代ごとに使える枠が違う点に注意が必要です。
年代別の始め方・使い方のポイント
20歳代:少額の積立から始めることが大切です
20歳代はNISAの口座保有率が26.4%まで広がっていますが、買付まで進んでいない人もいます。月1万円の積立でも、40年続ければ掛金の合計は480万円になります。計算式は1万円×12か月×40年=480万円で、運用益は含みません。若い年代は運用期間が長いことが強みです。iDeCoは60歳まで引き出せませんので、生活防衛資金を確保したうえで、無理のない金額から始めることが大切です。
30歳代:NISAの利用が最も進んでいる年代です
30歳代のNISA口座保有率は37.8%で、全年代で最も高くなっています。住宅資金や教育資金の準備と並行して資産形成を進める年代です。iDeCoの加入者構成比は20.2%で、40歳代と50歳代より低くなっています。老後資金の準備を始める時期として、新NISAとiDeCoの併用を検討する人が増える年代です。
40歳代:iDeCoの利用が広がる年代です
40歳代はNISAの口座数が538万口座、iDeCoの構成比が32.6%と、両制度の利用が進んでいます。老後までの期間が20年程度になりますので、掛金の所得控除の効果を生かしながら、着実に積み立てることが大切です。年間買付額300万円を超える口座の割合は、40〜50歳代で7.5%前後と、全年代で最も高くなっています。
50歳代:利用が最も多い年代ですが、出口戦略も考えます
50歳代はNISAの口座数が553万口座で最多、iDeCoの構成比も36.4%で最多です。老後資金の準備が最も現実的になる年代です。一方で、60歳以降の取り崩し方や、公的年金の受給開始時期も見据えた計画が必要です。iDeCoは60歳以降に受け取りが始まりますので、受取方法を早めに確認しておくことが大切です。
データの読み方と注意点
この記事の数字を読むときに、注意したいポイントをまとめます。
まず、口座数と加入者数は「人」ではなく「口座」や「加入者」の数です。NISAは1人1口座が原則ですので、口座数はほぼ人数と重なります。iDeCoの加入者数には、運用指図者は含まれません。
次に、買付額は累計の買付金額で、現在の時価残高ではありません。売却した分の金額も含まれますので、現在の平均残高とは意味が異なります。
また、年代別の平均残高は、金融庁と厚生労働省の公表資料には掲載がありませんので、本記事では未確認としています。口座当たり・加入者1人当たりの数字は、公表された総額を人数で割った単純計算の参考値です。
本記事の数字は、取得日2026年11月9日時点の公表資料にもとづきます。最新の数字は金融庁と厚生労働省、国民年金基金連合会の公式サイトで確認できます。
まとめ表
| 項目 | 数字 | 出典・時点 |
|---|---|---|
| 新NISA口座数 | 2,821万口座 | 金融庁、2025年12月末 |
| 新NISA累計買付額 | 71.4兆円 | 金融庁、2025年12月末 |
| NISA口座数(最新) | 3,048万口座 | 金融庁、2026年6月末 |
| NISA口座数が最多の年代 | 50歳代(553万口座) | 金融庁、2025年12月末 |
| 投資信託の買付額の割合 | 63.1% | 金融庁、2014年〜2025年累計 |
| iDeCo加入者数 | 363.1万人 | 厚生労働省・国基連、2025年3月末 |
| iDeCoの年代構成で最多 | 50歳代(36.4%) | 厚生労働省・国基連、2025年3月末 |
| iDeCo平均掛金額 | 月16,655円 | 国基連、令和8年3月末 |
| NISA年代別平均残高 | 未確認 | 公表資料に掲載なし |
| iDeCo年代別平均残高 | 未確認 | 公表資料に掲載なし |
まとめ
新NISAの口座数は2,821万口座、買付額は累計71.4兆円まで広がり、iDeCoの加入者数は363.1万人に達しています。年代別では、NISAもiDeCoも50歳代の利用が最も多く、若い世代ほど利用が少ない傾向があります。20歳代はNISAの口座保有率が26.4%まで広がっていますが、買付まで進んでいない人もいます。
非課税枠をフル活用しても、月15万円の生活には4,500万円、月20万円の生活には6,000万円の資産が目安になり、新NISAとiDeCoの枠だけでは1,872万円から3,372万円が不足します。非課税枠を土台にしつつ、特定口座や退職金、公的年金と組み合わせた計画が大切です。まずは自分の年代の利用実態を確認し、無理のない金額から積立を始めてみてください。
あわせて読みたい
 FIRE×新NISAの使い方|1,800万円枠をフル活用する戦略と注意点
 FIRE×iDeCo活用法|60歳まで引き出せない罠と新NISA併用術新NISA・iDeCo・特定口座の優先順位|FIREを目指す人の出口戦略
 FIREはオルカン vs S&P500どっち?新NISAでの選び方と使い分け
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
 FIREのポートフォリオ設計|株式・債券の比率は年代別にどう変えるか
出典
- 金融庁「NISA口座の利用状況調査(2025年12月末時点)」(2026年7月3日公表)
- 金融庁「NISA口座の利用状況調査(2026年6月末時点)」(2026年10月2日公表)
- 金融庁「NISA口座の利用状況調査(2025年6月末時点)」(2025年9月24日公表)
- 厚生労働省「確定拠出年金制度の現状等」(国民年金基金連合会調べ、2025年3月末現在)
- 国民年金基金連合会「iDeCo(個人型確定拠出年金)の制度の概況」(令和8年3月末現在)
- iDeCo公式サイト「iDeCo(個人型確定拠出年金)の加入者数等について」(2025年9月時点、2025年11月4日掲載)
- 日本証券業協会「新NISA白書2025」(2026年7月29日発刊)
- 大和総研の分析記事(金融庁「NISA口座の利用状況調査(2025年12月末時点)」のデータをもとにした試算)
データ取得日:2026年11月9日
本記事は一般的な情報提供を目的としたものであり、個別の投資助言ではありません。投資判断は自己責任でお願いします。掲載したデータは2026年11月9日に取得した公表資料にもとづくもので、今後更新されることがあります。最新の情報は各公表機関の公式サイトで確認してください。