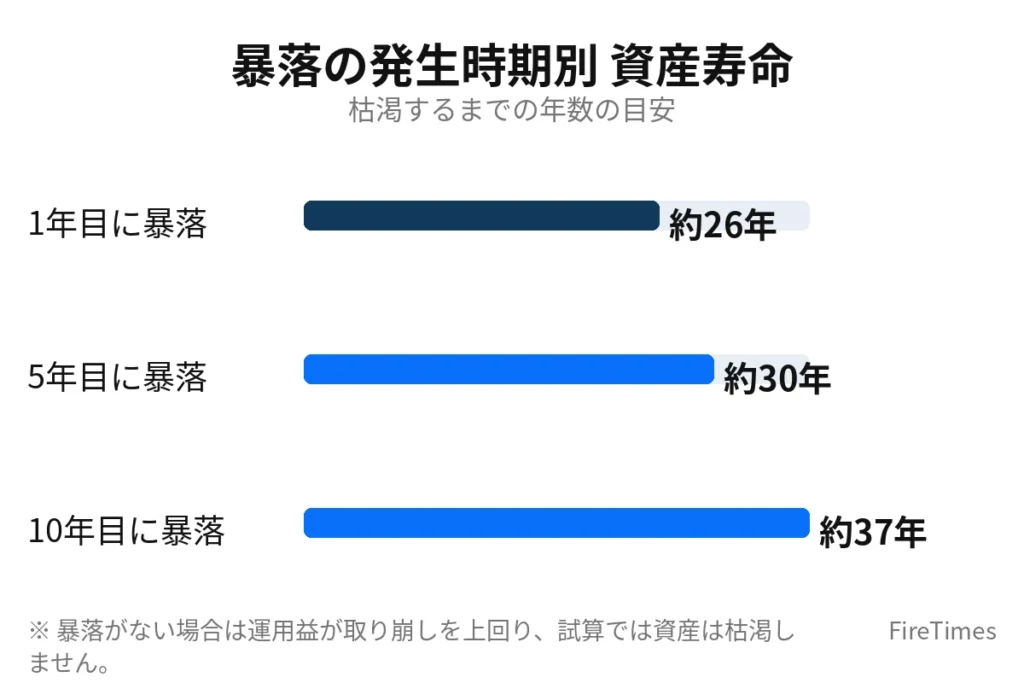
- 暴落が早い時期ほど資産寿命は短くなり、1年目と10年目で約11年差が出ます。
- 暴落なしでは資産は減りませんが、1年目の暴落では27年目に枯渇する試算です。
- 現金クッションと支出の見直しで、初期に安く売らない備えが資産寿命を守ります。
FIREを始めた後に大きな暴落が来る場面は、多くの人が不安に感じるテーマです。ただし、暴落への備えを考えるときに大切な視点は、暴落の大きさだけではありません。同じマイナス40%の暴落でも、FIRE開始から何年目に起きるかによって、資産が何年持つかは大きく変わります。本記事では、資産5,000万円から年180万円を取り崩すというシンプルな条件で、暴落が1年目、5年目、10年目に起きた場合の資産寿命を試算し、数字で比較します。試算の前提と計算方法をすべて開示しますので、ご自身の資産額と取り崩し額に置き換えて確認する手順もあわせて解説します。なお、本記事の数値はすべて仮定に基づく試算です。将来の運用成果を示すものではありません。
試算の前提と計算方法
試算に使う5つの前提
本記事の試算は、以下の前提で統一しています。前提をシンプルにそろえることで、暴落の発生時期という1つの違いが資産寿命にどれだけ影響するかを切り分けて確認できます。
- FIRE開始時の資産は5,000万円です
- 取り崩しは年180万円、月換算で15万円です
- 平常時の運用利回りは年4%です
- 暴落年はマイナス40%とし、その年のみに適用します
- 暴落の翌年以降は年4%に戻る仮定で計算します
暴落の発生時期だけを変えた4つのケースを比較します。暴落なしのケース、1年目に暴落するケース、5年目に暴落するケース、10年目に暴落するケースです。それ以外の条件はすべて同じですので、結果の差は発生時期の差だけから生まれます。
計算式は年初残高に利回りを掛けて取り崩しを引く形です
資産残高は「年初残高×(1+利回り)−180万円」という式で毎年計算します。まず年初の残高にその年の利回りを適用し、そこから年間の取り崩し額180万円を差し引いた金額が、翌年の年初残高になります。
具体例で確認します。暴落なしの場合、1年目は5,000万円×1.04−180万円で5,020万円になります。運用益は200万円で、取り崩しの180万円を上回りますので、資産は少しずつ増える計算です。一方で、1年目に暴落する場合は5,000万円×0.6−180万円で2,820万円になります。同じ1年目でも、利回りの違いだけで残高に2,200万円の差がつきます。この出発点の差が、その後の何十年にもわたって効いてきます。
試算結果|暴落なしでは資産は枯渇しません
まず基準になる暴落なしのケースを確認します。平常時の運用利回りが年4%の場合、資産5,000万円に対する年間の運用益は200万円です。取り崩しは年180万円ですので、運用益が取り崩しを20万円上回り、資産は減らないどころか少しずつ増えていきます。
このペースが続く場合、10年目の残高は5,240万円、20年目は5,596万円、30年目は約6,122万円となり、30年が経過しても資産は枯渇しません。いわゆる4%ルールの考え方に近い構図で、取り崩し率が資産の3.6%(180万円÷5,000万円)に収まっているため、計算上は資産を維持できる水準にあります。
ただし、これは毎年きれいに年4%で運用できた場合の話です。実際の相場は毎年変動し、プラスの年とマイナスの年が不規則に訪れます。問題は、その変動の中でも特に大きなマイナスの年が、いつ訪れるかという点にあります。次の節から、暴落の時期を変えた3つのケースを見ていきます。
年次キャッシュフロー表|節目年の残高を比較します
4つのケースについて、1年目、5年目、10年目、20年目、30年目の資産残高を並べた表が以下です。同じマイナス40%でも、発生時期によって残高の推移が大きく異なる様子を確認できます。
| 年 | 暴落なし | 1年目に暴落 | 5年目に暴落 | 10年目に暴落 |
|---|---|---|---|---|
| 1年目 | 5,020万円 | 2,820万円 | 5,020万円 | 5,020万円 |
| 5年目 | 5,108万円 | 2,535万円 | 2,871万円 | 5,108万円 |
| 10年目 | 5,240万円 | 2,109万円 | 2,518万円 | 2,947万円 |
| 20年目 | 5,596万円 | 961万円 | 1,566万円 | 2,201万円 |
| 30年目 | 6,122万円 | 枯渇 | 157万円 | 1,097万円 |
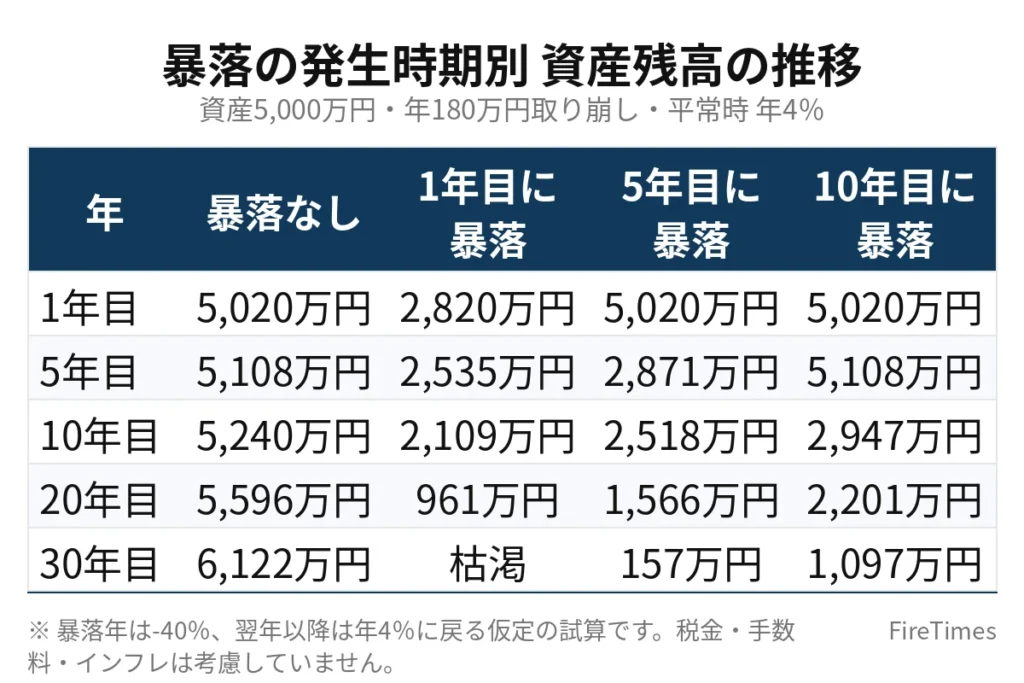
表を読むときのポイントは2つあります。1つ目は、暴落直後の残高は時期によらず2,800万円から2,900万円台に落ち込む点です。1年目の暴落では2,820万円、5年目では2,871万円、10年目では2,947万円と、直後の水準自体には大きな差がありません。2つ目は、その後の回復の差です。10年目のケースは30年目でも1,097万円を残しますが、1年目のケースは30年目を迎える前に枯渇します。
暴落の発生時期で資産寿命はどう変わるか
1年目に暴落した場合|資産寿命は約26年です
1年目にマイナス40%の暴落が起きた場合、1年目の残高は2,820万円まで減ります。その後は年4%の運用に戻る仮定ですが、残高が小さいため運用益も小さくなります。2,820万円に対する年4%の運用益は約113万円で、取り崩しの180万円を下回ります。つまり、運用益だけでは取り崩しをまかなえず、元本を取り崩しながら生活する状態が続きます。
残高の推移は、5年目に2,535万円、10年目に2,109万円、20年目に961万円、25年目に194万円となり、27年目に枯渇します。資産寿命は約26年です。暴落なしでは30年後も6,122万円が残る計算でしたので、初年度の暴落1回で計画は根本から変わります。
5年目に暴落した場合|資産寿命は約30年です
5年目に暴落が起きた場合、暴落直後の5年目の残高は2,871万円です。その後も運用益が取り崩しを下回る状態は続きますが、最初の4年間に資産が減らなかった分、1年目のケースよりは余裕があります。
残高の推移は、10年目に2,518万円、20年目に1,566万円、30年目に157万円となり、31年目に枯渇します。資産寿命は約30年です。1年目のケースと比べると、資産寿命は約4年延びます。暴落が4年遅れるだけで、取り崩しに耐えられる期間がこれだけ変わります。
10年目に暴落した場合|資産寿命は約37年です
10年目に暴落が起きた場合、暴落直後の10年目の残高は2,947万円です。最初の9年間は運用益が取り崩しを上回る状態で資産を維持してきましたので、暴落を受けても残高には一定の厚みがあります。
残高の推移は、20年目に2,201万円、30年目に1,097万円となり、38年目に枯渇します。資産寿命は約37年です。1年目のケースと比べると、資産寿命の差は約11年に広がります。同じマイナス40%、同じ取り崩し額、同じ平常時利回りでも、発生時期が9年違うだけで、資産が持つ期間は約11年変わるという結果です。
なぜ1年目が最も痛いのか|シーケンスリスクを数字で解説します
シーケンスリスクとはリターンの順序が結果を変える現象です
取り崩し期に特有のリスクとして知られるのが、シーケンスリスクです。シーケンスは「順序」という意味で、運用リターンの並び順、特に悪いリターンが来る順番が、最終的な資産寿命を大きく左右する現象を指します。現役期の積立投資では、暴落は安く買える機会として働く面もありますが、取り崩し期では逆に働きます。生活費を引き出しながら資産が目減りする局面では、下がった価格で資産を取り崩すことになり、回復に必要な元本そのものが削られていくためです。
残高が大きい時期のマイナス40%は損失額が最大になります
1年目の暴落が最も痛い理由の1つ目は、暴落が残高の最も大きい時期にかかる点です。FIRE開始直後の残高は5,000万円で、人生の中で運用資産が最も大きい水準にあります。ここにマイナス40%が適用されると、評価額は3,000万円まで減り、取り崩しの180万円を差し引いて2,820万円からの再出発になります。失われる金額の絶対額が大きく、その後のすべての年の計算の出発点が低くなります。
運用益の母数が小さくなり回復が追いつかなくなります
理由の2つ目は、残高が減ることで、その後に得られる運用益の母数自体が小さくなる点です。年4%の運用益は、残高5,000万円なら200万円ですが、残高2,820万円では約113万円にとどまります。取り崩しは年180万円のまま変わりませんので、毎年約67万円ずつ元本が目減りする構造に入ります。
この構造は自己増殖的に悪化します。残高が減るほど翌年の運用益はさらに小さくなり、取り崩しとの差は広がります。実際、1年目のケースでは5年目に2,535万円、10年目に2,109万円と残高が下がり続け、運用益と取り崩しの差を埋める局面は訪れません。一度「運用益が取り崩しを下回る状態」に入ると、利回りの仮定が同じ年4%でも、残高の回復にはつながらない点が、数字から読み取れます。
取り崩し期間が最も長く残っている点も効いてきます
理由の3つ目は、1年目の暴落は、残りの取り崩し期間が最も長い時点で起きる点です。暴落後に耐えなければならない年数は、1年目の暴落ではその後26年以上にわたります。小さくなった残高のまま、180万円ずつの取り崩しを長期間続けるため、残高の減少が累積します。一方で、10年目の暴落では、暴落までの9年間に資産を維持できていたことに加え、残りの取り崩し期間も相対的に短く、公的年金の開始が近づく時期と重なれば、取り崩しへの依存度も下がっていきます。発生時期の差は、残高の差と残り期間の差が重なったものです。
なぜ一般論では足りないのか
暴落対策の一般論は発生時期を区別していません
「暴落が来ても慌てて売らないことが大切です」「長期では相場は回復してきました」といった一般論は、方向性としては理解しやすい説明です。しかし、本記事の試算が示す通り、同じマイナス40%でも1年目なら資産寿命は約26年、10年目なら約37年と、結論は発生時期で大きく変わります。一般論だけでは、自分の計画がどちらのケースに近いのか、暴落後に何年持つのかを判断できません。
大きさではなく時期と残り期間で結論が変わります
資産寿命を決めるのは、暴落の大きさ単独ではありません。暴落が起きた時点の残高、暴落後の運用益と取り崩しのバランス、そして年金開始までを含めた残りの取り崩し期間の組み合わせで決まります。ですので、備えの優先順位も時期によって変わります。開始直後の数年間は資産寿命への感度が最も高い期間ですので、この時期をどう守るかが計画全体の安定性を左右します。逆に、開始から10年が経過した後は、同じ暴落でも影響は相対的に小さくなります。一般論を自分の数字に置き換え、時期別に試算して初めて、必要な備えの量が見えてきます。
時期別の対策|判断表で確認します
暴落が起きた時期によって、最優先で取るべき行動は変わります。以下の判断表は、本記事の試算結果をもとに、時期別の考え方を整理したものです。
| 暴落の時期 | 資産寿命への影響 | 最優先の対策 | 判断のポイント |
|---|---|---|---|
| 1年目 | 約26年まで短縮し、最も影響が大きい時期です | 支出削減と現金クッションで安く売らないことです | 運用益が取り崩しを下回るため、取り崩し額と支出の見直しを急ぎます |
| 5年目 | 約30年で、1年目よりは余裕があります | リバランスと取り崩し率の見直しです | 取り崩し額を月15万円から一時的に下げる選択肢を検討します |
| 10年目 | 約37年で、影響は相対的に小さい時期です | 計画の範囲内かを確認し、過剰に反応しないことです | 残高に回復力があり、年金開始が近づき取り崩し期間が短くなります |
1年目の暴落では安く売らないことが最優先です
FIRE開始直後に暴落が来た場合は、支出削減と現金クッションの活用で「安く売らない」ことが最優先です。下がった価格で投資資産を取り崩すと、回復に必要な口数を手放すことになり、残高の減少が固定されてしまいます。生活費の一部を現金クッションから支出し、固定費を中心に支出を見直すことで、投資資産の取り崩しを最小限に抑える期間を作ります。あわせて、収入の選択肢を早めに検討することも有効です。資産寿命への影響が最も大きい時期ですので、様子見を長引かせず、支出と取り崩しの両面から早めに手を打つ姿勢が求められます。
5年目の暴落ではリバランスと取り崩し率の見直しを行います
5年目前後の暴落では、資産配分のリバランスと取り崩し率の見直しが中心になります。暴落で株式などの比率が下がった資産配分を元の計画に戻す確認を行い、同時に取り崩し額を月15万円から一時的に下げるなど、取り崩しペースの調整を検討します。試算上も、この時期の暴落では資産寿命は約30年と、1年目のケースより余裕があります。焦って計画全体を作り直すのではなく、取り崩し額の微調整と配分の維持で、残高の減少ペースを緩める対応が現実的です。
10年目の暴落では過剰に反応しないことが大切です
10年目以降の暴落は、試算上は資産寿命が約37年と、影響が相対的に小さい領域です。残高が回復力を持っていることに加え、公的年金の開始が近づいて取り崩し期間が短くなるため、大きく計画を変える必要性は下がります。この時期に過剰に反応し、資産配分を大きく守りに傾けたり、取り崩しを極端に絞ったりすると、かえって生活の質や長期の成長力を損なう可能性があります。まずは試算に照らして計画の範囲内かを確認し、範囲内なら従来の方針を維持する判断が合理的です。
自分の場合はどうなるかを確認する手順
手順1|自分の資産額と年間取り崩し額を書き出します
最初に、現在の金融資産の合計額と、年間の取り崩し予定額を書き出します。本記事の試算では資産5,000万円、取り崩し年180万円でしたが、この2つの数字をご自身の値に置き換えるだけで、同じ枠組みで計算できます。あわせて、取り崩し率も確認します。取り崩し額を資産額で割った値が4%を超えている場合は、平常時でも運用益だけでは取り崩しをまかないにくい計画ですので、特に初期の暴落への感度が高くなります。
手順2|同じ計算式で3つの時期を試算します
次に、「年初残高×(1+利回り)−取り崩し額」の式を使い、表計算ソフトなどで1年ずつ計算を進めます。平常時の利回りは年4%、暴落年はマイナス40%とし、暴落の位置を1年目、5年目、10年目に置いた3パターンを作ります。残高がマイナスになる年が資産の枯渇年ですので、3パターンの枯渇年を比べれば、ご自身の計画でも時期によってどれだけ差が出るかを確認できます。
手順3|現金クッションが何年分あるかを確認します
試算とあわせて、現金クッションの厚みを確認します。生活費をまかなう現金や預金が、年間取り崩し額の何年分あるかを計算します。たとえば年180万円の取り崩しに対して現金が360万円あれば2年分です。暴落直後の数年間に投資資産を取り崩さずに済む期間がどれだけあるかが、初期のシーケンスリスクへの実質的な防御力になります。クッションが1年分に満たない場合は、FIRE開始前の数年間が最も守るべき期間にあたりますので、開始時期の調整やクッションの積み増しを検討する材料になります。
手順4|年金開始までの年数と重ねて判断します
最後に、公的年金の開始年齢までの年数を試算に重ねます。取り崩しだけで生活する期間が何年続くのか、その途中のどの位置で暴落が来ると最も厳しくなるのかを把握します。年金が始まれば取り崩し額を減らせる計画の場合は、暴落の影響を受ける実質的な期間は試算より短くなります。逆に、年金開始まで20年以上ある場合は、初期の暴落が資産寿命に与える影響が大きくなりますので、支出の柔軟性と現金クッションの確保を優先する判断につながります。
試算の限界と注意点
本記事の数値は、仮定に基づく試算です。実際の相場は毎年変動し、年4%で安定して推移することはありませんし、マイナス40%の暴落の翌年に必ず回復が始まる保証もありません。暴落が複数回起きる場合や、下落と低迷が長く続く場合は、本記事の試算より資産寿命が短くなる可能性があります。
また、本記事の試算では税金、手数料、インフレを考慮していません。取り崩し時の税負担や運用コストがかかる分、実際の残高は試算を下回る方向に働きますし、インフレが進めば年180万円という取り崩し額自体も実質的な意味が変わります。試算は「暴落の時期でどれだけ差が出るか」という構造を理解するための道具として使い、具体的な金額の将来予測として受け取らない姿勢が大切です。
まとめ
同じマイナス40%の暴落でも、FIRE開始から1年目に起きれば資産寿命は約26年、5年目なら約30年、10年目なら約37年と、約11年の差が出る試算になりました。差を生む要因は、残高が大きい時期に大きな下落がかかること、運用益の母数が小さくなって回復が追いつかなくなること、そして残りの取り崩し期間の長さです。暴落への備えは、大きさへの心構えだけでなく、時期別の数字で準備しておくことが重要です。まずはご自身の資産額と取り崩し額で同じ計算を行い、現金クッションが何年分あるかを確認することから始めてみてください。
あわせて読みたい
 FIRE後の暴落対策|シーケンスリスクの意味と取り崩し初期の対処法
 副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るか
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
 4%ルールで取り崩しシミュレーション|資産3,000万・5,000万・1億円
 FIREの取り崩し戦略とは|バケツ戦略と現金クッションは何年分必要か
 FIREの守りの資産とは?債券・金・現金の役割と暴落への備え方を解説
本記事は一般的な情報提供を目的としたものであり、個別の投資助言や特定の金融商品の推奨を行うものではありません。試算は仮定に基づくもので、将来の運用成果を保証するものではありません。投資や資産の取り崩しに関する最終的な判断は、ご自身の責任で行ってください。