- シーケンスリスクは取り崩し初期の下落で資産が想定より早く減るリスクのこと。
- 6000万円で年240万円を取り崩すと初年度30%下落で約3960万円まで減る。
- 対処法は現金クッションの確保、取り崩し額の削減、副業収入など複数の備え。
FIREを達成したあと、最も怖いのが取り崩しの初期に株価が大きく下がることです。これをシーケンスリスクといいます。取り崩しを始めたばかりの時期に暴落が起きると、資産が大きく減り、計画が狂ってしまうことがあります。この記事では、シーケンスリスクの意味、取り崩し初期に株価が下がったとき資産がどう減るか、仮定のシミュレーションや現金クッション、支出調整、副業収入の活用など5つの対処法について解説します。
取り崩し初期の下落は、資産への影響が大きくなります。
シーケンスリスクとは:取り崩しの順番が資産を左右します
シーケンスリスクの意味
シーケンスリスクとは、運用のリターンの順番(シーケンス)によって、取り崩し後の資産額が大きく変わるリスクのことです。同じ平均リターンでも、取り崩しの初期に株価が下がるか、後期に下がるかで、資産の減り方は大きく変わります。
取り崩しをしていない積立の時期は、リターンの順番はあまり問題になりません。株価が下がったときに安く買うことができるためです。しかし、取り崩しを始めたあとは、株価が下がったときに資産を売却しなければならず、資産が大きく減ってしまいます。
なぜ取り崩しの初期が危ないのか
取り崩しの初期に株価が下がると、生活費のために資産を売却しなければならず、資産が減った状態で運用を続けることになります。資産が減った状態では、その後の運用益も小さくなり、資産の回復が遅くなります。
反対に、取り崩しの初期に株価が上がれば、資産は増え、取り崩しを続けても資産は減りにくくなります。取り崩しの初期の値動きが、その後の資産の行方を大きく左右します。
仮定のシミュレーション:取り崩し初期に株価が下がるとどうなるか
シミュレーションの条件
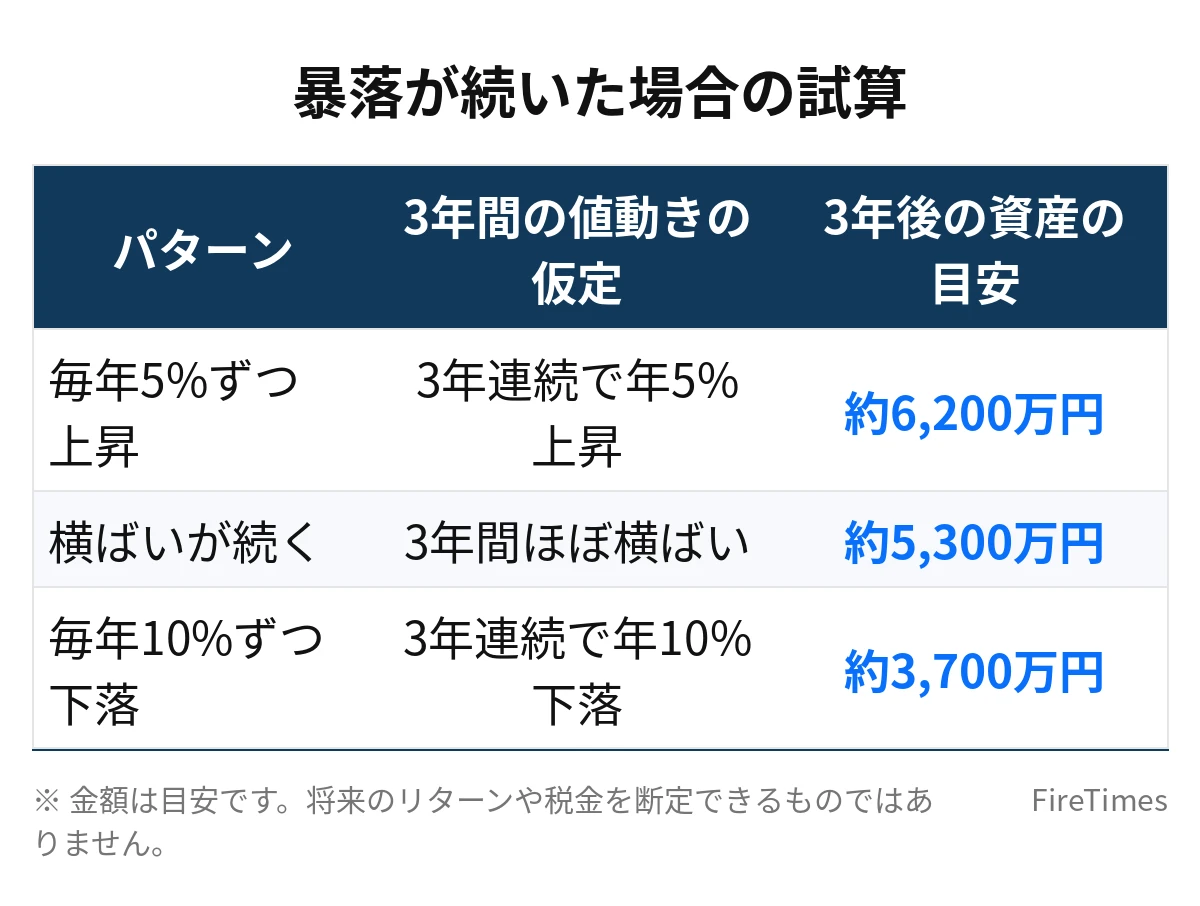
ここからは仮定のシミュレーションです。資産6,000万円でFIREし、月20万円(年間240万円)を取り崩す場合を考えます。取り崩しの初年度に株価が30%下がった場合と、下がらなかった場合を比べます。
| 条件 | 初年度の株価 | 1年後の資産額の目安 | 5年後の資産額の目安 |
|---|---|---|---|
| 株価が下がらない場合 | 変わりません | 約5,760万円 | 約4,800万円 |
| 株価が30%下がる場合 | 30%下がります | 約3,960万円 | 約3,600万円 |
上の表は、運用益を考えない単純計算です。株価が30%下がると、資産6,000万円は4,200万円になり、そこから年間240万円を取り崩すと、1年後の資産額は約3,960万円になります。5年後には約3,600万円まで減る計算です。
シミュレーションから分かること
シミュレーションから分かるのは、取り崩しの初期に株価が下がると、資産の減り方が大きくなることです。株価が下がらなかった場合は、5年後の資産額は約4,800万円ですが、株価が30%下がった場合は、約3,600万円まで減ります。1,200万円もの差が出ます。
この差は、取り崩しの初期に株価が下がったことで、資産が減った状態で運用を続けることになるためです。資産が減った状態では、その後の運用益も小さくなります。
相場の動きを冷静に見守り、取り崩し方を調整します。
シーケンスリスクへの5つの対処法
対処法1:現金クッションを用意する
現金クッションを用意することで、株価が下がったときに、株式を売却せずに生活できます。現金クッションは、生活費の2年から3年分が目安です。月20万円の生活なら、480万円から720万円です。
現金クッションがあれば、株価が下がっても、現金から生活費を使うことができます。株価が回復するまで待つことができるため、資産が大きく減るのを防ぐことができます。
対処法2:支出を調整する
株価が下がったときは、支出を減らすことで、取り崩しの金額を抑えることができます。たとえば、月20万円の生活費を月15万円に減らすと、年間の取り崩し額は240万円から180万円に減ります。
支出を減らす方法は、外食を控える、趣味の支出を減らす、旅行を控える、などです。支出を減らすことで、資産の減りを抑えることができます。
対処法3:副業収入を活用する
副業収入があれば、取り崩しの金額を減らすことができます。たとえば、副業で月10万円の収入があれば、年間の副業収入は120万円になります。月20万円の生活費のうち、副業収入で月10万円をまかない、取り崩しで月10万円をまかなう、という分け方です。
副業収入があると、株価が下がったときに、取り崩しの金額を減らすことができます。FIREのための副業で月10万円稼ぐ方法|会社員が在職中に作るロードマップについては、別の記事で解説しています。
対処法4:取り崩しの金額を減らす
取り崩しの金額を減らすことで、資産の減りを抑えることができます。4%ルールでは、資産額の4%を毎年取り崩すのが目安ですが、株価が下がったときは、取り崩しの割合を3%に減らす方法もあります。
資産6,000万円の場合、年4%の取り崩しは年間240万円、年3%の取り崩しは年間180万円です。取り崩しの金額を減らすことで、資産の減りを抑えることができます。
対処法5:分散投資をする
分散投資をすることで、特定の資産が下がったときの影響を抑えることができます。株式だけでなく、債券や現金にも分散することで、株価が下がったときでも、資産全体の下落を抑えることができます。
分散投資の方法については、FIREのポートフォリオ設計|株式・債券の比率は年代別にどう変えるかも参考になります。
副業収入があると、暴落時の取り崩しを減らせます。
シーケンスリスクに備えるための計画
FIREする前に現金クッションを用意する
FIREする前に、現金クッションを用意しておくことが大切です。FIRE達成後に株価が下がっても、現金クッションがあれば、慌てて売却しなくてすみます。
現金クッションの金額は、生活費の2年から3年分が目安です。FIREする前に、現金クッションを確保しておくことをおすすめします。
取り崩しのルールを決めておく
取り崩しのルールを決めておくことで、株価が下がったときに慌てて判断しなくてすみます。たとえば、株価が20%以上下がったら支出を減らす、株価が30%以上下がったら副業を始める、といったルールです。
ルールを決めておくことで、感情に左右されずに行動することができます。
シーケンスリスクのチェックリストとよくある質問
始める前のチェックリスト
- シーケンスリスクの意味を理解しています
- 現金クッションを生活費の2年から3年分用意しています
- 株価が下がったときの支出調整の方法を決めています
- 副業収入の活用方法を考えています
- 取り崩しのルールを決めています
よくある質問
Q1. シーケンスリスクは避けられますか。
完全に避けることはできません。株価の動きを予測することはできないためです。ただし、現金クッションを用意したり、支出を調整したりすることで、影響を抑えることができます。
Q2. 取り崩しの初期に暴落したらどうすればよいですか。
まずは現金クッションから生活費を使い、株式の売却を控えることが大切です。支出を減らしたり、副業収入を活用したりすることで、取り崩しの金額を抑える方法もあります。
Q3. シーケンスリスクを考えるとFIREは難しいですか。
難しいとは言えません。シーケンスリスクに備えるための対処法はいくつもあります。現金クッションを用意し、支出を調整し、副業収入を活用することで、リスクを抑えることができます。
予測に頼らず、あらかじめ備えを用意しておくことが大切です。
まとめ
| ポイント | 内容 |
|---|---|
| シーケンスリスク | 取り崩しの初期に株価が下がると、資産が大きく減ります |
| シミュレーション | 株価が30%下がると、5年後の資産額は約3,600万円です |
| 対処法1 | 現金クッションを用意します |
| 対処法2 | 支出を調整します |
| 対処法3 | 副業収入を活用します |
| 対処法4 | 取り崩しの金額を減らします |
| 対処法5 | 分散投資をします |
シーケンスリスクは、FIRE後の取り崩しで最も注意すべきリスクの1つです。取り崩しの初期に株価が下がると、資産が大きく減ってしまいます。現金クッションを用意し、支出を調整し、副業収入を活用することで、リスクを抑えることができます。予測に頼らず、あらかじめ備えを用意しておくことが大切です。
あわせて読みたい
 FIREの取り崩し戦略とは|バケツ戦略と現金クッションは何年分必要か
 FIREのポートフォリオ設計|株式・債券の比率は年代別にどう変えるか
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
 FIRE×新NISAの使い方|1,800万円枠をフル活用する戦略と注意点
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。