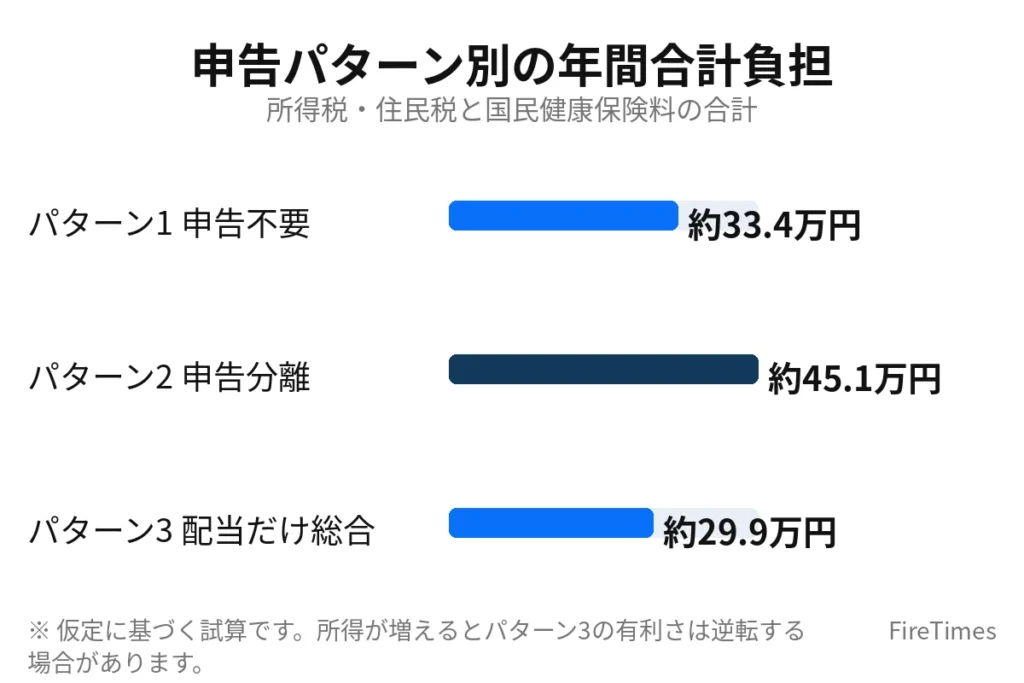
- 申告不要なら国保料は年約5万円で、税金と合わせた負担は年約33.4万円です。
- 全部を申告分離で申告すると国保料が年約16.7万円に増え、負担が重くなります。
- 配当だけ総合課税で申告すれば、試算では年約3.5万円の負担減が見込めます。
FIRE後の生活費を左右する固定費の代表格が、国民健康保険料です。本記事は、既存記事「FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション」の続編・下げる技術編です。前編では仕組みと任意継続との比較を整理しました。本記事では、売却益や配当をどのように申告するかで翌年の国民健康保険料と住民税がどれだけ変わるのかを、試算モデルで解説します。ポイントは税金だけを見ないことです。同じ税額でも、申告した所得が算定に使われますと、翌年の保険料が大きく増える場合があります。逆に、所得が低い年には配当を申告することで税金が戻り、保険料の増加分を上回る場合もあります。本記事の金額はすべて仮定に基づく試算の目安です。最終的には国税庁や自治体の案内で確認をお願いします。
この記事の前提と試算モデル
続編として扱う範囲
前編では、保険料の決まり方と、退職後2年間だけ使える任意継続との違いを解説しました。本記事が扱うのは、国民健康保険に入ったあとの話です。保険料を決める材料になる所得を、申告の選び方と売却のタイミングでどのようにコントロールするのかを整理します。特定口座の源泉徴収を理解し、申告不要、申告分離課税、総合課税の3つを比べることで、無駄な負担を避ける考え方を解説します。
試算モデルの仮定
試算モデルはFIRE後の単身世帯です。特定口座(源泉徴収あり)で年100万円の譲渡益を出し、配当金が年40万円あり、副業の雑所得が年20万円ある年を想定します。譲渡益と配当は特定口座の中で源泉徴収が完結する性質を持ちますので、本来は確定申告をしなくても税金の納付自体は終わります。一方で、副業の雑所得20万円は原則として申告の対象として扱い、今回のモデルでは申告する前提で統一します。
国民健康保険料の計算は、ある自治体の目安として次の仮定を置きます。所得割率は約10%、均等割と平等割の合計は年約5万円、基礎控除は43万円です。計算式は「(算定所得-43万円)×約10%+約5万円」を基本にします。算定所得が43万円以下なら所得割はゼロになり、均等割と平等割の約5万円だけが残る計算です。ここで強調したいのは、この料率と金額はあくまで試算のための仮定という点です。実際の所得割率や均等割額、平等割額、上限額は自治体で大きく異なります。同じ所得でも、住む自治体が変われば保険料が数万円から十数万円単位で変わる場合があります。本記事の数字は計算の考え方を理解するための目安として読んでください。
国民健康保険料は申告した所得で決まります
国民健康保険料は、前年の所得をもとに計算されます。ここでいう所得には、確定申告や住民税申告で申告した譲渡所得や配当所得も含まれます。特定口座(源泉徴収あり)の譲渡益と配当は、申告不要を選べば所得に含めずに済みます。ところが、税金の還付や損益通算などを目的に申告しますと、その金額がそのまま翌年の国民健康保険料と住民税の算定材料になります。つまり、申告の選び方は今年の税金だけの話ではなく、翌年の保険料まで含めた1年単位の負担で判断する必要があります。
この仕組みを知らずに申告しますと、思わぬ形で負担が増えます。数千円の還付を受けるために譲渡益を申告した結果、翌年の保険料が10万円以上増える逆転も起こり得ます。逆に理解していれば、売却する年を分けるといった工夫で負担を抑えられます。次の3パターンで、その金額を試算します。
3パターンの試算結果を先に比べます
3パターンの違いは、譲渡益100万円と配当40万円を申告するかどうか、そして申告する場合に申告分離課税と総合課税のどちらを選ぶかという点に集約されます。副業の雑所得20万円は、どのパターンでも申告する前提です。税率は、譲渡益と配当にかかる源泉徴収税率20.315%を使います。140万円に20.315%を掛けますと約28.4万円になり、これが源泉徴収で納める税金の目安になります。
| 項目 | パターン1 申告不要 | パターン2 全部を申告分離課税 | パターン3 配当だけ総合課税 |
|---|---|---|---|
| 譲渡益100万円の扱い | 申告しません | 申告分離課税で申告します | 申告しません |
| 配当40万円の扱い | 申告しません | 申告分離課税で申告します | 総合課税で申告します |
| 雑所得20万円の扱い | 申告します | 申告します | 申告します |
| 所得税・住民税の目安 | 約28.4万円 | 約28.4万円 | 約23.2万円 |
| 国民健康保険料の算定所得 | 20万円 | 160万円 | 60万円 |
| 国民健康保険料の目安 | 約5万円 | 約16.7万円 | 約6.7万円 |
| 年間の合計負担の目安 | 約33.4万円 | 約45.1万円 | 約29.9万円 |
| パターン1との差 | 基準 | 約11.7万円増えます | 約3.5万円下がります |
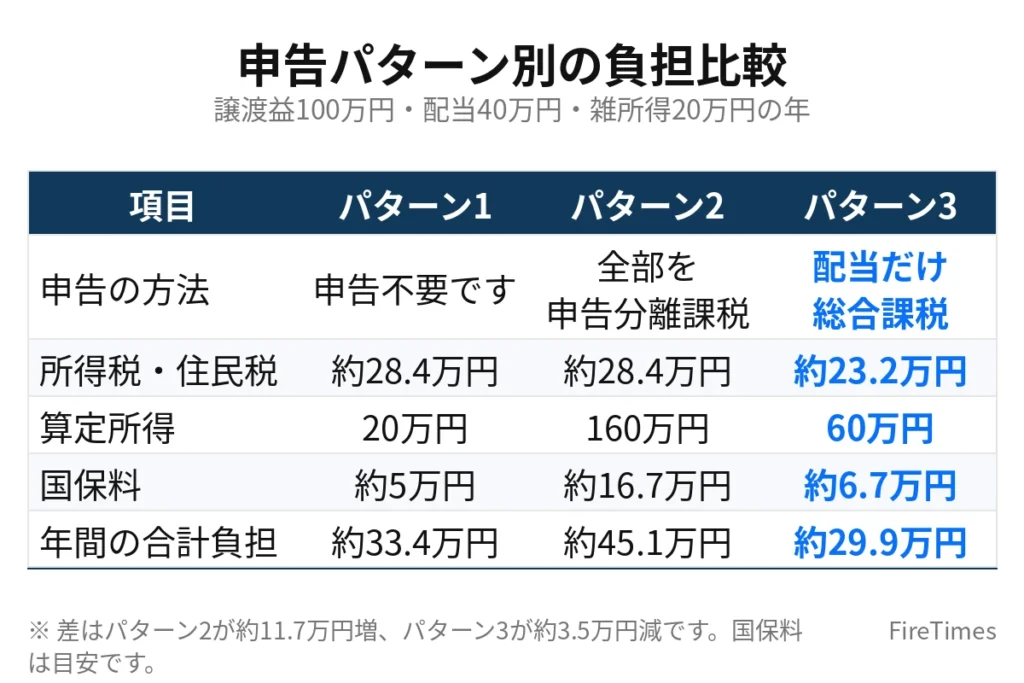
表から分かりますように、パターン1とパターン2では税金自体がほぼ変わりません。それにもかかわらず、合計負担には年約11.7万円の差が出ます。差を作っているのは国民健康保険料です。一方で、パターン3は保険料が少し増えますが、配当にかかる所得税の還付がそれを上回りますので、合計では最も低くなります。ただし、パターン3が有利になるのは所得が低い年に限られます。所得が増えますと総合課税の税率が上がり、結論が逆転しますので、後半の判断表で条件を整理します。なお、パターン3の税金の目安約23.2万円は、配当の源泉所得税が配当控除でほぼ戻る一方で、住民税は配当分が増えることなどを織り込んだ仮定に基づく試算です。細かな金額は申告内容や自治体で変わります。
パターン1 申告不要で源泉徴収のままにする場合
税金は約28.4万円で完結します
パターン1は、譲渡益も配当も申告しない選び方です。特定口座(源泉徴収あり)では、譲渡益100万円と配当40万円の合計140万円に対して20.315%、約28.4万円の税金が源泉徴収され、その時点で課税は完結します。確定申告をしなければ、この金額が増えることも戻ることもありません。副業の雑所得20万円については申告が必要になりますが、基礎控除などの控除を差し引いたあとの課税所得は小さいため、今回のモデルでは追加の税負担は税金の目安の中に含めて整理します。
国民健康保険料は約5万円にとどまります
国民健康保険料の算定所得は、申告した雑所得20万円のみになります。20万円は基礎控除43万円を下回りますので、所得割はゼロです。残るのは均等割と平等割の合計約5万円だけですので、年間の国民健康保険料は約5万円という試算になります。税金約28.4万円と保険料約5万円を合わせた合計は約33.4万円です。申告不要は手続きが最も簡単で、保険料も最低水準にとどまる選び方ですので、FIRE後の所得コントロールの基準点になります。まずはこのパターン1の金額を基準に置き、ほかの選び方が基準より得なのか損なのかを比べる発想が大切です。
パターン2 全部を申告分離課税で申告する場合
税率は変わらないのに保険料だけが増えます
パターン2は、譲渡益100万円と配当40万円の両方を申告分離課税で申告する選び方です。申告分離課税の税率は源泉徴収と同じ20.315%ですので、税金自体は約28.4万円とほぼ変わりません。還付も追加納付もほとんど発生しない申告になります。ところが、申告したことで譲渡所得100万円と配当所得40万円が所得として記録され、雑所得20万円と合わせた算定所得は160万円に膨らみます。
国民健康保険料は「(160万円-43万円)×約10%+約5万円」で計算します。117万円に10%を掛けた約11.7万円に約5万円を加え、年約16.7万円になります。パターン1の約5万円と比べますと、保険料だけで年約11.7万円の増加です。税金約28.4万円と合わせた合計は約45.1万円になり、パターン1との差は年約11.7万円になります。月額に直しますと毎月約1万円の差ですので、FIRE後の生活費への影響は小さくありません。
申告分離課税が有効な場面もあります
申告分離課税そのものが悪いわけではありません。譲渡損失が出た年に申告すれば損益通算ができますし、損失を翌年以降に繰り越すこともできます。問題になるのは、税金のメリットが小さい年にも一律に申告し、保険料の増加分がメリットを上回るケースです。税金の差額と翌年の保険料の差額を並べて、年ごとに判断する姿勢が求められます。
パターン3 配当だけを総合課税で申告する場合
配当控除で所得税が戻る仕組みです
パターン3は、譲渡益は申告不要のままにし、配当40万円だけを総合課税で申告する選び方です。総合課税で配当を申告しますと、配当控除が使えます。配当控除は、所得税では配当所得の10%を税額から差し引ける仕組みです。所得が低い年は、配当にかかる税率そのものが低く、さらに配当控除が効きますので、源泉徴収された配当の所得税は実質ゼロ近くまで戻る場合があります。今回のモデルでは、配当40万円にかかる源泉所得税約6万円相当の多くが還付される想定で試算します。
一方で、住民税は事情が異なります。住民税の配当控除は所得税より小さく、申告した配当分だけ住民税は増える方向に働きます。さらに、国民健康保険料の算定所得には配当40万円が入ります。算定所得は雑所得20万円と配当40万円の合計60万円になり、保険料は「(60万円-43万円)×約10%+約5万円」で年約6.7万円になります。パターン1より約1.7万円増えますが、所得税の還付分がそれを上回りますので、税金と保険料を合わせた合計は約29.9万円となり、パターン1より約3.5万円下がる試算になります。
有利になる条件と逆転する条件
パターン3が有利になるのは、課税所得が低い年に限られます。総合課税では所得が増えるほど所得税率が上がります。課税所得が上がって所得税率の段階が上がりますと、配当控除を使っても源泉徴収の税率20.315%を下回らなくなり、還付どころか追加納付になる場合があります。そこに住民税と国民健康保険料の増加が重なりますと、申告しないほうが得という結論に逆転します。判断の目安を次の表に整理します。金額や税率の段階は制度改正で変わる場合がありますので、あくまで考え方の目安として使ってください。
| 課税所得の目安 | 配当の総合課税の向き不向き | 理由の目安 |
|---|---|---|
| 課税所得が約330万円以下 | 有利になりやすいです | 所得税率が低く、配当控除で源泉所得税が戻りやすいです |
| 課税所得が約330万円超から約695万円 | 慎重な計算が必要です | 税率の上昇で還付が小さくなり、保険料増との綱引きになります |
| 課税所得が約695万円超 | 不利になりやすいです | 総合課税の税率が源泉徴収税率を上回りやすくなります |
| 国民健康保険料が高い自治体 | 不利になりやすいです | 算定所得が増えるほど保険料の増加分が大きくなります |
| 売却益が大きい年 | 譲渡益は申告不要が基本です | 譲渡所得が算定所得に入ると保険料が大きく増えます |
配当の総合課税は毎年同じ答えになる選び方ではありません。その年の売却益、副業収入、控除を見て、年ごとに試算し直す必要があります。FIRE直後は所得が読みにくい年もありますので、申告前に税務署や自治体で確認する姿勢が大切です。
所得を下げる技術を整理します
技術1 売却益を複数年に分散して出します
所得コントロールの基本は、利益を1年に集中させないことです。たとえば、300万円の含み益を1年で売却しますと、その年の譲渡所得が一気に膨らみ、申告が必要な年は算定所得も一気に増えます。同じ300万円でも、100万円ずつ3年に分ければ、1年あたりの所得を小さく抑えられます。基礎控除43万円の範囲や低い税率の範囲にも収まりやすくなります。翌年の保険料と税率の段階を見ながら、年末までにいくら売却するのかを計画に組み込むことが大切です。
技術2 基礎控除の範囲に収める考え方を持ちます
所得割は、算定所得から基礎控除43万円を差し引いた金額にかかります。申告する所得を43万円以下に抑えられれば所得割はゼロになり、保険料は均等割と平等割だけにとどまります。パターン1で保険料が約5万円で済みましたのは、この範囲に収まるためです。副業収入がある方は、収入ではなく経費を差し引いたあとの所得が43万円を超えるかどうかが境目になります。なお、43万円は本記事の仮定に基づく試算の目安ですので、実際の金額は自治体で確認してください。境目を知っているかどうかで、翌年の負担は変わります。
技術3 所得税と住民税で異なる取扱いを選べる場合があります
配当については、所得税と住民税で異なる取扱いを選べる場合がある点も知っておきたい技術です。所得税では配当を総合課税で申告して還付を受けつつ、住民税では配当を申告不要にする手続きを取ることで、住民税と保険料への影響を抑えられる場合があります。ただし、手続きの要否や方法は制度改正や自治体の運用で変わりますので、自治体への確認が必須です。手続きを忘れますと、所得税の申告内容がそのまま住民税や保険料に反映される場合があります。申告の効果は、所得税、住民税、国民健康保険料の3点セットで考える必要があります。
技術4 申告する年としない年を使い分けます
申告の選び方は、毎年同じにする必要はありません。損失が出た年は損益通算のために申告し、利益が小さい年は配当の総合課税を検討し、利益が大きい年は申告不要を基本にする使い分けが可能です。年末の時点でその年の譲渡益、配当、副業所得を把握しておきますと、申告方法の比較がしやすくなります。
なぜ一般論では足りないのか
ここまでの試算は、1つの自治体の料率を仮定したモデルです。「申告不要が得です」や「配当は総合課税が得です」という一般論は、料率や所得構成が変われば簡単に逆転します。所得割率が約8%の自治体であればパターン2の増加分は小さくなりますし、料率が高い自治体ではさらに大きくなります。副業所得が大きい方は基礎控除を超えやすくなりますし、家族構成でも均等割は変わります。最適な申告方法は自治体の料率と本人の所得構成の組み合わせで決まりますので、最終判断には自分の数字を当てはめる作業が欠かせません。次に、その確認手順を整理します。
自分の自治体で確認する手順
手順1 自治体の公式サイトで料率を確認します
最初に、お住まいの自治体の公式サイトで国民健康保険料のページを開きます。確認する項目は、所得割率、均等割額、平等割額、賦課限度額の4点です。前年の料率ではなく、対象になる年度の料率を見ることが大切です。料率は年度ごとに改定される場合がありますので、古い記事やまとめサイトの数字ではなく、公式サイトの最新情報を起点にしてください。
手順2 公式のシミュレーションで試算します
次に、自治体が用意している国民健康保険料のシミュレーションツールを使います。前年の所得金額や加入人数を入力すれば、おおよその年間保険料が表示されます。ここでは、申告するパターンと申告しないパターンで算定所得を変えながら、複数回試算することがポイントです。パターンごとに保険料の差額をメモしておきますと、税金の還付額と並べて比較できます。
手順3 窓口で前年所得ベースの試算を依頼します
最後に、自治体の窓口で、前年の所得をもとにした試算を依頼します。確定申告書の控えなど所得が分かる資料を持参しますと、具体的な金額で試算してもらえる場合があります。配当の住民税申告不要の手続きが必要かどうかも、合わせて確認すると効率的です。申告方法に迷う場合は、税務署や国税庁の案内も活用してください。年数万円の差が続くテーマですので、初年度だけでも丁寧に確認する価値があります。
よくある誤解と注意点
よくある誤解の1つ目は、源泉徴収で完結する所得は保険料に関係がないという思い込みです。関係がなくなるのは申告不要を選んだ場合だけです。2つ目は、還付金だけを見て申告を決めることです。還付は今年の話で、保険料の増加は翌年の話ですので、期間をそろえて比べる必要があります。3つ目は、去年の正解を今年も繰り返すことです。所得構成は年ごとに変わりますので、申告方法も選び直す必要があります。
注意点として、特定口座(源泉徴収なし)や一般口座では仕組みが異なります。源泉徴収がない口座の譲渡益は原則として申告が必要になりますので、パターン1は当てはまりません。新NISAの譲渡益や配当は非課税で申告も不要ですので、算定所得には入りません。口座の種類ごとに扱いを分けて考えることが大切です。
まとめ
FIRE後の所得コントロールの要点は、税金と国民健康保険料をセットで考えることです。本記事の試算では、申告不要なら合計は年約33.4万円、全部を申告分離課税で申告すると年約45.1万円、配当だけを総合課税で申告すると年約29.9万円という目安になりました。差を生む主役は税率ではなく、申告した所得が翌年の保険料を決めるという仕組みです。売却益の分散、基礎控除の範囲を意識すること、所得税と住民税で異なる取扱いを選べる場合があること、そして年ごとに申告方法を選び直すことが、負担を抑える技術の柱になります。ただし、最適解は自治体の料率と本人の所得構成で逆転します。本記事の数字は仮定に基づく試算の目安として使い、最後は自分の自治体の料率と自分の所得で試算し直してください。その一手間が、FIRE後の生活費を静かに守ることにつながります。
あわせて読みたい
 FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション
 FIRE後の税金完全ガイド|所得税・住民税・譲渡益税はいくら払うか
 週2日パートで月10万円|社会保険つきFIRE後の働き方完全ガイド
 FIRE1年目の住民税が高い理由|前年所得の罠と対策・資金の目安を解説
 FIREの不労所得の作り方|配当・不動産・コンテンツ収入4選を解説
 FIRE×新NISAの使い方|1,800万円枠をフル活用する戦略と注意点
本記事は一般的な情報提供を目的としたものであり、個別の税務助言ではありません。税金や国民健康保険料の取扱いは、制度改正やお住まいの自治体の運用で変わる場合があります。申告方法の最終的な判断は、国税庁の案内や税務署、お住まいの自治体の窓口で最新の情報を確認したうえで行ってください。