- 後悔する人の共通点は、お金の計画は立てたのに退職後の生活の計画がなかったことです。
- 暇・孤独・お金の不安は、それぞれ別々に対策が必要です。1つずつ分けて考えます。
- 後悔は退職後に気づいてからでも立て直せます。小さな仕事の再開や支出の見直しが効きます。
FIREを達成したのに、「思っていたのと違った」と感じる人がいます。お金の心配から解放されたはずなのに、毎日が退屈で、誰とも話さない日が続き、将来のお金への不安が消えません。後悔の声に共通するのは、お金の問題だけではないことです。暇さ、孤独、お金の不安。この3つが重なると、せっかく手に入れた自由が、重荷に感じられてしまいます。
本記事では、FIREで後悔する人の共通点を整理し、暇・孤独・お金の不安を防ぐ方法を解説します。数字の前提は4%ルールで、必要資産額の目安は年間生活費×25倍とします。月10万円の生活なら3,000万円、月15万円なら4,500万円、月20万円なら6,000万円、月30万円なら9,000万円が目安です。どの数字も目安や仮定の試算で、将来を保証するものではありません。
共通点1:退職後の1日を想像していなかった
後悔する人の多くは、退職後の1日を具体的に想像しないまま会社を辞めています。「自由な時間が増える」ことだけを楽しみにしていたが、実際に自由な時間が増えると、何をしてよいか分からなくなります。会社員時代は、起床時間も昼食の時間も、仕事の予定が決めてくれていました。退職すると、その枠組みがすべて消えます。
朝遅くまで寝て、昼食をとり、テレビや動画を見て過ごします。夕方になって「今日は何もしなかった」と感じ、夜に後悔します。翌日も同じ過ごし方を繰り返すうちに、生活のリズムが崩れ、気力も落ちていきます。暇そのものが悪いのではなく、暇な時間をどう使うかの設計がないことが問題です。
防ぎ方は、退職前に仮の1日スケジュールを書いてみることです。起床時間、運動、食事、学びや趣味、人と会う時間、家事を書き出し、1日のどこに張り合いがあるかを確認します。予定がまったくない日が続くようなら、週に数回は外に出る予定を入れます。会社以外の役割を持つことも大切です。地域の活動や習い事、副業など、誰かに必要とされる場があると、1日に意味が生まれやすいです。
共通点2:会社以外の人間関係がなかった
会社を辞めると、毎日のように会っていた同僚や取引先との接点が一気に減ります。会社員時代は、仕事を通じて自然に人と会えていたが、退職後は自分から動かなければ誰とも会わない日が続きます。家族がいても、家族が日中は仕事や学校で出かけていれば、家で一人で過ごす時間が長くなります。
孤独は、すぐには自覚しにくいです。最初は「一人でゆっくりできる」と感じていても、数カ月たつうちに、話し相手がいない寂しさや、社会から切り離された感覚が募ってきます。人と話す機会が減ると、自分の考えが堂々巡りになり、不安が大きくなりやすいです。孤独はお金の問題とは別に、生活の満足度を大きく下げます。
防ぎ方は、在職中から会社以外のつながりを作っておくことです。趣味の集まり、地域の活動、オンラインのコミュニティなど、仕事と関係のない居場所を1つではなく複数持ちます。週に1回は誰かと会う、話す機会を作るといった習慣を決めておきます。退職してからゼロから人間関係を作るのは難しいため、退職前から少しずつ顔を出しておくことが大切です。家族との時間も、退職後の生活設計に含めて話し合っておくとよいです。
共通点3:お金の不安が消えなかった
資産が目標額に達しても、お金の不安が消えない人は多いです。理由は、計画に余裕がなかったり、将来の支出が見えていなかったりするからです。たとえば月15万円の生活で4,500万円を用意した場合、生活費が月17万円になれば年間24万円の不足が生まれ、25倍で換算すると600万円分の不足になります。月2万円の差でも、長期では大きな差になります。
相場が下がった時期に資産残高を見ると、不安はさらに大きくなります。取り崩しを続けながら資産が減っていくのを見ると、「このままで大丈夫なのか」と感じやすいです。税金や社会保険料、家の修繕や医療費といった想定外の支出が重なれば、計画への信頼はさらに揺らぎます。
防ぎ方は、計画に余裕を持たせることです。生活費の見積もりは、現在の支出より少し多めに見積もります。取り崩し率を4%より低めに設定したり、生活費の1年分から2年分を現金や預金で持っておいたりすることで、相場が下がったときの不安は小さくなります。副業収入を見込む場合は、見込み額の半分で試算してみます。月10万円の副業が続けば3,000万円分の資産を減らせる計算になるが、月5万円で計算したときの必要資産額も確認しておくと安心です。年に1回は資産残高と支出を見直し、計画が成り立っているかを確認する習慣も大切です。
共通点4:「FIREしたら幸せになる」と思い込んでいた
FIREそのものを目的にしてしまうと、達成したあとに「次は何を目指せばよいのか」が分からなくなります。会社を辞めることがゴールになると、辞めたあとの生活に目標がなく、達成感が長続きしません。FIREは手段で、目的ではありません。退職後に何をしたいのかが決まっていないと、自由な時間が空虚に感じられます。
防ぎ方は、FIREの目的を言葉にしておくことです。家族との時間を増やしたい、好きなことに時間を使いたい、体調を整えながら働きたいです。目的がはっきりしていれば、退職後の生活の軸が決まります。目的に沿って、週の予定や年間の目標を立てると、1日1日に意味が生まれやすいです。FIREを「会社を辞めること」ではなく「自分の時間を自分で決めること」ととらえ直すことも大切です。
共通点5:生活水準を下げられなかった
会社員時代の生活水準を維持したまま退職すると、計画が厳しくなります。外食や買い物、旅行の頻度を変えずに、収入だけが減れば、資産の取り崩しは想定より速くなります。生活水準を下げることが、我慢や敗北のように感じられ、支出を見直せない人もいます。
たとえば月20万円の生活で6,000万円を用意した場合、生活費が月23万円になれば年間36万円の不足が生まれ、25倍で換算すると900万円分の不足になります。月3万円の差は小さく見えても、長期的には大きな差になります。生活水準の見直しは、退職してからでは遅いです。退職前に、どの支出を減らし、どの支出を大切にするかを決めておくことが大切です。
防ぎ方は、支出を「減らしたくないもの」と「減らせるもの」に分けることです。家族との食事や健康のための支出は大切にし、なんとなく続けている支出や、満足度が低い支出から見直します。生活費を月20万円から月18万円にできれば、必要資産額は6,000万円から5,400万円に減る計算になります。無理な節約ではなく、自分にとって価値のある支出を残すことが、長く続けるコツです。
共通点6:誰にも相談せずに決めてしまった
FIREの決断を一人で抱え込み、家族や身近な人に相談しないまま退職する人もいます。退職後に不安や孤独を感じても、相談相手がいなければ、一人で抱え込むことになります。家族が計画を知らなければ、生活費の見直しや将来の対応を一緒に考えることも難しいです。
防ぎ方は、計画の段階から家族と数字を共有することです。生活費の見積もり、必要資産額、取り崩しのルール、万が一のときの対応を、表やメモにして一緒に確認します。月15万円の生活なら4,500万円、月20万円なら6,000万円という目安を共有し、どの生活水準で暮らすのかを家族で決めます。退職の時期や、収入が減ったときの対応も、事前に話し合っておくと、退職後の不安は小さくなります。
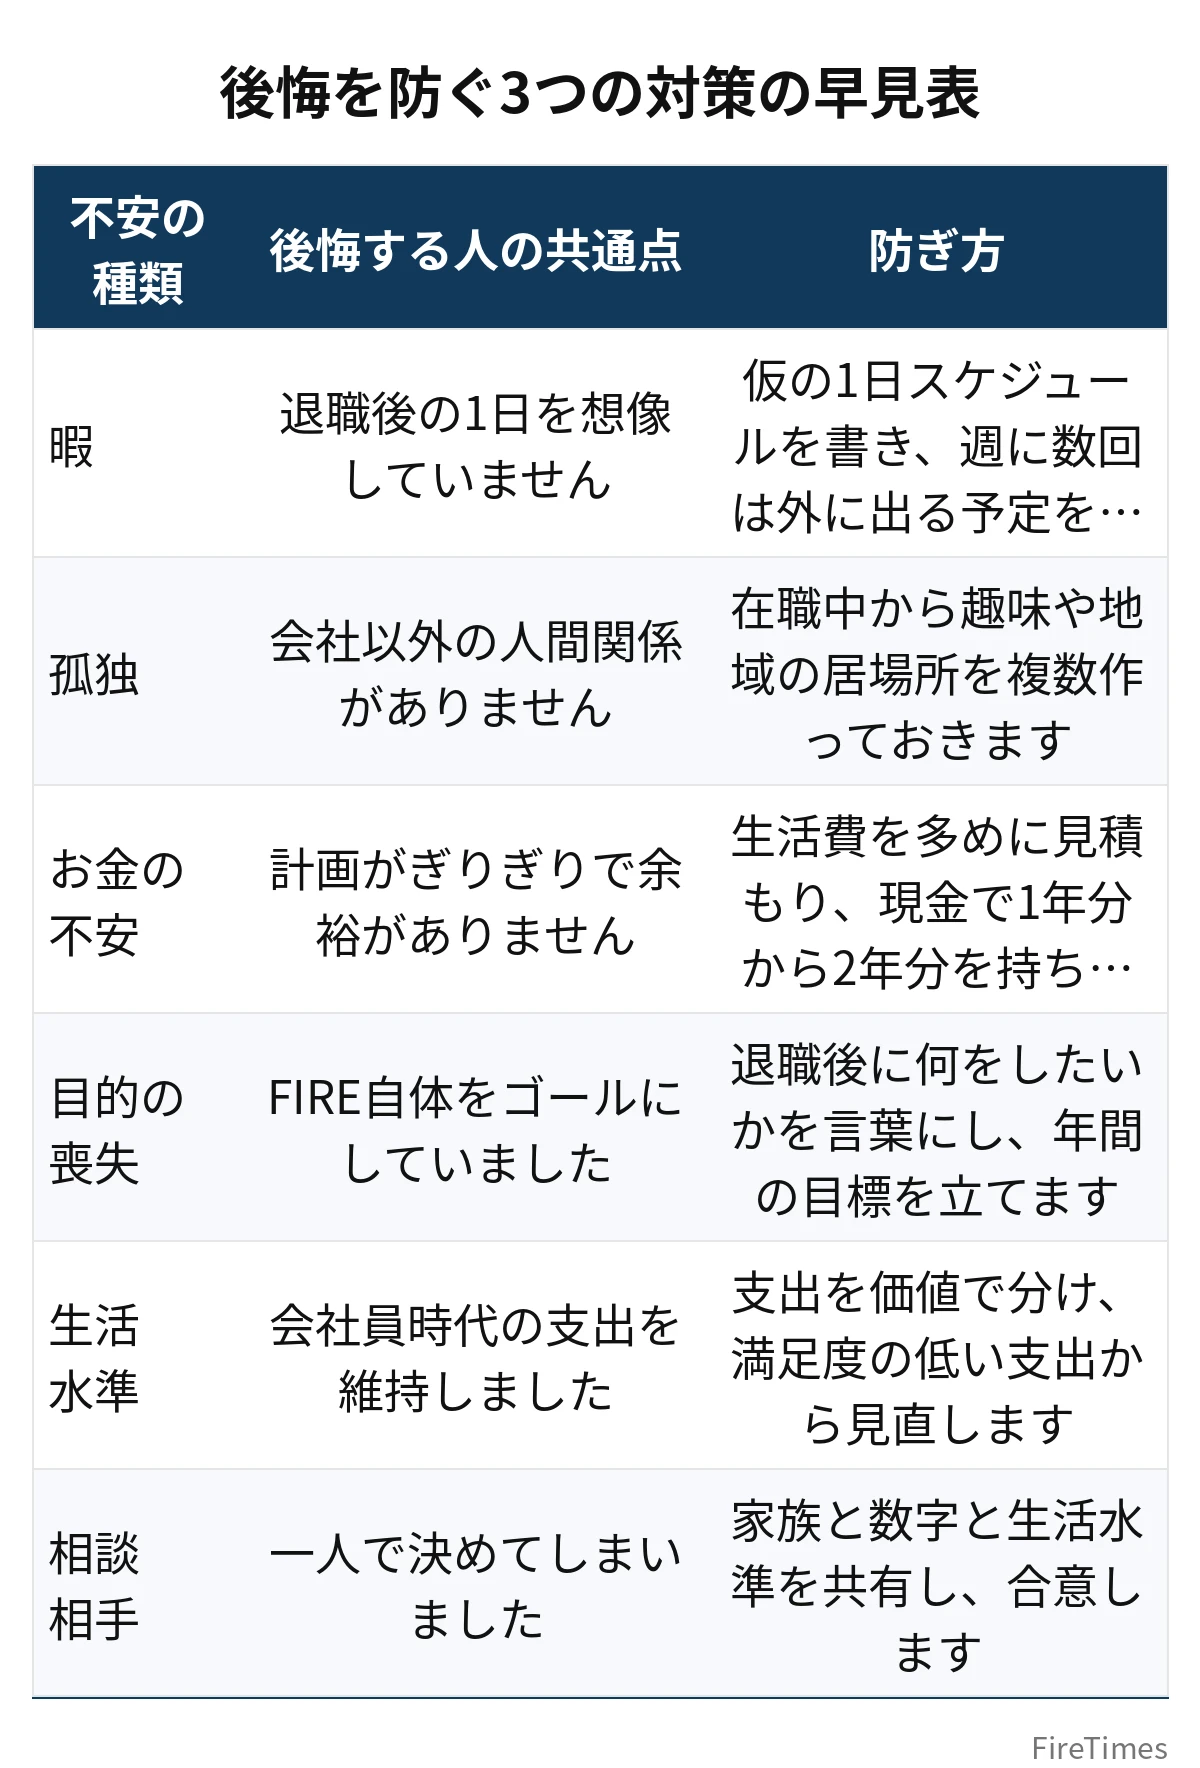
後悔を防ぐ3つの対策の早見表
| 不安の種類 | 後悔する人の共通点 | 防ぎ方 |
|---|---|---|
| 暇 | 退職後の1日を想像していません | 仮の1日スケジュールを書き、週に数回は外に出る予定を入れます |
| 孤独 | 会社以外の人間関係がありません | 在職中から趣味や地域の居場所を複数作っておきます |
| お金の不安 | 計画がぎりぎりで余裕がありません | 生活費を多めに見積もり、現金で1年分から2年分を持ちます |
| 目的の喪失 | FIRE自体をゴールにしていました | 退職後に何をしたいかを言葉にし、年間の目標を立てます |
| 生活水準 | 会社員時代の支出を維持しました | 支出を価値で分け、満足度の低い支出から見直します |
| 相談相手 | 一人で決めてしまいました | 家族と数字と生活水準を共有し、合意します |
退職前に確認したい後悔予防チェックリスト
退職を決める前に、次の6つの質問に答えてみましょう。答えられない項目があれば、そこが後悔の種になりやすいです。
まず、退職後の平日1日を時間割として書けますか。起床から就寝まで、運動・食事・趣味・人と会う時間を含めて書き出してみます。次に、会社以外で週に1回以上会う人がいますか。趣味の仲間や地域の知り合いなど、仕事と関係のないつながりを数えてみます。さらに、生活費の見積もりに余裕がありますか。現在の支出より少し多めに見積もり、月15万円の生活なら4,500万円、月20万円なら6,000万円という目安と比べます。
4つ目は、相場が下がっても取り崩しを続けられますか。生活費の1年分から2年分の現金を用意し、変動費を抑えるルールを決めておきます。5つ目は、退職後に何をしたいかを言葉にできますか。家族との時間、学び、趣味、副業など、目的を具体的に書き出します。最後に、家族と計画を共有していますか。生活水準や将来の対応について、家族と話し合ったかを確かめます。
6つのうち、3つ以上が「いいえ」なら、退職時期を延ばしたり、準備を進めたりする余地があります。すべてが「はい」なら、退職後の生活の見通しは立ちやすいです。チェックリストは、FIREを先延ばしにするためではなく、退職後の生活を具体的に描くための道具です。不安な項目を1つずつ潰していくことで、後悔しにくい計画に近づきます。
退職後に後悔を感じたときの立て直し方
すでに退職して後悔を感じている場合でも、立て直す方法はあります。まず、生活のリズムを整えることです。起床時間と就寝時間を決め、午前中に外に出る予定を入れます。散歩や運動、図書館やカフェでの時間など、小さな予定から始めます。次に、人と会う機会を作ることです。趣味の集まりや地域の活動、オンラインのコミュニティに参加し、週に1回は誰かと話す時間を作ります。
お金の不安がある場合は、支出と資産残高をもう一度確認します。生活費の内訳を見直し、満足度の低い支出を減らします。副業や短時間の仕事を再開することも選択肢です。月3万円の副業が続けば900万円分、月5万円なら1,500万円分の資産を減らせる計算になります。副業収入があれば、取り崩しのペースを緩められます。立て直しは、一度にすべてを変える必要はありません。1週間で1つずつ、小さな変化を積み重ねることが大切です。たとえば最初の週は起床時間を決めるだけ、次の週は週に1回外に出る予定を入れるだけ、という進め方でよいです。小さな成功体験が積み重なると、生活のリズムが戻り、気力も回復しやすいです。お金の見直しも同じで、まず支出の内訳を書き出すだけでも、不安の正体が見えてきます。数字がはっきりすれば、取り崩しのペースを緩めるか、副業を再開するかといった対策を冷静に選べるようになります。
まとめ
FIREで後悔する人の共通点は、お金の計画は立てたのに、退職後の生活の計画を立てていなかったことです。暇な時間の使い方、会社以外の人間関係、お金の不安への備え、退職後の目的、生活水準の見直し、家族との共有。この6つを退職前に確認しておくことで、後悔する可能性は大きく下がります。
数字の目安をもう一度確認しておきましょう。4%ルールでは、月10万円の生活に3,000万円、月15万円に4,500万円、月20万円に6,000万円、月30万円に9,000万円が目安です。副業収入がある場合は、年間副業収入×25倍の分だけ必要資産額を減らせる計算になります。ただし、どの数字も目安や仮定の試算で、将来のリターンを保証するものではありません。余裕のある試算と、年に1回の見直しを習慣にすることが、お金の不安を小さくする近道です。
関連記事として、「FIREとは」や年代別の「いくら必要」記事、サイドFIREやセミリタイアの記事、FIREの失敗例を解説した記事もあわせて読むと、計画の全体像が見えやすくなります。後悔を防ぐのは、退職前にすべてを完璧にすることではありません。暇・孤独・お金の不安のそれぞれに、小さな備えを作っておくことです。退職後の生活を具体的に想像し、自分と家族にとって無理のないFIREを目指してください。
あわせて読みたい
 FIREの失敗例7選|後悔しないために計画段階でできる対策【保存版】
 FIRE後は暇なのか?達成者の1日スケジュールと暇を楽しむ方法【解説】
 FIRE後の孤独対策|サードプレイス・コミュニティの作り方【保存版】仕事を辞めた後は何する?FIRE後の趣味・学び直し・ボランティア10選FIREとインフレ対策|物価上昇で生活費が上がったときの対処法を解説
※本記事は一般的な情報提供を目的としたもので、個別の投資助言や税務助言ではありません。資産運用や退職の判断にあたっては、ご自身の状況をご確認のうえ、必要に応じて専門家にご相談ください。