- 副業月1万円で必要資産300万円減、月3万円で900万円減、月5万円で1500万円減。
- 月15万円生活はフルリタイアで4500万円、月5万円の副業があれば3000万円が目安。
- 試算は4%ルールを当てはめた目安で、副業収入が将来も続くことが前提です。
FIREに必要な資産額を聞くと、多くの人が「6,000万円」「1億円」といった大きな数字に圧倒されます。ですが、副業収入を組み合わせれば、そのハードルは大きく下がります。副業で月5万円を稼ぎ続けられれば、必要資産は1,500万円減る計算になるからです。
本記事では、4%ルールをもとに、副業で月1万円・3万円・5万円を稼ぐと必要資産がいくら減るのかを具体的に試算します。生活費が月10万円・15万円・20万円の場合に分けて、フルリタイアとサイドFIREの必要資産を比較していきます。
計算の前提:4%ルールと「年間副業収入×25倍」
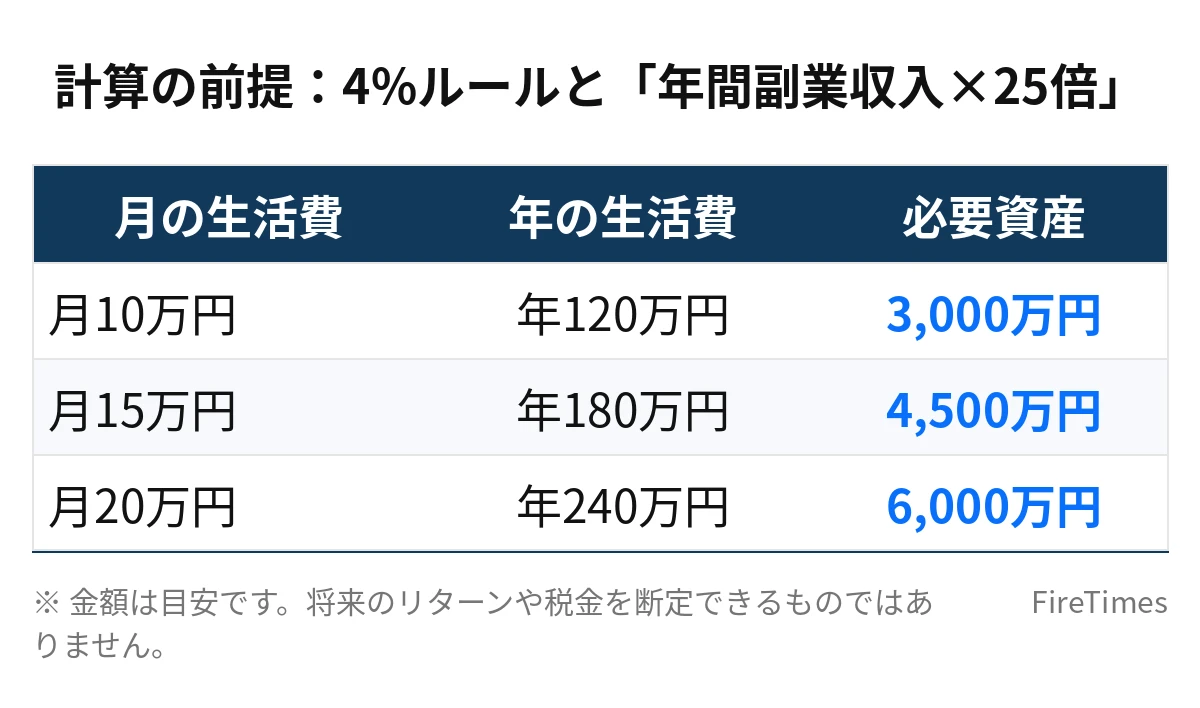
FIREの必要資産額は、4%ルール(年間生活費×25倍)で考えるのが一般的です。年間生活費の25倍の資産を用意し、年4%ずつ取り崩せば、理論上は資産を減らさずに生活できるという考え方です。
このルールをもとにすると、生活費ごとの必要資産額は次のようになります。
| 月の生活費 | 年の生活費 | 必要資産額の目安(25倍) |
|---|---|---|
| 月10万円 | 年120万円 | 3,000万円 |
| 月15万円 | 年180万円 | 4,500万円 |
| 月20万円 | 年240万円 | 6,000万円 |
副業収入がある場合は、生活費から副業収入を差し引いた分だけ、資産でまかなう金額が減ります。たとえば月15万円の生活費があり、副業で月5万円を稼げれば、資産でまかなうのは月10万円分、つまり年120万円になります。年120万円×25倍で3,000万円が、必要資産の目安です。
この関係を一般化したのが「年間副業収入×25倍=減らせる必要資産額」という計算式です。副業収入はあくまで手取りではなく収入の目安であり、税金や経費を差し引く前の金額として考える必要があります。将来の収入や税額は断定できないため、ここでの数字はすべて目安・仮定として読んでほしいです。
副業収入ごとに必要資産はいくら減るか
副業の月収と、減らせる必要資産額の関係をまとめました。
| 副業の月収 | 年間副業収入 | 減らせる必要資産額の目安 |
|---|---|---|
| 月1万円 | 年12万円 | 300万円 |
| 月3万円 | 年36万円 | 900万円 |
| 月5万円 | 年60万円 | 1,500万円 |
| 月10万円 | 年120万円 | 3,000万円 |
月1万円でも300万円、月3万円で900万円の効果があります。副業というと「月10万円稼がなければ意味がない」と考えがちですが、月1万〜3万円でも必要資産への影響は決して小さくありません。まずは月1万円、次に月3万円と段階的に増やす考え方が現実的です。
なお、ここでの「減らせる額」は、副業収入がそのまま何十年も続くことを前提にした機械的な計算です。副業収入が減ったり止まったりすれば、必要資産額はその分だけ元に戻ります。計算上の目安として使いつつ、余裕を持った計画を立てることが大切です。
生活費別:フルリタイアとサイドFIREの必要資産を比較する
月10万円で生活する場合:3,000万円が起点
月10万円の生活なら、フルリタイアの必要資産は3,000万円が目安です。副業で月1万円を稼げば2,700万円、月3万円なら2,100万円、月5万円なら1,500万円まで下がる計算になります。月10万円の生活は切り詰めた暮らしになりますが、副業との組み合わせで1,500万〜2,000万円台の資産でもサイドFIREが視野に入ります。
月15万円で生活する場合:4,500万円が起点
30〜40代の独身会社員にとって、最も現実的なラインが月15万円の生活でしょう。フルリタイアには4,500万円が必要ですが、副業収入があると次のように変わります。
| 副業の月収 | 資産でまかなう生活費 | 必要資産額の目安 |
|---|---|---|
| なし(フルリタイア) | 月15万円 | 4,500万円 |
| 月1万円 | 月14万円 | 4,200万円 |
| 月3万円 | 月12万円 | 3,600万円 |
| 月5万円 | 月10万円 | 3,000万円 |
| 月10万円 | 月5万円 | 1,500万円 |
検算すると、月14万円×12カ月=年168万円、168万円×25倍=4,200万円です。月12万円なら年144万円×25倍=3,600万円です。月10万円なら年120万円×25倍=3,000万円です。月5万円なら年60万円×25倍=1,500万円で、いずれも「4,500万円−減らせる額」と一致します。
月20万円で生活する場合:6,000万円が起点
夫婦で生活する場合や、ある程度ゆとりのある暮らしをしたい場合は、月20万円の生活費を想定します。フルリタイアには6,000万円が必要ですが、副業で月5万円を稼げば4,500万円、月10万円なら3,000万円が目安になります。6,000万円という数字は遠く感じられても、副業と組み合わせれば3,000万〜4,500万円の範囲に入ってきます。
モデルケース:35歳・年収550万円・独身、月15万円で生活する場合
仮定のシミュレーションとして、35歳・年収550万円・独身で、月15万円で生活する場合を考えます。フルリタイアの目安は4,500万円ですが、副業で月5万円を稼げれば3,000万円、月3万円なら3,600万円、月1万円なら4,200万円が目安になります。
この人が毎月5万円を副業で稼ぎ、その分を投資に回すと、資産形成の期間も短くなります。たとえば、毎月15万円を投資に回せる場合、3,000万円に到達するまでには、運用を考えない単純計算で約17年かかります。毎月5万円の副業収入を投資に回せば、毎月の投資額は20万円になり、到達までの期間は約13年に短縮される計算です。将来のリターンは断定できないため、あくまで目安として読んでほしいです。
モデルケース:夫婦で月20万円、副業収入を2人で分担する場合
夫婦2人で月20万円で生活する場合、フルリタイアの目安は6,000万円ですが、副業収入を2人で分担することで必要資産が減ります。
| 副業の月収(合計) | 資産でまかなう生活費 | 必要資産額の目安 |
|---|---|---|
| なし | 月20万円 | 6,000万円 |
| 月5万円 | 月15万円 | 4,500万円 |
| 月10万円 | 月10万円 | 3,000万円 |
| 月15万円 | 月5万円 | 1,500万円 |
| 月20万円 | 0円 | 0円(資産なしでも生活費をまかなえる計算) |
副業収入を月10万円分担できれば、必要資産は6,000万円から3,000万円に半減します。ただし、この表は「副業収入が将来も続く」という前提で機械的に計算した目安です。夫婦の場合は、どちらか一方が働けなくなった場合でも生活できるよう、生活費の見直しや現金の確保もあわせて考えることが大切です。
試算の注意点:数字を正しく読むために
注意点1:副業収入が続くことが前提
この記事の試算は、副業収入が将来も続くことを前提にした目安です。副業収入が止まれば、必要資産額はその分だけ元に戻ります。たとえば月5万円の副業で必要資産を1,500万円減らせたとしても、副業をやめれば、必要資産は元の4,500万円に戻る計算です。副業収入が続くかどうかは、仕事の種類や自分の健康状態によって変わります。
注意点2:税金・社会保険料を別途考える
副業収入には税金がかかります。副業所得が年間20万円を超える場合は確定申告が必要になるのが一般的な目安ですが、詳しい判断は税務署や税理士に確認してください。会社員を辞めた後は、国民年金と国民健康保険の保険料も自分で払う必要があります。これらの支出は、生活費に含めて計算することが大切です。
注意点3:4%ルールはあくまで目安
4%ルールは、過去の米国株のデータをもとにした経験則で、将来の運用成果を保証するものではありません。相場が大きく下がった時期に同じペースで取り崩し続けると、資産が早く減る可能性があります。試算の数字は「目安」として読み、余裕を持った計画を立てましょう。
よくある失敗パターンと対策
失敗1:副業収入を満額で見積もってしまう
月5万円を稼げた月が1回あっただけで、毎月5万円を稼げると計画するパターンです。副業収入は月によって波があります。対策は、3カ月以上の平均で見積もること、最も低い月の金額で計画を立てることです。
失敗2:副業の手取りを計算しない
副業収入が月5万円あっても、税金や経費を差し引いた手取りはそれより少なくなります。対策は、副業収入から税金と経費を差し引いた「使える金額」で計算することです。
失敗3:生活費を過小に見積もる
家賃や食費だけで生活費を計算し、保険料や交際費、予期せぬ出費を忘れてしまうパターンです。対策は、生活費を3カ月ほど記録し、実際の支出を把握してから計算することです。
失敗4:副業に時間を使いすぎて本業に影響する
副業に時間を使いすぎて、本業の評価が下がったり、体調を崩したりするパターンです。対策は、副業に使える時間を週10時間程度に区切り、睡眠時間を削らないことです。
失敗5:相場の下落を想定しない
資産が3,000万円から2,500万円に減ったのに、同じペースで取り崩し続けるパターンです。対策は、資産が減った時期には生活費を一時的に下げるか、働く収入を増やすことです。
計算前に確認するチェックリスト
- 月の生活費を把握しています
- 副業収入の目安を決めています(3カ月以上の平均で)
- 税金と経費を差し引いた「使える金額」で計算しています
- 副業収入が止まった場合の備えを考えています
- 生活費の6カ月〜1年分を現金で確保する計画があります
よくある質問
Q1. 副業で月1万円しか稼げなくても意味がありますか。
あります。月1万円の副業収入でも、必要資産は300万円減る計算です。まずは月1万円を目指し、次に月3万円、月5万円と段階的に増やす考え方が現実的です。
Q2. 副業収入が安定しない場合、どう計算すればよいですか。
3カ月以上の平均で見積もるか、最も低い月の金額で計画を立てるのが安心です。たとえば月3万〜8万円の副業なら、計画上は月3万円で計算し、8万円を稼げた月は余裕として扱います。
Q3. 副業収入が月10万円になれば、資産はいらないのですか。
資産が全くいらないわけではありません。副業収入が月10万円でも、生活費が月20万円なら資産でまかなうのは月10万円分で、必要資産は3,000万円が目安です。生活費が月10万円なら、副業収入だけでまかなえる計算になりますが、副業収入が止まった場合の備えとして資産は必要です。
まとめ
副業収入が月1万円なら必要資産は300万円減、月3万円なら900万円減、月5万円なら1,500万円減、月10万円なら3,000万円減が目安です。月15万円で生活する場合、フルリタイアには4,500万円が必要ですが、月5万円の副業があれば3,000万円が目安になります。
まずは月1万円の副業から始め、3カ月以上の平均で収入を把握し、税金と経費を差し引いた金額で計算することが大切です。
あわせて読みたい
 リーンFIREとは?独身・夫婦別にいくら必要か徹底解説!生活費を抑えて自由を掴む戦略
 【保存版】30代でFIREするにはいくら必要?独身・夫婦別にFPが解説
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 1億円なくてもFIREできる?3,000万円サイドFIREの現実と条件
 FIREのための副業で月10万円稼ぐ方法|会社員が在職中に作るロードマップ