- 2026年分の所得税がかかり始める年収は178万円に引き上げられました。
- 106万円の壁は2026年10月に賃金要件が撤廃され週20時間が目安です。
- 130万円の壁は変わらず被扶養者から外れるラインとして今も残っています。
「年収の壁」という言葉を聞いたことがある方は多いはずです。パートやアルバイトで働く方が、年収が一定の金額を超えると税金や社会保険料の負担が生じるため、働く時間を抑えるという問題が長く指摘されてきました。2025年には「103万円の壁」が160万円に引き上げられ、2026年にはさらに178万円への引き上げが決まりました。さらに、2026年10月には「106万円の壁」の賃金要件も撤廃されました。
本記事では、2025年から2026年の税制改正と社会保険の改正の最新動向を、国税庁や厚生労働省、財務省の一次情報をもとに整理します。なお、本記事は2026年11月9日時点の情報です。税制や社会保険の制度は変わることがありますので、最新の情報は国税庁や厚生労働省の公式サイトでご確認ください。また、本記事は扶養や第3号被保険者の制度そのものを解説する記事ではありません。配偶者の扶養や第3号に入る条件については、別記事「FIREと扶養|配偶者の扶養・第3号に入る条件と注意点」で解説しています。
2026年分の「年収の壁」を一覧で確認します
まず、2026年分の主な「年収の壁」を一覧にまとめます。税金の壁と社会保険の壁では、仕組みも金額も異なります。
| 壁の名前 | 2026年分の金額 | 何が起きるか |
|---|---|---|
| 所得税の壁(旧103万円の壁) | 178万円 | 本人に所得税がかかり始める |
| 扶養控除・配偶者控除の壁 | 136万円 | 扶養親族の所得要件の上限 |
| 配偶者特別控除の満額の壁 | 169万円 | 配偶者特別控除が満額で受けられる上限 |
| 特定親族特別控除の満額の壁 | 159万円 | 19歳から22歳の子の控除が満額の上限 |
| 特定親族特別控除の上限 | 197万円 | 特定親族特別控除が受けられる上限 |
| 配偶者特別控除の上限 | 207万円 | 配偶者特別控除が受けられる上限 |
| 106万円の壁 | 2026年10月に賃金要件を撤廃 | 週20時間以上などが加入の目安になる |
| 130万円の壁 | 130万円(変更なし) | 被扶養者から外れ自分で保険料を払う |
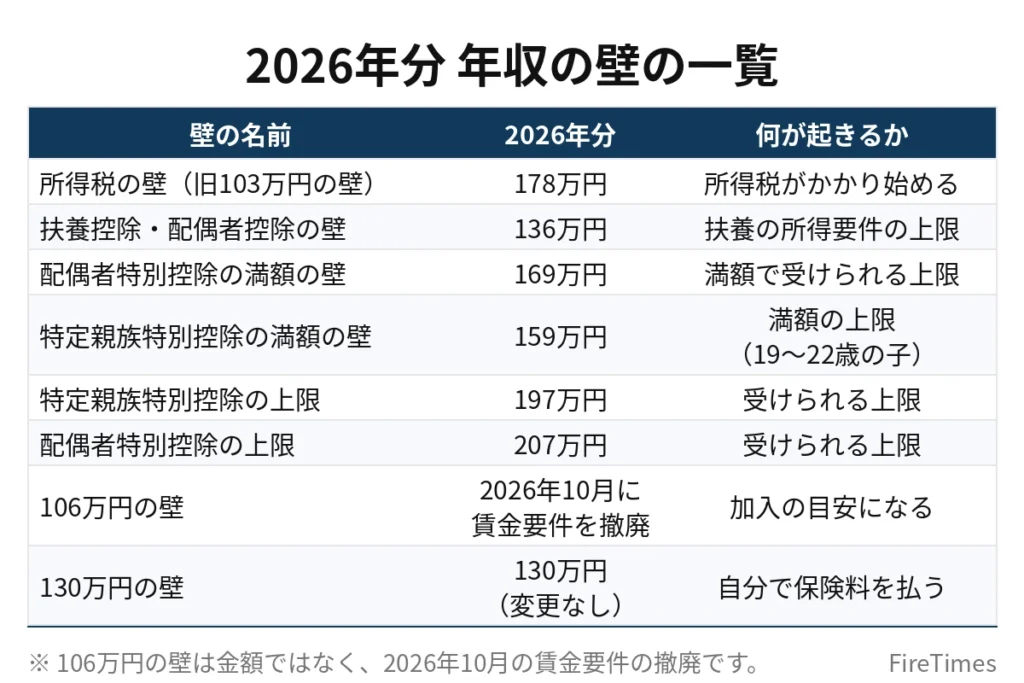
この表のとおり、「103万円の壁」と呼ばれていた所得税の壁は、2026年分では178万円になっています。扶養控除の壁も123万円から136万円に、配偶者特別控除の満額の壁も160万円から169万円に引き上げられました。一方で、社会保険の130万円の壁は変更されていません。それぞれの壁について、順番に解説します。
103万円の壁は178万円まで引き上げられました
「103万円の壁」とは、給与収入だけを得ている場合に所得税がかかり始める年収の目安のことです。かつては、給与所得控除の最低保障額55万円と基礎控除48万円の合計103万円までは、所得税がかからない仕組みでした。この103万円という数字は、1995年から約30年間変わっていませんでした。
2025年度(令和7年度)の税制改正では、基礎控除と給与所得控除がそれぞれ引き上げられました。基礎控除は48万円から58万円に、給与所得控除の最低保障額は55万円から65万円に引き上げられ、原則の壁は123万円になりました。さらに、合計所得金額が132万円以下の人には基礎控除が95万円になる特例が設けられ、給与収入160万円まで所得税がかからない仕組みになりました。この改正は、2025年12月1日に施行され、2025年分以後の所得税に適用されました。
2026年度(令和8年度)の税制改正では、さらに引き上げが行われました。財務省の「令和8年度税制改正の大綱」によると、物価上昇に連動して基礎控除などを引き上げる仕組みが創設され、所得税の課税最低限が178万円まで特例的に先取りして引き上げられました。この改正は、2025年12月11日の自由民主党・公明党・国民民主党による三党合意の趣旨を踏まえたものです。法律は2026年3月31日に成立し、国税庁によると、2026年12月1日に施行され、2026年分以後の所得税に適用されます。
178万円の内訳は、基礎控除の最大104万円と給与所得控除の最低保障額74万円の合計です。基礎控除は、物価上昇を踏まえて本則が58万円から62万円に引き上げられ、合計所得金額が489万円以下の場合には42万円の特例加算がつくため、最大で104万円になります。給与所得控除の最低保障額は、65万円から69万円に引き上げられ、さらに5万円の特例上乗せがあるため、74万円になります。次の表は、103万円の壁の変遷をまとめたものです。
| 年分 | 基礎控除(最大) | 給与所得控除(最低) | 所得税がかかり始める年収 |
|---|---|---|---|
| 2024年分まで | 48万円 | 55万円 | 103万円 |
| 2025年分 | 95万円 | 65万円 | 160万円 |
| 2026年分・2027年分 | 104万円 | 74万円 | 178万円 |
| 2028年分以後 | 99万円 | 69万円 | 168万円 |
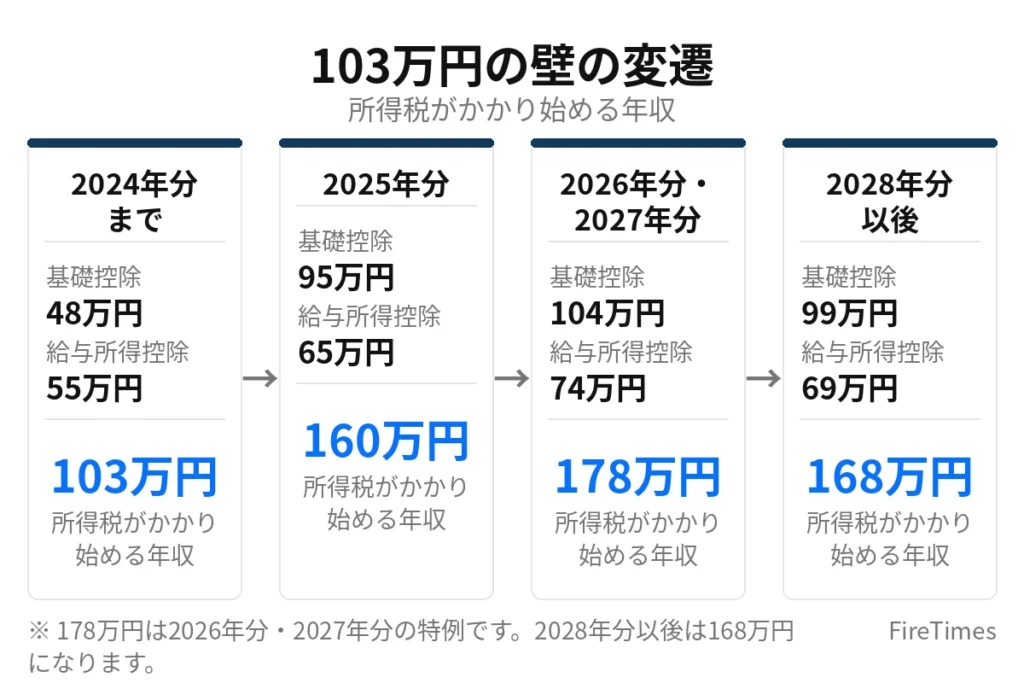
注意したいのは、178万円という水準は2026年分と2027年分だけの特例です。2028年分以後は、基礎控除が最大99万円、給与所得控除の最低保障額が69万円となり、課税最低限は168万円になります。財務省によると、生活保護基準額が178万円に達するまでは課税最低限178万円を維持しつつ、物価連動による引き上げ分を特例措置から振り替えていく方針です。
また、所得税がかからなくても、住民税は別の計算になるため、住民税がかかる場合があります。住民税の基礎控除は所得税とは金額が異なりますので、所得税の壁と住民税の壁を混同しないようにご注意ください。
扶養控除と配偶者控除の壁も136万円に上がりました
103万円の壁の引き上げにあわせて、扶養控除や配偶者控除の所得要件も見直されました。2025年分の税制改正では、扶養親族や同一生計配偶者の合計所得金額の要件が48万円以下から58万円以下に引き上げられ、給与収入に換算すると123万円までが扶養控除の対象になりました。
2026年分の税制改正では、この要件がさらに62万円以下に引き上げられました。国税庁の資料によると、扶養親族の合計所得金額が62万円以下の場合に扶養控除が受けられ、給与収入に換算すると136万円以下が目安になります。つまり、2026年分では、扶養に入る方の給与収入が136万円までであれば、扶養控除の対象になります。
配偶者控除についても同じく、配偶者の合計所得金額が62万円以下、給与収入に換算して136万円以下であれば、配偶者控除が受けられます。配偶者の合計所得金額が62万円を超える場合には、配偶者特別控除の対象になります。配偶者特別控除は、配偶者の合計所得金額が133万円以下、給与収入に換算して207万円以下まで、段階的に控除が受けられる仕組みです。
配偶者特別控除が満額の38万円で受けられるのは、配偶者の合計所得金額が95万円以下の場合です。給与収入に換算すると169万円以下が目安になります。2025年分では満額の上限が160万円でしたので、2026年分では9万円引き上げられたことになります。
特定親族特別控除は159万円まで満額で受けられます
大学生年代の子どもがいる世帯に関係するのが、特定親族特別控除です。この控除は、2025年度の税制改正で新たに導入されました。19歳以上23歳未満の親族で、合計所得金額が一定の金額以下の場合に、親が所得控除を受けられる仕組みです。大学生のアルバイト収入が103万円を超えても、世帯の手取りが減少しないようにするための制度です。
2025年分では、特定親族の合計所得金額が85万円以下、給与収入に換算して150万円までの場合に、満額の63万円の控除が受けられました。2026年分の税制改正では、給与所得控除の引き上げにあわせて、満額の上限が給与収入159万円に引き上げられました。国税庁のタックスアンサーによると、特定親族の合計所得金額が85万円以下、給与収入に換算して159万円までの場合に63万円の控除が受けられ、合計所得金額が123万円以下、給与収入に換算して197万円までの場合に、段階的に控除が受けられます。
なお、大学生年代の子どもがアルバイトで得た収入については、勤労学生控除も関係します。勤労学生控除の所得要件は、2026年分では合計所得金額が89万円以下、給与収入に換算して163万円以下となっています。特定親族特別控除とあわせて、子どもの働き方と親の控除を考えることが大切です。
106万円の壁は2026年10月に賃金要件が撤廃されました
社会保険の「106万円の壁」とは、パートやアルバイトなどの短時間労働者に厚生年金保険や健康保険への加入義務が発生する年収の目安のことです。これまでの加入要件は、賃金が月額8.8万円以上、週の所定労働時間が20時間以上、事業所の従業員数が51人以上、雇用見込みが2か月を超えること、学生でないことでした。月額8.8万円を年収に換算すると約106万円になるため、「106万円の壁」と呼ばれていました。
2025年6月に成立した年金制度改正法により、このうち賃金の要件が廃止されることになりました。首相官邸の資料によると、全都道府県の最低賃金が1,016円以上になることを見極めた後に廃止され、2026年10月に賃金要件は撤廃されました。そのため、2026年10月以降は、月額8.8万円という賃金の基準がなくなり、週の所定労働時間が20時間以上かどうかが加入の目安になります。
ただし、「106万円の壁がなくなったから社会保険に入らなくてよい」という意味ではありません。賃金要件がなくなったことで、むしろ加入対象は広がっています。たとえば、週20時間以上働いていれば、時給が上がって月収が8.8万円を超えていなくても、社会保険への加入対象になる場合があります。時給を気にせず働けるようになった一方で、労働時間を意識する必要は残っています。
企業規模の要件についても、段階的な縮小が決まっています。現在は従業員51人以上の企業が対象ですが、2027年10月から36人以上、2029年10月から21人以上、2032年10月から11人以上の企業へと対象が広がり、2035年10月には企業規模要件そのものが撤廃される予定です。将来的には、零細企業に勤務する方でも、週20時間以上働けば社会保険への加入が義務付けられる方向です。
また、政府は「年収の壁・支援強化パッケージ」として、手取り収入を減らさないための取組を行う企業への支援も実施しています。106万円の壁に関しては、労働者1人当たり最大50万円の支援があります。130万円の壁に関しては、2025年7月から労働者1人当たり最大75万円の支援が始まっています。
130万円の壁は変わらず残っています
「130万円の壁」とは、社会保険上の被扶養者から外れる年収の目安のことです。配偶者の扶養に入っている方が、年間の収入が130万円以上になると、被扶養者から外れ、国民年金や国民健康保険に自分で加入し、保険料を自分で払うことになります。この壁は、2026年の税制改正や年金制度改正の対象ではなく、変更されていません。
130万円の壁が残っているため、106万円の壁が撤廃されても、年収130万円を超えると新たに保険料の負担が生じる点には注意が必要です。たとえば、週20時間以上働いて厚生年金保険や健康保険に加入している場合は、130万円の壁とは別の扱いになります。一方で、従業員数が50人以下の事業所で働いていて厚生年金保険の加入対象にならない場合は、年収130万円を超えると被扶養者から外れることになります。
政府は、収入が一時的に上がった場合の対応として、事業主の証明による被扶養者認定の円滑化という仕組みを設けています。たとえば、毎月10万円で働くパートの方が、繁忙期の残業により一時的に収入が増えた場合、事業者が「一時的に収入が上がった」ことを証明すれば、引き続き配偶者の扶養に入ることが可能になります。一時的な収入増で扶養から外れることを防ぐための仕組みですので、該当する場合は勤務先にご相談ください。
副業やパートで働く方が気をつけたい点
年収の壁を考えるうえで、副業やパートで働く方が気をつけたい点がいくつかあります。まず、勤務先の家族手当や配偶者手当の支給要件です。税制上の壁が178万円に引き上がっても、勤務先の手当の支給要件が「配偶者の年収103万円以下」のままになっている場合があります。勤務先の規定は税制とは別に定められていますので、ご自身の勤務先の規定をご確認ください。
次に、住民税の扱いです。所得税がかからなくても、住民税がかかる場合があります。住民税の基礎控除は所得税とは金額が異なりますので、所得税の壁と住民税の壁を混同しないようにご注意ください。
また、副業収入がある場合は、所得税の確定申告が必要になることがあります。副業の所得が年間20万円を超える場合は、原則として確定申告が必要です。副業収入と給与収入をあわせて考えることが大切です。
社会保険については、副業先でも週20時間以上働く場合は、社会保険への加入対象になることがあります。複数の勤務先で働く場合、それぞれの勤務先での労働時間や賃金をもとに加入の判断が行われます。副業を始めるときは、本業の勤務先だけでなく、副業先の社会保険の扱いについても確認することをおすすめします。
まとめ
2026年分の税制改正により、「103万円の壁」と呼ばれていた所得税の壁は178万円に引き上げられました。2024年分までの103万円、2025年分の160万円と比べると、大きな引き上げです。扶養控除や配偶者控除の壁も136万円に、配偶者特別控除の満額の壁も169万円に、特定親族特別控除の満額の壁も159万円に引き上げられました。これらの改正は、2026年12月1日に施行され、2026年分以後の所得税に適用されます。
社会保険の面では、2026年10月に「106万円の壁」の賃金要件が撤廃されました。週20時間以上働くことが加入の目安になり、企業規模の要件も段階的に縮小されていきます。一方で、「130万円の壁」は変更されておらず、年収130万円以上で被扶養者から外れる仕組みは残っています。
年収の壁は、税金と社会保険で仕組みが異なり、金額も毎年の改正で変わります。働き方を決めるときは、所得税の壁だけでなく、社会保険の壁や勤務先の手当の規定もあわせて確認することが大切です。制度の詳細については、国税庁や厚生労働省の公式サイトで最新の情報をご確認ください。
あわせて読みたい
 FIRE後の税金完全ガイド|所得税・住民税・譲渡益税はいくら払うか
 FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション
 FIREで年金はいくらもらえる?早期退職で減る理由と増やす方法を解説
 週2日パートで月10万円|社会保険つきFIRE後の働き方完全ガイド
 副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るか
 月20万円・月25万円・月30万円生活別|FIREに必要な資産早見表
免責事項と出典
本記事は、2026年11月9日時点の公開情報をもとに一般的な情報を整理したものであり、個別の税務や社会保険の助言をするものではありません。税制や社会保険の制度は改正されることがあります。実際の手続きや判断については、国税庁や厚生労働省の公式サイト、税理士や社会保険労務士などの専門家にご確認ください。
- 財務省「令和8年度税制改正の大綱の概要」https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_gaiyou.htm(取得日:2026-11-09)
- 財務省「令和8年度税制改正の大綱(1/9)」https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_01.htm(取得日:2026-11-09)
- 財務省「特集 令和8年度 税制改正(国税)等について」https://www.mof.go.jp/public_relations/finance/202604/202604c.html(取得日:2026-11-09)
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」https://www.nta.go.jp/users/gensen/2026kiso/index.htm(取得日:2026-11-09)
- 国税庁「No.1177 特定親族特別控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1177.htm(取得日:2026-11-09)
- 国税庁「No.1195 配偶者特別控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1195.htm(取得日:2026-11-09)
- 国税庁「令和8年分年末調整のしかた」https://www.nta.go.jp/users/gensen/nencho/index/shikata.htm(取得日:2026-11-09)
- 首相官邸「いわゆる『年収の壁』対策」https://www.kantei.go.jp/jp/headline/nennsyuunokabe/index.html(取得日:2026-11-09)
- 厚生労働省 新潟労働局「短時間労働者の社会保険加入、106万の壁はどうなる?」https://niigata-elcc.mhlw.go.jp/column/260930/(取得日:2026-11-09)