- 介護費用は月額平均9.0万円で、期間平均55か月の総額は約542万円です。
- 介護保険の自己負担は原則1割で、所得が高い場合は2割や3割になります。
- 介護が始まる前に、生活費と介護費を分けた資金計画を立てることが大切です。
親の介護が始まると、現役世代の資産形成の計画は大きく変わります。毎月の介護費用がかかるだけでなく、仕事の時間を減らす必要が出てきたり、実家への移動や手続きに時間がかかったりします。この記事では、生命保険文化センターの介護費用の調査と、厚生労働省の介護保険のデータをもとに、介護費用の実態と、FIRE計画への影響を整理します。なお、既存の記事No.80「FIREと介護・老後資金」は、70歳や80歳の老後資金の備えを解説する記事で、未公開の下書きです。この記事は、現役世代の親の介護が始まったときの資産形成への影響という別の角度で書いています。
まず確認:介護が必要になる人はどれくらいいるのか
介護保険の認定を受ける人は、年々増えています。厚生労働省の「介護保険事業状況報告」によると、要介護や要支援の認定者数は、2024年度末で720万7,000人でした。65歳以上の第1号被保険者のうち、要介護や要支援と判定された人の割合は19.7%です。65歳以上の人の約5人に1人が、介護保険の認定を受けている計算になります。認定者数の内訳では、要介護1が148万9,000人で最も多く、要介護2が121万4,000人、要支援1が106万3,000人、要支援2が103万1,000人と続きます。
親が70代や80代になると、介護が必要になる可能性は高くなります。40代や50代の現役世代にとって、親の介護は遠い話ではありません。親が2人いる場合、どちらかの介護が始まる可能性はさらに高くなります。介護が始まる時期は予測できないため、介護が始まる前に、費用の目安と公的制度の仕組みを知っておくことが大切です。
| 要介護度 | 認定者数(2024年度末) | 全体に占める割合 |
|---|---|---|
| 要支援1 | 106万3,000人 | 14.7% |
| 要支援2 | 103万1,000人 | 14.3% |
| 要介護1 | 148万9,000人 | 20.7% |
| 要介護2 | 121万4,000人 | 16.8% |
| 要介護3 | 93万4,000人 | 13.0% |
| 要介護4 | 89万9,000人 | 12.5% |
| 要介護5 | 57万8,000人 | 8.0% |
| 合計 | 720万7,000人 | 100% |
介護費用の実態:月額平均9.0万円、一時費用47.2万円
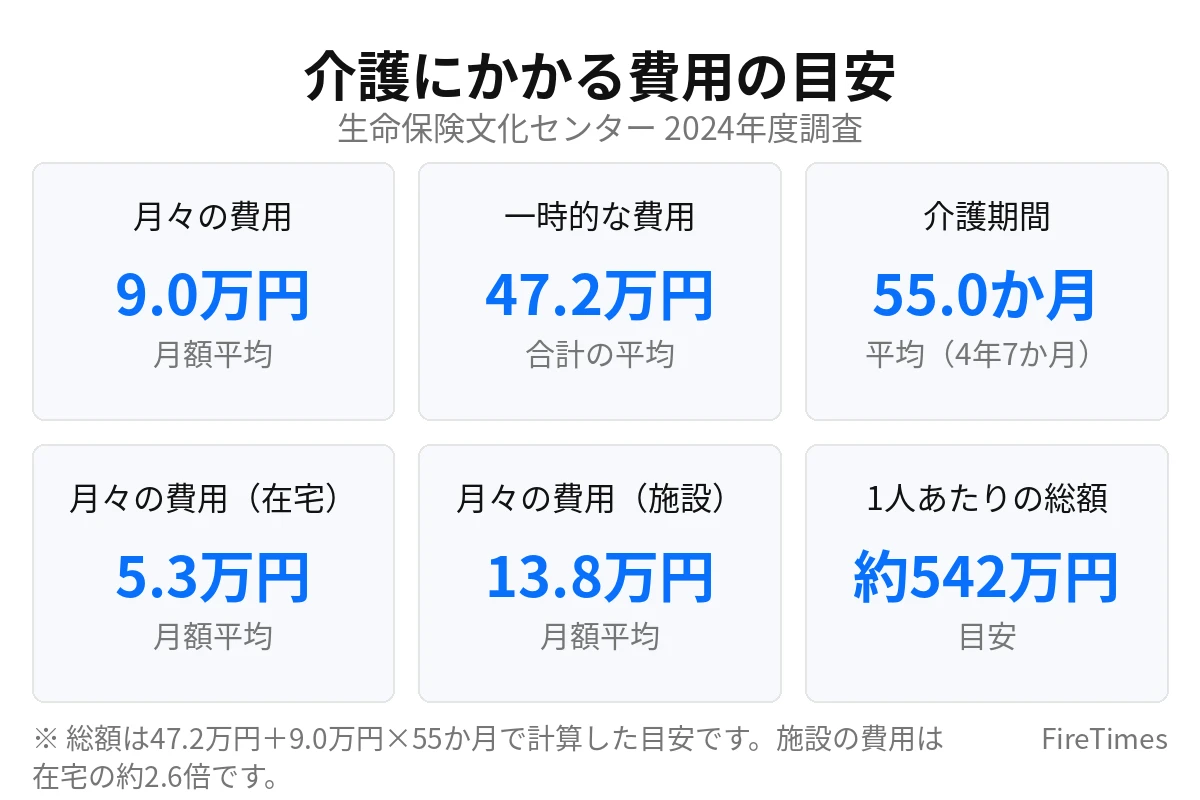
介護にかかる費用の実態は、生命保険文化センターの「生命保険に関する全国実態調査(2024年度)」で確認できます。過去3年間に介護経験がある人に聞いたところ、介護に要した費用は、住宅改造や介護用ベッドの購入などの一時的な費用の合計が平均47.2万円、月々の費用が平均9.0万円でした。介護を行った場所別では、在宅での介護が平均5.3万円、施設での介護が平均13.8万円でした。施設での介護は、在宅での介護の約2.6倍の費用がかかります。
介護を行った期間の平均は55.0か月で、4年7か月にあたります。月々の費用と期間、一時費用をあわせると、1人あたりの介護費用の総額は約542万円になります。計算式は、47.2万円に9.0万円を55か月分かけた495万円を足したものです。ただし、この数字は平均値です。介護の期間や要介護度、施設を利用するかどうかによって、実際の費用は大きく変わります。介護の期間が10年以上になる人もいます。2021年度の調査では、介護期間の平均は61.1か月(5年1か月)で、一時費用の平均は74万円、月々の費用の平均は8万3,000円でした。調査の年によって数字が変わるため、平均値はあくまで目安として読んでください。
| 項目 | 平均値(2024年度調査) |
|---|---|
| 一時的な費用の合計 | 47.2万円 |
| 月々の費用 | 9.0万円 |
| 月々の費用(在宅) | 5.3万円 |
| 月々の費用(施設) | 13.8万円 |
| 介護を行った期間 | 55.0か月(4年7か月) |
| 1人あたりの総額の目安 | 約542万円 |
公的介護保険の自己負担割合と支給限度額
公的介護保険では、介護サービスを利用したときの自己負担は、原則としてかかった費用の1割です。ただし、65歳以上で一定以上の所得がある場合は、自己負担が2割や3割になります。3割負担になるのは、本人の合計所得金額が220万円以上で、同一世帯の65歳以上の人の年金収入とその他の合計所得金額が、単身世帯の場合340万円以上、2人以上世帯の場合463万円以上の場合です。2割負担になるのは、本人の合計所得金額が160万円以上で、同一世帯の65歳以上の人の年金収入とその他の合計所得金額が、単身世帯の場合280万円以上、2人以上世帯の場合346万円以上の場合です。40歳以上65歳未満の第2号被保険者は、所得にかかわらず1割負担です。
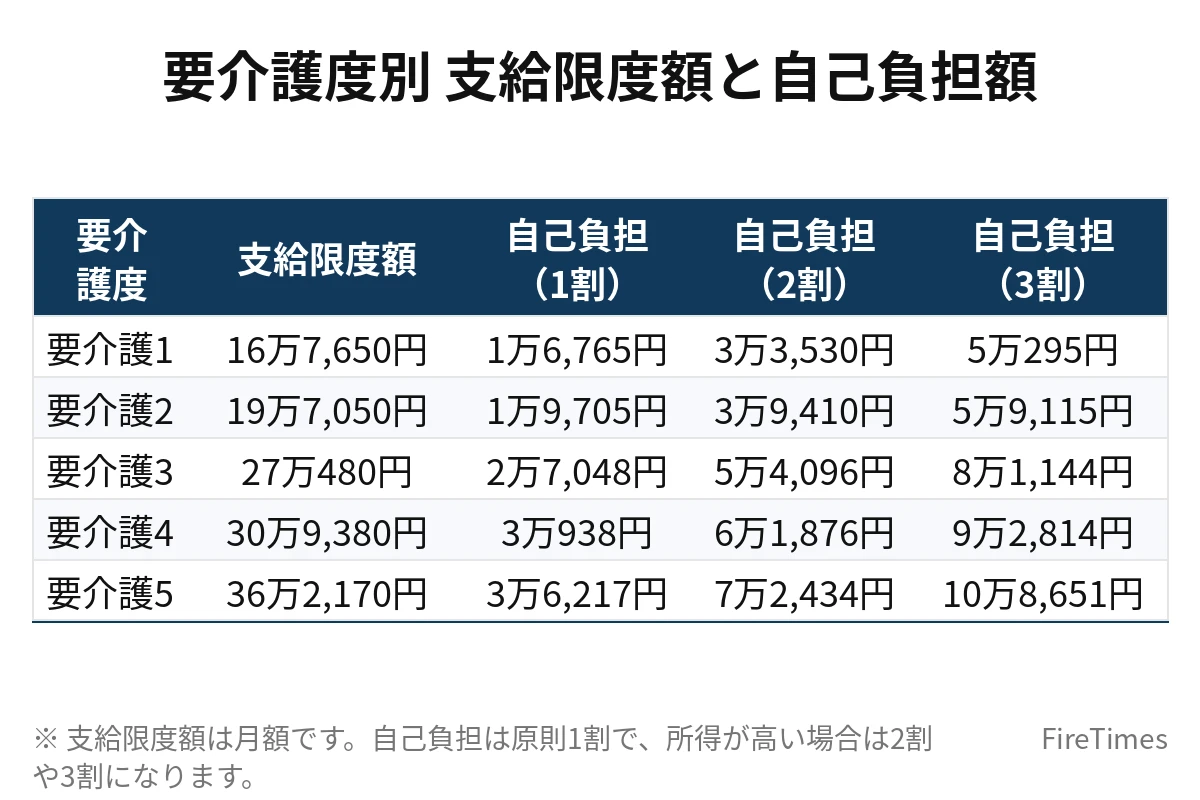
介護保険サービスには、要介護度ごとに1か月あたりの利用上限額が定められています。要介護5の支給限度額は36万2,170円、要介護4は30万9,380円、要介護3は27万480円、要介護2は19万7,050円、要介護1は16万7,650円です。限度額の範囲内でサービスを利用した場合は、自己負担は1割、2割、3割のいずれかです。限度額を超えてサービスを利用した場合は、超えた分は全額自己負担になります。施設に入所して利用するサービスは、支給限度額に含まれません。
| 要介護度 | 支給限度額(月額) | 自己負担額(1割) | 自己負担額(2割) | 自己負担額(3割) |
|---|---|---|---|---|
| 要介護1 | 16万7,650円 | 1万6,765円 | 3万3,530円 | 5万295円 |
| 要介護2 | 19万7,050円 | 1万9,705円 | 3万9,410円 | 5万9,115円 |
| 要介護3 | 27万480円 | 2万7,048円 | 5万4,096円 | 8万1,144円 |
| 要介護4 | 30万9,380円 | 3万938円 | 6万1,876円 | 9万2,814円 |
| 要介護5 | 36万2,170円 | 3万6,217円 | 7万2,434円 | 10万8,651円 |
月々の自己負担額が高額になった場合には、「高額介護サービス費」という制度があります。同じ月に負担した自己負担の合計が、所得に応じた上限額を超えたときは、超えた分が払い戻されます。上限額は、年収約1,160万円以上の世帯で月14万100円、年収約770万円以上1,160万円未満の世帯で月9万3,000円、年収約383万円以上770万円未満の世帯と住民税課税世帯で月4万4,400円、世帯全員が住民税非課税の世帯で月2万4,600円です。この制度があるため、自己負担が3割でも、月々の負担には上限があります。ただし、施設の食費や居住費、日常生活費は、高額介護サービス費の対象外です。施設の食費や居住費は、別に負担する必要があります。
施設に入所する場合の費用の目安
施設に入所する場合の費用は、在宅での介護より高くなります。厚生労働省の「介護保険の解説」によると、特別養護老人ホーム(介護老人福祉施設)で要介護5の人が多床室を利用した場合、1か月の自己負担の目安は約10万9,930円です。内訳は、施設サービス費の1割が約2万6,130円、居住費が約2万7,450円、食費が約4万6,350円、日常生活費が約1万円です。ユニット型個室を利用した場合は、1か月の自己負担の目安は約14万6,980円です。内訳は、施設サービス費の1割が約2万8,650円、居住費が約6万1,980円、食費が約4万6,350円、日常生活費が約1万円です。
特別養護老人ホームは、入所の待機者が多い施設もあります。入所までの間は、在宅での介護やショートステイを利用することになります。民間の有料老人ホームは、特別養護老人ホームより費用が高くなることが多く、入居一時金がかかる場合もあります。有料老人ホームの費用は、施設や地域によって大きく異なるため、この記事では具体的な金額の記載を控えています。施設を選ぶときは、月額の費用と入居一時金、介護サービスの内容をあわせて確認することが大切です。
親の介護が資産形成に与える影響
親の介護が始まると、資産形成への影響は3つの形で現れます。1つ目は、毎月の介護費用の負担です。月々の介護費用の平均は9.0万円で、年換算では108万円になります。介護費用を5年間負担すると、540万円の支出になります。親の年金や貯蓄でまかなえる場合もありますが、子どもが負担する場合は、自分の貯蓄から支出することになります。
2つ目は、収入の減少です。介護のために仕事の時間を減らしたり、介護休業を取ったりすると、収入が減ります。介護休業は、対象家族1人につき通算93日まで取得できます。介護休業給付金は、休業開始時賃金の67%が支給されます。ただし、介護休業給付金の支給には条件があり、期間にも限りがあります。仕事を辞めて介護に専念すると、収入がなくなり、資産形成が止まります。介護離職は、資産形成への影響が最も大きい選択です。
3つ目は、自分の老後資金の取り崩しです。介護費用を自分の貯蓄から出すと、FIREに必要な資産が減ります。FIREに必要な資産の目安は、4%ルールで計算します。年間生活費の25倍が目安で、月10万円の生活なら3,000万円、月15万円の生活なら4,500万円、月20万円の生活なら6,000万円、月30万円の生活なら9,000万円です。介護費用として540万円を使うと、月15万円の生活に必要な4,500万円のうち、12%が減る計算になります。月9万円の介護費用が続く状態は、年間108万円の支出が増えることです。年間108万円の支出を4%ルールで資産に換算すると、2,700万円分の資産に相当します。介護費用の負担が大きいほど、FIREの到達時期は遅くなります。
介護が始まる前にできる備え
介護が始まる前にできる備えとして、まず親の資産と収入の状況を確認しておくことが大切です。親の年金収入や貯蓄、加入している保険の内容を知っておくと、介護費用を誰がどれだけ負担するのかを考えることができます。親の介護保険の認定の状況や、かかりつけの医師の情報も、事前に共有しておくと手続きがスムーズになります。親の資産の状況を聞くことは、話しにくい話題ですが、介護が始まってからでは遅くなります。きょうだいがいる場合は、費用の分担や役割分担について、事前に話し合っておくことが大切です。
次に、自分の生活費と介護費を分けた資金計画を立てることが大切です。介護費用の目安として、月額9.0万円、期間55か月、総額約542万円という平均値を参考に、自分の家計でどれだけ負担できるのかを確認します。介護費用のために、生活費とは別に資金を準備しておくと、FIREの計画への影響を抑えることができます。介護費用の準備は、現金の貯蓄が中心になります。投資信託などの資産を取り崩して介護費用に充てることもできますが、取り崩しのタイミングによっては、資産が減った状態での取り崩しになります。
介護保険の制度や、自治体の相談窓口を知っておくことも大切です。地域包括支援センターは、高齢者の介護や生活の相談を受け付ける窓口で、全国の市町村に設置されています。介護保険の申請や、サービスの利用方法について、無料で相談できます。ケアマネジャーは、介護サービスの計画を立てる専門職で、要介護認定を受けた後に担当が決まります。介護が始まったら、まずは地域包括支援センターに相談し、介護保険の申請を進めることが大切です。介護休業や介護休暇の制度は、勤務先の人事部門に確認しておくと、必要なときにすぐ使うことができます。
まとめ
親の介護にかかる費用は、生命保険文化センターの2024年度の調査で、月額平均9.0万円、一時費用の平均47.2万円、介護期間の平均55.0か月で、1人あたりの総額は約542万円でした。在宅での介護は月額平均5.3万円、施設での介護は月額平均13.8万円で、施設の費用は在宅の約2.6倍です。公的介護保険の自己負担は原則1割で、一定以上の所得がある場合は2割や3割になります。月々の自己負担には、高額介護サービス費の上限があります。親の介護が始まると、毎月の介護費用の負担、収入の減少、自分の貯蓄の取り崩しという3つの形で資産形成に影響します。介護が始まる前に、親の資産と収入の状況を確認し、生活費と介護費を分けた資金計画を立てておくことが大切です。
あわせて読みたい
 FIREで年金はいくらもらえる?早期退職で減る理由と増やす方法を解説
 FIREと退職金はいくらもらえる?税金と運用・一時金と年金の比較を解説
 FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション
 FIREの失敗例7選|後悔しないために計画段階でできる対策【保存版】
 FIREで後悔する人の共通点|暇・孤独・お金の不安を防ぐ方法【完全版】
 4%ルールで取り崩しシミュレーション|資産3,000万・5,000万・1億円
免責事項と出典
この記事は、公開されている公式データと調査結果をもとに作成しています。介護費用の実態は、要介護度や地域、施設の種類によって大きく変わります。この記事の数字は平均値であり、実際の費用を保証するものではありません。介護保険の制度は変更されることがあるため、申請の前には市町村の窓口や厚生労働省の公式ページで最新の情報を確認してください。最終的な判断は、読者ご自身の責任で行ってください。
出典(取得日:2026-11-09)
- 生命保険文化センター「介護にはどれくらいの費用・期間がかかる?」2024年度「生命保険に関する全国実態調査」一時費用の平均47.2万円、月々の費用の平均9.0万円(在宅5.3万円、施設13.8万円)、介護期間の平均55.0か月:https://www.jili.or.jp/lifeplan/lifesecurity/1116.html
- 厚生労働省「介護保険の解説 サービスにかかる利用料」自己負担は原則1割、一定以上所得者は2割または3割、特別養護老人ホームの1か月の自己負担の目安(要介護5、多床室 約109,930円、ユニット型個室 約146,980円):https://www.kaigokensaku.mhlw.go.jp/commentary/fee.html
- 厚生労働省「介護保険事業状況報告」2024年度末の要介護(要支援)認定者数 720万7,000人、要介護等認定率 19.7%(介護保険事業状況報告のまとめによる):https://gemmed.ghc-j.com/?p=76249
- 厚生労働省「介護保険事業状況報告の概要」要介護(要支援)認定者数 707.1万人(2025年2月末現在)、第1号被保険者に対する認定者の割合 約19.3%:https://www.mhlw.go.jp/topics/kaigo/osirase/jigyo/m24/dl/2402a.pdf
- 草加市「介護保険サービスの利用者負担」3割負担と2割負担の所得の条件:https://www.city.soka.saitama.jp/cont/s1508/020/010/010/PAGE000000000000042409.html
- 千曲市「介護保険サービスを利用した際の費用」要介護度別の支給限度額と自己負担額、高額介護サービス費の上限額:https://www.city.chikuma.lg.jp/soshiki/koreifukushi/hoken_nenkin/1/1208.html
未確認とした項目:総務省の家計調査における介護関連の支出の具体的な数字(今回の検索では、家計調査の介護関連支出の項目を特定できなかったため、この記事では取り上げていません)、民間の有料老人ホームの費用の具体的な金額(施設や地域によって大きく異なるため、金額の記載を控えています)、介護休業給付金の67%という支給率の根拠となる厚生労働省の公式ページの直接のURL(今回の検索では確認できなかったため、出典欄には記載していません。支給率の数字は一般的に公表されている内容ですが、申請の前にはハローワークや勤務先での確認が必要です)。