- 大卒の定年退職金は平均1,896万円で、企業規模で約900万円の差があります。
- 勤続20〜24年は1,021万円、35年以上は2,037万円と約2倍に増えます。
- 退職金1,896万円は月20万円の生活費なら約7年11か月分に相当します。
「退職金はいくらもらえるのでしょうか」。定年退職が近づいたときも、早期リタイアを考えるときも、まず気になるのがこの金額です。退職金は老後資金の大きな柱ですが、金額は企業や勤続年数、学歴によって大きく変わります。平均額だけを見て「自分も同じくらいもらえる」と考えるのは早計です。この記事では、厚生労働省「令和5年就労条件総合調査」のデータをもとに、退職金の平均額を企業規模別・学歴別・勤続年数別・退職事由別に整理します。あわせて、退職金がFIREの必要資産額にどう影響するかも、4%ルールで試算します。
この記事のデータについて
この記事で使う数字は、すべて厚生労働省「令和5年就労条件総合調査」の公表データにもとづきます。調査の対象は、常用労働者30人以上を雇用する民営企業です。金額のデータは、令和4年1年間に退職した、勤続20年以上かつ45歳以上の退職者1人あたりの平均退職給付額です。退職給付額とは、退職一時金制度のみの場合は退職一時金額、退職年金制度のみの場合は年金現価額、両制度併用の場合は退職一時金額と年金現価額の合計です。
ここで紹介する金額は「平均額」です。平均額は、金額の大きい一部の退職者に引き上げられることがあります。同じ条件でも、実際の支給額は企業の退職金規定によって大きく変わります。平均額はあくまで目安として読み、自分がもらえる金額は勤務先の就業規則や退職金規定で確認することが大切です。
なお、この調査は常用労働者30人以上の企業が対象です。従業員30人未満の企業の退職金平均額は、この調査からは分かりません。本記事では30人未満の企業の金額は未確認として扱います。
退職金の平均額はいくらか
まず、全体像を確認します。大学・大学院卒(管理・事務・技術職)で、勤続20年以上かつ45歳以上の定年退職者の場合、1人平均の退職給付額は1,896万円です。退職時の所定内賃金(月額)は52万6,000円で、退職金は月収の36.0か月分に相当します。
学歴と職種で比べると、高校卒(管理・事務・技術職)の定年退職者は1,682万円、高校卒(現業職)の定年退職者は1,183万円です。大学・大学院卒と高校卒(現業職)の差は713万円あります。同じ定年退職でも、学歴と職種によって平均額が大きく変わることが分かります。
| 学歴・職種 | 定年退職の平均額 | 退職時の所定内賃金(月額) | 月収換算 |
|---|---|---|---|
| 大学・大学院卒(管理・事務・技術職) | 1,896万円 | 52万6,000円 | 36.0か月分 |
| 高校卒(管理・事務・技術職) | 1,682万円 | 43万5,000円 | 38.6か月分 |
| 高校卒(現業職) | 1,183万円 | 34万5,000円 | 34.3か月分 |
出典:厚生労働省「令和5年就労条件総合調査 結果の概況」第22表(勤続20年以上かつ45歳以上の退職者、令和4年1年間)
月収換算で見ると、大学・大学院卒は36.0か月分、高校卒(管理・事務・技術職)は38.6か月分、高校卒(現業職)は34.3か月分です。月収に対する倍率では、学歴による差はそれほど大きくありません。平均額の差は、退職時の賃金水準の差を反映していると考えられます。
退職事由別の退職金平均額
退職金は、退職した理由によっても金額が変わります。定年退職と会社都合退職、自己都合退職、早期優遇退職を比べると、次のようになります。
| 退職事由 | 大学・大学院卒(管理・事務・技術職) | 高校卒(管理・事務・技術職) | 高校卒(現業職) |
|---|---|---|---|
| 定年退職 | 1,896万円 | 1,682万円 | 1,183万円 |
| 会社都合退職 | 1,738万円 | 1,385万円 | 737万円 |
| 自己都合退職 | 1,441万円 | 1,280万円 | 921万円 |
| 早期優遇退職 | 2,266万円 | 2,432万円 | 2,146万円 |
出典:厚生労働省「令和5年就労条件総合調査 結果の概況」第22表(勤続20年以上かつ45歳以上の退職者、令和4年1年間)
どの学歴でも、最も金額が大きいのは早期優遇退職です。大学・大学院卒では2,266万円で、定年退職の1,896万円より370万円多くなっています。早期優遇退職は、企業が早期退職を促すために退職金を上乗せする制度です。対象者や上乗せの内容は企業によって異なります。
一方で、最も金額が小さいのは自己都合退職です。大学・大学院卒では1,441万円で、定年退職より455万円少なくなっています。会社都合退職は1,738万円で、定年退職より158万円少なくなっています。転職などで自己都合で退職する場合は、定年まで勤めた場合より退職金が少なくなることを想定しておく必要があります。
高校卒(現業職)では、会社都合退職が737万円と、定年退職の1,183万円より446万円少なくなっています。学歴や職種によって、退職事由による金額の差の大きさも変わります。
企業規模別の退職金平均額
企業規模による差は、退職金の平均額で最も大きな違いの一つです。定年退職者の平均額を企業規模別に見ると、次のようになります。
| 企業規模 | 大学・大学院卒(管理・事務・技術職) | 高校卒(管理・事務・技術職) | 高校卒(現業職) |
|---|---|---|---|
| 1,000人以上 | 2,191万円 | 2,103万円 | 1,541万円 |
| 300〜999人 | 1,662万円 | 1,389万円 | 1,060万円 |
| 100〜299人 | 1,347万円 | 1,208万円 | 868万円 |
| 30〜99人 | 1,282万円 | 803万円 | 619万円 |
出典:厚生労働省「令和5年就労条件総合調査」e-Stat第37表(勤続20年以上かつ45歳以上の定年退職者、令和4年1年間)
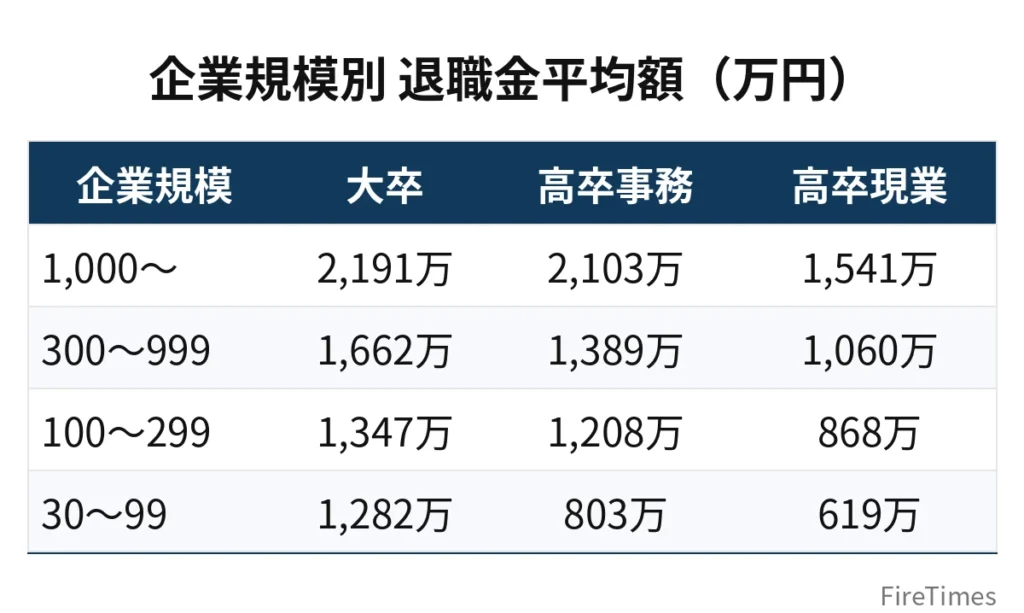
大学・大学院卒では、1,000人以上の企業の平均額は2,191万円、30〜99人の企業では1,282万円です。その差は909万円で、1,000人以上の企業は30〜99人の企業の約1.7倍になります。高校卒(管理・事務・技術職)では、1,000人以上が2,103万円、30〜99人が803万円で、差は1,300万円あります。高校卒(現業職)でも、1,000人以上が1,541万円、30〜99人が619万円で、差は922万円あります。
企業規模が大きくなるほど退職金の平均額が上がる傾向は、どの学歴・職種でも同じです。転職や就職先を考えるときは、給与だけでなく、退職金制度の有無や水準も確認することが大切です。
会社都合・自己都合の場合の企業規模別
定年退職以外の場合も、企業規模による差があります。大学・大学院卒の場合の会社都合退職と自己都合退職の平均額は、次のとおりです。
| 企業規模 | 会社都合退職 | 自己都合退職 |
|---|---|---|
| 企業規模計 | 1,738万円 | 1,441万円 |
| 1,000人以上 | 1,906万円 | 1,928万円 |
| 300〜999人 | 1,499万円 | 1,118万円 |
| 100〜299人 | 1,495万円 | 793万円 |
| 30〜99人 | 未確認(統計表で秘匿) | 694万円 |
出典:厚生労働省「令和5年就労条件総合調査」e-Stat第37表(勤続20年以上かつ45歳以上の退職者、令和4年1年間)
会社都合退職では、1,000人以上の企業が1,906万円、100〜299人の企業が1,495万円です。自己都合退職では、1,000人以上の企業が1,928万円、30〜99人の企業が694万円で、差は1,234万円あります。会社都合退職の30〜99人の金額は、統計表で秘匿されており未確認です。
なお、1,000人以上の企業では、自己都合退職の1,928万円が会社都合退職の1,906万円をわずかに上回っています。企業規模計では会社都合退職のほうが多いため、規模別の内訳を見るときは、平均額のばらつきにも注意が必要です。
勤続年数別の退職金平均額
勤続年数は、退職金の金額を決める最も大きな要因の一つです。定年退職者の平均額を勤続年数別に見ると、次のようになります。
| 勤続年数 | 大学・大学院卒(管理・事務・技術職) | 高校卒(管理・事務・技術職) | 高校卒(現業職) |
|---|---|---|---|
| 20〜24年 | 1,021万円 | 557万円 | 406万円 |
| 25〜29年 | 1,559万円 | 618万円 | 555万円 |
| 30〜34年 | 1,891万円 | 1,094万円 | 800万円 |
| 35年以上 | 2,037万円 | 1,909万円 | 1,471万円 |
出典:厚生労働省「令和5年就労条件総合調査 結果の概況」第23表(勤続20年以上かつ45歳以上の定年退職者、令和4年1年間)
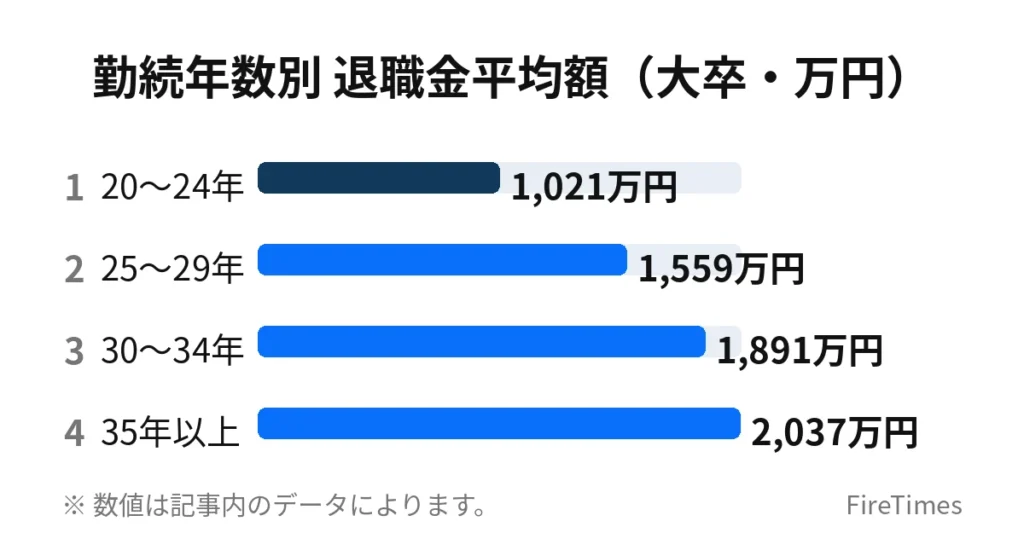
大学・大学院卒では、勤続20〜24年で1,021万円、勤続35年以上で2,037万円です。勤続35年以上は勤続20〜24年の約2倍で、差は1,016万円あります。勤続年数が5年長くなるごとに、平均額は数百万円ずつ増えています。
高校卒(管理・事務・技術職)では、勤続20〜24年が557万円、勤続35年以上が1,909万円で、差は1,352万円あります。勤続30〜34年から35年以上にかけて、1,094万円から1,909万円へ815万円増えています。高校卒(現業職)でも、勤続20〜24年の406万円から勤続35年以上の1,471万円へ、1,065万円増えています。
勤続年数が長いほど退職金が増える仕組みは、多くの企業で採用されています。ただし、退職金の計算方法は企業によって異なります。勤続年数だけで金額を決める企業もあれば、役職や成果を加味する企業もあります。自分の勤務先の計算方法は、退職金規定で確認することが大切です。
退職給付制度の形態別の平均額
退職金の受け取り方には、「退職一時金制度のみ」「退職年金制度のみ」「両制度併用」の3つの形態があります。定年退職者の平均額を制度の形態別に見ると、次のようになります。
| 制度の形態 | 大学・大学院卒(管理・事務・技術職) | 高校卒(管理・事務・技術職) | 高校卒(現業職) |
|---|---|---|---|
| 退職一時金制度のみ | 1,623万円 | 1,378万円 | 956万円 |
| 退職年金制度のみ | 1,801万円 | 1,613万円 | 1,451万円 |
| 両制度併用 | 2,261万円 | 2,145万円 | 1,469万円 |
出典:厚生労働省「令和5年就労条件総合調査 結果の概況」第23表(勤続20年以上かつ45歳以上の定年退職者、令和4年1年間)
大学・大学院卒では、両制度併用が2,261万円で最も多く、退職一時金制度のみの1,623万円より638万円多くなっています。高校卒(管理・事務・技術職)でも、両制度併用が2,145万円で最も多くなっています。
勤続35年以上に限ると、大学・大学院卒では退職一時金制度のみが1,822万円、退職年金制度のみが1,909万円、両制度併用が2,283万円です。高校卒(管理・事務・技術職)では、退職一時金制度のみが1,670万円、退職年金制度のみが1,710万円、両制度併用が2,254万円です。勤続年数が長く、両制度を併用している場合に、平均額が最も大きくなる傾向があります。
制度の形態別の企業割合を見ると、退職給付制度がある企業のうち、「退職一時金制度のみ」が69.0%、「退職年金制度のみ」が9.6%、「両制度併用」が21.4%です。一時金だけで受け取る企業が最も多く、年金だけで受け取る企業は1割に満たないことが分かります。
退職金制度がある企業は74.9%
退職金は、すべての企業にあるわけではありません。退職給付(一時金・年金)制度がある企業の割合は74.9%で、制度がない企業は24.8%です。つまり、約4社に1社は退職金制度がありません。
企業規模別に見ると、制度がある企業の割合は「1,000人以上」が90.1%、「300〜999人」が88.8%、「100〜299人」が84.7%、「30〜99人」が70.1%です。企業規模が小さいほど、制度がある企業の割合が低くなっています。30〜99人の企業では、約3割の企業に退職金制度がありません。
退職一時金制度の支払準備形態を見ると、「社内準備」が56.5%、「中小企業退職金共済制度」が42.0%です。退職年金制度では、「確定拠出年金(企業型)」が50.3%、「確定給付企業年金」が44.3%です。企業型確定拠出年金では、従業員自身が運用方法を選ぶため、運用の結果によって受け取る金額が変わります。自分の勤務先がどの制度を採用しているかは、就業規則や給与明細で確認できます。
退職金の平均額は減っているのか
退職金の平均額は、長い目で見ると減少傾向にあります。大学・大学院卒の定年退職者の平均額は、平成30年調査では1,983万円でした。令和5年調査では1,896万円で、87万円減少しています。退職給付制度がある企業の割合も、平成30年調査の80.5%から令和5年調査の74.9%へ、5.6ポイント下がっています。
この背景には、低金利の影響などで企業が退職金の財源を確保しにくくなっていることや、退職金制度を成果主義型へ見直す動きがあることが考えられます。ただし、調査の対象や集計方法が変わっている年もあるため、単純な比較には注意が必要です。いずれにしても、退職金だけに老後資金を頼るのではなく、自分でも資産形成を進めることが大切です。
退職金とFIREの必要資産額の関係
退職金は、FIREの必要資産額を大きく左右します。4%ルールでは、年間生活費の25倍の資産を用意し、年4%を取り崩しながら暮らす考え方です。退職金を受け取る場合、その金額を必要資産額から差し引いて考えることができます。
退職金だけで何年分の生活費をまかなえるか
退職金1,896万円(大学・大学院卒の定年退職の平均額)だけで、生活費を何年まかなえるかを計算すると、次のようになります。
| 月の生活費 | 年の生活費 | 退職金1,896万円でまかなえる期間 |
|---|---|---|
| 月15万円 | 年180万円 | 約10年6か月 |
| 月20万円 | 年240万円 | 約7年11か月 |
| 月25万円 | 年300万円 | 約6年4か月 |
計算式は、退職金の金額を年間の生活費で割ったものです。1,896万円を年240万円で割ると7.9年になり、約7年11か月です。1,896万円を年180万円で割ると約10.5年、年300万円で割ると約6.3年になります。退職金だけでは、FIRE後の数十年分の生活費をまかなうことはできません。退職金は、必要資産額の一部として考えることが大切です。
退職金を差し引いた必要資産額
退職金を必要資産額から差し引くと、FIREまでに自分で用意する資産額の目安が分かります。退職金1,896万円を受け取る場合の目安は、次のとおりです。
| 月の生活費 | 必要資産額の目安(年間生活費×25倍) | 退職金1,896万円を差し引いた額 |
|---|---|---|
| 月15万円 | 4,500万円 | 約2,600万円 |
| 月20万円 | 6,000万円 | 約4,100万円 |
| 月25万円 | 7,500万円 | 約5,600万円 |
計算式は、年間生活費に25をかけた金額から、退職金1,896万円を引いたものです。月20万円の生活なら、必要資産額の目安は6,000万円で、退職金を差し引くと約4,100万円になります。月15万円の生活なら、4,500万円から1,896万円を引いて約2,600万円です。月25万円の生活なら、7,500万円から1,896万円を引いて約5,600万円です。
企業規模によっても、差し引く金額が変わります。月20万円の生活で、退職金が2,191万円(1,000人以上の企業・大卒定年の平均額)の場合は、6,000万円から2,191万円を引いて約3,800万円になります。退職金が1,282万円(30〜99人の企業・大卒定年の平均額)の場合は、6,000万円から1,282万円を引いて約4,700万円になります。企業規模による退職金の差は、そのまま必要資産額の差になります。
退職金を年4%で運用した場合の目安
退職金を受け取ったあと、そのまま運用を続ける場合の目安も計算できます。年4%で運用すると、年間の運用益の目安は次のようになります。
| 退職金の金額 | 年4%の運用益の目安(年間) | 月額に換算した目安 |
|---|---|---|
| 1,282万円(30〜99人・大卒定年) | 約51万円 | 約4.3万円 |
| 1,896万円(企業規模計・大卒定年) | 約76万円 | 約6.3万円 |
| 2,191万円(1,000人以上・大卒定年) | 約88万円 | 約7.3万円 |
計算式は、退職金の金額に0.04をかけたものです。1,896万円に0.04をかけると約76万円になり、月額に換算すると約6.3万円です。ただし、将来の運用利回りは断定できません。運用益が出ない年もあれば、資産が減る年もあります。ここでの数字は、あくまで目安として読んでください。
退職金にかかる税金の目安
退職金を受け取るときは、税金についても知っておく必要があります。退職金を一時金で受け取る場合、退職所得控除が適用されます。退職所得控除の金額は、勤続年数によって次のように計算されます。
- 勤続20年以下の場合:40万円×勤続年数
- 勤続20年超の場合:800万円+70万円×(勤続年数−20年)
勤続30年の場合は、800万円+70万円×10年で1,500万円です。勤続35年の場合は、800万円+70万円×15年で1,850万円です。勤続25年の場合は、800万円+70万円×5年で1,150万円です。勤続20年の場合は、40万円×20年で800万円です。
退職金の金額から退職所得控除を引いた残りの半分が、課税対象の金額になります。退職金1,896万円を勤続30年で受け取る場合、課税対象の金額は(1,896万円−1,500万円)÷2で198万円です。勤続35年で受け取る場合は、(1,896万円−1,850万円)÷2で23万円です。勤続年数が長いほど控除額が大きくなり、課税対象の金額が小さくなります。
ただし、実際の税額は、ほかの所得や控除の状況によって変わります。ここでの数字は、一般的な計算式による目安です。個別の税額を断定するものではありません。退職金を年金で受け取る場合は、公的年金等に係る雑所得として扱われ、税金の計算方法が変わります。詳しい税金の計算は、勤務先の担当者や税理士に確認することが大切です。
自分の退職金を確認する方法
平均額はあくまで目安です。自分がもらえる退職金の金額を知るには、勤務先の制度を確認することが大切です。確認する方法は、次のとおりです。
就業規則と退職金規定を確認します
勤務先の就業規則や退職金規定には、退職金の支給条件や計算方法が記載されています。勤続年数や退職事由によって金額がどう変わるか、支給に必要な勤続年数があるかどうかを確認します。退職金規定は、入社時から内容が変更されている場合もあります。最新の規定を確認することが大切です。
企業型確定拠出年金の残高を確認します
勤務先が企業型確定拠出年金を導入している場合は、専用のウェブサイトやアプリで、掛金の累計額や運用中の評価額を確認できます。将来の受け取り額は運用の結果によって変わります。現時点の評価額を確認し、運用方法が自分に合っているかを見直すことが大切です。
人事や総務の担当者に確認します
就業規則や退職金規定を読んでも分からない場合は、人事や総務の担当者に確認します。退職金の概算額や受け取り方法、一時金と年金の選択肢について聞くことができます。退職が近づいてから確認するのではなく、早めに確認しておくことで、資産形成の計画を立てやすくなります。
まとめ表
この記事で紹介した退職金の平均額を、大学・大学院卒(管理・事務・技術職)の定年退職者を中心にまとめます。
| 切り口 | 平均額 |
|---|---|
| 定年退職(企業規模計) | 1,896万円 |
| 1,000人以上の企業(定年退職) | 2,191万円 |
| 30〜99人の企業(定年退職) | 1,282万円 |
| 勤続20〜24年(定年退職) | 1,021万円 |
| 勤続35年以上(定年退職) | 2,037万円 |
| 会社都合退職(企業規模計) | 1,738万円 |
| 自己都合退職(企業規模計) | 1,441万円 |
| 早期優遇退職(企業規模計) | 2,266万円 |
| 退職一時金制度のみ(定年退職) | 1,623万円 |
| 両制度併用(定年退職) | 2,261万円 |
出典:厚生労働省「令和5年就労条件総合調査」結果の概況第22表・第23表、e-Stat第37表(勤続20年以上かつ45歳以上の退職者、令和4年1年間)
まとめ
退職金の平均額は、大学・大学院卒の定年退職者で1,896万円です。ただし、企業規模によって1,282万円から2,191万円まで約900万円の差があり、勤続年数によって1,021万円から2,037万円まで約2倍の差があります。退職事由でも、自己都合退職は1,441万円、早期優遇退職は2,266万円と、800万円以上の差があります。平均額は、あくまで目安として読むことが大切です。
退職金は、FIREの必要資産額を減らす大きな要素です。月20万円の生活で必要資産額の目安が6,000万円の場合、退職金1,896万円があれば、自分で用意する資産額の目安は約4,100万円になります。ただし、退職金制度がない企業も約4社に1社あり、退職金の平均額も減少傾向にあります。退職金だけに頼るのではなく、早めに資産形成を進めることが大切です。
自分の退職金の金額を知るには、勤務先の就業規則や退職金規定を確認することが欠かせません。平均額と自分の勤務先の制度をあわせて確認し、FIREや老後資金の計画に役立ててください。
あわせて読みたい
 FIREと退職金はいくらもらえる?税金と運用・一時金と年金の比較を解説
 FIRE・退職後の手続きチェックリスト|退職後14日以内にやるべきこと
 FIREで年金はいくらもらえる?早期退職で減る理由と増やす方法を解説
 FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション
 FIRE後の税金完全ガイド|所得税・住民税・譲渡益税はいくら払うか
 FIRE1年目の住民税が高い理由|前年所得の罠と対策・資金の目安を解説
出典
- 厚生労働省「令和5年就労条件総合調査 結果の概況」(第16表・第21表・第22表・第23表)、2024年10月31日公表、取得日:2026年11月9日
- 厚生労働省「令和5年就労条件総合調査 退職給付(一時金・年金)の支給実態 第37表 退職事由、学歴、職種、勤続年数階級、企業規模別退職者1人平均退職給付額」(e-Stat)、取得日:2026年11月9日
- 退職所得控除の計算方法は、所得税法にもとづく一般的な計算式です。個別の税額については、勤務先の担当者や税理士にご確認ください。
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。掲載した金額は厚生労働省の調査による平均額で、実際に受け取る退職金の金額を保証するものではありません。退職金の金額は、勤務先の退職金規定や勤続年数、退職事由によって変わります。投資や退職に関する判断は、最新の情報をご確認のうえ、自己責任でお願いします。