- 年収500万円の手取りは約393万円で、月額は約32万7千円が目安です。
- 手取り率は年収300万円で約80%、年収1000万円で約73%が目安です。
- 手取り額が分かれば毎月の投資額が決まり、4%ルールで目標資産額が見えます。
「年収500万円なら、毎月いくら使えるのか」。給与明細を見ても、額面と手取りの差に驚く人は少なくありません。年収が上がっても、手取りは同じ割合では増えません。社会保険料と税金の負担が、年収とともに少しずつ重くなるためです。
この記事では、年収300万円から1000万円まで、100万円刻みで手取り額を試算しました。計算の前提は、独身・扶養なし・東京都・協会けんぽ・40歳未満・ボーナスなしです。社会保険料率は令和8年度のものを使い、所得税は令和7年分以後の基礎控除と給与所得控除で計算しています。数字はすべて目安です。実際の給与明細とは、勤務先の健康保険組合や扶養の有無などで数千円程度の差が出ることがあります。
年収別手取り早見表
まず、結論の表です。40歳未満の独身会社員を想定した試算です。社会保険料は、健康保険料・厚生年金保険料・雇用保険料の合計です。税金は、所得税と住民税の合計です。
| 年収 | 社会保険料 | 所得税 | 住民税 | 手取り(年) | 手取り(月) | 手取り率 |
|---|---|---|---|---|---|---|
| 300万円 | 437,250円 | 35,875円 | 120,275円 | 2,406,600円 | 200,550円 | 80.2% |
| 400万円 | 583,000円 | 66,212円 | 179,700円 | 3,171,088円 | 264,257円 | 79.3% |
| 500万円 | 728,750円 | 99,675円 | 245,125円 | 3,926,450円 | 327,204円 | 78.5% |
| 600万円 | 874,500円 | 186,894円 | 310,550円 | 4,628,056円 | 385,671円 | 77.1% |
| 700万円 | 1,020,250円 | 278,171円 | 379,975円 | 5,321,604円 | 443,467円 | 76.0% |
| 800万円 | 1,147,700円 | 446,136円 | 457,230円 | 5,948,934円 | 495,745円 | 74.4% |
| 900万円 | 1,201,950円 | 629,048円 | 546,805円 | 6,622,197円 | 551,850円 | 73.6% |
| 1000万円 | 1,256,200円 | 832,380円 | 641,380円 | 7,270,040円 | 605,837円 | 72.7% |
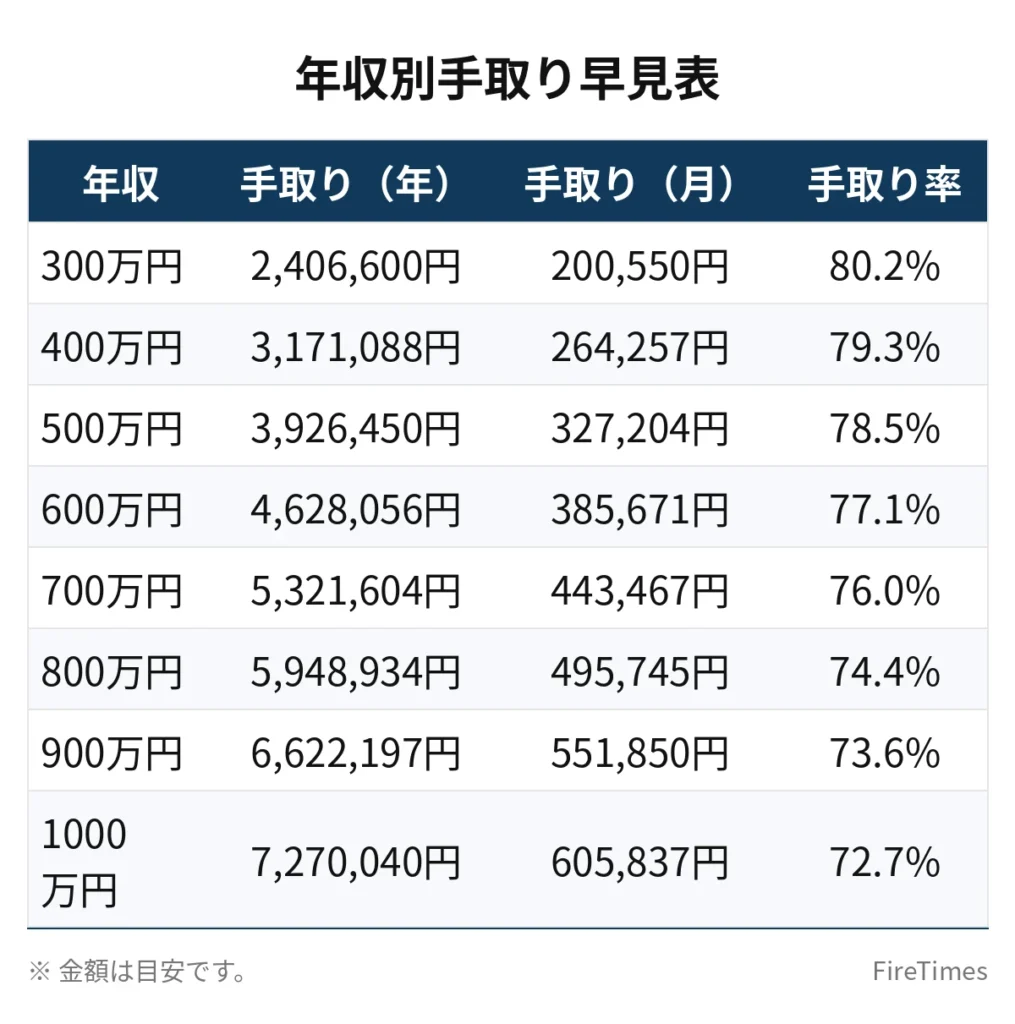
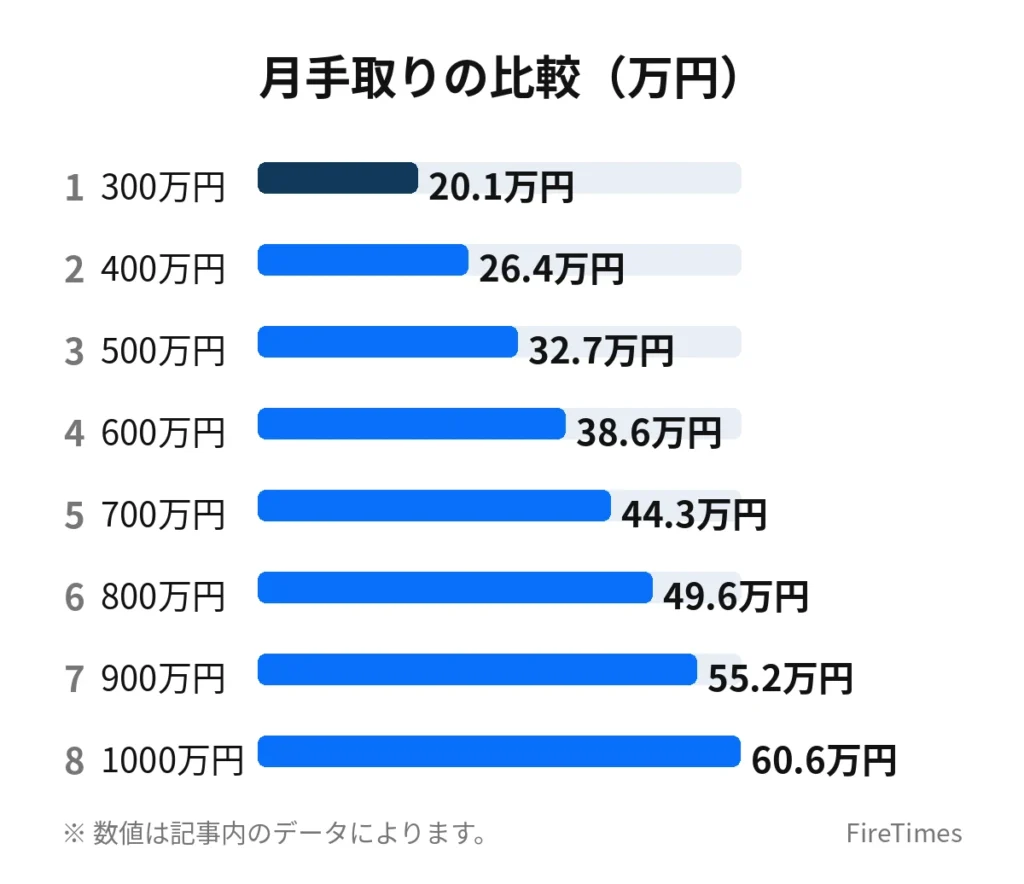
年収300万円の手取りは約241万円で、月額は約20万1千円です。年収500万円の手取りは約393万円で、月額は約32万7千円です。年収1000万円の手取りは約727万円で、月額は約60万6千円です。年収が100万円上がるごとに、手取りは約63万円から約76万円ずつ増えています。
手取り率は、年収300万円の80.2%から、年収1000万円の72.7%まで下がります。年収が上がるほど、引かれる割合が大きくなることが分かります。ただし、手取りの金額そのものは、年収が上がれば増えます。手取り率が下がることと、手取り額が減ることは別です。
手取りの計算方法と前提条件
この記事の手取り額は、次の手順で計算しました。計算の前提と使う料率を、先にすべて示します。
試算の前提条件
- 独身・扶養なしで、給与収入だけがある会社員を想定しています。
- 勤務地は東京都で、健康保険は協会けんぽに加入しています。
- 年齢は40歳未満で、介護保険料はかかりません。40歳から64歳の場合は、介護保険料が加わります。
- ボーナスなしで、年収を12か月で割って月収としています。
- 生命保険料控除や医療費控除、住宅ローン控除などは含めていません。
実際の社会保険料は、標準報酬月額という等級にもとづいて決まります。この記事では、月収に料率を掛ける方法で試算しています。等級による端数は省略しているため、実際の給与明細とは数百円から数千円の差が出ることがあります。厚生年金保険料については、標準報酬月額の上限の月65万円を適用しています。
使った社会保険料率
社会保険料率は、令和8年度のものを使いました。協会けんぽ東京都の健康保険料率は9.85%、介護保険料率は全国一律で1.62%です。厚生年金保険料率は18.3%で、平成29年9月以降は変わっていません。雇用保険料率は、一般の事業で労働者負担が0.5%です。健康保険料と厚生年金保険料は、会社と本人が半分ずつ負担します。
| 保険の種類 | 保険料率 | 本人負担分 |
|---|---|---|
| 健康保険(協会けんぽ・東京都) | 9.85% | 4.925% |
| 介護保険(40歳から64歳のみ) | 1.62% | 0.81% |
| 厚生年金保険 | 18.3% | 9.15% |
| 雇用保険(一般の事業) | 1.35% | 0.5% |
雇用保険料率の1.35%は、労働者負担0.5%と事業主負担0.85%の合計です。手取りの計算では、労働者負担の0.5%だけを使っています。なお、健康保険料率と介護保険料率は、令和8年3月分から改定されたものです。来年度以降は、改定される可能性があります。
所得税の計算方法
所得税は、年収から給与所得控除と社会保険料控除、基礎控除を引いた課税所得に、税率を掛けて計算します。税率表は、課税所得195万円以下が5%、195万円超330万円以下が10%、330万円超695万円以下が20%、695万円超900万円以下が23%です。税額には、復興特別所得税として所得税額の2.1%が加わります。
給与所得控除は、年収に応じて決まります。年収300万円の場合は98万円、年収400万円の場合は124万円、年収500万円の場合は144万円、年収600万円の場合は164万円、年収700万円の場合は180万円、年収800万円の場合は190万円です。年収850万円を超えると、195万円で上限になります。
基礎控除は、令和7年度の税制改正で変わりました。令和7年分以後は、合計所得金額に応じて58万円から95万円になります。年収300万円から500万円の場合は88万円、年収600万円から700万円の場合は68万円、年収800万円から900万円の場合は63万円、年収1000万円の場合は58万円を適用しています。
住民税の計算方法
住民税は、所得割と均等割でできています。所得割は、課税所得に10%を掛けたものです。内訳は、市区町村民税が6%、都道府県民税が4%です。均等割は、定額で年4,000円です。これに、令和6年度から始まった森林環境税が年1,000円加わり、定額部分は年5,000円になります。
住民税の基礎控除は43万円で、所得税の基礎控除とは金額が違います。また、住民税は前年の所得をもとに、翌年に課税されます。この記事の試算では、同じ年の所得で計算した目安を示しています。転職や昇給で年収が大きく変わった年は、住民税の金額がこの試算とずれることがあります。なお、調整控除は金額が小さいため、この試算には含めていません。
計算例:年収500万円の場合
年収500万円の手取りを、順番に計算します。月収は、500万円を12か月で割って約41万6,667円です。
| 計算の項目 | 金額 |
|---|---|
| 年収 | 5,000,000円 |
| 健康保険料(年収×4.925%) | 246,250円 |
| 厚生年金保険料(月収×9.15%×12か月) | 457,500円 |
| 雇用保険料(年収×0.5%) | 25,000円 |
| 社会保険料の合計 | 728,750円 |
| 給与所得控除(年収×20%+44万円) | 1,440,000円 |
| 給与所得(年収−給与所得控除) | 3,560,000円 |
| 社会保険料控除後の所得 | 2,831,250円 |
| 基礎控除 | 880,000円 |
| 課税所得 | 1,951,250円 |
| 所得税(課税所得×10%−97,500円、復興特別所得税を含む) | 99,675円 |
| 住民税(課税所得2,401,250円×10%+5,000円) | 245,125円 |
| 手取り(年収−社会保険料−所得税−住民税) | 3,926,450円 |
所得税の計算は、課税所得1,951,250円に10%を掛けて97,500円を引き、97,625円になります。これに復興特別所得税2.1%を加えると、99,675円になります。住民税の課税所得は、社会保険料控除後の所得2,831,250円から基礎控除43万円を引いた2,401,250円です。10%を掛けると240,125円になり、均等割と森林環境税の5,000円を足して245,125円になります。手取りは、年収500万円から社会保険料728,750円、所得税99,675円、住民税245,125円を引いた3,926,450円です。月額は、3,926,450円を12か月で割って327,204円になります。
日本の平均年収と自分の年収の位置
国税庁の「民間給与実態統計調査」によると、令和6年分の平均給与は478万円です。前年から3.9%増えて、過去最高になりました。男性の平均給与は587万円、女性の平均給与は333万円です。正社員の平均給与は545万円、正社員以外は206万円です。平均賞与は75万円で、給与と賞与を合わせた金額が平均給与になります。
平均給与478万円の人の手取りを、同じ前提で計算すると、年額は約376万円、月額は約31万3千円、手取り率は78.7%になります。年収500万円の手取りと比べると、年額で約17万円、月額で約1万4千円少なくなります。平均給与は、賞与を含んだ金額です。この記事の試算はボーナスなしを前提にしているため、賞与がある人の月収は、ここでの月手取りより少なくなります。
年収の分布を見ると、令和5年分の調査では、男性は年収400万円超500万円以下の人が504万人で最も多く、全体の17.5%を占めています。女性は年収100万円超200万円以下の人が449万人で最も多く、全体の20.5%を占めています。年収400万円から500万円は、男性にとって最も人数が多い層です。この記事の早見表でいえば、月手取りは約26万4千円から約32万7千円の範囲になります。
業種別の平均給与にも、大きな差があります。令和6年分の調査では、電気・ガス・熱供給・水道業が832万円で最も高く、金融業・保険業が702万円、情報通信業が660万円と続いています。一方で、宿泊業・飲食サービス業は279万円、サービス業は389万円です。同じ会社員でも、業種によって平均年収は3倍近く違います。自分の年収を平均と比べるときは、業種や雇用形態もあわせて考えることが大切です。
年収が上がると手取り率はどう変わるか
手取り率が下がる理由は、主に所得税の累進課税です。課税所得が増えると、適用される税率が5%から10%、20%へと上がります。年収300万円の所得税は約3万6千円ですが、年収1000万円の所得税は約83万2千円で、23倍以上になります。年収の差は3.3倍ですが、所得税の差は23倍以上です。これが、累進課税の特徴です。
住民税も、年収が上がるほど金額が増えます。年収300万円の住民税は約12万円、年収1000万円の住民税は約64万1千円で、5倍以上の差があります。住民税の税率は10%で一定ですが、基礎控除を引いた後の課税所得が増えるため、税額も増えます。
社会保険料は、年収にほぼ比例して増えます。ただし、厚生年金保険料には上限があります。月収が65万円を超えると、厚生年金保険料は月59,475円で頭打ちになります。年収800万円以上では、厚生年金保険料は年713,700円で変わりません。そのため、年収800万円から1000万円にかけて、社会保険料の増え方は鈍くなります。年収800万円の社会保険料は約115万円、年収1000万円は約126万円で、差は約11万円にとどまります。
年収が100万円上がったときの手取りの増え方を見ると、年収300万円から400万円では約76万4千円、年収500万円から600万円では約70万2千円、年収900万円から1000万円では約64万8千円増えています。年収が上がるほど、手取りの増え方は少しずつ小さくなります。昇給や転職で年収が上がったときは、額面の増加分がそのまま使えるお金になるわけではないことを、知っておくことが大切です。
40歳から64歳は介護保険料が加わります
40歳から64歳の人は、介護保険の第2号被保険者になり、介護保険料が加わります。協会けんぽの介護保険料率は1.62%で、本人負担は0.81%です。健康保険料とあわせて、給与から天引きされます。介護保険料が増えると、社会保険料控除も増えるため、所得税と住民税は少しだけ少なくなります。次の表は、その影響も含めて計算した手取りです。
| 年収 | 40歳未満の手取り(月) | 40〜64歳の手取り(月) | 差額(月) |
|---|---|---|---|
| 300万円 | 200,550円 | 198,831円 | 1,719円 |
| 400万円 | 264,257円 | 261,965円 | 2,292円 |
| 500万円 | 327,204円 | 324,344円 | 2,860円 |
| 600万円 | 385,671円 | 382,440円 | 3,231円 |
| 700万円 | 443,467円 | 440,179円 | 3,288円 |
| 800万円 | 495,745円 | 492,838円 | 2,907円 |
| 900万円 | 551,850円 | 547,623円 | 4,227円 |
| 1000万円 | 605,837円 | 601,140円 | 4,697円 |
40歳を過ぎると、月手取りは約1,700円から約4,700円少なくなります。年額では、約2万1千円から約5万6千円の差になります。40歳になった月から介護保険料が引かれ始めるため、給与明細を見て手取りが減ったと感じる人もいます。ただし、介護保険料は将来の介護サービスを支えるためのものです。65歳以上になると、介護保険料は年金から天引きされるなど、仕組みが変わります。
手取りから考えるFIREへの道筋
手取り額が分かると、毎月いくら投資に回せるかが分かります。次の表は、月手取りから生活費を引いた金額です。生活費を月15万円、月20万円、月25万円とした場合の、投資に回せる金額の目安です。
| 年収 | 月手取り | 生活費15万円の場合 | 生活費20万円の場合 | 生活費25万円の場合 |
|---|---|---|---|---|
| 300万円 | 200,550円 | 50,550円 | 550円 | −49,450円 |
| 400万円 | 264,257円 | 114,257円 | 64,257円 | 14,257円 |
| 500万円 | 327,204円 | 177,204円 | 127,204円 | 77,204円 |
| 600万円 | 385,671円 | 235,671円 | 185,671円 | 135,671円 |
| 700万円 | 443,467円 | 293,467円 | 243,467円 | 193,467円 |
| 800万円 | 495,745円 | 345,745円 | 295,745円 | 245,745円 |
| 900万円 | 551,850円 | 401,850円 | 351,850円 | 301,850円 |
| 1000万円 | 605,837円 | 455,837円 | 405,837円 | 355,837円 |
年収300万円で月25万円の生活をすると、月手取りを約4万9千円上回ります。生活費が手取りを超えるため、貯蓄や投資に回すお金は残りません。年収300万円で月15万円の生活なら、月約5万1千円を投資に回せます。年収500万円で月15万円の生活なら、月約17万7千円を投資に回せます。同じ年収でも、生活費を月5万円抑えると、投資に回せる金額は月5万円増えます。
投資に回せる金額が分かれば、目標資産までの期間も見えてきます。4%ルールでは、年間生活費の25倍の資産を用意し、年4%を取り崩しながら暮らす考え方です。月15万円の生活なら年間180万円で、必要資産額の目安は4,500万円です。月20万円の生活なら年間240万円で、目安は6,000万円です。月25万円の生活なら年間300万円で、目安は7,500万円です。
| 月の生活費 | 年間生活費 | 必要資産額の目安(年間生活費×25倍) |
|---|---|---|
| 月15万円 | 年180万円 | 4,500万円 |
| 月20万円 | 年240万円 | 6,000万円 |
| 月25万円 | 年300万円 | 7,500万円 |
たとえば、年収500万円で月15万円の生活を続ける場合、毎月約17万7千円、年間で約213万円を投資に回せます。運用益を考えない単純計算では、4,500万円まで約21年かかります。年収300万円で月15万円の生活を続ける場合、毎月約5万1千円、年間で約61万円を投資に回せます。同じく単純計算では、4,500万円まで約74年かかります。年収1000万円で月20万円の生活を続ける場合、毎月約40万6千円、年間で約487万円を投資に回せます。6,000万円までは、単純計算で約12年です。
実際には、運用益があれば到達までの期間は短くなります。一方で、将来のリターンは断定できないため、ここでの年数はあくまで目安です。手取りと生活費の差が大きいほど、資産形成のスピードは上がります。年収を上げることと、生活費を抑えることの両方が、到達時期を左右します。
手取りを増やす・守る考え方
手取りを増やす方法は、大きく分けて2つあります。年収そのものを上げることと、控除を活用して税金や社会保険料の負担を抑えることです。年収を上げる方法には、昇給や転職、副業があります。副業で月5万円の収入が増えれば、年間60万円の収入増になります。ただし、副業収入にも税金がかかる場合があります。副業の所得が年20万円を超えると、確定申告が必要になります。
控除の面では、iDeCoや新NISAのような制度が知られています。iDeCoの掛金は、全額が所得控除の対象になります。掛金が増えると課税所得が減るため、所得税と住民税が少なくなります。ただし、iDeCoは原則として60歳まで引き出せません。FIREを目指す場合は、引き出せる時期も含めて計画を立てることが大切です。
ふるさと納税も、住民税の負担を実質的に抑える方法として知られています。寄付額から2,000円を引いた金額が、所得税と住民税から控除されます。限度額は、年収や家族構成によって変わります。限度額を超えた分は控除されないため、目安を確認してから寄付することが大切です。なお、年収別の限度額の正確な金額は未確認です。総務省のポータルサイトや、ふるさと納税のシミュレーションで確認することが大切です。
社会保険料の面では、健康保険組合によって料率が違うことがあります。協会けんぽ東京都の健康保険料率は9.85%ですが、会社の健康保険組合では、料率が低い場合もあります。転職を考えるときは、給与だけでなく、社会保険料率も含めて手取りを比べることが大切です。
よくある質問
ボーナスがある場合、手取りはどう変わりますか。
ボーナスにも、社会保険料と所得税がかかります。ボーナスの社会保険料は、標準賞与額に料率を掛けて計算します。健康保険料の標準賞与額には年度あたり573万円の上限、厚生年金保険料の標準賞与額には1回あたり150万円の上限があります。この記事の試算は、ボーナスなしで年収を12か月で割っています。ボーナスがある場合、月収は低くなりますが、年間の手取りの考え方はほぼ同じです。ただし、賞与の上限や、住民税が翌年にかかる点で、細部の金額は変わります。
住民税はなぜ翌年から引かれるのですか。
住民税は、前年の所得をもとに計算され、翌年の6月から翌々年の5月にかけて納めます。会社員の場合は、給与から天引きされます。新入社員の1年目は、前年の所得がないため住民税がかかりません。2年目になると、前年の所得にもとづく住民税が引かれ始めます。転職や退職で収入が減った年も、前年の所得にもとづく住民税がかかるため、手取りが想定より少なくなることがあります。退職後の住民税については、資金の目安をあらかじめ確認しておくことが大切です。
扶養家族がいる場合、手取りはどう変わりますか。
扶養家族がいる場合は、扶養控除や配偶者控除が適用され、課税所得が少なくなります。そのため、所得税と住民税が少なくなり、手取りは増えます。たとえば、16歳以上の子ども1人を扶養している場合、所得税の扶養控除は38万円です。配偶者の収入が少ない場合は、配偶者控除も適用されます。一方で、社会保険料は扶養の有無で変わりません。健康保険料や厚生年金保険料は、扶養家族がいても同じ金額です。
副業収入がある場合、手取りはどう計算しますか。
副業収入は、給与所得とは別に計算します。副業の所得が年20万円を超えると、確定申告が必要です。副業収入から必要経費を引いた金額が、副業の所得になります。副業の所得があると、合計所得金額が増えるため、所得税と住民税が増えます。ただし、副業の収入が増えても、会社員の社会保険料は変わりません。副業の収入と税金の関係については、確定申告のしかたを確認することが大切です。
まとめ
年収300万円から1000万円までの手取り額を試算しました。独身・扶養なし・東京都・協会けんぽ・40歳未満・ボーナスなしという前提で、令和8年度の社会保険料率と、令和7年分以後の所得税のしくみで計算しています。
| 年収 | 手取り(年) | 手取り(月) | 手取り率 |
|---|---|---|---|
| 300万円 | 2,406,600円 | 200,550円 | 80.2% |
| 400万円 | 3,171,088円 | 264,257円 | 79.3% |
| 500万円 | 3,926,450円 | 327,204円 | 78.5% |
| 600万円 | 4,628,056円 | 385,671円 | 77.1% |
| 700万円 | 5,321,604円 | 443,467円 | 76.0% |
| 800万円 | 5,948,934円 | 495,745円 | 74.4% |
| 900万円 | 6,622,197円 | 551,850円 | 73.6% |
| 1000万円 | 7,270,040円 | 605,837円 | 72.7% |
年収500万円の手取りは約393万円、月額は約32万7千円が目安です。手取り率は、年収300万円の80.2%から年収1000万円の72.7%まで下がります。年収が上がるほど、所得税の累進課税で引かれる割合が大きくなります。40歳から64歳になると、介護保険料が加わり、月手取りは約1,700円から約4,700円少なくなります。
手取り額が分かれば、毎月いくら投資に回せるかが分かります。年収500万円で月15万円の生活なら、月約17万7千円を投資に回せます。4%ルールで考えると、月15万円の生活に必要な資産額の目安は4,500万円です。運用益を考えない単純計算では、約21年で到達する計算になります。まずは自分の手取りを把握し、生活費と投資額のバランスを考えることから始めてみてください。
あわせて読みたい
 年収500万円でFIREするにはいくら必要?サイドFIREなら何年で達成できるかFIREに必要な金額はいくら?年収別・生活費別の資産早見表
 FIRE後の税金完全ガイド|所得税・住民税・譲渡益税はいくら払うか
 FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション
 FIREの貯蓄率とは?計算方法と年代別・年収別の目安を早見表で解説
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。税金や社会保険料の計算は、制度や個人の状況によって変わります。正確な金額については、国税庁やお住まいの市区町村、日本年金機構などの公式情報をご確認ください。投資などの判断は自己責任でお願いします。
データ出典(取得日:2026年11月9日)
- 国税庁「令和6年分民間給与実態統計調査結果について」:平均給与478万円(男性587万円、女性333万円、正社員545万円、正社員以外206万円)、平均賞与75万円
- 国税庁「令和5年分民間給与実態統計調査」:給与階級別分布(男性は400万円超500万円以下が504万人・17.5%で最多、女性は100万円超200万円以下が449万人・20.5%で最多)
- 全国健康保険協会(協会けんぽ)「令和8年度の保険料率」:東京都の健康保険料率9.85%、介護保険料率1.62%(全国一律)
- 日本年金機構「厚生年金保険料額表」:厚生年金保険料率18.3%(平成29年9月以降固定)、標準報酬月額の上限65万円
- 厚生労働省「令和8年度の雇用保険料率について」:一般の事業の労働者負担0.5%
- 国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」:基礎控除(合計所得金額に応じて58万円〜95万円)、給与所得控除の最低保障額65万円
- 国税庁「所得税の税率」:所得税率表(5%〜45%)、復興特別所得税2.1%
- 東京都主税局「個人住民税」:所得割10%(特別区民税6%・都民税4%)、均等割4,000円、森林環境税1,000円、住民税の基礎控除43万円