- 4%ルールでFIREの必要資産額は年間生活費×25倍、月10万円で3000万円。
- 年収は目標金額ではなく到達までの速さを決め、貯蓄率が高いほど到達が早まる。
- 月5万円の副業収入があれば必要資産額は1500万円減り、目標達成が早まる。
「FIREに必要な金額はいくらですか」。FIREを考え始めた人が最初にぶつかるのが、この問いです。ネットで調べると「3,000万円で十分」「1億円は必要」など、正反対の数字が並び、どれを信じればよいのか分からなくなります。結論から言えば、必要な金額は年収ではなく、あなたの生活費で決まります。年収500万円の人と年収800万円の人で、生活費が同じなら必要な資産額は同じです。この記事では、年収別と生活費別の2つの切り口から早見表を示し、あなたの目標金額を自分で決められるように解説します。
電卓と家計簿を並べて、まずは自分の生活費から目標金額を確認します。
なぜ「年収」から考えると失敗しやすいのか
FIREの金額を調べるとき、多くの人がまず年収から考えます。「年収500万円ならいくら必要ですか」「年収300万円でもFIREはできますか」といった疑問です。しかし、4%ルールの計算式に年収は登場しません。計算に使うのは年間の生活費だけです。必要な資産額は「年間生活費×25倍」で決まります。年収は、生活費をまかなった残りをどれだけ貯められるか、つまり到達までのスピードを決める数字です。
この違いを押さえておかないと、2つの失敗が起きやすくなります。1つ目は、年収が高いほど必要な資産額も大きいと思い込んでしまうことです。実際には、年収800万円でも月15万円で暮らしていれば、必要な資産額の目安は4,500万円です。年収300万円で月20万円の生活をしている人より、目標金額は小さくなります。2つ目は、年収が上がれば自動的にFIREに近づくと考えてしまうことです。収入が増えても生活費が同じだけ増えれば、貯蓄額は増えません。FIREへの距離を縮めるのは、収入そのものではなく収入と生活費の差、つまり貯蓄率です。
ここでいう貯蓄率は、手取り収入のうち貯蓄や投資に回す割合のことです。たとえば手取り年収400万円の人が年間100万円を貯められれば、貯蓄率は25%です。同じ手取り400万円でも、年間200万円を貯められれば貯蓄率は50%になり、目標への到達は2倍の速さになります。年収別の早見表は、この貯蓄率と組み合わせて読むことで初めて意味を持ちます。
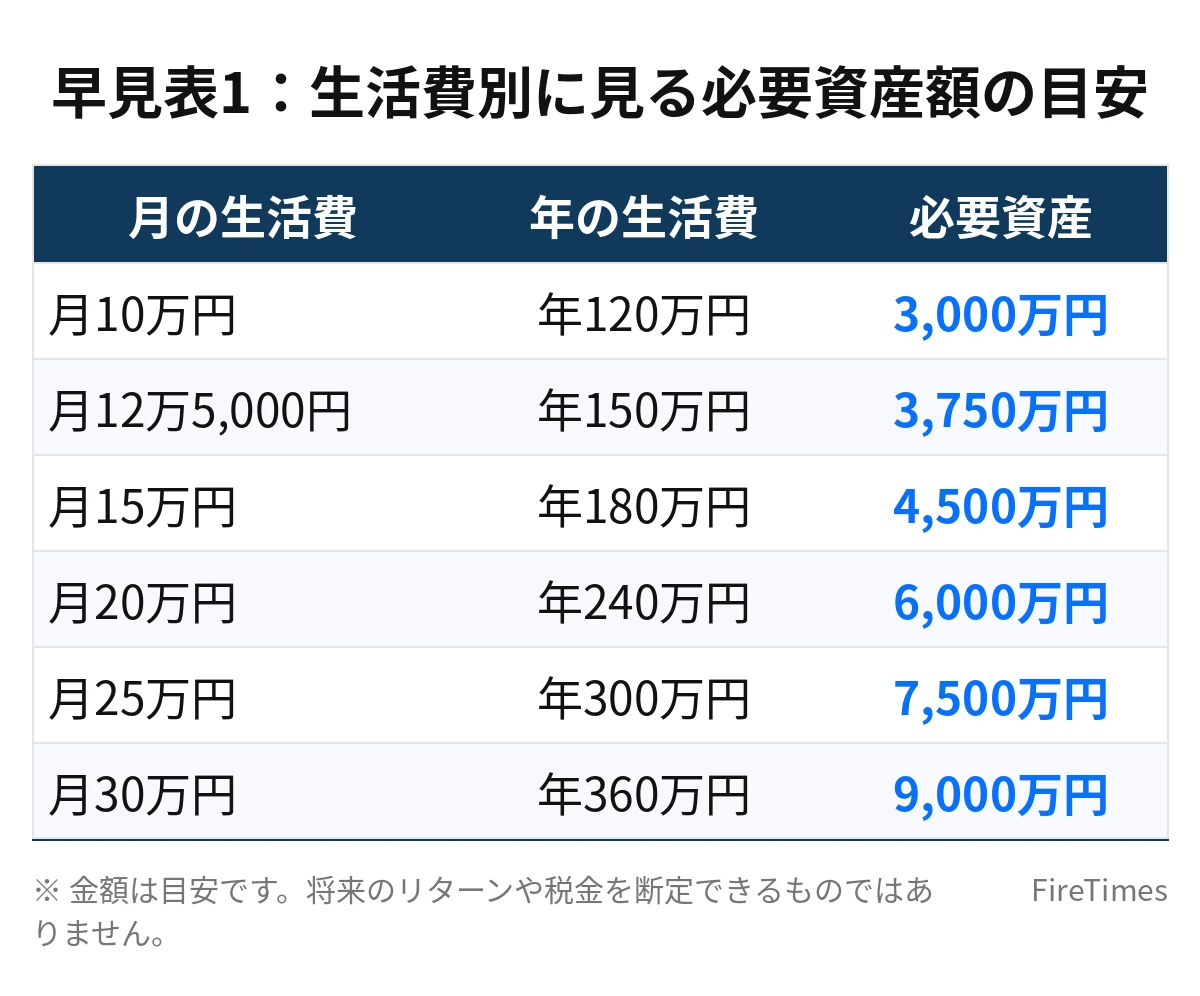
早見表1:生活費別に見る必要資産額の目安
まずは生活費別の早見表です。これがこの記事の中心になる表です。月々の生活費から、必要な資産額の目安を読み取ってください。
| 月の生活費 | 年の生活費 | 必要資産額の目安(年間生活費×25倍) |
|---|---|---|
| 月10万円 | 年120万円 | 3,000万円 |
| 月12万5,000円 | 年150万円 | 3,750万円 |
| 月15万円 | 年180万円 | 4,500万円 |
| 月20万円 | 年240万円 | 6,000万円 |
| 月25万円 | 年300万円 | 7,500万円 |
| 月30万円 | 年360万円 | 9,000万円 |
この表の読み方はシンプルです。今の生活費が月15万円なら、4,500万円が目安になります。月20万円なら6,000万円、月30万円なら9,000万円です。生活費が月5万円増えるごとに、必要な資産額の目安は1,500万円増えます。つまり、生活費を月5万円下げられれば、目標金額は1,500万円も下がる計算です。収入を上げるよりも、生活費を見直すほうが目標に近づきやすい場合が多いのは、このためです。
ただし、ここでいう生活費には、住居費や食費だけでなく、税金や社会保険料、趣味や交際費など、リタイア後の生活にかかる支出をすべて含めて考える必要があります。特に注意したいのは、会社員のあいだは給与から天引きされている国民健康保険料や住民税です。リタイア後は自分で納めることになります。生活費の見積もりが甘いと、目標金額も甘くなります。まずは1か月の支出をすべて書き出し、年間に換算してから表に当てはめることをおすすめします。
なお、この表は4%ルールにもとづく目安です。4%ルールとは、資産の年4%を取り崩しながら生活するという考え方で、年間生活費の25倍の資産があれば、取り崩し額が生活費と等しくなるという計算です。将来の運用リターンや物価の変動によって結果は変わりますので、あくまで計画の出発点としてお使いください。
早見表2:年収別に見る到達までの年数の目安
次に、年収別の早見表です。目標を月10万円生活の3,000万円とした場合、年収と貯蓄率の組み合わせによって、到達までの年数の目安は次のように変わります。運用リターンを考えない単純計算です。
| 年収 | 貯蓄率 | 年間の貯蓄額の目安 | 3,000万円までの年数の目安 |
|---|---|---|---|
| 年収300万円 | 20% | 年60万円 | 約50年 |
| 年収400万円 | 25% | 年100万円 | 約30年 |
| 年収500万円 | 30% | 年150万円 | 約20年 |
| 年収600万円 | 40% | 年240万円 | 約13年 |
| 年収800万円 | 40% | 年320万円 | 約9年 |
この表から分かるのは、年収よりも貯蓄率の影響が大きいということです。年収400万円で貯蓄率25%の人と、年収500万円で貯蓄率20%の人は、年間の貯蓄額がどちらも年100万円で、到達までの年数の目安も同じ約30年になります。収入が100万円違っても、貯蓄率が低ければ差は生まれません。逆に、年収が同じでも貯蓄率を10ポイント上げれば、到達までの年数は大きく短くなります。
もちろん、実際には運用リターンが加わるため、積み立てを続ければこの表より早く到達できる可能性があります。ただし、リターンを当てにして計画を立てるのは危険です。まずは運用リターンをゼロとしたこの表で現実的な年数を確認し、そのうえで積み立て投資を続けることで、到達を早める余裕として考えるのが安全です。
年収別に見る「いくら必要か」の読み方
年収帯ごとに、目標金額の考え方のポイントを整理します。ここでは月20万円生活の6,000万円を目標とした場合の見方を示します。
年収300万円台の人は、まず生活費を月15万円以下に抑えられるかが分かれ目になります。月15万円生活なら目標は4,500万円、月10万円生活なら3,000万円まで下がります。目標金額そのものを下げることが、最も現実的な近道です。副業収入を組み合わせるサイドFIREも有力な選択肢になります。
年収400万円台の人は、貯蓄率25%から30%を目指すと、到達までの道筋が見えやすくなります。年間100万円から120万円の貯蓄を続ければ、運用リターンを考えなくても30年から25年ほどで3,000万円に届く計算です。月15万円生活の4,500万円を目標にするなら、副業収入との組み合わせも検討するとよいでしょう。
年収500万円台の人は、月20万円生活の6,000万円が現実的な目標になります。貯蓄率30%で年間150万円を貯められれば、運用リターンを考えない単純計算でも40年かかりますが、積み立て投資を続けることで短縮できる可能性があります。生活費を月15万円に抑えられれば、目標は4,500万円まで下がります。
年収600万円以上の人は、貯蓄率40%以上を維持できれば、到達までの年数の目安は大きく短くなります。ただし、収入が高い人ほど生活費も上がりやすい傾向があります。生活費が月30万円になると目標は9,000万円まで上がります。収入が増えた分だけ生活水準を上げていないか、定期的に確認することが大切です。
年収と貯蓄率の組み合わせで、目標までの年数の目安が大きく変わります。
副業収入があると必要資産額はどう変わるか
副業収入がある場合、必要な資産額の目安は「年間副業収入×25倍」だけ下がります。副業収入が生活費の一部をまかなうため、その分の資産が不要になるからです。
| 月の副業収入 | 年の副業収入 | 必要資産額の削減額の目安 |
|---|---|---|
| 月1万円 | 年12万円 | 300万円 |
| 月3万円 | 年36万円 | 900万円 |
| 月5万円 | 年60万円 | 1,500万円 |
| 月10万円 | 年120万円 | 3,000万円 |
たとえば、月20万円生活で目標が6,000万円の人が、月5万円の副業収入を続けられる場合、必要な資産額の目安は4,500万円まで下がります。月10万円の副業収入があれば、3,000万円まで下がります。副業収入は、資産を貯めるスピードを上げるだけでなく、目標金額そのものを下げる効果もあります。この考え方が、副業収入と資産運用を組み合わせるサイドFIREの基本です。
ただし、副業収入は将来にわたって続くとは限りません。体調や市場の変化で収入が減る可能性もあります。計画を立てるときは、副業収入を控えめに見積もるか、副業収入がゼロになった場合の目標金額もあわせて確認しておくと安心です。
あなたの目標金額を決める3つのステップ
この記事の早見表を、ハブとして使う手順をまとめます。3つのステップで、あなたの目標金額を決めることができます。
ステップ1は、1か月の生活費を正確に把握することです。家計簿アプリや銀行の明細を使い、住居費、食費、通信費、保険料、税金、趣味や交際費まで、すべての支出を書き出します。3か月分の平均を取ると、季節による変動もならせます。
ステップ2は、生活費別の早見表に当てはめて、目標金額の目安を確認することです。月15万円なら4,500万円、月20万円なら6,000万円です。このとき、リタイア後に増える支出と減る支出も考えます。通勤費や仕事用の交際費は減るかもしれませんが、国民健康保険料や住民税は自分で納める必要があります。
ステップ3は、年収別の早見表と副業収入の表を使って、到達までの道筋を考えることです。貯蓄率を上げるか、副業収入を増やすか、生活費を下げるか。3つの方法のうち、どれが自分にとって続けやすいかを考えます。1つだけに頼るのではなく、組み合わせることで無理のない計画になります。
この3ステップで決めた目標金額は、固定するものではありません。生活の変化にあわせて、年に1回は見直すことをおすすめします。結婚や引っ越し、子どもの誕生などがあれば、生活費も目標金額も変わります。
この記事と他の記事との違い
FIREの金額を扱う記事は、FireTimesにもいくつかあります。年代別に必要資産額を解説した記事や、資産額別にFIREの種類を整理した記事です。この記事は、それらとは役割が異なります。年代別の記事は「30代ならいくら」「40代ならいくら」という切り口で、資産額別の記事は「3,000万円なら何ができるか」という切り口です。この記事は、年収と生活費の2つの軸から早見表で目標金額を読み取れるハブ記事として作りました。まずこの記事で自分の目標金額の目安をつかみ、次に年代別や資産額別の記事で詳しい計画を立てる、という使い方ができます。
また、FIREの始め方や種類について詳しく知りたい場合は、関連記事もあわせてお読みください。金額の目安が決まったら、次は具体的な行動に移す番です。
目標金額が決まったら、次は具体的な行動計画に移ります。
まとめ
- FIREに必要な資産額の目安は、年収ではなく生活費で決まります。4%ルールでは「年間生活費×25倍」で、月10万円なら3,000万円、月15万円なら4,500万円、月20万円なら6,000万円、月30万円なら9,000万円が目安になります。
- 年収は到達までの速さを決めます。貯蓄率を上げることが、目標に近づく最も確実な方法です。年収400万円で貯蓄率25%なら、3,000万円までの年数の目安は約30年になります。
- 副業収入があると、必要な資産額の目安は下がります。月5万円の副業収入で1,500万円、月10万円の副業収入で3,000万円の削減効果があります。
- まずは生活費を把握し、早見表で目標金額の目安を確認して、貯蓄率と副業収入の組み合わせで道筋を考えることが大切です。目標金額は年に1回は見直すことをおすすめします。
あわせて読みたい
 FIREの始め方・最初の一歩|初心者が今すぐやるべき5つのステップ
 FIREの種類一覧|リーン・ファット・サイド・バリスタ・コーストを比較
 FIREの始め方ロードマップ|20代・30代・40代別にやることを完全解説
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 FIREのための副業で月10万円稼ぐ方法|会社員が在職中に作るロードマップ
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。