- サイドFIREは副業収入と資産運用、バリスタFIREは週数日のパートと資産運用。
- 社会保険の扱いが大きく異なり、バリスタFIREは勤務先の社会保険に入れる可能性。
- 自由度が高いのはサイドFIRE、社会保険の安心感が大きいのはバリスタFIRE。
サイドFIREとバリスタFIREは、どちらも「働きながら自由を増やす」FIREの形です。そのため、違いが分かりにくいと感じる人も多いのではないでしょうか。実は、両者の違いは収入の得方と社会保険の扱いにあります。サイドFIREは副業収入を軸にし、バリスタFIREはパートなどの勤務収入を軸にします。この記事では、社会保険・働き方・必要資産の3つの軸で、両者の違いを解説します。
収入の得方と社会保険の扱いが、両者の大きな違いです。
サイドFIREとバリスタFIREの定義
まず、それぞれの定義を整理します。
サイドFIREは、副業収入と資産運用の収入を組み合わせて生活する形です。会社を辞めたあとも、ブログやライティング、動画編集などの副業を続け、その収入で生活費の一部をまかないます。残りを資産運用の収入でまかなうことで、必要な資産額の目安を下げられます。働く時間や場所を自分で選べる点が特徴です。
バリスタFIREは、週に数日だけパートやアルバイトとして働きながら生活する形です。名前の由来は、アメリカのカフェチェーンで働く人が、社会保険を維持しながら短時間勤務をする働き方です。日本では、カフェに限らず、週3日程度のパート勤務を指す言葉として使われています。勤務先の社会保険に入れる可能性がある点が特徴です。
両者の共通点は、「労働収入がある分だけ、必要な資産額の目安が下がる」ことです。違うのは、労働収入を副業で得るか、勤務で得るかという点です。
違いを表で比べる
両者の違いを表にまとめると、選びやすくなります。
| 項目 | サイドFIRE | バリスタFIRE |
|---|---|---|
| 収入の得方 | 副業収入が中心になる | パートなどの勤務収入が中心になる |
| 働く場所・時間 | 自分で選べることが多い | 勤務先のシフトに合わせる |
| 社会保険 | 国民健康保険と国民年金が中心になる | 勤務先の社会保険に入れる可能性がある |
| 収入の安定性 | 案件や売れ行きで変動しやすい | 時給やシフトで比較的安定しやすい |
| 必要なスキル | 副業のスキルや実績が必要になる | 未経験から始められる仕事も多い |
| 自由度 | 高い | 勤務時間の制約がある |
この表で大切なのは、自由度と安定性のバランスです。サイドFIREは自由度が高い代わりに、収入が変動しやすく、社会保険は自分で手続きする必要があります。バリスタFIREは自由度が低い代わりに、収入が安定しやすく、社会保険の安心感があります。
必要資産額の目安を比べる
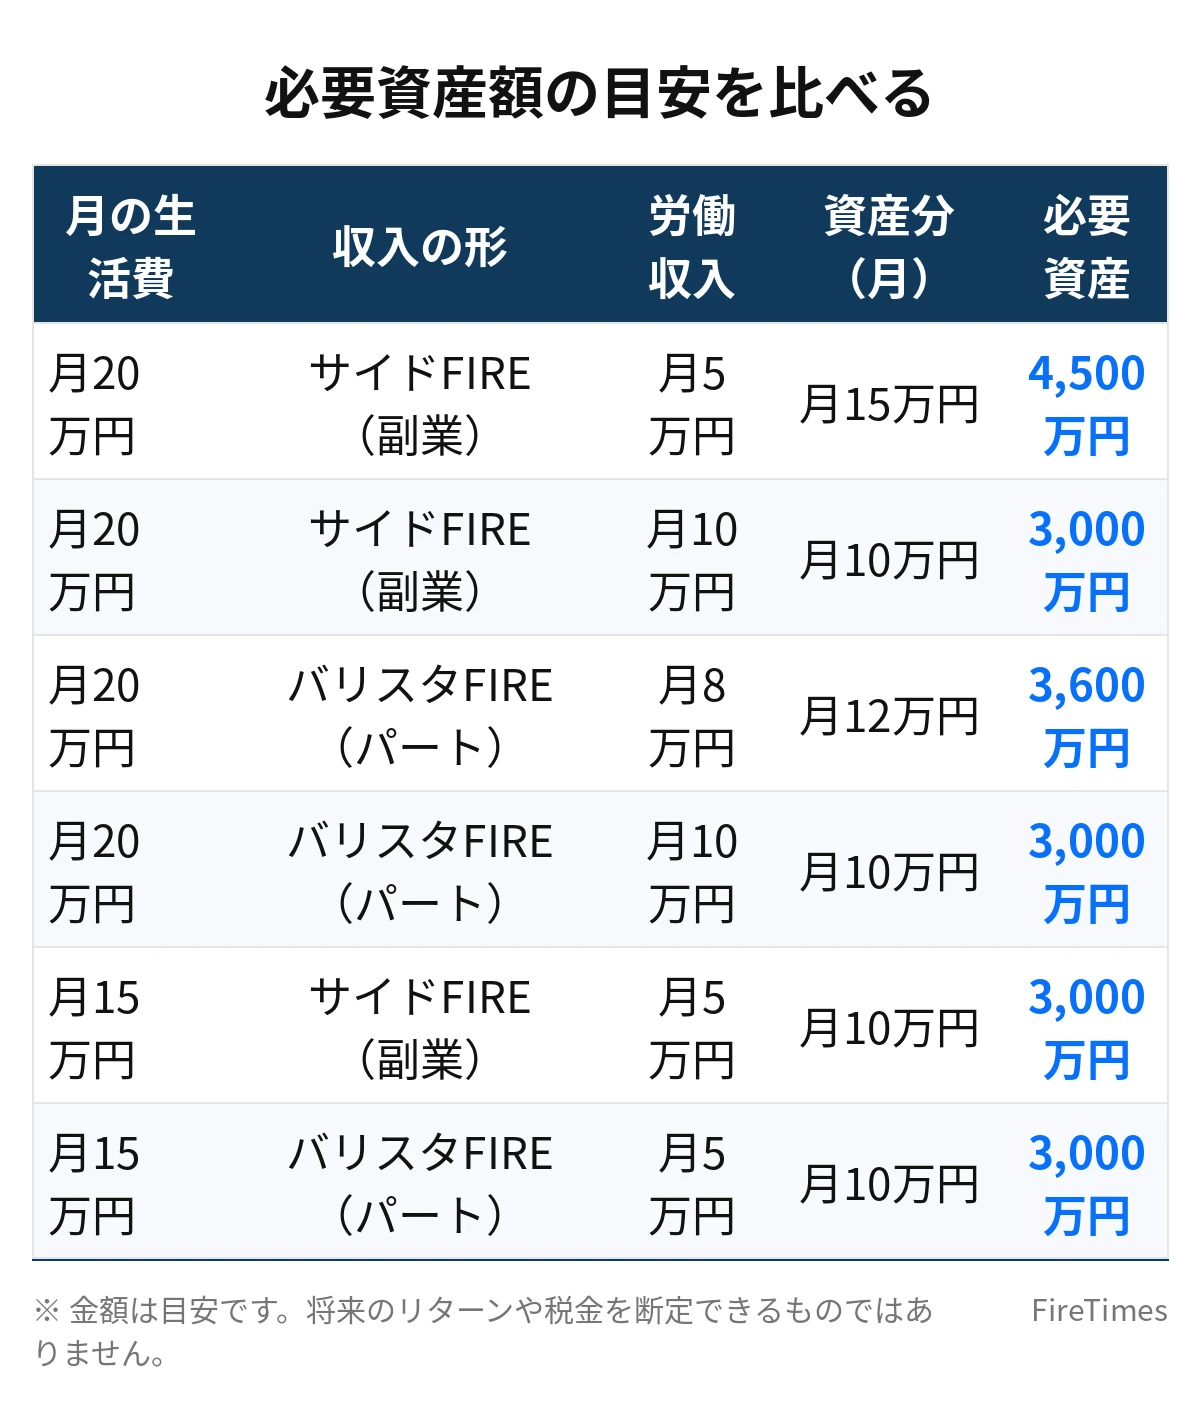
必要な資産額の目安は、4%ルールで「年間生活費×25倍」として計算します。労働収入がある分、資産でまかなう生活費が少なくなります。
| 月の生活費 | 収入の形 | 労働収入(月) | 資産でまかなう分(月) | 必要資産額の目安 |
|---|---|---|---|---|
| 月20万円 | サイドFIRE(副業) | 月5万円 | 月15万円 | 4,500万円 |
| 月20万円 | サイドFIRE(副業) | 月10万円 | 月10万円 | 3,000万円 |
| 月20万円 | バリスタFIRE(パート) | 月8万円 | 月12万円 | 3,600万円 |
| 月20万円 | バリスタFIRE(パート) | 月10万円 | 月10万円 | 3,000万円 |
| 月15万円 | サイドFIRE(副業) | 月5万円 | 月10万円 | 3,000万円 |
| 月15万円 | バリスタFIRE(パート) | 月5万円 | 月10万円 | 3,000万円 |
この表の計算は次のとおりです。月の生活費が20万円で、副業収入が月5万円あれば、資産でまかなうのは残りの月15万円です。年180万円×25倍で、必要資産額の目安は4,500万円になります。副業収入が月10万円あれば、目安は3,000万円まで下がります。
バリスタFIREの場合、週3日のパートで月8万円の収入があれば、資産でまかなうのは月12万円です。年144万円×25倍で、必要資産額の目安は3,600万円になります。収入の金額が同じなら、必要な資産額の目安も同じです。違いは、収入の得方と社会保険の扱いにあります。
社会保険の違い
社会保険の違いは、両者を選ぶうえで最も大切なポイントです。
バリスタFIREでは、週に一定時間以上働く場合、勤務先の健康保険と厚生年金に入れる可能性があります。勤務先の社会保険に入れれば、保険料は会社と折半になり、国民健康保険や国民年金に自分で加入する場合と比べて、負担が軽くなることもあります。ただし、加入できるかどうかは、勤務時間や会社の規模、雇用形態で決まります。週20時間以上などの条件を満たす必要がある場合もあります。詳しい条件は、勤務先や加入する健康保険組合に確認することが大切です。
サイドFIREでは、会社を辞めたあと、健康保険は国民健康保険、年金は国民年金に切り替わることが一般的です。副業収入が事業所得として一定額を超える場合、国民健康保険料は前年の所得をもとに計算されます。収入が多い年は保険料も高くなるため、事前に目安を確認しておくことが大切です。また、副業が会社員時代の副業として続く場合、会社を辞めるまでは勤務先の社会保険に入ったままです。辞めたあとの切り替えの手続きも、忘れずに行ってください。
社会保険の違いは、年間の支出にも影響します。バリスタFIREで勤務先の社会保険に入れれば、保険料の負担が抑えられる可能性があります。サイドFIREでは、国民健康保険料と国民年金の保険料を自分で支払う必要があります。どちらの形を選ぶ場合でも、社会保険料の目安を生活費に組み込んで計算することが大切です。
社会保険の切り替えは、退職前に確認しておくことが大切です。
働き方・時間の自由度の違い
働き方と時間の自由度も、両者で異なります。
サイドFIREの働き方は、自分で決められる部分が多いです。副業の種類や働く時間、働く場所を自分で選べます。在宅でできる副業なら、通勤の必要もありません。ただし、副業収入は案件の有無や売れ行きで変動します。安定した収入を得るには、スキルや実績を積み重ねる必要があります。副業の準備には時間がかかるため、在職中から始めておくことが大切です。
バリスタFIREの働き方は、勤務先のシフトに合わせる必要があります。週3日、1日5時間といった勤務時間が決まれば、その時間は勤務先で過ごします。自由度はサイドFIREより低くなりますが、収入は時給で計算され、比較的安定しやすいです。未経験から始められる仕事も多く、副業のスキルがなくても始めやすい点がメリットです。
働き方の希望で選ぶなら、「時間と場所を自分で選びたい」人はサイドFIRE、「安定した収入と社会保険を重視したい」人はバリスタFIREが向いています。どちらも、週に数日だけ働くという点では共通しています。
向いている人・向いていない人
それぞれの形に向いている人の特徴を整理します。
| 項目 | サイドFIREに向いている人 | バリスタFIREに向いている人 |
|---|---|---|
| スキル | 副業にできるスキルや実績がある人 | 未経験から始めたい人 |
| 働き方の希望 | 時間と場所を自分で選びたい人 | 決まった時間に働くほうが安心な人 |
| 収入への考え方 | 収入の変動を受け入れられる人 | 安定した収入を重視する人 |
| 社会保険 | 自分で手続きできる人 | 勤務先の社会保険を維持したい人 |
| 人との関わり | 一人で作業するのが好きな人 | 職場の人と関わりながら働きたい人 |
サイドFIREに向いていないのは、副業のスキルがなく、収入の変動に不安を感じる人です。副業収入が安定するまでには時間がかかります。バリスタFIREに向いていないのは、勤務時間の制約をストレスに感じる人です。シフトに縛られる働き方が合わない場合、自由度の高さを重視したほうがよくなります。
選び方のチェックポイント
自分に合う形を選ぶときは、次の5つのチェックポイントを確認してください。
1つ目は、副業のスキルや実績があるかどうかです。ライティングや動画編集、プログラミングなどのスキルがあり、すでに副業収入がある人は、サイドFIREが向いています。スキルがない人は、バリスタFIREから始めるか、在職中に副業の準備を進めることが大切です。
2つ目は、社会保険をどうしたいかです。勤務先の社会保険を維持したい人は、バリスタFIREが向いています。自分で国民健康保険や国民年金に切り替えることに抵抗がない人は、サイドFIREも選べます。
3つ目は、収入の安定性をどう考えるかです。収入が変動しても生活できる余裕がある人は、サイドFIREが向いています。安定した収入を重視する人は、バリスタFIREが向いています。
4つ目は、働く時間と場所の希望です。在宅で自由な時間に働きたい人は、サイドFIREが向いています。決まった場所で人と関わりながら働きたい人は、バリスタFIREが向いています。
5つ目は、生活費と目標金額の目安です。生活費が月20万円で、副業収入が月5万円あれば、サイドFIREの目標は4,500万円になります。パート収入が月8万円あれば、バリスタFIREの目標は3,600万円になります。数字を比べることで、現実的な形が見えてきます。
両者を組み合わせることもできます。週2日のパート勤務と副業収入を組み合わせれば、社会保険の安心感と働き方の自由度を両立できます。どちらか一方に決める必要はありません。自分の希望に合わせて、組み合わせることも選択肢に入れてください。
選んだあとも、年に1回は見直すことが大切です。副業収入が安定して増えれば、パート勤務を減らしてサイドFIRE寄りに移ることもできます。反対に、副業収入が伸び悩む場合は、パート勤務を増やしてバリスタFIRE寄りに調整することもできます。収入の状況と生活費の変化に合わせて、働き方の割合を変えていくイメージです。見直しのときは、労働収入の金額と、社会保険の加入状況、生活費の3つを一緒に確認してください。3つの数字がそろえば、必要な資産額の目安も正しく計算できます。
サイドFIREとバリスタFIREのどちらを選ぶかは、今の自分の状況に合うかどうかで考えれば十分です。副業の収入が増えれば働き方を変えることもできますし、生活の変化に合わせて見直すこともできます。大切なのは、どちらが優れているかを比べることではなく、自分の希望や生活費、社会保険の考え方に合った形を選ぶことです。迷ったときは、まず小さな一歩から試してみることをおすすめします。今の働き方に不満がなくても、将来の選択肢として知っておくことで、人生の幅は広がります。
まとめ
- サイドFIREは副業収入と資産運用を組み合わせる形で、バリスタFIREは週に数日のパート勤務と資産運用を組み合わせる形です。収入の得方が両者の違いです。
- 社会保険の扱いが大きく異なります。バリスタFIREは勤務先の社会保険に入れる可能性があり、サイドFIREは国民健康保険と国民年金が中心になります。退職前に条件と保険料の目安を確認することが大切です。
- 必要な資産額の目安は、生活費から労働収入を引いた分を4%ルールで計算します。月20万円生活で月10万円の収入があれば、目安は3,000万円になります。収入の金額が同じなら、目標も同じです。
- 働き方の自由度が高いのはサイドFIRE、社会保険の安心感が大きいのはバリスタFIREです。スキルや収入への考え方、働く時間と場所の希望で選ぶことが大切です。
- 両者を組み合わせることもできます。週2日のパート勤務と副業収入を組み合わせれば、安心感と自由度を両立できます。まずは生活費と収入の目安を数字で確認することから始めてください。
どちらか一方に決める必要はありません。自分の希望に合わせて組み合わせることもできます。
あわせて読みたい
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 バリスタFIREとは?パートで社会保険を維持しながら働くメリット・デメリット
 セミリタイアとは?FIREとの違いと年代別に必要な資金・始め方【完全ガイド】
 サイドFIREにおすすめの副業8選|月収目安・始めやすさ・タイプ別ロードマップ
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説
 FIREの種類一覧|リーン・ファット・サイド・バリスタ・コーストを比較
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。