

- FIREは5種類。リーン・ファット・サイド・バリスタ・コーストで資産と働き方が変わる。
- 月10〜15万円生活なら3000〜4500万円、月30万円以上なら9000万円以上が目安。
- 働く前提のサイド・バリスタ・コーストFIREは、完全リタイアより少ない資産で始められる。
FIREと一口に言っても、実は5種類あります。「FIREしたい」と思っても、どの種類を目指せばよいか分からず、立ち止まってしまう人も多いのではないでしょうか。この記事では、リーン・ファット・サイド・バリスタ・コーストの5種類を比較し、生活費と働き方の希望から、あなたに合うFIREを見つけるための診断を紹介します。
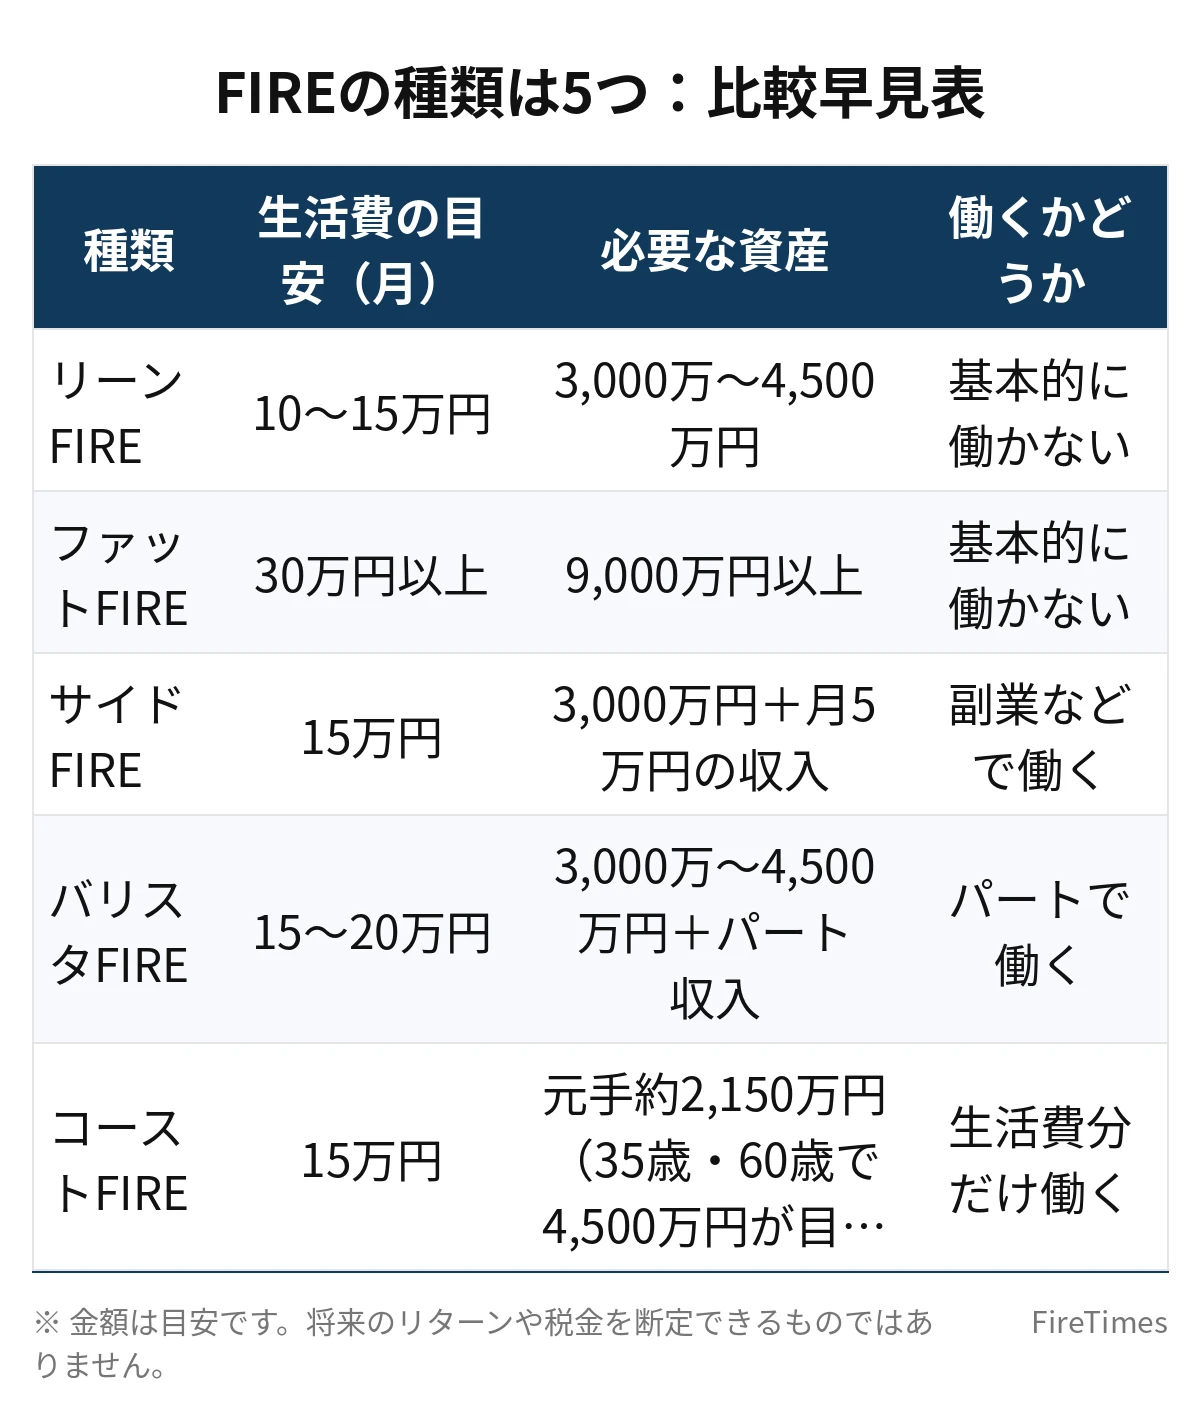
FIREの種類は5つ:比較早見表
まず、5種類のFIREを一覧で確認しましょう。金額は4%ルールを目安にしたもので、年間生活費の25倍で計算しています。
| 種類 | 生活費の目安(月) | 必要な資産の目安 | 働くかどうか |
|---|---|---|---|
| リーンFIRE | 10〜15万円 | 3,000万〜4,500万円 | 基本的に働かない |
| ファットFIRE | 30万円以上 | 9,000万円以上 | 基本的に働かない |
| サイドFIRE | 15万円 | 3,000万円+月5万円の収入 | 副業などで働く |
| バリスタFIRE | 15〜20万円 | 3,000万〜4,500万円+パート収入 | パートで働く |
| コーストFIRE | 15万円 | 元手約2,150万円(35歳・60歳で4,500万円が目標の場合) | 生活費分だけ働く |
リーンFIREとファットFIREは、生活費の水準が違うだけで、どちらも資産の取り崩しだけで生活します。サイドFIREとバリスタFIREは、働く収入を組み合わせる点が共通しています。コーストFIREは、将来の目標額に届く元手を早めに貯め、あとは資産の成長に任せる方法です。
診断:あなたに合うFIREはどれ?
次の3つの質問に答えて、あなたに近いタイプを確認してみてください。ここでの診断は目安であり、正式な診断ではありません。自分の希望を整理するためのチェックリストとして使ってください。
質問1:月にいくらで暮らしたいですか?
- 月10〜15万円で十分だと思います → リーンFIRE、サイドFIRE、コーストFIREが候補です。
- 月20万円ほどは使いたいと思います → サイドFIRE、バリスタFIRE、コーストFIREが候補です。
- 月30万円以上は使いたいと思います → ファットFIREが候補です。ただし必要な資産は9,000万円以上が目安になります。
質問2:完全に働くのをやめたいですか?
- できるだけ早く、完全に働くのをやめたい → リーンFIREかファットFIREです。
- 働く量を減らせれば十分だと思います → サイドFIREかバリスタFIREです。
- 仕事は続けたいのですが、貯蓄のプレッシャーを減らしたい → コーストFIREです。
質問3:今の資産と収入はどのくらいですか?
- 資産3,000万円以上ある、または数年で届きそう → リーンFIREやサイドFIREが現実的です。
- 資産1,500万〜3,000万円ほどある → サイドFIREやバリスタFIRE、コーストFIREが現実的です。
- 資産はまだ少ないのですが、働く収入は維持できる → コーストFIREから始めるのが現実的です。
たとえば35歳・年収550万円・独身で、月15万円で生活する場合を考えます。完全に働くのをやめたいなら、目標は4,500万円のリーンFIREです。月5万円の副業を続けるなら、資産3,000万円でサイドFIREが目安になります。貯蓄のプレッシャーを減らしたいだけなら、元手約2,150万円のコーストFIREが目安です。同じ月15万円の生活でも、働き方の希望によって目指す種類は変わります。
種類別に詳しく見る
リーンFIRE:生活費を抑えて、早めにリタイアする
リーンFIREは、生活費を月10〜15万円に抑えて、3,000万〜4,500万円の資産でリタイアする方法です。必要な資産が比較的少ないため、早くリタイアしやすいのが特徴です。一方で、生活費を抑え続ける必要があり、物価が上がると生活が苦しくなる可能性があります。節約が苦にならない人、シンプルな暮らしが好きな人に向いています。
ファットFIRE:ゆとりのある生活でリタイアする
ファットFIREは、月30万円以上の生活を維持しながらリタイアする方法です。必要な資産は9,000万円以上が目安になります。生活のゆとりが大きい反面、資産形成に長い時間がかかります。年収が高い人や、すでに資産が多い人に向いています。月20万円の生活なら目標は6,000万円で、リーンFIREとファットFIREの中間にあたります。
サイドFIRE:副業収入と資産を組み合わせる
サイドFIREは、資産の取り崩しに副業収入を組み合わせる方法です。月15万円の生活で月5万円の副業収入があれば、必要な資産は3,000万円が目安です。完全に働くのをやめるわけではありませんが、好きな仕事や副業を続けながら、働く時間を減らせます。副業の収入が安定しない場合は、資産の取り崩しが増えるため、余裕を持った計画が大切です。
バリスタFIRE:パートで働きながら、社会保険なども考える
バリスタFIREは、資産の取り崩しにパート収入を組み合わせる方法です。名前の由来は、アメリカでパートとして働きながら健康保険などを得る働き方です。日本では、パートで働くことで社会保険に加入できる場合もあります。月15〜20万円の生活で、月5万〜10万円のパート収入があれば、必要な資産は3,000万〜4,500万円が目安です。働く時間を調整しやすい人に向いています。
コーストFIRE:元手を貯めて、あとは資産の成長に任せる
コーストFIREは、老後の目標額に将来到達できる元手を早めに貯め、あとは生活費分だけ働く方法です。35歳で月15万円の生活、60歳で4,500万円を目標にする場合、年利3%という仮定では、元手は約2,150万円が目安です。完全にリタイアするわけではありませんが、貯蓄のプレッシャーから早く解放される点が魅力です。運用の成果によって目標額に届かない可能性もあるため、定期的な確認が必要です。
診断結果の活かし方:種類を変えてもよい
FIREの種類は、一度決めたら変えてはいけないものではありません。たとえば、最初はコーストFIREを目指して元手を貯め、資産が増えてきたらサイドFIREに切り替えることもできます。逆に、サイドFIREを始めて副業収入が安定してきたら、リーンFIREに近づくこともあります。
大切なのは、自分の生活費と働き方の希望を、数字で確認することです。月15万円の生活なら、完全リタイアには4,500万円、月5万円働くなら3,000万円、月10万円働くなら1,500万円が目安です。この計算をもとに、今の資産との差を確認し、無理のない計画を立てましょう。
また、夫婦の場合は2人分の生活費で考えます。夫婦で月20万円の生活なら、完全リタイアの目安は6,000万円です。どちらか一方が働き続けるなら、必要な資産はその分だけ減ります。家族の働き方も含めて考えることが大切です。
診断を深める:追加の質問とタイプ別の判断基準
最初の3つの質問に加えて、次の2つも確認すると、結果がよりはっきりします。
質問4:資産が値下がりしても、落ち着いて待てますか?
- 値下がりしても、生活費を抑えて待てる → リーンFIREやコーストFIREが合いやすいタイプです。
- 値下がりすると不安になり、働く収入で補いたい → サイドFIREやバリスタFIREが合いやすいタイプです。
- 値下がりしても、生活の水準は下げたくない → ファットFIREが合いやすいタイプです。ただし必要な資産は9,000万円以上が目安です。
質問5:働くこと自体は、好きですか、負担ですか?
- 働くこと自体は好きで、量を減らせれば続けたい → サイドFIREやバリスタFIREが合いやすいタイプです。
- 働くことは負担が大きく、できるだけ早くやめたい → リーンFIREやファットFIREが合いやすいタイプです。
- 仕事は続けたいのですが、貯蓄を急がなくて済むなら楽になる → コーストFIREが合いやすいタイプです。
5つの質問の答えを数えてみましょう。「リーンFIRE」が3回、「サイドFIRE」が2回出たなら、まずはリーンFIREを中心に検討し、サイドFIREを比較の候補に残します。
| 種類 | 向いている人の判断基準 |
|---|---|
| リーンFIRE | 月10〜15万円の生活で十分だと思えます。節約が苦になりません。資産3,000万〜4,500万円が目安 |
| ファットFIRE | 月30万円以上の生活を維持したいです。資産9,000万円以上が目安 |
| サイドFIRE | 副業を続けたいです。月15万円の生活で月5万円の副業収入があるなら、資産3,000万円が目安 |
| バリスタFIRE | パートで働く時間を調整したいです。月15〜20万円の生活で月5万〜10万円のパート収入があるなら、資産3,000万〜4,500万円が目安 |
| コーストFIRE | 貯蓄のプレッシャーを減らしたいです。35歳で60歳に4,500万円が目標なら、年利3%という仮定では元手約2,150万円が目安 |
判断に迷うときは、生活費の希望と働く収入の見通しを優先してください。生活費が月30万円以上ならファットFIRE、働く収入を月5万円以上見込めるならサイドFIREやバリスタFIREから検討すると決めやすくなります。
5種類の違いを、もう一歩詳しく見る
5種類の違いは、生活費と働き方の2軸で整理できます。生活費が月10〜15万円なら、リーンFIRE・サイドFIRE・コーストFIREの3つが中心の候補になります。生活費が月20万円なら、サイドFIRE・バリスタFIRE・コーストFIREが候補です。生活費が月30万円以上なら、ファットFIREか、働く収入を大きく見込んだサイドFIREの2択に絞れます。
働き方の軸では、完全に働くのをやめたい場合はリーンFIREかファットFIRE、働く量を減らしたい場合はサイドFIREかバリスタFIRE、貯蓄のプレッシャーを減らしたい場合はコーストFIREが合います。2つの軸を組み合わせると、自分に近い種類が見えてきます。
また、診断はあくまで出発点です。生活費は年齢や家族構成で変わりますし、働く収入の見通しも変わります。1年ごとに生活費と資産を確認し、目指す種類を見直すことが大切です。
診断モデルケース:3つのパターン
ここでは、モデルケースで診断の流れを確認します。
パターンA:35歳・年収550万円・独身、月15万円で生活する場合
完全に働くのをやめたいなら、目標は4,500万円のリーンFIREです。月5万円の副業を続けるなら、資産3,000万円でサイドFIREが目安になります。貯蓄のプレッシャーを減らしたいだけなら、元手約2,150万円のコーストFIREが目安です。同じ条件でも、働き方の希望で目指す種類は3通りあります。
パターンB:40代・共働きの夫婦、月20万円で生活する場合
夫婦で月20万円の生活なら、完全リタイアの目安は6,000万円です。どちらか一方が月5万円のパートを続けるなら、必要な資産は4,500万円が目安になります。どちらか一方が月10万円働くなら、3,000万円が目安です。夫婦の場合は、2人で働き方を分け合える点が強みです。
パターンC:50代・資産2,000万円ほどある場合
50代で資産2,000万円ほどある場合、完全リタイアには届きません。月15万円の生活で月10万円働くなら、必要な資産は1,500万円で、すでに目安を超えています。月15万円の生活で月5万円働くなら、必要な資産は3,000万円で、不足分は1,000万円です。働く収入を維持しながら、資産を少しずつ増やす進め方が現実的です。
診断のチェックリストとよくある質問
始める前のチェックリスト
- 月の生活費を把握している
- 働く収入の目安を決めている
- 向いているFIREの種類を確認している
- 必要な資産の目安を計算している
- 投資と貯蓄の計画を立てている
診断で2種類にまたがったらどうする?
2種類にまたがる場合は、生活費が低めならリーンFIRE寄り、働く収入が見込めるならサイドFIRE寄りから検討してください。まずは1種類を中心に計画を立て、もう1種類を比較の候補として残すと決めやすくなります。
診断結果と現実の資金が合わない場合はどうする?
資金が足りない場合は、働く収入を増やす、生活費を下げる、目標時期を遅らせるの3つで調整できます。たとえば月15万円の生活で資産が1,500万円しかない場合、月10万円働けばサイドFIREの目安に届きます。
夫婦で診断結果が違う場合はどうする?
夫婦で結果が違う場合は、2人分の生活費と収入で改めて計算してください。夫婦で月20万円の生活なら、完全リタイアの目安は6,000万円です。どちらか一方が働き続けるなら、必要な資産はその分だけ減ります。
まとめ
FIREの種類は5つあります。リーン・ファット・サイド・バリスタ・コーストのどれを目指すかで、必要な資産と働き方が大きく変わります。
月15万円の生活なら、完全リタイアには4,500万円、月5万円働くなら3,000万円、月10万円働くなら1,500万円が目安です。働くことを前提にするサイド・バリスタ・コーストFIREなら、完全リタイアより少ない資産で始められます。
診断の結果は、あくまで出発点です。生活費と働き方の希望を数字で確認し、1年ごとに資産と計画を見直しながら、自分に合うFIREを選びましょう。
あわせて読みたい
 【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 バリスタFIREとは?パートで社会保険を維持しながら働くメリット・デメリット
 コーストFIREとは?いくら必要か・年齢別シミュレーションと始め方
 1億円なくてもFIREできる?3,000万円サイドFIREの現実と条件











