

- ファットFIREは生活費を削らず資産の運用益だけで暮らすスタイルです。
- 必要資産は年間生活費×25倍。月25万円なら7500万円、月30万円なら9000万円。
- 年収400〜600万円なら入金力を上げ、サイド・バリスタFIREとの併用も現実的です。
「FIREしたいけれど、節約ばかりの生活は嫌だ」。そう考える30〜40代の会社員に知ってほしいのが、ファットFIREです。生活水準を落とさず、むしろ今の暮らしを保ったまま仕事を辞めます。贅沢なリタイア像として語られがちですが、必要な資産額と向き合い方を具体的に知れば、自分に合うかどうかを冷静に判断できます。
ファットFIREとは
ファットFIREは、FIRE(経済的自立と早期リタイア)の一種で、「Fat=太った、ふくよかな」という言葉のとおり、生活費を切り詰めず、ゆとりのある暮らしを続けながらリタイアするスタイルです。月10万円程度の生活費で暮らすリーンFIREと対照的で、住む場所や食費、旅行、趣味にかけるお金を現役時代と同水準か、それ以上に保つことを前提にします。
完全に仕事を辞める「フルリタイア」を目指す点ではリーンFIREと同じです。違うのは、求める生活水準と、そのために必要な資産額です。ファットFIREは「働かなくても、今の生活を続けられるだけの資産がある状態」と言い換えることができます。
ファットFIREにいくら必要か
4%ルールで計算する
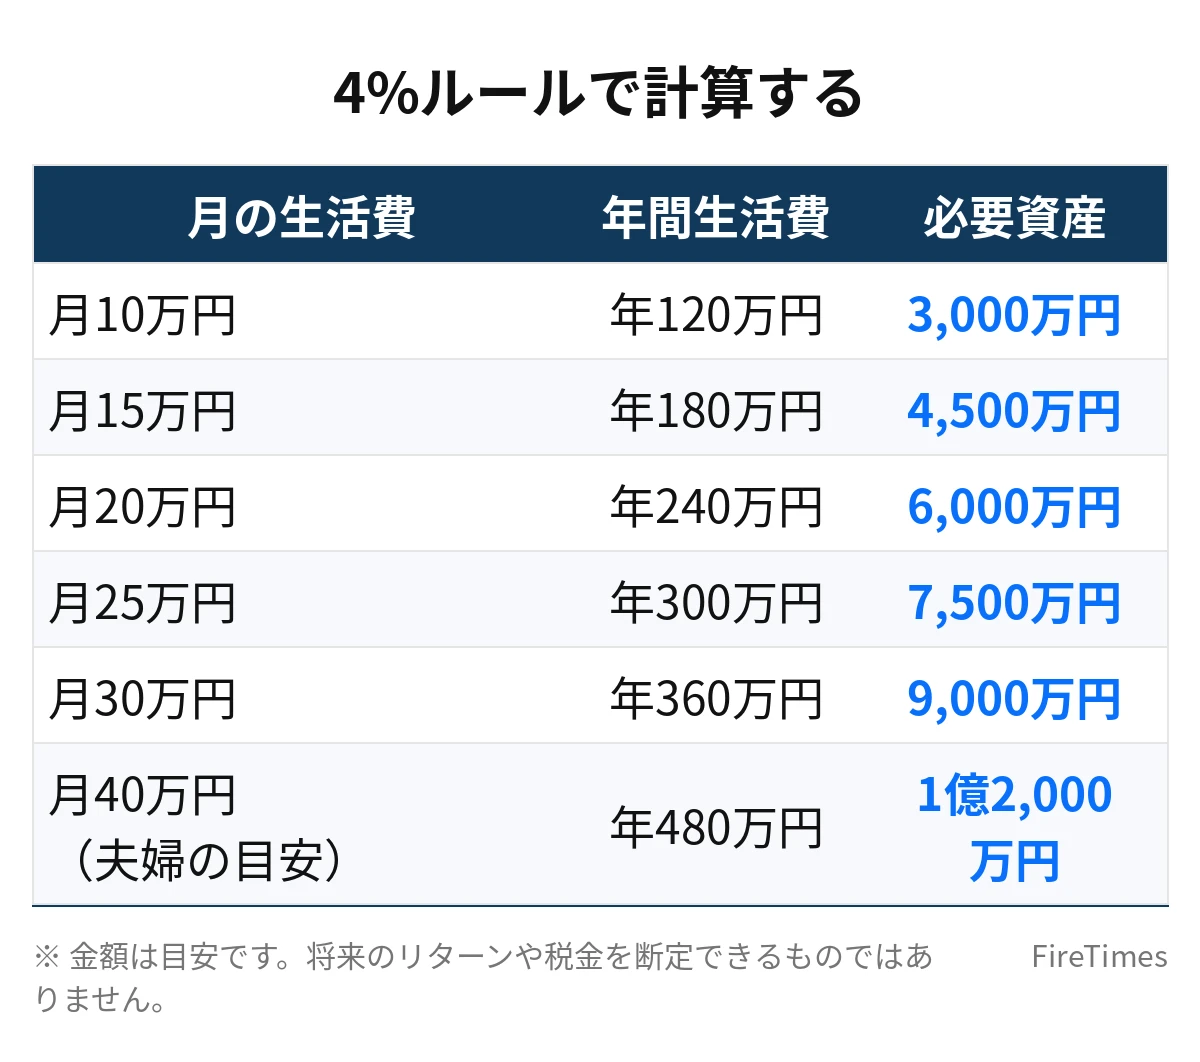
必要資産額を考えるうえでの出発点が、4%ルールです。年間生活費の25倍の資産を用意し、年4%を取り崩しながら暮らす、という考え方です。将来のリターンや税金を断定できるものではないため、ここでの数字はすべて「目安」「仮定」として読んでください。
計算式はシンプルです。年間生活費×25倍=必要資産額の目安です。
| 月の生活費 | 年間生活費 | 必要資産額の目安(年間生活費×25倍) |
|---|---|---|
| 月10万円 | 年120万円 | 3,000万円 |
| 月15万円 | 年180万円 | 4,500万円 |
| 月20万円 | 年240万円 | 6,000万円 |
| 月25万円 | 年300万円 | 7,500万円 |
| 月30万円 | 年360万円 | 9,000万円 |
| 月40万円(夫婦の目安) | 年480万円 | 1億2,000万円 |
この表のとおり、月25万円の生活を資産だけでまかなうには7,500万円、月30万円なら9,000万円が目安になります。夫婦で月40万円の生活なら、1億2,000万円が目安です。
モデルケース:35歳・年収550万円・独身、月15万円で生活する場合
ここからは仮定のシミュレーションです。35歳・年収550万円・独身で、月15万円の生活を続けている会社員を想定します。この人の年間生活費は180万円で、4%ルール上の目安は4,500万円です。ただし、これは月15万円の生活を続ける場合の数字です。
同じ人が「リタイア後も月25万円の生活をしたい」と考えるなら、年間生活費は300万円になり、目安は7,500万円に跳ね上がります。月15万円の生活と月25万円の生活では、必要資産額に3,000万円の差が出ます。ファットFIREのハードルの高さは、まさにこの「生活水準の差」にあります。
年収550万円の会社員が手取りから毎月15万円を投資に回せると仮定しても、7,500万円に届くまでには長い時間がかかります。そのため、ファットFIREを目指す人は「支出を抑える」だけでなく「収入を増やす」ことにも力を入れます。昇給や転職で年収を上げる、副業で収入源を増やします。入金力を高めることが、到達時期を大きく左右します。
夫婦の場合:月40万円の生活なら1億2,000万円が目安
夫婦でファットFIREを目指す場合、生活費は独身の2倍にはなりません。住居費や光熱費を分け合えるためです。それでも、夫婦で月40万円のゆとりある生活を送るなら、年間480万円×25倍=1億2,000万円が目安です。子どもがいる場合は、教育費を生活費とは別枠で考える必要があります。教育費まで運用益でまかなおうとすると、さらに資産が必要になります。
また、30〜40代でリタイアする場合、リタイア後の期間が40年以上に及ぶ可能性があります。インフレで物価が上がることや、予期せぬ出費が起きることも想定し、目安の金額に加えて数年分の生活費を現金で持っておく、という考え方もあります。目安の金額を「最低ライン」、余裕分を「安心のための上乗せ」と捉えると、計画が立てやすくなります。
収支シミュレーション:毎月15万円を投資に回すとどうなるか
年収550万円の会社員の手取りを、年約430万円、月約36万円と仮定します。月15万円で生活し、毎月15万円を投資に回し、残りの月約6万円を予備費やその他の支出に充てる、という収支です。この場合、年間の投資額は180万円になります。
目標の7,500万円まで、運用益を考えない単純計算では、7,500万円÷180万円で約42年かかります。運用益があれば期間は短くなりますが、将来のリターンは断定できないため、あくまで目安として読んでください。
同じ手取りで月25万円の生活を続けながら投資をする場合、投資に回せるのは月約5万円程度になります。年間60万円の投資では、7,500万円まで単純計算で約125年かかる計算です。ファットFIREを目指すなら、「今は生活費を抑えて投資額を増やす」か「収入そのものを上げる」かのどちらかが欠かせません。
ファットFIREの生活水準とは
月25万円の生活でできること
独身で月25万円の生活費があれば、地方や郊外なら家賃7〜8万円の部屋に住み、食費4〜5万円、外食や趣味、旅行に月数万円を使う、という暮らしがイメージできます。都心で家賃が高い場合は、住居費の割合が上がり、ほかの支出を調整する必要があります。
月25万円という水準は、年収400〜600万円の会社員の生活と大きく変わりません。「リタイアしても生活を変えなくていい」というのが、ファットFIREの大きな魅力です。
月30万円以上の生活で変わること
月30万円の生活になれば、年に数回の国内旅行や海外旅行、習い事や趣味への支出に、より余裕が生まれます。ただし、支出が増えるほど必要資産額も増えます。月25万円から月30万円に上げるだけで、必要資産額は7,500万円から9,000万円へ、1,500万円増えます。生活水準を1段階上げるコストを、資産額で把握しておくことが大切です。
ファットFIREと他のFIREタイプの比較
ファットFIREの位置づけは、他のFIREタイプと比べると分かりやすくなります。資産だけで月20万円の生活をまかなう場合の目安は6,000万円ですが、副業や労働で月10万円を稼げば、目安は3,000万円まで下がります。
| FIREの種類 | 生活費の目安 | 必要資産額の目安 | リタイア後の働き方 |
|---|---|---|---|
| リーンFIRE | 月10万円 | 3,000万円 | 働かない |
| ファットFIRE | 月25万円 | 7,500万円 | 働かない |
| サイドFIRE | 月20万円+副業月10万円 | 3,000万円 | 副業を続ける |
| バリスタFIRE | 月20万円+労働月10万円 | 3,000万円 | パートなどで働く |
ファットFIREは、生活水準を保つ代わりに必要資産額が最も大きくなります。「働かないこと」にこだわらず、少し働く選択肢を入れるだけで、到達時期は大きく変わります。
ファットFIREに向いている人・向いていない人
向いている人
ファットFIREに向いているのは、次のような人です。まず、年収が高く、毎月の投資額を大きく確保できる人です。年収800万円以上ある人や、共働きで世帯年収が高い夫婦は、到達までの期間を短くできます。次に、収入を増やす手段を持っている人です。本業のスキルを副業や独立に生かせる人は、資産形成のスピードが上がります。
そして、「生活水準を下げたくない」という価値観がはっきりしている人です。節約そのものが苦痛で、リーンFIREの生活が続かないと感じる人にとって、ファットFIREは無理のない目標設定になります。
向いていない人
一方で、「とにかく早く辞めたい」という人には、ファットFIREは向いていません。必要資産額が大きいため、到達までに20年以上かかる場合もあります。早く自由になりたい人には、必要資産額が小さいリーンFIREや、働きながらリタイアするサイドFIREのほうが合います。
また、収入を増やす見込みが乏しく、毎月の投資額が小さいままの人も、ファットFIREだけを目指すのは厳しくなります。その場合は、まずサイドFIREを中間目標にする、生活費の一部を見直す、といった現実的な組み合わせを考えるのがよいでしょう。
ファットFIREを目指す資産形成の進め方
1. 生活費を把握し、目標額を決める
まず、現在の月の生活費を把握します。家賃、食費、光熱費、通信費、娯楽費を分けて記録し、「リタイア後も続けたい生活費」を決めます。その年間額に25を掛けたものが、目標資産額の目安です。目標が7,500万円なのか、9,000万円なのかで、毎月の投資額や到達時期のイメージは大きく変わります。
2. 新NISAなどの非課税制度を活用する
資産形成では、新NISAのような非課税制度を活用するのが一般的です。新NISAは年間投資枠360万円、生涯投資枠1,800万円という枠組みで、運用益が非課税になる制度です。枠の範囲内で長期・分散・低コストの投資を続けることが、資産形成の基本になります。個別銘柄の値動きを当てるのではなく、時間を味方につける考え方です。
3. 入金力を上げる
支出の見直しだけでは、7,500万円や9,000万円には届きにくいのが現実です。昇給や転職、副業による収入アップが欠かせません。副業で月5万円の収入が増えれば、年間60万円を投資に回せます。副業収入がある人は、リタイア後もその収入を続けることで、必要資産額を下げるサイドFIREへ移行しやすくなります。
ファットFIREでよくある失敗パターンと対策
失敗1:目標額の大きさに燃え尽きてしまう
7,500万円や9,000万円という数字だけを見て、「自分には無理だ」と感じて資産形成をやめてしまう人がいます。対策は、目標を生活水準ごとに分けることです。まず月15万円の生活なら4,500万円、次に月20万円なら6,000万円、というように階段状に捉えると、一つひとつの目標が現実的になります。
失敗2:リタイア後に生活水準を上げてしまう
リタイアして時間ができたことで、旅行や趣味の支出が増え、取り崩しが想定を超えてしまう場合があります。対策は、年間の娯楽費や旅行費の上限をあらかじめ決め、取り崩しの範囲に収めることです。
失敗3:暴落した年に同じ額を取り崩し続ける
市場が大きく下がった年に、普段と同じ額を取り崩すと、資産の減りが早まります。対策は、数年分の生活費を現金で確保しておき、相場が悪い年は支出を一時的に抑えることです。
ファットFIREの注意点
ファットFIREの最大の注意点は、目標額が大きいあまり、資産形成の途中で燃え尽きてしまうことです。「7,500万円なんて無理だ」と感じたら、目標を段階に分けましょう。まず月15万円の生活なら4,500万円、次に月20万円なら6,000万円、というように、生活水準ごとの目安を階段状に捉えるのです。
また、4%ルールはあくまで目安です。市場が大きく下がった年に無理に取り崩すと、資産が想定より早く減る可能性があります。数年分の生活費を現金で確保しておく、支出を柔軟に調整できるようにしておく、といった備えが大切です。税金や社会保険料も、リタイア後の支出として忘れずに見積もってください。
ファットFIREのチェックリストとよくある質問
始める前のチェックリスト
- リタイア後の生活費を、月額で把握しています
- 目標額を、生活水準ごとに分けて考えています
- 毎月の投資額と、収入を上げる見通しがあります
- 数年分の生活費を現金で確保する計画があります
- サイドFIREなど、中間目標になる選択肢も検討しています
よくある質問
Q1. 年収500万円でもファットFIREを目指せますか。
目指すことはできますが、到達まで時間がかかります。まず月15万円の生活なら4,500万円を中間目標にし、昇給や転職、副業で収入を上げることと組み合わせるのが現実的です。
Q2. 1億円なくてもファットFIREと言えますか。
金額そのものではなく、「生活水準を落とさずに暮らせるかどうか」が基準です。月20万円の生活なら6,000万円、月25万円なら7,500万円が目安で、1億円が必須というわけではありません。
Q3. インフレへの備えはどうすればいいですか。
将来の物価の上がり方は断定できないため、目安の金額に数年分の生活費を現金で上乗せするなど、余裕のある計画が備えになります。
まとめ
ファットFIREとは、生活水準を落とさずに資産の運用益だけで暮らすFIREのスタイルです。必要資産額の目安は年間生活費×25倍で、独身で月25万円の生活なら7,500万円、月30万円なら9,000万円、夫婦で月40万円なら1億2,000万円が目安です。
年収400〜600万円の会社員にとっては高いハードルですが、目標額を生活水準ごとに分けて考え、入金力を上げながら段階的に近づくことはできます。無理にファットFIREだけを目指すのではなく、サイドFIREを中間目標にする選択肢も含めて、自分に合ったリタイア像を描いてみてください。
あわせて読みたい
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説FIREに必要な金額はいくら?年収別・生活費別の資産早見表【完全版】
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。










