- 月20万円の生活を続けるなら4%ルールで必要な資産は6,000万円です。
- 資産1億円が必要になるのは、生活費が月約33万円を超える場合だけです。
- 二人以上世帯の平均支出は月約31.4万円で、目安は約9,400万円です。
「FIREには1億円が必要です」という言葉を聞いて、FIREをあきらめてしまった人はいないでしょうか。1億円という数字は、FIREに関する記事や動画でよく登場します。しかし、この数字は本当に正しいのでしょうか。結論からいえば、1億円が必要になるのは、月33万円を超える生活費で暮らす場合だけです。月20万円の生活なら6,000万円、月15万円なら4,500万円が目安になります。この記事では、4%ルールを使って生活費別に必要資産額を計算し、実際の生活費のデータを照らし合わせながら、「1億円」という数字を検証します。なお、FIREに必要な金額を年収別・生活費別に早見表でまとめた記事は別にあります。本記事は「1億円言説の検証」という角度に絞っています。
「1億円」という数字はどこから来たのか
「FIREには1億円必要」という言葉が広まった理由の一つは、1億円がきりのいい大きな数字だからです。資産1億円というと、富裕層のイメージがあり、話題になりやすい数字です。また、FIRE達成者のなかには資産1億円でリタイアした人もおり、その事例が「1億円なければFIREできない」という印象を強めています。さらに、将来の物価上昇や税金、社会保険料への不安から、多めに見積もって1億円と言われることもあります。
しかし、1億円という数字には、はっきりした根拠があるわけではありません。FIREに必要な資産額は、生活費によって決まります。生活費が月10万円の人と月30万円の人では、必要な資産額は3倍も違います。生活費を抜きにして「1億円必要」と言うのは、年収を抜きにして「貯金はいくら必要か」と聞くのと同じで、答えようがありません。大切なのは、ご自身の生活費から逆算して、必要な資産額を出すことです。
4%ルールで生活費別に計算する
FIREに必要な資産額の目安としてよく使われるのが、4%ルールです。4%ルールでは、年間生活費の25倍が目標資産額の目安になります。たとえば、年間生活費が240万円なら、240万円×25倍=6,000万円が目安です。この計算は、資産を年4%ずつ取り崩しても資産が長持ちするという考え方にもとづいています。あくまで目安であり、運用の成果や物価の変化によって結果は変わりますが、FIREの計画を立てるときの出発点として広く使われています。
生活費別に計算すると、次のようになります。
| 月の生活費 | 年の生活費 | 4%ルールでの必要資産額 |
|---|---|---|
| 月10万円 | 年120万円 | 3,000万円 |
| 月15万円 | 年180万円 | 4,500万円 |
| 月20万円 | 年240万円 | 6,000万円 |
| 月25万円 | 年300万円 | 7,500万円 |
| 月30万円 | 年360万円 | 9,000万円 |
| 月33万円 | 年396万円 | 9,900万円 |
| 月33.4万円 | 年約401万円 | 約1億円 |
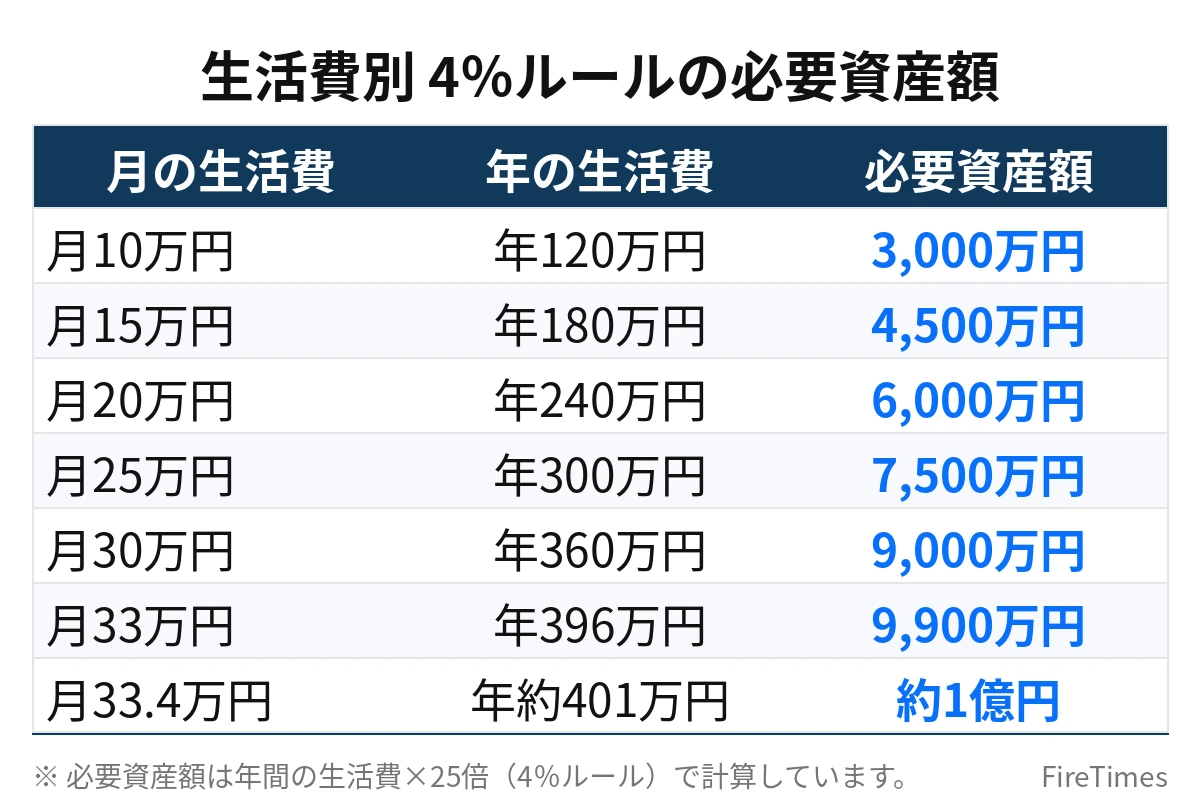
表から分かる通り、月10万円の生活なら3,000万円、月15万円なら4,500万円、月20万円なら6,000万円が目安になります。月25万円でも7,500万円、月30万円でも9,000万円であり、1億円には届きません。1億円が必要になるのは、月の生活費が約33.4万円を超える場合だけです。言い換えれば、月の生活費が33万円以下なら、1億円は必要ありません。生活費が月20万円の人にとって、1億円という目標は、必要な額の約1.7倍にもなります。目標を高く設定しすぎると、FIREまでの期間が不必要に長くなり、途中であきらめてしまう原因になります。
実際の生活費はいくらか
それでは、実際の世帯は月にいくら使っているのでしょうか。総務省統計局の「家計調査報告(家計収支編)2025年平均結果の概要」によると、消費支出は次の通りです。単身世帯は月173,042円、総世帯は月259,880円、二人以上の世帯は月314,001円となっています。世帯主の年齢階級別では、40歳未満の世帯が月299,100円、40〜49歳の世帯が月348,607円、50〜59歳の世帯が月367,643円、60〜69歳の世帯が月327,405円、70歳以上の世帯が月264,332円となっています。
| 世帯の種類 | 月の消費支出 | 年の消費支出 | 4%ルールでの必要資産額 |
|---|---|---|---|
| 単身世帯 | 173,042円 | 約208万円 | 約5,193万円 |
| 総世帯 | 259,880円 | 約312万円 | 約7,796万円 |
| 二人以上の世帯 | 314,001円 | 約377万円 | 約9,420万円 |
| 40歳未満の世帯 | 299,100円 | 約359万円 | 約8,973万円 |
| 40〜49歳の世帯 | 348,607円 | 約418万円 | 約10,458万円 |
| 50〜59歳の世帯 | 367,643円 | 約441万円 | 約11,029万円 |
| 60〜69歳の世帯 | 327,405円 | 約393万円 | 約9,822万円 |
| 70歳以上の世帯 | 264,332円 | 約317万円 | 約7,930万円 |
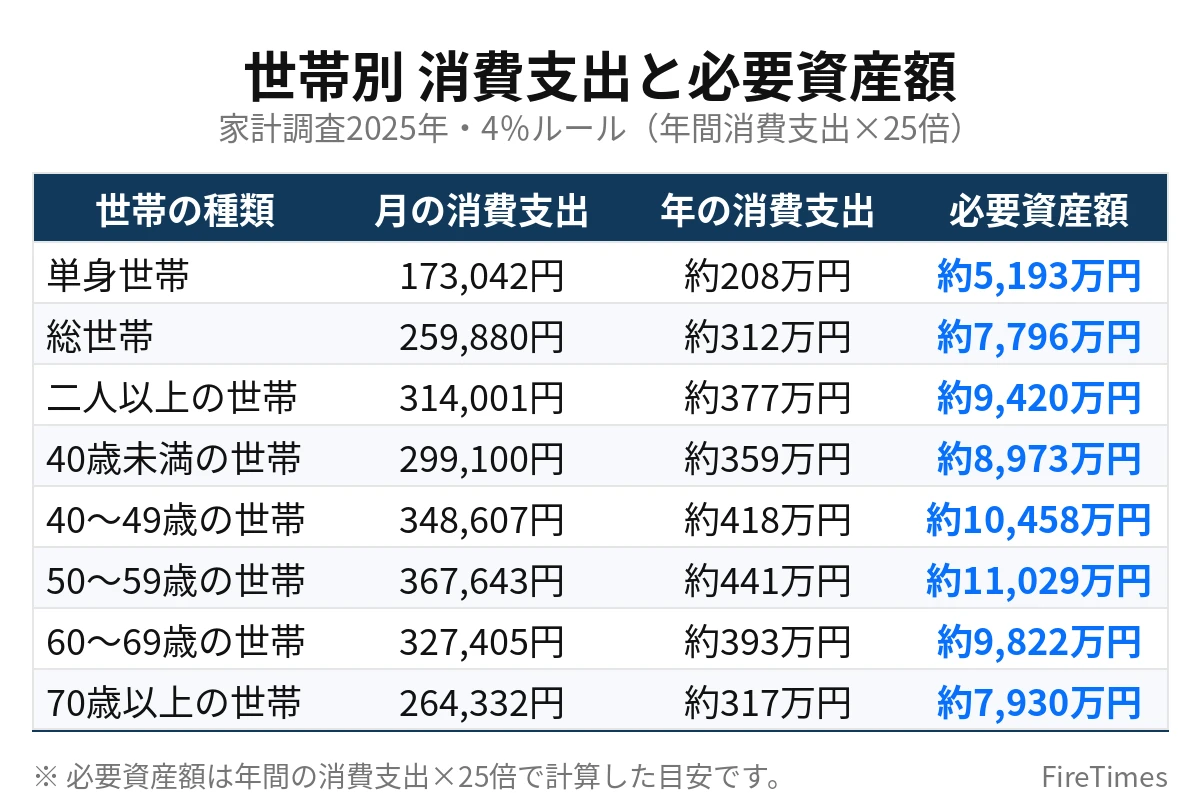
この表を見ると、単身世帯の平均的な支出は月約17.3万円で、4%ルールでの必要資産額は約5,193万円になります。総世帯の平均では月約26.0万円で、必要資産額は約7,796万円です。二人以上の世帯の平均では月約31.4万円で、必要資産額は約9,420万円になり、1億円に近づきます。ただし、これは平均値であり、教育費がかかる子育て世帯や、住宅ローンの返済が残っている世帯も含まれています。FIREを目指す人が生活費を抑えれば、必要資産額はもっと小さくなります。
年齢階級別では、50〜59歳の世帯の支出が月367,643円で最も多く、必要資産額は約1億1,029万円になります。この年代は子どもの教育費や住宅ローンの返済が重なる時期であり、支出が大きくなりやすい年代です。反対に、70歳以上の世帯の支出は月264,332円で、必要資産額は約7,930万円です。FIRE後の生活費は、現役時代の支出とは異なります。教育費や住宅ローンが終われば、支出は減ることが多く、必要資産額も小さくなります。そのため、現役時代の支出をそのままFIRE後の生活費として使うと、必要資産額を大きく見積もりすぎることになります。
1億円が必要なのはどんな生活か
月の生活費が33万円を超える生活とは、どのような生活でしょうか。二人以上の世帯の消費支出の内訳を見ると、2025年の平均では、食料が94,895円、住居が18,678円、光熱・水道が24,547円、家具・家事用品が13,068円、被服及び履物が10,063円、保健医療が15,863円、交通・通信が45,730円、教育が11,939円、教養娯楽が32,125円、その他の消費支出が47,093円となっています。合計は314,001円です。
月33万円の生活は、この平均より月1万6千円ほど多い水準です。たとえば、外食や旅行を多めに楽しんだり、車を2台持ったり、習い事や趣味にお金をかけたりする生活が考えられます。決して贅沢な生活ではありませんが、平均より少しゆとりのある生活です。一方、月20万円の生活は、平均より月11万4千円少ない水準です。住居費を抑えたり、外食を減らしたり、サブスクリプションや通信費を見直したりすることで、実現できる水準です。月15万円の生活は、さらに切り詰めた水準になりますが、地方に住んだり、持ち家があったりすれば、無理のない範囲で実現できます。
ここで大切なのは、1億円が必要かどうかは、生活費の水準で決まるということです。月33万円を超える生活を送りたいなら、1億円が目安になります。しかし、月20万円の生活で満足できるなら、6,000万円が目安になります。FIREの目標額を決めるときは、まずご自身がどのような生活を送りたいのかを考えることが大切です。憧れの生活と現実の支出を分けて考え、今の家計簿から老後も続く支出を洗い出すと、目標額が見えてきます。
1億円なくてもFIREできる3つの条件
1億円がなくてもFIREできる条件は、大きく3つあります。
1つ目は、生活費を下げることです。月の生活費が5万円下がれば、必要資産額は5万円×12か月×25倍=1,500万円減ります。月25万円の生活を月20万円にできれば、必要資産額は7,500万円から6,000万円へ、1,500万円減ります。住居費や通信費、保険料といった固定費を見直すことが、生活費を下げる近道です。
2つ目は、副業収入を組み合わせることです。サイドFIREと呼ばれる方法で、資産からの取り崩しに加えて、副業やパートの収入で生活費の一部をまかないます。たとえば、月5万円の副業収入があれば、資産からまかなう生活費は月5万円少なくなり、必要資産額は1,500万円減ります。月10万円の副業収入があれば、必要資産額は3,000万円減ります。月20万円の生活で月10万円の副業収入がある場合、資産からまかなうのは月10万円だけで、必要資産額は3,000万円になります。
3つ目は、年金をあてにすることです。65歳以降は公的年金が入るため、65歳までの期間だけ資産でまかなえばよい場合があります。たとえば、50歳でFIREして65歳まで15年間を資産でまかない、65歳以降は年金と資産の取り崩しで生活する計画です。65歳以降の年金額が月20万円ある場合、65歳以降に資産からまかなう生活費はその分だけ少なくなります。この方法では、フルリタイアに必要な資産額よりも少ない資産でFIREできることがあります。ただし、年金の受給額は加入期間や現役時代の収入によって異なり、将来の制度変更の可能性もあります。年金額はねんきん定期便で確認し、保守的に見積もることが大切です。
| 条件 | 効果(月20万円の生活の場合) |
|---|---|
| 生活費を月5万円下げる | 必要資産額が1,500万円減り、4,500万円になります |
| 副業で月5万円稼ぐ | 必要資産額が1,500万円減り、4,500万円になります |
| 副業で月10万円稼ぐ | 必要資産額が3,000万円減り、3,000万円になります |
| 生活費を月5万円下げ、副業で月5万円稼ぐ | 必要資産額が3,000万円減り、3,000万円になります |
3%ルールならどうなるのか
4%ルールはあくまで目安であり、もっと保守的に考える方法もあります。3%ルールでは、年間生活費の約33.3倍が必要資産額の目安になります。月20万円の生活なら、年240万円×33.3倍=約8,000万円、月30万円の生活なら、年360万円×33.3倍=約1億2,000万円になります。3%ルールで考えると、月25万円の生活でも約1億円が必要になります。
4%ルールと3%ルールのどちらを使うかは、安全性をどれだけ重視するかによって変わります。4%ルールは米国の過去のデータにもとづく目安であり、日本の低金利や物価の動きを考えると、保守的に見たい人もいます。一方、3%ルールで計算すると目標額が大きくなり、FIREまでの期間が長くなります。どちらか一方を正解と決めるのではなく、4%ルールでの目安と3%ルールでの目安の両方を知っておき、その間のどこを目標にするかを考えるのが現実的です。たとえば、月20万円の生活なら、4%ルールで6,000万円、3%ルールで約8,000万円が目安になり、その間の7,000万円を目標にするという考え方があります。
税金と社会保険料を忘れない
必要資産額を計算するときに忘れがちなのが、税金と社会保険料です。家計調査の消費支出には、税金や社会保険料は含まれていません。これらは非消費支出として別に計上されます。65歳以上の夫婦のみの無職世帯では、非消費支出は月32,850円となっています。消費支出の月263,979円に非消費支出を加えた実支出は月296,829円になり、4%ルールでの必要資産額は約8,905万円になります。消費支出だけで計算した約7,919万円と比べると、約1,000万円多くなります。
FIRE後の生活では、所得税や住民税、国民健康保険料、介護保険料などがかかります。取り崩しによる収入が少ない場合、税金や保険料の負担は現役時代より小さくなることが多いですが、ゼロにはなりません。生活費を計算するときは、消費支出だけでなく、税金と社会保険料も含めた実支出で考えることが大切です。家計簿をつけるときは、税金や保険料の支払いも記録し、年間の実支出を把握しておきましょう。
まとめ
「FIREには1億円必要」という言葉は、生活費を抜きにした数字であり、そのまま信じる必要はありません。4%ルールで計算すると、月10万円の生活なら3,000万円、月15万円なら4,500万円、月20万円なら6,000万円、月25万円なら7,500万円、月30万円なら9,000万円が目安になります。1億円が必要になるのは、月の生活費が約33.4万円を超える場合だけです。家計調査によると、単身世帯の平均的な支出は月約17.3万円で、必要資産額は約5,193万円、二人以上の世帯の平均的な支出は月約31.4万円で、必要資産額は約9,420万円です。生活費を下げたり、副業収入を組み合わせたりすれば、1億円がなくてもFIREは目指せます。3%ルールで保守的に考えると目標額は大きくなりますが、4%ルールと3%ルールの両方の目安を知っておくことが大切です。税金と社会保険料も含めた実支出で計算し、ご自身の生活費から目標額を出してみてください。
あわせて読みたい
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
 月20万円・月25万円・月30万円生活別|FIREに必要な資産早見表
 月10万円生活でFIREするにはいくら必要?3,000万円でできるのか検証
 月15万円生活でFIREするにはいくら必要?独身・夫婦別のリアル家計簿
 資産3,000万・5,000万・7,000万・1億円でできるFIREの違い
 1億円なくてもFIREできる?3,000万円サイドFIREの現実と条件
免責事項と出典
この記事の試算は、4%ルール(年間生活費×25倍)にもとづいて、筆者が計算したものです。家計調査の数字は平均値であり、実際の生活費は世帯によって大きく異なります。4%ルールは米国の過去のデータにもとづく目安であり、将来の運用成果や物価の変化を保証するものではありません。FIREの計画を立てるときは、ご自身の家計簿で生活費を確認し、必要に応じて専門家に相談してください。この記事は投資や資産運用の勧誘を目的としたものではありません。
出典(取得日:2026-11-09)
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」https://www.stat.go.jp/data/kakei/sokuhou/tsuki/pdf/fies_gaikyo2025.pdf
- 総務省統計局「家計調査(家計収支編)調査結果」https://www.stat.go.jp/data/kakei/2.html