- 調査では二人以上世帯の30代は平均677万円で中央値は180万円です。
- 調査では40代の二人以上世帯の4分の1が金融資産を持っていないのです。
- 月15万円の生活には4,500万円が必要で中央値との差は4,250万円です。
30代や40代でFIREを目指すとき、まず気になるのは「同世代はどれくらい貯めているのか」という点です。テレビやネットでは「平均貯蓄額は1,000万円を超えた」という見出しを目にしますが、その数字をそのまま自分の家計と比べると、かえって不安が大きくなることがあります。なぜなら、平均値は一部の高額な資産を持つ世帯に大きく引き上げられるため、多くの世帯の実感とは離れやすいからです。
本記事では、金融経済教育推進機構(J-FLEC)が公表している「家計の金融行動に関する世論調査」の最新版をもとに、30代と40代の金融資産保有額の平均と中央値、金融資産を持たない世帯の割合を年代別に整理します。なお、本記事は公的な調査データを読むことが目的です。貯蓄率を上げる具体的な方法については、別記事「FIREの貯蓄率とは?計算方法と年代別・年収別の目安を早見表で解説」で解説しています。
最新調査で見えた全体像
「家計の金融行動に関する世論調査」は、全国の世帯を対象に毎年実施されている調査です。最新版の2025年調査は、2025年6月20日から7月2日にかけてインターネットモニター調査で実施され、二人以上世帯が5,000世帯、単身世帯が2,500世帯を対象としています。調査結果のポイントは2025年12月18日に公表されました。
2025年調査によると、金融資産の保有額の平均は、二人以上世帯で1,940万円、単身世帯で919万円となりました。前年の2024年調査では、二人以上世帯の平均が1,374万円、単身世帯の平均が989万円でしたので、二人以上世帯の平均は1年で566万円増えたことになります。調査では、金融資産の保有額が有価証券を中心に増加したことが指摘されています。
一方で、平均値だけを見て「多くの世帯が1,900万円以上持っている」と受け取るのは早計です。2024年調査では、二人以上世帯の金融資産保有額の中央値が350万円、単身世帯の中央値が100万円でした。平均値が1,374万円なのに対して、中央値は350万円にとどまっています。2025年調査の中央値については、公表されたポイント資料のテキストからは確認ができませんでしたので、本記事では「未確認」とします。年代別の平均と中央値については、2024年調査の数値をもとに整理します。
なお、この調査における「金融資産」とは、預貯金や株式、投資信託、保険などの金融商品を指します。ただし、預貯金のうち「日常的な出し入れ・引き落としに備えている部分」は含まれず、「運用のためまたは将来に備えて蓄えている部分」が計上されています。土地や住宅などの実物資産は含まれていません。
年代別の平均と中央値を見ると差は歴然です
次の表は、2024年調査における世帯主の年齢別の金融資産保有額です。金融資産を保有していない世帯も含めた数値です。
| 世代 | 二人以上世帯の平均 | 二人以上世帯の中央値 | 単身世帯の平均 | 単身世帯の中央値 |
|---|---|---|---|---|
| 20代 | 382万円 | 84万円 | 161万円 | 15万円 |
| 30代 | 677万円 | 180万円 | 459万円 | 90万円 |
| 40代 | 944万円 | 250万円 | 883万円 | 85万円 |
| 50代 | 1,168万円 | 250万円 | 1,087万円 | 30万円 |
| 60代 | 2,033万円 | 650万円 | 1,679万円 | 350万円 |
| 70代 | 1,923万円 | 800万円 | 1,634万円 | 475万円 |
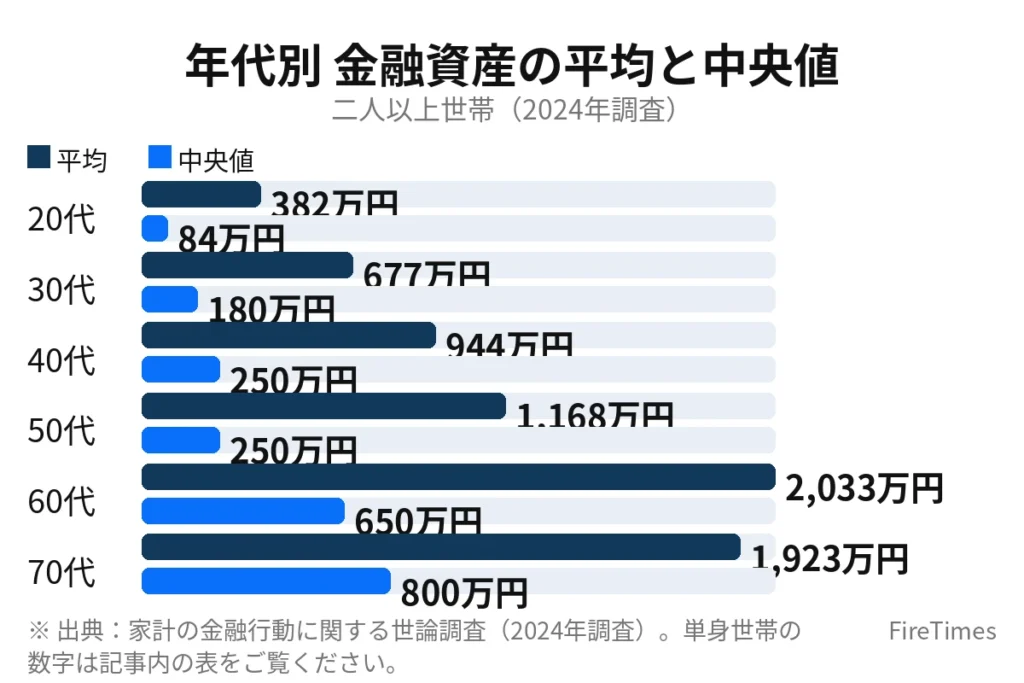
表を見ると、どの世代でも平均値が中央値を大きく上回っていることがわかります。たとえば30代の二人以上世帯では、平均が677万円なのに対して中央値は180万円で、その差は497万円にのぼります。40代の二人以上世帯では、平均が944万円なのに対して中央値は250万円で、その差は694万円です。
30代の実態は中央値180万円が目安です
30代の二人以上世帯の中央値は180万円です。これは、30代の二人以上世帯を金融資産の保有額が少ない順に並べたとき、ちょうど真ん中に位置する世帯の保有額が180万円ということを意味します。つまり、30代の二人以上世帯のおよそ半数は、金融資産が180万円未満ということになります。単身世帯の30代では、平均が459万円なのに対して中央値は90万円にとどまっています。
30代は、結婚や出産、住宅の購入など、まとまった支出が重なりやすい時期です。そのため、平均値の677万円を目標にしてしまうと、現実との差に戸惑う方が多いかもしれません。まずは中央値の180万円をひとつの目安として、自分の家計の立ち位置を確認することが大切です。
40代になると中央値は250万円に上がります
40代の二人以上世帯の中央値は250万円で、30代の180万円から70万円増えています。平均値は944万円で、30代の677万円から267万円増えています。40代は収入が上がりやすい時期です。その一方で、子どもの教育費や住宅ローンの返済が重なる時期でもあります。
単身世帯の40代では、平均が883万円なのに対して中央値は85万円です。中央値で見ると、30代の単身世帯の90万円とほぼ同じ水準にとどまっています。単身世帯では、世帯によって資産の持ち方に大きなばらつきがあることがうかがえます。
50代・60代では中央値も大きく伸びます
50代の二人以上世帯の中央値は250万円で、40代と同じ水準です。一方で平均値は1,168万円まで伸びています。60代になると、二人以上世帯の中央値は650万円、平均値は2,033万円まで上がります。退職金や長年の積み立てが反映され始める時期と考えられます。ただし、60代でも中央値と平均値の差は1,383万円あり、世帯間の格差が大きいことには変わりありません。
貯蓄ゼロ世帯はどれくらいいるのか
平均と中央値の差が大きい背景には、金融資産をまったく持たない世帯が一定の割合で存在することがあります。次の表は、2024年調査における金融資産を保有していない世帯の割合です。
| 世代 | 二人以上世帯 | 単身世帯 |
|---|---|---|
| 40代 | 25.7% | 33.3% |
| 50代 | 29.2% | 40.2% |
| 60代 | 20.5% | 27.7% |
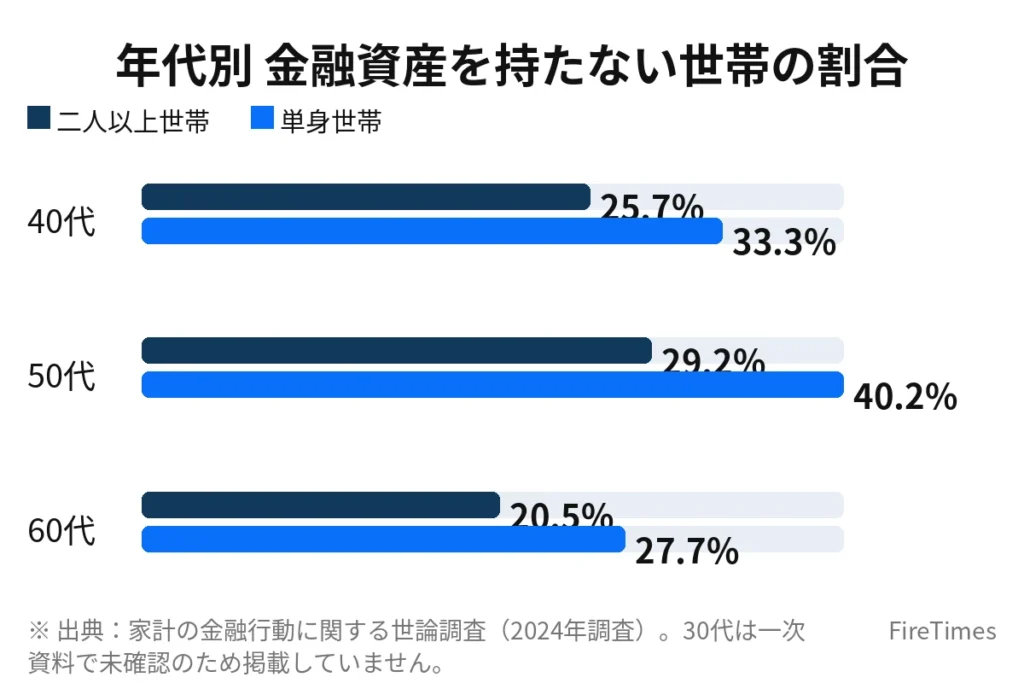
40代の二人以上世帯では25.7%、つまり約4分の1の世帯が金融資産を保有していません。単身世帯では33.3%で、3人に1人が金融資産を持っていないことになります。50代ではさらに割合が上がり、二人以上世帯で29.2%、単身世帯で40.2%に達しています。60代になると割合は下がり、二人以上世帯で20.5%、単身世帯で27.7%となっています。
30代については、2024年調査の年代別非保有割合を一次資料のテキストからは確認できませんでしたので「未確認」とします。参考までに、2025年調査では30代の二人以上世帯の金融資産非保有割合は17.6%と紹介されています。ただし、この数値は金融機関のコラム記事による二次情報ですので、目安としてお読みください。2023年調査では、30代の二人以上世帯の非保有割合は28.4%でした。
ここで注意したいのは、「金融資産を保有していない」ことと「預貯金がまったくない」ことは同じではないという点です。この調査の「金融資産」には、日常的な出し入れに備えた普通預金は含まれていません。そのため、金融資産非保有とされた世帯の中にも、生活費の口座にお金を持っている世帯が含まれています。とはいえ、将来に備えて蓄えている部分がゼロに近い世帯が、40代でも4分の1にのぼるという事実は重く受け止める必要があります。
平均と中央値が大きく離れる理由
平均値と中央値が大きく離れる理由は、調査の公表資料の中でも丁寧に説明されています。平均値は、少数の高額な資産を持つ世帯によって大きく引き上げられる性質があります。たとえば、ほとんどの世帯が数百万円しか持っていない中、数億円の資産を持つ世帯が数世帯あるだけで、平均値は一気に跳ね上がります。
中央値は、すべての世帯を保有額の少ない順に並べたときの真ん中の値です。そのため、一部の高額な資産を持つ世帯の影響を受けにくく、多くの世帯の実感により近い数字になるとされています。2024年調査の二人以上世帯では、平均値が1,374万円なのに対して中央値は350万円でした。平均値をそのまま「普通の世帯の貯蓄額」と受け取るのではなく、中央値とあわせて見ることが大切です。
また、金融資産の分布を見ると、3,000万円以上の金融資産を持つ世帯が一定の割合で存在する一方で、100万円未満の世帯も多くいます。たとえば30代の単身世帯では、金融資産を持つ世帯のうち約3分の1が200万円未満という調査結果もあります。平均値だけを見て一喜一憂するのではなく、自分の世帯構成や年齢に合った中央値を基準に考えることが、現実的な計画につながります。
今の貯蓄とFIREに必要な資産の差を確認します
FIREを目指すうえでは、今の貯蓄額と目標とする資産額の差を具体的に把握することが欠かせません。4%ルールでは、年間生活費の25倍の資産があれば、資産の4%を毎年取り崩して生活できると考えます。次の表は、月々の生活費ごとに必要な資産額をまとめたものです。
| 月の生活費 | 年間の生活費 | 4%ルールで必要な資産 |
|---|---|---|
| 月10万円 | 年120万円 | 3,000万円 |
| 月15万円 | 年180万円 | 4,500万円 |
| 月20万円 | 年240万円 | 6,000万円 |
| 月30万円 | 年360万円 | 9,000万円 |
40代の二人以上世帯の中央値の250万円と比べると、月10万円の生活でも3,000万円が必要で、その差は2,750万円にのぼります。月15万円の生活では4,500万円が必要で、中央値との差は4,250万円です。こうして数字で見ると、FIREまでの道のりが遠く感じられるかもしれません。
ただし、FIREにはいくつかの近道があります。ひとつは、副業収入を組み合わせるサイドFIREです。副業で月1万円の収入があれば、必要な資産は300万円減ります。月3万円の副業収入があれば900万円、月5万円であれば1,500万円、月10万円であれば3,000万円も必要な資産を減らせます。月15万円の生活で月5万円の副業収入がある場合、必要な資産は4,500万円から1,500万円を引いた3,000万円になります。
もうひとつは、生活費そのものを見直すことです。月20万円の生活で必要な資産は6,000万円ですが、月15万円の生活にできれば4,500万円で済みます。月5万円の生活費の削減は、必要な資産を1,500万円も減らすことにつながります。まずは中央値を基準に今の立ち位置を確認し、生活費と副業収入の両面から目標までの距離を縮める計画を立てることが大切です。
まとめ
30代と40代の貯蓄実態を「家計の金融行動に関する世論調査」で確認すると、平均値と中央値の差が非常に大きいことがわかりました。30代の二人以上世帯では平均は677万円なのに対して中央値は180万円、40代の二人以上世帯では平均は944万円なのに対して中央値は250万円でした。平均値だけを見て自分の家計を判断すると、実態よりも厳しく感じてしまうことがあります。
また、40代の二人以上世帯では約4分の1が金融資産を持っておらず、単身世帯では3人に1人が金融資産を持っていないという結果でした。貯蓄が進んでいないのは自分だけではないことを知るだけでも、冷静に計画を立てる助けになります。
FIREに必要な資産は、月10万円の生活で3,000万円、月15万円の生活で4,500万円、月20万円の生活で6,000万円、月30万円の生活で9,000万円です。中央値との差は大きく見えますが、副業収入や生活費の見直しによって必要な資産を減らすことができます。まずは中央値を目安に今の立ち位置を確認し、無理のない計画から始めることをおすすめします。
あわせて読みたい
 FIREの貯蓄率とは?計算方法と年代別・年収別の目安を早見表で解説
 貯蓄率50%・60%にする方法|固定費から変える順番と達成年数の変化
 月20万円・月25万円・月30万円生活別|FIREに必要な資産早見表
 月10万円生活でFIREするにはいくら必要?3,000万円でできるのか検証
 FIRE×新NISAの使い方|1,800万円枠をフル活用する戦略と注意点
 独身でFIREするにはいくら必要?生活費別・年代別の必要資産を徹底解説
免責事項と出典
本記事は、公開されている調査データをもとに一般的な情報を整理したものであり、個別の資産運用や投資の助言をするものではありません。調査の数値は調査時点のものであり、現在の状況と異なる場合があります。投資や資産形成の判断は、ご自身の責任でご検討ください。
- 金融経済教育推進機構「家計の金融行動に関する世論調査(2025年)」https://www.j-flec.go.jp/data/kakekin_2025/(取得日:2026-11-09)
- 金融経済教育推進機構「家計の金融行動に関する世論調査(2025年)のポイント」https://www.j-flec.go.jp/wpimages/uploads/point2025rr.pdf(取得日:2026-11-09)
- 金融経済教育推進機構「家計の金融行動に関する世論調査(2024年)」https://www.j-flec.go.jp/data/kakekin_2024/(取得日:2026-11-09)
- 金融経済教育推進機構「家計の金融行動に関する世論調査2024年(二人以上世帯調査)」https://www.j-flec.go.jp/wpimages/uploads/yoronf24.pdf(取得日:2026-11-09)
- 金融経済教育推進機構「家計の金融行動に関する世論調査(令和6年)[単身世帯調査]」https://www.j-flec.go.jp/wpimages/uploads/yoront24r.pdf(取得日:2026-11-09)
- ライフネット生命「40代の平均貯金額・中央値はいくら?おすすめの貯め方を解説」https://www.lifenet-seimei.co.jp/media/money/savings-in-the-40s/(取得日:2026-11-09)
- 京葉銀行「みんなの貯金額はいくら?気になる年代別の貯蓄額を公開!」https://www.keiyobank.co.jp/individual/column/asset/202508001.html(取得日:2026-11-09)