- 年会費無料で最高はリクルートカード1.2%、1.0%が9枚、0.5%が8枚。
- 年120万円の支出で1.2%は14,400円分、0.5%は6,000円分。
- dカードは2027年1月から1.0%が0.5%に引き下げ、P-one Wizはリボ専用。
クレジットカードで支払うたびに貯まるポイントは、FIREを目指す人にとって見逃せない節約の手段です。還元率が0.5%のカードと1.2%のカードでは、同じ金額を使っても貯まるポイントの金額が2倍以上変わります。毎日の買い物を現金で支払っている場合、その差はそのまま取りこぼしになっています。
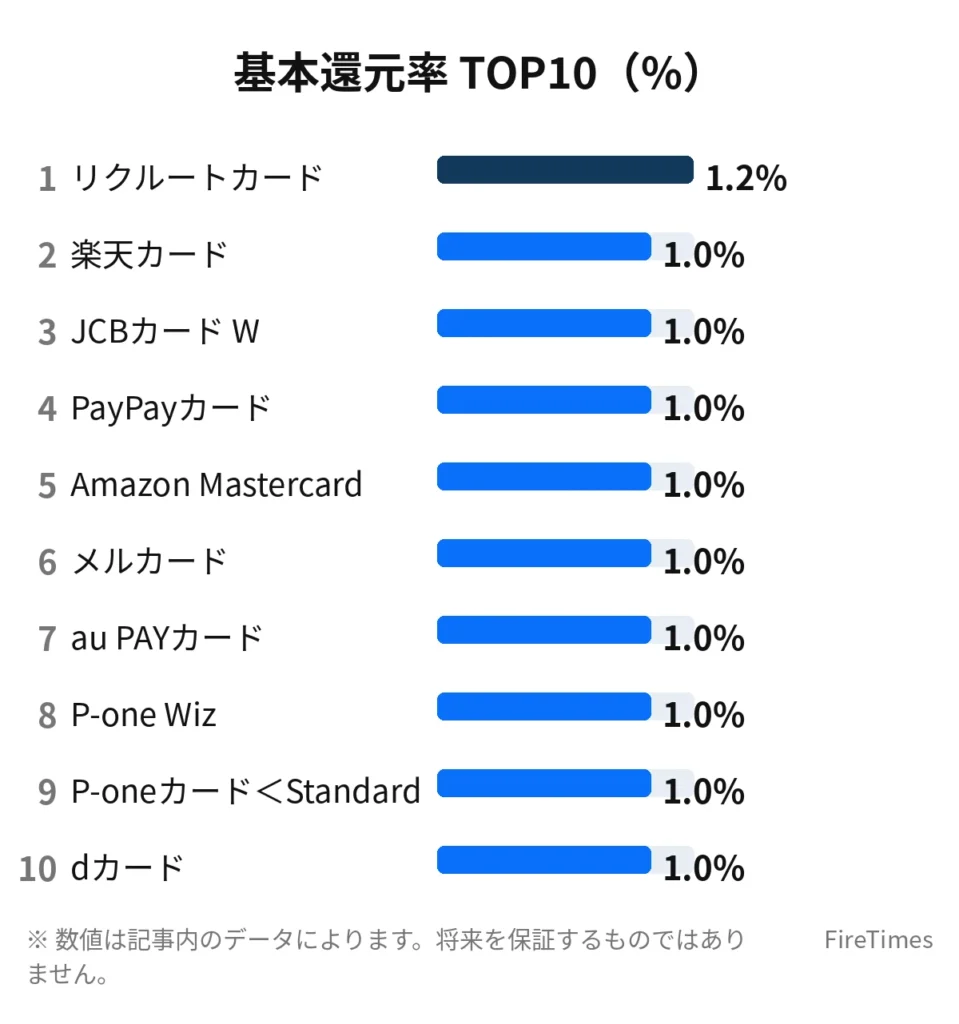
この記事では、年会費無料の一般クレジットカード18枚を、基本還元率の高い順に並べた客観データとして紹介します。基本還元率とは、通常の買い物での還元率のことです。特定の店舗やキャンペーンでの高還元率は、特記事項として分けて記載しています。ランキングの順位は還元率のデータに基づいています。1.0%の2位から10位は同率ですので、表の中の順序は汎用性の目安であって、還元率の差ではありません。
ランキングの見方と対象条件
このランキングの対象は、年会費無料の一般クレジットカードです。永年無料のカードと、条件付き無料のカードを含めています。年会費有料のカードは対象外としています。たとえば三井住友カード ゴールド(NL)は年会費有料のため、対象外としています。
基本還元率は、通常の買い物での還元率で統一しています。ポイントの価値は交換先によって変わります。三菱UFJカードのグローバルポイントと、セゾンカードインターナショナルの永久不滅ポイントは、1ポイントを5円相当の商品と交換した場合の還元率表記です。請求金額への充当など、交換先によっては還元率の計算値が変わります。
公共料金や税金、電子マネーへのチャージでは、還元率が下がる場合や、ポイント付与の対象外になる場合があります。楽天カードは、一部公共料金や税金の支払いでは還元率が0.2%に低下します。固定費のカード払いで節約を狙う場合は、支払う料金ごとに還元率を個別に確認することが必要です。
データの取得日は2026年11月8日です。情報源は各カード会社の公式ページ、価格.com、オリコン、ダイヤモンド・ザイ等です。TOP10は原則として公式ページと比較サイトの2つの情報源で照合しています。ただし、au PAYカードの基本還元率1.0%は、公式ページでの直接確認ができておらず、比較サイトの情報によっています。この点は後ほど詳しく記載しています。
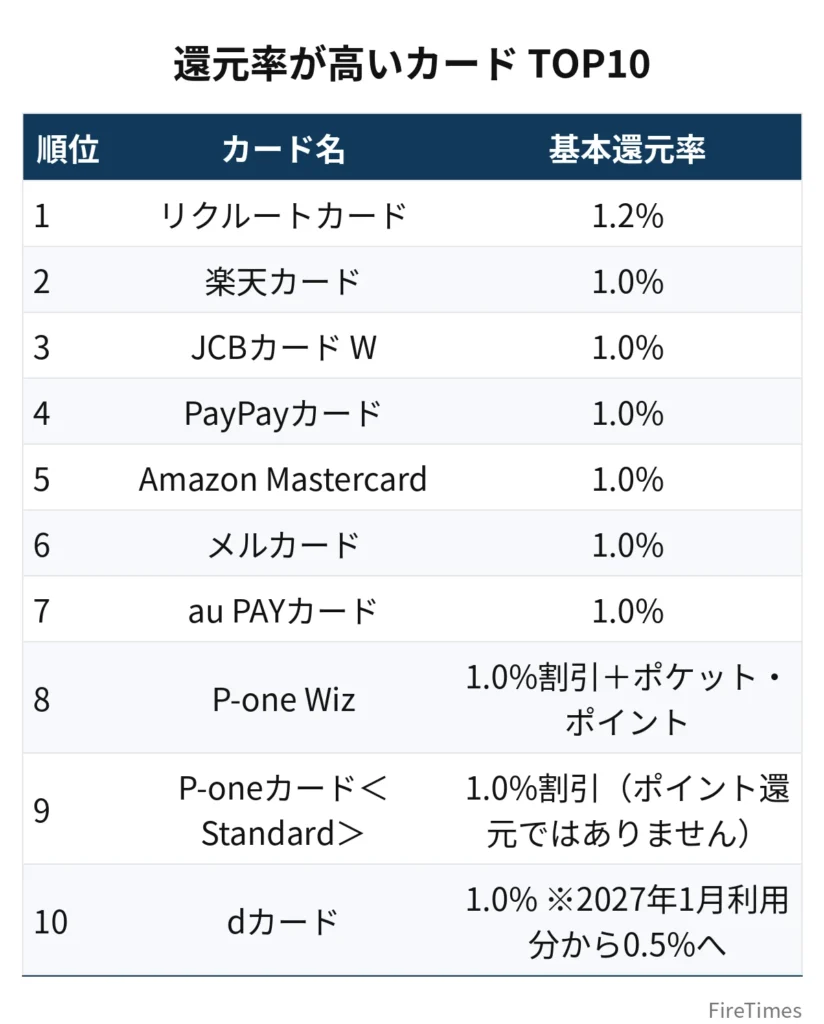
年会費無料クレジットカード還元率ランキングTOP18
| 順位 | カード名 | 基本還元率 | 年会費(円) | ポイント名 | 年会費無料の条件 | 特記事項 |
|---|---|---|---|---|---|---|
| 1 | リクルートカード | 1.2% | 0(永年無料) | リクルートポイント | なし | 年会費無料カードで基本還元率トップです。リクルート系サービス利用で最大3.2%です。Pontaポイント・dポイントへ交換できます |
| 2 | 楽天カード | 1.0% | 0(永年無料) | 楽天ポイント | なし | 楽天市場・楽天ブックスで3.0%です。一部公共料金・税金等の支払いは0.2%に低下します |
| 3 | JCBカード W | 1.0% | 0(永年無料) | J-POINT | 39歳以下で入会すること。40歳以降も永年無料で継続できます | Amazon・スターバックス等の優待店で最大10.5%です。40歳以上は新規入会できません |
| 4 | PayPayカード | 1.0% | 0(永年無料) | PayPayポイント | なし | 200円ごとに1%です。PayPayステップ条件達成で最大1.5%です。2026年6月2日からPayPayアプリに未登録のカードはポイント付与対象外です(公式) |
| 5 | Amazon Mastercard | 1.0% | 0(永年無料) | Amazonポイント | なし | Amazon.co.jp以外での利用が1.0%です。Amazon.co.jpではプライム会員2.0%/非会員1.5%です。ふるさと納税の寄付は1%です |
| 6 | メルカード | 1.0% | 0(永年無料) | メルカリポイント | なし | メルカリでの購入は利用実績により1〜4%です。毎月8日はエントリーで+8%(上限300ポイント)です |
| 7 | au PAYカード | 1.0% | 0(永年無料) | Pontaポイント | 公式上は「永年無料」です | au PAY残高へのオートチャージ利用で合計最大2%です(条件・上限あり)。基本1.0%の公式直接確認は未了です。比較サイトの情報によっています |
| 8 | P-one Wiz | 1.0%割引+ポケット・ポイント | 0(永年無料) | ポケット・ポイント(+請求時1%割引) | なし | 請求時に自動1%OFFに加えポケット・ポイント付与があります。ショッピングリボ払い専用です(実質年率18.00%)。全額コース設定で一括払い同様の利用が可能です(二次情報) |
| 9 | P-oneカード<Standard> | 1.0%割引(ポイント還元ではありません) | 0(永年無料) | なし(原則ポイント進呈なし) | なし | 請求時に自動1%OFFです。公共料金・国民年金保険料も対象です。対象外は電子マネー・Webマネーチャージ、ETC、金券類などです |
| 10 | dカード | 1.0% ※2027年1月利用分から0.5%へ | 0(2026年11月8日時点) | dポイント | 現行は無条件無料です。2027年1月から前年度に一度も利用がない場合のみ1,650円(税込)です | ドコモ発表(2026年9月1日)で2027年1月利用分から通常決済は100円ごと1ポイントから200円ごと1ポイント(1%から0.5%)に引き下げられます。d払いの支払方法にdカードを設定した場合は1%維持です |
| 11 | 三井住友カード(NL) | 0.5% | 0(永年無料) | Vポイント | なし | 対象のコンビニ・飲食店でスマホのタッチ決済を利用すると最大7%です |
| 12 | 三菱UFJカード | 0.5% | 0(永年無料) | グローバルポイント | なし | 対象店舗で7%です。三菱UFJ銀行口座設定等の条件達成で対象店舗は最大20%です |
| 13 | Oliveフレキシブルペイ(一般) | 0.5% | 0(永年無料) | Vポイント | なし(一般ランクは永年無料) | 対象のコンビニ・飲食店でスマホのタッチ決済を利用すると最大8%です。三井住友銀行のOliveアカウント開設が必要です |
| 14 | JCBカード S | 0.5% | 0(永年無料) | J-POINT | なし(年齢制限なし) | 優待店で最大10%です。JCBスマートフォン保険付帯です |
| 15 | エポスカード | 0.5% | 0(永年無料) | エポスポイント | なし | マルイの「マルコとマルオの10%オフ」(年4回)があります。電子マネーへのチャージは2026年8月1日からポイント付与対象外です(二次情報) |
| 16 | イオンカード(WAON一体型) | 0.5% | 0(永年無料) | WAON POINT | なし | イオングループの対象店舗ではいつでも2倍で1.0%です。毎月20日・30日はお客さま感謝デーで5%オフです |
| 17 | セゾンカードインターナショナル | 0.5% | 0(ただし条件あり) | 永久不滅ポイント | 入会月から翌年同月までにカード利用がない場合、カードサービス手数料1,650円(税込)がかかります | 還元率0.5%は1ポイントを最大5円相当のアイテムと交換した場合の値です。請求金額への充当は0.45%相当の計算値で交換先により変動します。ポイント有効期限はありません |
| 18 | ライフカード | 0.5% | 0(永年無料) | LIFEサンクスプレゼント | なし | 入会初年度は1.5倍で0.75%、誕生月は3倍で1.5%です。年間利用額に応じて翌年度は最大2倍で1.0%です |
JCBカード W plus Lは、JCBカード Wと同じ基本スペックの女性向けバリエーションのため、別順位とはせず除外しています。
還元率1.2%:リクルートカード
1位はリクルートカードで、基本還元率は1.2%です。年会費無料のカードの中では、基本還元率の最高値です。年会費は永年無料で、無料の条件はありません。貯まるポイントはリクルートポイントです。Pontaポイントやdポイントへ交換できます。リクルート系サービスを利用すると、最大3.2%の還元率になります。特定のサービスをよく使う場合は、通常の買い物以外の還元率も確認する価値があります。
還元率1.0%のカード9枚
2位から10位は、基本還元率が1.0%で同率です。ここでは、2位から10位のカードを順に紹介します。
楽天カード
楽天カードの基本還元率は1.0%で、年会費は永年無料です。貯まるポイントは楽天ポイントです。楽天市場や楽天ブックスでの利用は3.0%です。一方で、一部公共料金や税金の支払いでは還元率が0.2%に低下します。固定費の支払いに使う場合は、支払う料金ごとの還元率を確認することが必要です。
JCBカード W
JCBカード Wの基本還元率は1.0%で、年会費は永年無料です。貯まるポイントはJ-POINTです。Amazonやスターバックス等の優待店では最大10.5%の還元率になります。入会できるのは39歳以下の方です。40歳以降も永年無料で継続できますが、40歳以上の方は新規入会ができません。40歳以上の方は、同じJCBのJCBカード S(基本還元率0.5%、年齢制限なし)が比較対象になります。
PayPayカード
PayPayカードの基本還元率は1.0%で、年会費は永年無料です。貯まるポイントはPayPayポイントです。200円ごとに1%のポイントが付与されます。PayPayステップの条件を達成すると最大1.5%になります。注意点として、2026年6月2日から、PayPayアプリに登録していないカードはポイント付与の対象外です(公式)。ポイントを受け取るには、PayPayアプリへの登録が必要です。
Amazon Mastercard
Amazon Mastercardの基本還元率は1.0%で、年会費は永年無料です。貯まるポイントはAmazonポイントです。Amazon.co.jp以外での利用が1.0%です。Amazon.co.jpでの利用は、プライム会員で2.0%、非会員で1.5%です。ふるさと納税の寄付は1%です。Amazon.co.jpでの買い物が多い場合は、通常の買い物とは別の還元率が適用されます。
メルカード
メルカードの基本還元率は1.0%で、年会費は永年無料です。貯まるポイントはメルカリポイントです。メルカリでの購入は、利用実績により1〜4%です。毎月8日はエントリーで+8%になります(上限300ポイント)。メルカリを利用する頻度によって、実質的な還元率は変わります。
au PAYカード
au PAYカードは、比較サイトの情報によると基本還元率は1.0%とされています。年会費は公式上は「永年無料」とされています。貯まるポイントはPontaポイントです。au PAY残高へのオートチャージを利用すると、合計で最大2%になります(条件・上限あり)。ただし、基本還元率1.0%は公式ページでの直接確認ができておらず、比較サイトの二次情報によるものです。年会費無料の条件についても、二次情報では「au回線を契約していない場合、年1回以上の利用がないと年会費1,375円が発生する」との記載がありますが、公式規約での確認はできていません。そのため、この記事では年会費無料の条件を断定していません。利用を検討する場合は、公式ページと規約での確認が必要です。
P-one Wiz
P-one Wizは、請求時に自動で1%割引になることに加えて、ポケット・ポイントが付与されます。年会費は永年無料です。割引とポイントを合わせた実質的な還元は1.0%以上になります。ただし、ショッピングリボ払い専用のカードです。実質年率は18.00%です。リボ払いの手数料は、還元分を上回る可能性があります。支払い方法を全額コースに設定すると、一括払いと同様の利用が可能です(二次情報)。利用する場合は、全額コースの設定と、手数料の発生条件を事前に確認することが必要です。
P-oneカード<Standard>
P-oneカード<Standard>は、請求時に自動で1%OFFになるカードです。ポイント還元ではありません。年会費は永年無料です。原則としてポイントの進呈はありません。公共料金や国民年金保険料も割引の対象です。対象外になるのは、電子マネーやWebマネーのチャージ、ETC、金券類などです。P-one Wizとは異なり、通常の一括払いのカードですので、リボ払い専用の注意は不要です。ポイントを貯めて使う形ではなく、請求金額がそのまま割引になる形です。
dカード
dカードの現行の基本還元率は1.0%です。年会費は2026年11月8日時点では無条件で無料です。貯まるポイントはdポイントです。ただし、ドコモの発表(2026年9月1日)により、2027年1月利用分から通常決済の還元率は、100円ごとに1ポイントから200円ごとに1ポイントへ変わります。還元率で言いますと、1.0%から0.5%への引き下げです。d払いの支払方法にdカードを設定した場合は、1%が維持されます。
さらに、2027年1月からは、前年度に一度も利用がない場合のみ、年会費1,650円(税込)がかかります。現行の1.0%を前提に比較すると、dカードは10位に入りますが、2027年1月以降の還元率0.5%で比較すると、実質的にはTOP10から外れる見込みです。dカードを比較する場合は、現行の1.0%ではなく、2027年1月以降の0.5%を基準に考えることが必要です。
還元率0.5%のカード8枚
11位から18位は、基本還元率が0.5%で同率です。基本還元率は1.0%のカードの半分ですが、特定の店舗での高還元や、付帯サービスに特徴があります。
三井住友カード(NL)
三井住友カード(NL)の基本還元率は0.5%で、年会費は永年無料です。貯まるポイントはVポイントです。対象のコンビニや飲食店でスマホのタッチ決済を利用すると、最大7%の還元率になります。コンビニや飲食店での利用が多い場合は、通常の買い物の還元率だけで比較すると実態と異なります。
三菱UFJカード
三菱UFJカードの基本還元率は0.5%で、年会費は永年無料です。貯まるポイントはグローバルポイントです。対象店舗では7%の還元率になります。三菱UFJ銀行の口座設定等の条件を達成すると、対象店舗では最大20%になります。還元率0.5%の表記は、1ポイントを5円相当の商品と交換した場合の値です。交換先によって還元率の計算値は変わります。
Oliveフレキシブルペイ(一般)
Oliveフレキシブルペイ(一般)の基本還元率は0.5%で、年会費は永年無料です(一般ランクは永年無料です)。貯まるポイントはVポイントです。対象のコンビニや飲食店でスマホのタッチ決済を利用すると、最大8%の還元率になります。三井住友銀行のOliveアカウントの開設が必要です。
JCBカード S
JCBカード Sの基本還元率は0.5%で、年会費は永年無料です。貯まるポイントはJ-POINTです。年齢制限はありません。優待店では最大10%の還元率になります。JCBスマートフォン保険が付帯しています。JCBカード Wに新規入会できない40歳以上の方にとって、同じJCBの比較対象になります。
エポスカード
エポスカードの基本還元率は0.5%で、年会費は永年無料です。貯まるポイントはエポスポイントです。マルイの「マルコとマルオの10%オフ」(年4回)があります。電子マネーへのチャージは、2026年8月1日からポイント付与の対象外です(二次情報)。電子マネーへのチャージを主な用途にする場合は、注意が必要です。
イオンカード(WAON一体型)
イオンカード(WAON一体型)の基本還元率は0.5%で、年会費は永年無料です。貯まるポイントはWAON POINTです。イオングループの対象店舗ではいつでも2倍で、1.0%になります。毎月20日と30日はお客さま感謝デーで5%オフです。イオングループの店舗をよく利用する場合は、通常の買い物の還元率だけで判断すると実態と異なります。
セゾンカードインターナショナル
セゾンカードインターナショナルの基本還元率は0.5%です。ただし、年会費は条件付きです。入会月から翌年同月までにカード利用がない場合、カードサービス手数料1,650円(税込)がかかります。貯まるポイントは永久不滅ポイントです。還元率0.5%は、1ポイントを最大5円相当のアイテムと交換した場合の値です。請求金額への充当は0.45%相当の計算値で、交換先により変動します。ポイントの有効期限はありません。長く使わない場合の手数料と、交換先による還元率の変動を確認することが必要です。
ライフカード
ライフカードの基本還元率は0.5%で、年会費は永年無料です。貯まるポイントはLIFEサンクスプレゼントです。入会初年度は1.5倍で0.75%、誕生月は3倍で1.5%です。年間利用額に応じて、翌年度は最大2倍で1.0%になります。利用初年度や誕生月は、通常の還元率よりも高くなります。
比較するときの注意点
dカードは2027年1月から還元率が変わります
dカードは、2027年1月利用分から通常決済の還元率が1.0%から0.5%に引き下げられます。ドコモの発表は2026年9月1日です。2027年1月からは、前年度に一度も利用がない場合のみ年会費1,650円(税込)がかかります。現在の1.0%を前提に比較すると誤解が生じます。2027年1月以降の条件で比較することが必要です。実質的には、2027年1月以降の還元率ではTOP10から外れる見込みです。
P-one Wizはリボ払い専用です
P-one Wizはショッピングリボ払い専用のカードです。実質年率は18.00%です。リボ払いの手数料が、1%の割引分やポイント分を上回る可能性があります。支払い方法を全額コースに設定すると、一括払いと同様の利用が可能です(二次情報)。設定の方法と手数料の発生条件は、公式ページでの確認が必要です。P-oneカード<Standard>は通常の一括払いのカードですので、この注意は不要です。
JCBカード Wは39歳以下で入会することが条件です
JCBカード Wは、39歳以下で入会することが条件です。40歳以上の方は新規入会ができません。40歳以降も永年無料で継続できますが、新規の申し込みは対象外です。40歳以上の方は、JCBカード S(基本還元率0.5%、年齢制限なし)を比較対象にすることができます。
au PAYカードの基本還元率は公式での直接確認ができていません
au PAYカードの基本還元率1.0%は、公式ページでの直接確認ができておらず、比較サイトの二次情報によるものです。そのため、この記事では基本還元率1.0%を断定していません。年会費無料の条件についても、二次情報では「au回線を契約していない場合、年1回以上の利用がないと年会費1,375円が発生する」との記載がありますが、公式規約での確認はできていません。条件を断定することはできませんので、公式ページと規約での確認が必要です。
PayPayカードはアプリへの登録が必要です
PayPayカードは、2026年6月2日から、PayPayアプリに登録していないカードはポイント付与の対象外です(公式)。カードを持っているだけではポイントが付与されません。PayPayアプリへの登録が必要です。
ポイントの価値は交換先で変わります
ポイントの価値は、交換先によって変わります。三菱UFJカードのグローバルポイントと、セゾンカードインターナショナルの永久不滅ポイントは、1ポイントを5円相当の商品と交換した場合の還元率表記です。請求金額への充当など、交換先によっては還元率の計算値が下がります。ポイントをどのように使うかによって、実質的な還元額は変わります。
年間支出別のポイント還元額の目安
年間支出別のポイント還元額の目安は、次の表のとおりです。計算は、年間支出に還元率を掛けた金額です。
| 年間支出 | 還元率1.2% | 還元率1.0% | 還元率0.5% |
|---|---|---|---|
| 60万円 | 7,200円 | 6,000円 | 3,000円 |
| 120万円 | 14,400円 | 12,000円 | 6,000円 |
| 180万円 | 21,600円 | 18,000円 | 9,000円 |
| 240万円 | 28,800円 | 24,000円 | 12,000円 |
年間120万円の支出では、還元率1.2%と還元率0.5%の差は8,400円です。年間240万円の支出では、還元率1.2%と還元率0.5%の差は16,800円です。還元率の差は、年間の支出額が大きいほど広がります。10年間で考えますと、年間120万円の支出で還元率1.2%の場合は144,000円分、還元率1.0%の場合は120,000円分、還元率0.5%の場合は60,000円分のポイントが貯まる計算になります。ただし、還元率が変わる場合や、ポイント付与の対象外になる支払いがある場合は、この計算どおりにはなりません。
4%ルールで考える還元分の意味
FIREの計画では、4%ルールが使われます。4%ルールとは、年間生活費に25を掛けた金額を目標資産額とする考え方です。たとえば、月10万円の生活では年間生活費は120万円で、必要資産は3,000万円です。月15万円の生活では年間生活費は180万円で、必要資産は4,500万円です。月20万円の生活では年間生活費は240万円で、必要資産は6,000万円です。月25万円の生活では年間生活費は300万円で、必要資産は7,500万円です。月30万円の生活では年間生活費は360万円で、必要資産は9,000万円です。
| 月の生活費 | 年間生活費 | 4%ルールでの必要資産(年間生活費×25) |
|---|---|---|
| 月10万円 | 120万円 | 3,000万円 |
| 月15万円 | 180万円 | 4,500万円 |
| 月20万円 | 240万円 | 6,000万円 |
| 月25万円 | 300万円 | 7,500万円 |
| 月30万円 | 360万円 | 9,000万円 |
ポイント還元分は、年間生活費を実質的に下げる効果があります。年間120万円の支出で還元率1.2%の場合、年間の還元分は14,400円です。4%ルールで考えますと、14,400円に25を掛けた360,000円分の必要資産が減る計算になります。還元率1.0%の場合は12,000円に25を掛けて300,000円分、還元率0.5%の場合は6,000円に25を掛けて150,000円分です。還元率1.2%と還元率0.5%の差は、年間の還元分で8,400円、必要資産の計算では210,000円分です。
ただし、この計算は、還元分をすべて生活費の補填に使える場合の考え方です。ポイントの有効期限や交換先の制限がある場合は、計算どおりにはなりません。還元率だけでFIREの到達時期が大きく変わるわけではありません。貯蓄率や投資の積立額と比べますと、ポイント還元の影響は限定的です。
還元分を投資に回す場合の考え方
貯まったポイントを現金化できる場合や、ポイントで投資信託を購入できる場合は、還元分を投資に回す考え方があります。年間120万円の支出で還元率1.0%の場合、年間の還元分は12,000円です。10年間続けますと、120,000円分になります。還元率1.2%の場合は、年間14,400円で、10年間で144,000円分になります。還元分を毎年投資に回すと、単にポイントを使い切る場合と比べて、資産形成の積み上げにつながります。
ただし、ポイント投資には、ポイントの有効期限や、投資できる商品の制限があります。ポイントのまま保有し続けますと、有効期限を過ぎて失効する場合があります。ポイントの価値は交換先で変わりますので、投資に回す場合も、現金相当の価値を確認することが必要です。還元率の高さだけで判断せず、ポイントの使い道まで含めて比較することが大切です。
まとめ
- 年会費無料カードの基本還元率の最高値は、リクルートカードの1.2%です。1.0%のカードは9枚、0.5%のカードは8枚あります。
- 年間120万円の支出では、還元率1.2%で14,400円分、還元率1.0%で12,000円分、還元率0.5%で6,000円分のポイントが貯まる計算になります。
- dカードは2027年1月利用分から通常決済の還元率が1.0%から0.5%に引き下げられます。現行の1.0%を前提に比較すると誤解が生じます。
- P-one Wizはリボ払い専用のため、手数料の確認が必要です。JCBカード Wは39歳以下で入会することが条件です。au PAYカードの基本還元率1.0%は比較サイトの情報によるもので、公式での直接確認はできていません。
- ポイント還元分は、4%ルールで考えますと必要資産を減らす効果があります。年間120万円の支出で還元率1.0%の場合、年間の還元分12,000円は、必要資産300,000円分に相当する計算になります。ただし、還元率だけでFIREの到達時期が大きく変わるわけではありません。貯蓄率や投資の積立とあわせて考えることが必要です。
あわせて読みたい
 FIREの貯蓄率とは?計算方法と年代別・年収別の目安を早見表で解説
 貯蓄率50%・60%にする方法|固定費から変える順番と達成年数の変化
 FIREの固定費削減|家賃・通信費・保険・サブスクで月3万円減らす方法FIREの通信費削減|格安SIMと光回線で月5,000円浮かせる方法FIREの食費削減|月3万円でおいしく食べる自炊術と節約レシピを解説FIREとふるさと納税|退職年・無職年の注意点と限度額の目安を解説
出典・調査について
本記事のデータ取得日は2026年11月8日です。情報源は、各カード会社の公式ページ、価格.com、オリコン、ダイヤモンド・ザイ等です。TOP10は原則として公式ページと比較サイトの2つの情報源で照合しています。ただし、au PAYカードの基本還元率1.0%と年会費無料の条件は、公式ページでの直接確認ができておらず、比較サイトの二次情報によるものです。P-one Wizの全額コース設定と、エポスカードの電子マネーチャージのポイント付与対象外についても、二次情報によっています。還元率や年会費、ポイント付与の条件は変更される場合があります。最新の条件は、各カード会社の公式ページでご確認ください。
本記事は一般的な情報提供を目的としています。個別の助言ではありません。カードの契約や利用の判断は、ご自身の状況と公式情報を確認したうえで行ってください。