- 月15万円の生活では家賃の割合が最も大きく家賃を抑えることが全体を左右する。
- 独身のモデル家計は家賃5万5000円、食費3万5000円、光熱費1万2000円。
- 夫婦のモデル家計は家賃と食費を分け合い1人あたりの負担は独身より小さい。
「月15万円で生活する」と聞くと、かなり切り詰めた暮らしを想像する人も多いでしょう。たしかに、月15万円は贅沢ができる金額ではありません。ただ、内訳を見てみると、家賃や食費の配分次第で、無理のない暮らしになることが分かります。月15万円の生活は、FIREを目指す人にとって一つの基準になる金額です。
月15万円の生活とは
4%ルールでの目標資産額は4,500万円です
月15万円の生活を資産だけでまかなう場合、4%ルールでの目標資産額は4,500万円です。年間生活費180万円の25倍が4,500万円になります。月15万円の生活を続けることが、目標資産額を抑えることにつながります。
なお、この記事で扱うのは月15万円の「家計簿の内訳」です。月15万円の生活に必要な資産額の試算については、別の記事で詳しく扱います。まずは、月15万円の生活がどのような内訳で成り立つのかを見ていきます。
月15万円は贅沢ではないが無理もない金額です
月15万円の生活は、贅沢な暮らしではありません。ただ、家賃や食費の配分を工夫すれば、趣味や交際費をゼロにしなくても成り立ちます。ポイントは、家賃という固定費を抑え、変動費にゆとりを持たせることです。
独身のモデル家計簿:月15万円の内訳
ここからは、仮定のモデル家計として、独身の30代会社員の家計簿を紹介します。地方や郊外の1K・1DKに住み、月15万円で生活する想定です。金額はすべて仮定のモデルであり、実際の家計は住む場所や生活スタイルによって変わります。
| 項目 | 金額(月) | ポイント |
|---|---|---|
| 家賃 | 5万5,000円 | 郊外の1K・1DKの家賃の目安です |
| 食費 | 3万5,000円 | 自炊中心で、外食は週1回程度の想定です |
| 光熱費 | 1万2,000円 | 電気・ガス・水道の合計です |
| 通信費 | 8,000円 | スマートフォンとインターネット回線の合計です |
| 日用品・雑費 | 1万円 | 日用品や消耗品の購入費です |
| 交通費 | 8,000円 | 通勤費を除く移動費の目安です |
| 娯楽・交際費 | 1万2,000円 | 趣味や友人との付き合いに使う費用です |
| 保険・その他 | 1万円 | 医療保険や雑費の予備費です |
| 合計 | 15万円 |
独身のモデル家計では、家賃が5万5,000円で全体の約37%を占めます。食費が3万5,000円、光熱費が1万2,000円と続きます。家賃と食費だけで9万円、全体の6割になります。月15万円の生活では、この2つの項目の配分が鍵を握ります。
独身モデルのポイント:家賃が生活費を決めます
独身の月15万円生活では、家賃の金額が最も大きなポイントです。家賃が7万円の部屋に住めば、ほかの支出を1万5,000円削る必要があります。逆に、家賃を4万5,000円に抑えられれば、食費や娯楽費に1万円のゆとりが生まれます。家賃は一度決めると毎月続く支出なので、部屋選びの段階で生活費の水準が決まります。
食費3万5,000円のイメージ
食費3万5,000円は、1日あたり約1,200円の計算です。自炊を中心にし、外食は週1回程度に抑えるイメージです。お弁当を持参すれば、昼食代を抑えることもできます。食費は、健康や楽しみにもつながるため、極端に削るのではなく、自炊の回数で調整することが大切です。
夫婦のモデル家計簿:月15万円の内訳
夫婦2人で月15万円の生活を送る場合、1人あたりの負担は独身よりも小さくなります。住居費や光熱費を分け合えるためです。ここでは、夫婦2人で郊外の2DKに住み、月15万円で生活する仮定のモデル家計を紹介します。
| 項目 | 金額(月) | ポイント |
|---|---|---|
| 家賃 | 6万円 | 郊外の2DKの家賃の目安です |
| 食費 | 4万円 | 2人分の食費で、自炊中心の想定です |
| 光熱費 | 1万5,000円 | 2人分の電気・ガス・水道の合計です |
| 通信費 | 1万円 | 2人分のスマートフォンとインターネット回線の合計です |
| 日用品・雑費 | 8,000円 | 2人分の日用品や消耗品の購入費です |
| 交通費 | 7,000円 | 2人分の移動費の目安です |
| 娯楽・交際費 | 5,000円 | 2人で楽しむ趣味やレジャーの費用です |
| 保険・その他 | 5,000円 | 医療保険や雑費の予備費です |
| 合計 | 15万円 |
夫婦のモデル家計では、家賃が6万円、食費が4万円で、合計10万円、全体の約3分の2を占めます。独身モデルと比べると、家賃は5,000円しか増えず、食費も5,000円しか増えていません。2人で暮らすことで、1人あたりの生活費は7万5,000円まで下がります。
夫婦モデルのポイント:分け合える支出が強みです
夫婦の月15万円生活では、家賃・光熱費・通信費を分け合えることが大きな強みです。独身で月15万円の生活を送る人と比べると、夫婦は1人あたり月7万5,000円で同じ生活水準を保つことができます。夫婦でFIREを目指す場合、生活費の効率のよさが資産形成のスピードを上げます。
夫婦で月15万円を続けるコツ
夫婦で月15万円の生活を続けるには、家計の管理を2人で共有することが大切です。食費や娯楽費の予算を2人で決め、毎月の支出を一緒に確認します。どちらか一方が我慢するのではなく、2人で納得できる配分にすることが、長く続けるコツです。
月15万円の生活を年間で見るとどうなるか
月15万円の生活を年間で見ると、年間の生活費は180万円です。独身のモデル家計を年間に換算すると、次のようになります。
| 項目 | 金額(年) |
|---|---|
| 家賃 | 年66万円 |
| 食費 | 年42万円 |
| 光熱費 | 年14万4,000円 |
| 通信費 | 年9万6,000円 |
| 日用品・雑費 | 年12万円 |
| 交通費 | 年9万6,000円 |
| 娯楽・交際費 | 年14万4,000円 |
| 保険・その他 | 年12万円 |
| 合計 | 年180万円 |
年間の支出で見ると、家賃が66万円で全体の約37%を占め、食費が42万円で続きます。家賃と食費だけで年108万円、全体の6割になります。年間で見ることで、どの項目が大きいのかが分かりやすくなります。
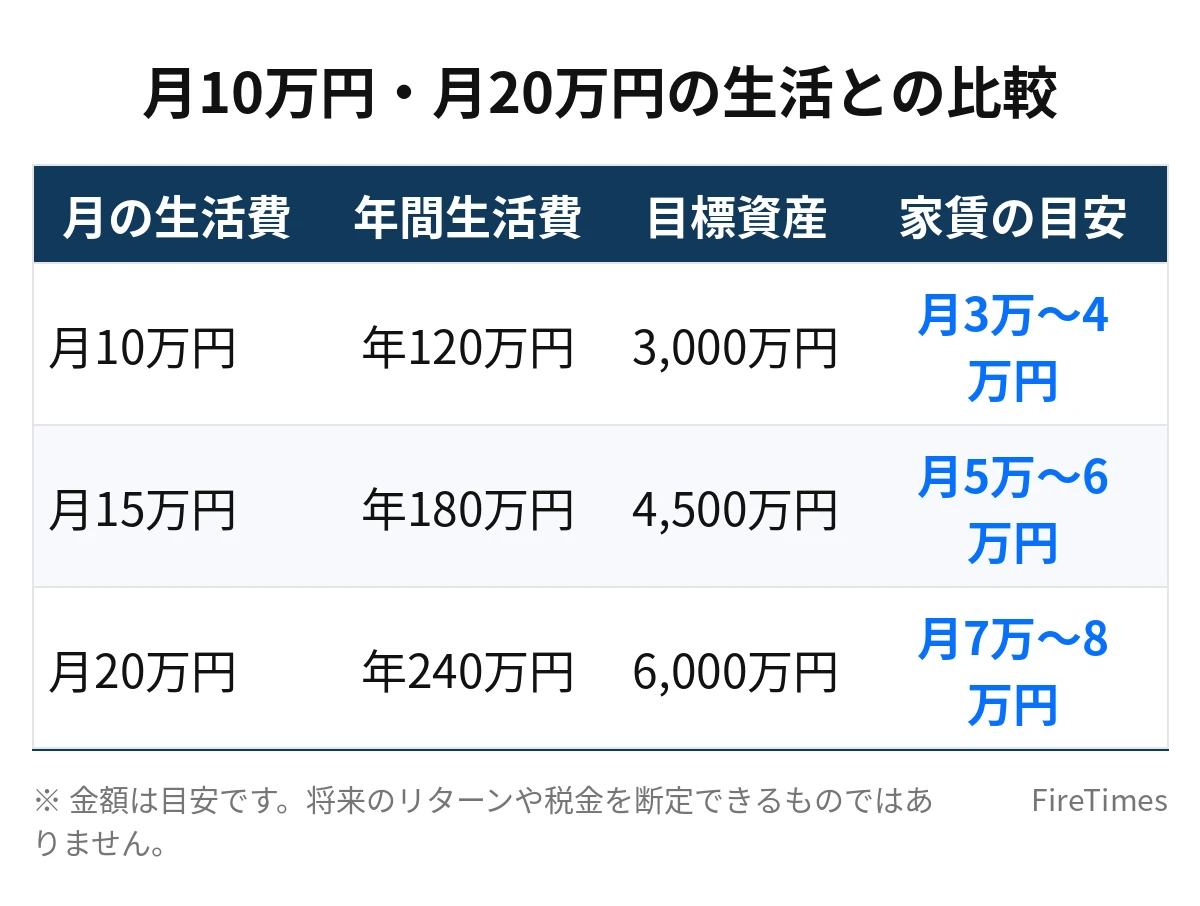
月10万円・月20万円の生活との比較
月15万円の生活を、月10万円と月20万円の生活と比べると、目標資産額と生活のイメージが分かりやすくなります。
| 月の生活費 | 年間生活費 | 目標資産額の目安(4%ルール) | 家賃の目安 |
|---|---|---|---|
| 月10万円 | 年120万円 | 3,000万円 | 月3万〜4万円 |
| 月15万円 | 年180万円 | 4,500万円 | 月5万〜6万円 |
| 月20万円 | 年240万円 | 6,000万円 | 月7万〜8万円 |
月10万円の生活では、家賃を月3万〜4万円に抑える必要があり、食費や娯楽費もかなり切り詰めることになります。月20万円の生活では、家賃に月7万〜8万円を使え、食費や娯楽費にもゆとりが生まれます。月15万円は、無理のない節約と、ある程度のゆとりのバランスが取れた水準です。
月15万円から月20万円に生活費を上げると、目標資産額は4,500万円から6,000万円へ、1,500万円増えます。生活費を月5万円上げるコストを、資産額で把握しておくことが大切です。
独身と夫婦の家計簿を比べると見えてくること
家賃と食費の分け合いが大きな違いです
独身モデルと夫婦モデルを比べると、最も大きな違いは家賃と食費の分け合いです。独身の家賃は月5万5,000円、夫婦の家賃は月6万円で、差は月5,000円しかありません。食費も、独身が月3万5,000円、夫婦が月4万円で、差は月5,000円です。2人で暮らすことで、1人あたりの生活費は月7万5,000円まで下がります。
夫婦のほうが貯蓄率を上げやすい構造です
夫婦2人で働いている場合、世帯の手取りが大きくなります。たとえば、夫婦の手取りの合計が月60万円で、生活費が月15万円なら、貯蓄額は月45万円、貯蓄率は75%になります。夫婦でFIREを目指す場合、生活費の効率のよさと収入の大きさが、資産形成のスピードを上げます。ただし、子どもがいる場合は教育費が増えるため、生活費の目安は変わります。
1人あたりの生活費で考えることが大切です
月15万円の生活を考えるときは、世帯の合計だけでなく、1人あたりの生活費で考えることが大切です。独身なら月15万円、夫婦なら1人あたり月7万5,000円です。1人あたりの生活費が分かれば、自分の生活水準がどの程度かが把握しやすくなります。
月15万円の生活を続けるためのコツ
家賃の見直しが最も効果的です
月15万円の生活を続けるうえで、最も効果的なのが家賃の見直しです。家賃を月1万円下げられれば、その分だけ食費や娯楽費にゆとりが生まれます。職場から少し離れた場所や、築年数の古い物件を選ぶことで、家賃を抑えることができます。
固定費の削減で変動費にゆとりを持たせます
通信費や保険、サブスクリプションなどの固定費を削減すれば、その分だけ変動費にゆとりが生まれます。通信費を格安SIMに乗り換えて月5,000円削減できれば、食費や娯楽費に回すことができます。固定費の削減は、生活の質を下げずにできる見直しです。
予備費を月1万円確保します
独身モデルでは、保険・その他の項目に月1万円の予備費を入れています。予期せぬ出費があったときに、ほかの支出を削らなくても対応できるためです。予備費があると、家計の管理に安心感が生まれます。予備費を使わなかった月は、その分を貯蓄に回すこともできます。
月15万円の生活でよくある質問
Q1. 月15万円の生活は、都心でも可能ですか。
都心では家賃が高くなるため、月15万円の生活は難しくなります。都心で家賃が8万円を超える場合、ほかの支出を大きく削る必要があります。月15万円の生活を目指すなら、郊外や地方での暮らしが現実的です。
Q2. 子どもがいる場合も月15万円で生活できますか。
子どもがいる場合、教育費や食費が増えるため、月15万円の生活は難しくなります。子どもがいる家庭では、月20万円以上の生活費を見込むことが一般的です。子どもの人数や年齢に合わせて、生活費の目安を見直すことが大切です。
Q3. 月15万円の生活を続けるには、貯蓄率は何%になりますか。
手取り月30万円の人が月15万円で生活すれば、貯蓄率は50%です。手取り月35万円の人なら、貯蓄率は約57%になります。月15万円の生活は、高い貯蓄率と表裏一体の関係にあります。
Q4. 月15万円の生活で旅行はできますか。
独身モデルの娯楽・交際費は月1万2,000円です。その範囲で日帰りの外出や近場の旅行は可能です。大きな旅行をしたい場合は、予備費やボーナスから予算を取る方法もあります。旅行費を年間で予算化し、月々の娯楽費とは別に管理することが大切です。
Q5. 月15万円の生活を始めるには、何からすればいいですか。
まず現在の月の支出を記録し、家賃・食費・光熱費・通信費に分けて把握することから始めます。次に、家賃と通信費などの固定費を見直し、月15万円に近づけていきます。いきなり月15万円を目指すのではなく、段階的に生活費を下げていくことが長続きのコツです。
まとめ
月15万円の生活では、家賃が最も大きな割合を占め、家賃を抑えることが生活費全体を左右します。独身のモデル家計では、家賃5万5,000円、食費3万5,000円、光熱費1万2,000円が主な内訳で、合計15万円になります。夫婦のモデル家計では、家賃6万円、食費4万円で合計15万円になり、1人あたりの負担は月7万5,000円です。
月15万円の生活は、家賃の見直しと固定費の削減で、無理のない範囲で続けることができます。自分の家計簿と比べて、どの項目が多いのかを確認し、見直せる項目から少しずつ調整してみてください。家計簿の内訳は、住む場所や家族構成によって変わります。モデル家計を参考に、自分の生活に合った配分を見つけてみてください。まずは、1か月の支出を記録することから始めてみてください。
あわせて読みたい
 月15万円生活でFIREするにはいくら必要?独身・夫婦別のリアル家計簿
 月20万円・月25万円・月30万円生活別|FIREに必要な資産早見表
 FIREの貯蓄率とは?計算方法と年代別・年収別の目安を早見表で解説
 FIREの固定費削減|家賃・通信費・保険・サブスクで月3万円減らす方法
 独身でFIREするにはいくら必要?生活費別・年代別の必要資産を徹底解説
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。