

- 月20万円で6000万円、月25万円で7500万円、月30万円で9000万円。
- 生活費が月5万円上がるごとに必要資産額の目安は1500万円増える仕組み。
- 副業月5万円があれば必要資産は1500万円下がり月25万円生活でも6000万円。
FIREに必要な資産額を調べると、月20万円なら6,000万円、月25万円なら7,500万円、月30万円なら9,000万円、といった数字が出てきます。数字だけを見ても、自分の生活に当てはまるのか分かりにくいものです。この記事では、月20万円・月25万円・月30万円の生活費別に、必要資産額を早見表でまとめ、独身と夫婦の違いや副業による削減額まで整理します。
生活費の水準ごとに、必要資産額の目安を早見表で確認できます。
生活費別・FIREに必要な資産額の早見表
4%ルールで計算する
必要資産額の目安は、4%ルールで計算します。年間生活費の25倍の資産を用意し、年4%を取り崩しながら暮らす、という考え方です。将来のリターンや税金を断定できるものではないため、ここでの数字はすべて「目安」「仮定」として読んでください。
| 月の生活費 | 年間生活費 | 必要資産額の目安(年間生活費×25倍) |
|---|---|---|
| 月10万円 | 年120万円 | 3,000万円 |
| 月12万円 | 年144万円 | 3,600万円 |
| 月15万円 | 年180万円 | 4,500万円 |
| 月18万円 | 年216万円 | 5,400万円 |
| 月20万円 | 年240万円 | 6,000万円 |
| 月22万円 | 年264万円 | 6,600万円 |
| 月25万円 | 年300万円 | 7,500万円 |
| 月28万円 | 年336万円 | 8,400万円 |
| 月30万円 | 年360万円 | 9,000万円 |
| 月35万円 | 年420万円 | 1億500万円 |
| 月40万円 | 年480万円 | 1億2,000万円 |
この表のとおり、月20万円なら6,000万円、月25万円なら7,500万円、月30万円なら9,000万円が目安です。生活費が月5万円上がるごとに、必要資産額は1,500万円増えます。月1万円の違いでも、必要資産額では300万円の差になります。
早見表の使い方
早見表を使うときは、まず現在の月の生活費を把握します。家賃、食費、光熱費、通信費、娯楽費を分けて記録し、リタイア後も続けたい生活費の月額を決めます。その月額に対応する行が、必要資産額の目安です。
たとえば、現在の生活費が月22万円なら、目安は6,600万円です。月25万円の生活をしたいなら、目安は7,500万円になります。生活費を月3万円抑えられれば、必要資産額は900万円下がります。生活費の見直しが、目標額に直結することが分かります。
月20万円生活のFIRE:6,000万円が目安
月20万円の家計のイメージ
月20万円の生活は、独身なら比較的ゆとりのある水準です。家賃が月8万円程度でも、食費や娯楽費に余裕があります。夫婦二人暮らしでも、月20万円なら無理のない生活ができます。以下は、独身一人暮らしの場合の目安です。住む地域や住まいによって大きく変わりますので、目安として読んでください。
| 支出項目 | 月の目安 | 備考 |
|---|---|---|
| 家賃 | 8万円 | 地方・郊外の1LDKの目安 |
| 食費 | 4万円 | 自炊中心で外食も楽しむ目安 |
| 光熱費・水道代 | 1万5,000円 | 季節で変動します |
| 通信費 | 8,000円 | スマホとインターネットの目安 |
| 日用品・雑費 | 1万円 | 日用品や消耗品の目安 |
| 交通費 | 1万2,000円 | 公共交通機関の目安 |
| 娯楽・交際費 | 3万5,000円 | 趣味や旅行の目安 |
| 合計 | 20万円 |
月20万円の生活では、娯楽費が月3万5,000円確保できます。趣味や旅行の予算も取りやすく、リタイア後の生活を楽しみやすい水準です。
モデルケース:37歳・年収550万円・独身、月20万円で生活する場合
ここからは仮定のシミュレーションです。37歳・年収550万円・独身で、手取り月約36万円、月20万円の生活を続けている会社員を想定します。この人の年間生活費は240万円で、4%ルール上の目安は6,000万円です。
この人が毎月12万円を投資に回せると仮定すると、年間の投資額は144万円です。運用益を考えない単純計算では、6,000万円÷144万円で約42年かかります。運用益があれば期間は短くなりますが、将来のリターンは断定できないため、あくまで目安として読んでください。月20万円の生活では、投資額の確保が課題になります。生活費を月15万円に抑えられれば、目安は4,500万円に下がり、投資額も月18万円程度に増えます。
夫婦の生活費は、独身の2倍にはなりませんが、食費や日用品は2人分になります。
月25万円生活のFIRE:7,500万円が目安
月25万円の家計のイメージ
月25万円の生活は、独身ならかなりゆとりのある水準です。都心でも家賃月10万円程度の部屋に住めます。夫婦二人暮らしでも、月25万円あれば食費や娯楽費に余裕があります。以下は、夫婦二人暮らしの場合の目安です。
| 支出項目 | 月の目安 | 備考 |
|---|---|---|
| 家賃 | 9万円 | 地方・郊外の2LDKの目安 |
| 食費 | 5万5,000円 | 2人分の自炊中心の目安 |
| 光熱費・水道代 | 1万8,000円 | 2人分の目安 |
| 通信費 | 1万2,000円 | 2人分のスマホなどの目安 |
| 日用品・雑費 | 1万2,000円 | 2人分の目安 |
| 交通費 | 1万5,000円 | 2人分の公共交通機関の目安 |
| 娯楽・交際費 | 4万8,000円 | 趣味や旅行の目安 |
| 合計 | 25万円 |
月25万円の生活では、娯楽費が月4万8,000円確保できます。年に数回の国内旅行や、趣味への支出にも余裕が生まれます。生活水準を落とさずにリタイアしたい人にとって、月25万円は現実的な目標の一つです。
月25万円生活とファットFIREの関係
月25万円の生活を資産だけでまかなうスタイルは、ファットFIREに近い考え方です。生活水準を落とさずにリタイアするため、必要資産額は7,500万円と大きくなります。ファットFIREを目指す人は、入金力を上げることと、サイドFIREとの組み合わせを検討することが大切です。
月30万円生活のFIRE:9,000万円が目安
月30万円の家計のイメージ
月30万円の生活は、独身なら贅沢な水準、夫婦ならゆとりのある水準です。家賃が月12万円程度でも、食費や娯楽費に大きな余裕があります。子どもがいる家庭でも、月30万円あれば教育費の一部をまかなえる場合があります。以下は、夫婦+子ども1人の場合の目安です。
| 支出項目 | 月の目安 | 備考 |
|---|---|---|
| 家賃 | 11万円 | 地方・郊外の3LDKの目安 |
| 食費 | 7万円 | 3人分の自炊中心の目安 |
| 光熱費・水道代 | 2万円 | 3人分の目安 |
| 通信費 | 1万5,000円 | 3人分のスマホなどの目安 |
| 日用品・雑費 | 1万5,000円 | 3人分の目安 |
| 交通費 | 2万円 | 3人分の目安 |
| 娯楽・教育費 | 5万円 | 趣味や習い事の目安 |
| 合計 | 30万円 |
月30万円の生活では、娯楽・教育費が月5万円確保できます。子どもの習い事や家族旅行の予算も取りやすい水準です。ただし、必要資産額は9,000万円と大きく、到達までの期間も長くなります。
月30万円生活の注意点
月30万円の生活を前提にすると、必要資産額は9,000万円になります。年収800万円・1,000万円の高年収の人でも、月30万円の生活では到達までに長い時間がかかります。詳しくは年収800万円・1,000万円でFIREするには?高年収でも失敗する理由も参考にしてください。
月30万円の生活を目指す場合は、まず月25万円の7,500万円を中間目標にし、次に月30万円の9,000万円を目指す、というように段階に分けることが大切です。目標を階段状に捉えると、一つひとつの目標が現実的になります。
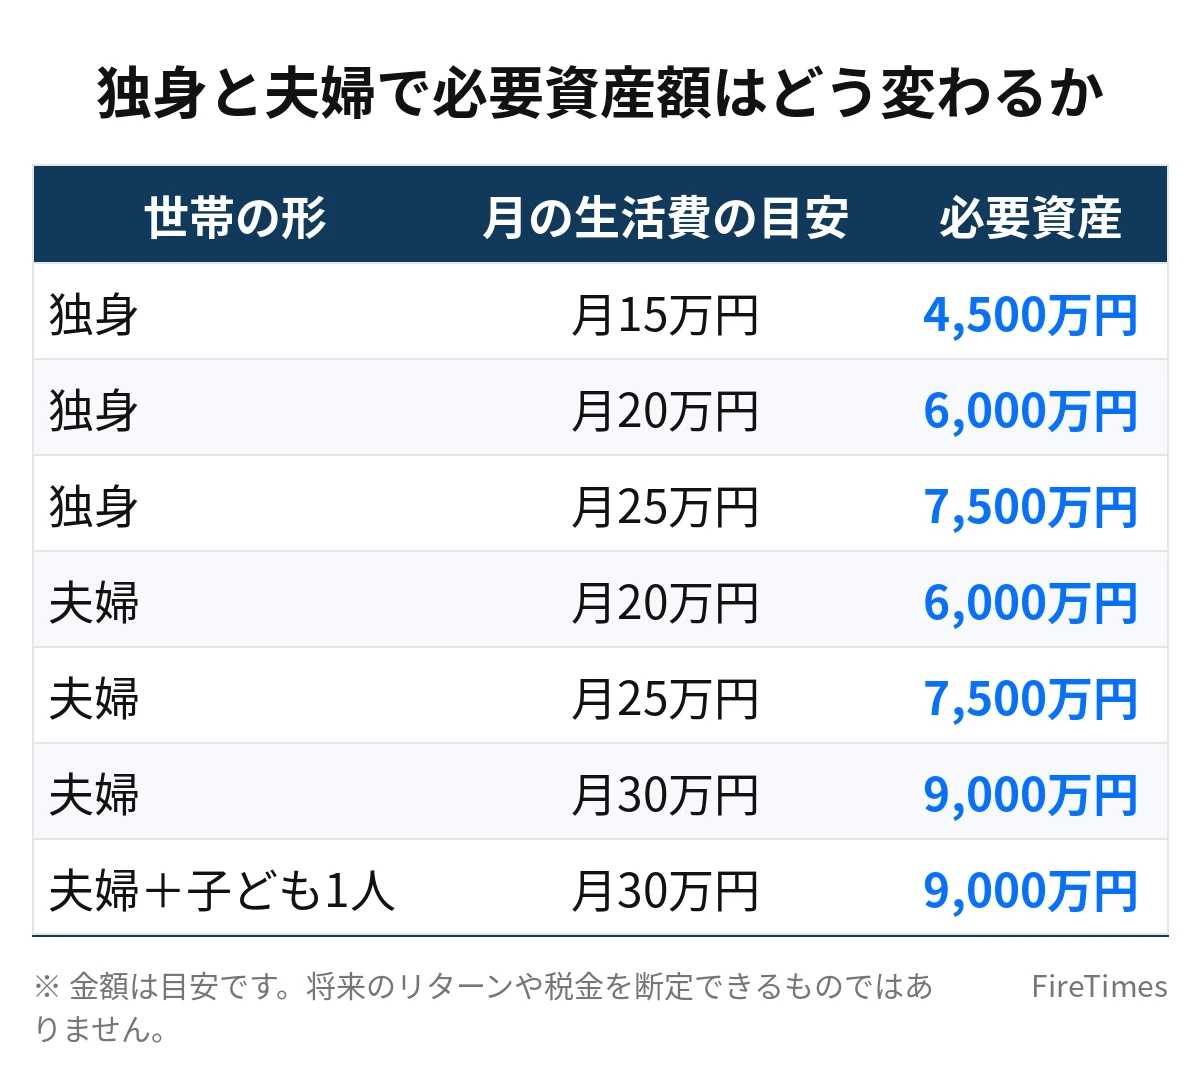
独身と夫婦で必要資産額はどう変わるか
| 世帯の形 | 月の生活費の目安 | 必要資産額の目安 |
|---|---|---|
| 独身 | 月15万円 | 4,500万円 |
| 独身 | 月20万円 | 6,000万円 |
| 独身 | 月25万円 | 7,500万円 |
| 夫婦 | 月20万円 | 6,000万円 |
| 夫婦 | 月25万円 | 7,500万円 |
| 夫婦 | 月30万円 | 9,000万円 |
| 夫婦+子ども1人 | 月30万円 | 9,000万円 |
夫婦の生活費は、独身の2倍にはなりません。住居費や光熱費を分け合えるためです。夫婦で月20万円の生活なら、独身の月20万円と同じ6,000万円が目安です。ただし、子どもがいる場合は、教育費を生活費とは別枠で考える必要があります。独身のFIREについては、独身でFIREするにはいくら必要?生活費別・年代別の必要資産を徹底解説も参考にしてください。
副業を組み合わせると必要資産額はいくら下がるか
副業収入を組み合わせると、必要資産額の目安は大きく下がります。副業収入による削減額は、年間副業収入×25倍で計算します。
| 副業収入(月) | 年間副業収入 | 削減額の目安 |
|---|---|---|
| 月3万円 | 年36万円 | 900万円 |
| 月5万円 | 年60万円 | 1,500万円 |
| 月10万円 | 年120万円 | 3,000万円 |
たとえば、月25万円生活の目安7,500万円でも、副業で月5万円の収入があれば、6,000万円で足りる計算になります。副業で月10万円の収入があれば、4,500万円まで下がります。副業を続けるサイドFIREの形にすれば、到達までの期間は大きく短くなります。副業収入の削減効果については、副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るかも参考にしてください。
副業収入を組み合わせると、必要資産額の目安は大きく下がります。
生活費別のFIREでよくある失敗パターン
失敗1:現在の生活費だけで計画を立てる
現役時代の生活費だけを基準にすると、リタイア後の支出を見落としがちです。国民健康保険料や国民年金保険料、税金はリタイア後もかかります。生活費の見積もりには、こうした支出も含めることが大切です。
失敗2:生活費を月1万円単位で細かく考えすぎる
生活費の細部にこだわりすぎると、計画が立てにくくなります。大切なのは、家賃や食費といった大きな項目を押さえ、生活費全体の月額を把握することです。月1万円の違いは必要資産額で300万円の差になりますが、まずは月5万円単位の大枠で考えるのがおすすめです。
失敗3:目標額の大きさに圧倒される
月30万円の生活では9,000万円、月40万円では1億2,000万円と、数字は大きくなります。数字の大きさに圧倒されて、資産形成そのものをやめてしまう人もいます。目標を段階に分けることが大切です。まず月10万円生活でFIREするにはいくら必要?3,000万円でできるのか検証の目安の3,000万円を中間目標にし、次に月20万円の6,000万円を目指す、というように階段状に捉えると、一つひとつの目標が現実的になります。
生活費別のFIREでよくある質問
Q1. 月20万円・25万円・30万円のうち、どれを目指すべきですか。
自分の価値観に合う水準を選ぶことが大切です。月20万円なら6,000万円、月25万円なら7,500万円、月30万円なら9,000万円が目安です。早くリタイアしたいなら月20万円、生活のゆとりを重視するなら月25万円や月30万円が合います。
Q2. 夫婦で月20万円の生活はできますか。
夫婦二人暮らしで月20万円の生活は、家賃や食費を抑えれば現実的です。家賃が月8万円程度なら、食費や娯楽費にも一定の余裕があります。夫婦のFIREについては、夫婦2人でFIREするにはいくら必要?子なし世帯の生活費と必要資産も参考にしてください。
Q3. 生活費が上がったら必要資産額も上がりますか。
上がります。生活費が月5万円上がるごとに、必要資産額の目安は1,500万円増えます。リタイア後に生活水準を上げると、取り崩しが想定を超えてしまう場合があります。年間の娯楽費や旅行費の上限をあらかじめ決めておくことが大切です。
Q4. 早見表の金額に税金や社会保険料は含まれていますか。
早見表の金額は、生活費全体の目安です。リタイア後の国民健康保険料や国民年金保険料、税金も、生活費の中に含めて見積もる必要があります。会社員時代は給与から差し引かれていたため、見落としやすくなります。生活費を見積もるときは、こうした支出も忘れずに加えてください。住む地域によって保険料が変わるため、目安として読んでください。
まとめ
月20万円生活のFIREに必要な資産額の目安は6,000万円、月25万円生活は7,500万円、月30万円生活は9,000万円です。生活費が月5万円上がるごとに、必要資産額の目安は1,500万円増えます。
副業で月5万円の収入があれば、必要資産額の目安は1,500万円下がります。まず自分の生活費を把握し、早見表で目安を確認して、副業やサイドFIREとの組み合わせも含めた現実的な計画を立ててみてください。
あわせて読みたい
 月10万円生活でFIREするにはいくら必要?3,000万円でできるのか検証
 月15万円生活でFIREするにはいくら必要?独身・夫婦別のリアル家計簿
 独身でFIREするにはいくら必要?生活費別・年代別の必要資産を徹底解説
 【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説
 資産3,000万・5,000万・7,000万・1億円でできるFIREの違い
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。










