

- 夫婦2人の目安は月25万円で7500万円、月30万円で9000万円が目安。
- 夫婦の生活費は独身の2倍にならず住居費や光熱費を分け合えるのが大きな強み。
- 夫婦どちらかが月5万円の副業を続ければ必要資産は1500万円下がる計算。
「夫婦2人で仕事を辞めて、自由な時間を過ごしたい」。そう考える30〜40代の会社員は少なくありません。子どもがいない夫婦の場合、教育費を考える必要がありません。その分、生活費の見通しを立てやすいのが特徴です。一方で、2人分の生活費を資産だけでまかなうには、独身のときよりも多くの資産が必要です。住居費や光熱費は分け合えますが、食費や医療費、2人分の楽しみにかかるお金は増えます。だからこそ、夫婦2人の生活費を具体的にイメージし、必要な資産額を数字で把握することが大切です。
夫婦2人で生活費を見直す時間を持つことが、目標額を決める第一歩です。
夫婦2人でFIREするにはいくら必要か
4%ルールで計算する基本の考え方
夫婦2人でFIREするにはいくら必要かを考えるとき、出発点になるのが4%ルールです。年間生活費の25倍の資産を用意し、年4%を取り崩しながら暮らす、という考え方です。将来のリターンや税金、インフレの進み方は断定できないため、ここでの数字はすべて「目安」「仮定」として読んでください。目安の金額は、生活費の水準によって大きく変わります。
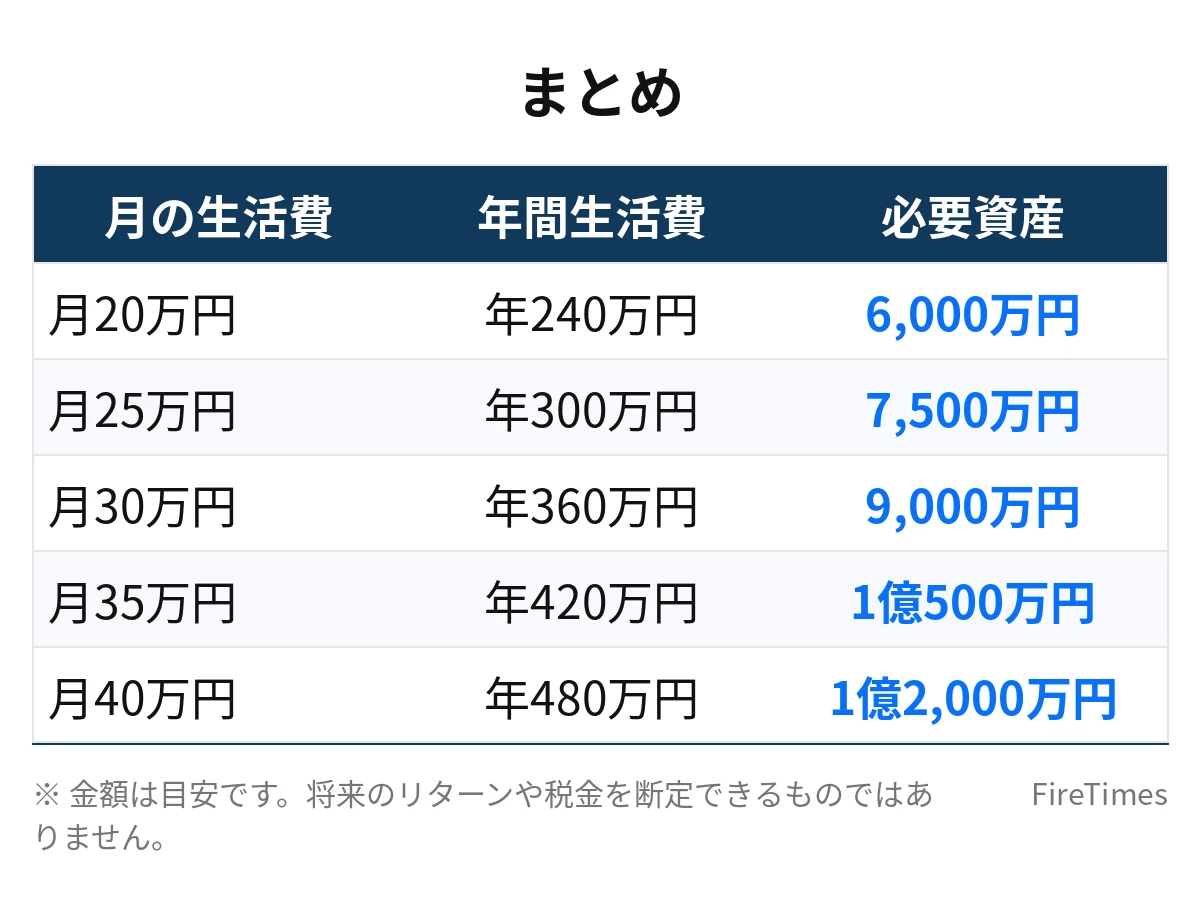
計算式はシンプルです。年間生活費×25倍=必要資産額の目安です。月20万円の生活なら年240万円×25倍=6,000万円、月25万円なら年300万円×25倍=7,500万円、月30万円なら年360万円×25倍=9,000万円、月35万円なら年420万円×25倍=1億500万円、月40万円なら年480万円×25倍=1億2,000万円が目安です。まずは、ご自身の夫婦の生活費が月にいくらなのかを確かめることが大切です。
生活費モデル別の必要資産額早見表
夫婦2人・子なし世帯の生活費モデル別に、必要資産額の目安をまとめました。住む場所や家賃によって生活費は変わりますが、まずはこの表を目安としてご覧ください。
| 月の生活費 | 年間生活費 | 必要資産額の目安(年間生活費×25倍) | 暮らしのイメージ |
|---|---|---|---|
| 月20万円 | 年240万円 | 6,000万円 | 家賃を抑え、節約を意識した暮らしです |
| 月25万円 | 年300万円 | 7,500万円 | 地方や郊外でゆとりのある暮らしです |
| 月30万円 | 年360万円 | 9,000万円 | 都市部でも外食や旅行を楽しめる暮らしです |
| 月35万円 | 年420万円 | 1億500万円 | 趣味や旅行に余裕を持てる暮らしです |
| 月40万円 | 年480万円 | 1億2,000万円 | かなりゆとりのある暮らしです |
この表のとおり、月25万円と月30万円の違いは、必要資産額で1,500万円の差になります。月30万円と月35万円の違いも、同じく1,500万円です。生活費を月5万円上げるごとに、必要資産額は1,500万円増えます。リタイア後の生活水準を1段階上げるコストを、資産額で把握しておくことが大切です。
独身と夫婦では何が違うのか
独身で月15万円の生活をする場合、必要資産額の目安は4,500万円です。夫婦2人で月25万円の生活をする場合、目安は7,500万円です。夫婦の生活費は独身の2倍にはなりません。家賃7〜8万円の部屋に2人で住めば、1人当たりの住居費は半分になります。光熱費や通信費、車の維持費も分け合えます。
一方で、食費は2人分かかります。2人分の医療費や被服費、日用品費も必要です。外食や旅行の費用も、2人分になると増えます。夫婦2人の生活費を考えるときは、「分け合える費用」と「2人分かかる費用」を分けて考えることが大切です。分け合える費用が多いほど、夫婦でのFIREは効率的になります。
夫婦2人・子なし世帯の生活費モデル
月25万円モデルの内訳
月25万円の生活費モデルを、内訳で見てみましょう。家賃8万円、食費5万円、光熱費1万5,000円、通信費1万円、日用品・被服費2万円、交通費1万円、娯楽・交際費3万円、医療・保険関連で1万5,000円、その他2万円という内訳が一例です。合計すると月25万円になります。家賃が安い地域に住めば、家賃を6万円に抑え、その分を旅行や趣味に回すこともできます。
この水準の暮らしでは、年に1〜2回の国内旅行や、月に数回の外食も楽しめます。ただし、毎月のように海外旅行へ行くような暮らしは難しくなります。月25万円の生活は、節約を強く意識しなくても続けられる水準ですが、贅沢を重ねる余裕は大きくありません。生活費の内訳を記録し、どの項目が多いのかを把握することが、計画の出発点です。
月30万円モデルの内訳
月30万円の生活費モデルでは、家賃10万円、食費6万円、光熱費2万円、通信費1万円、日用品・被服費2万5,000円、交通費1万5,000円、娯楽・交際費4万円、医療・保険関連で1万5,000円、その他1万5,000円という内訳が一例です。合計すると月30万円になります。都市部に住む場合、家賃の割合が高くなります。郊外や地方に住む場合、家賃を抑えて、その分を趣味や旅行に回すことができます。
月30万円の暮らしでは、年に数回の国内旅行に加えて、年に1回程度の海外旅行も視野に入ります。習い事や趣味にも、月数万円を使うことができます。夫婦2人で「今の生活を大きく変えずにリタイアしたい」と考える場合、月30万円のモデルが目安になることが多くあります。現在の生活費が月30万円を超えている場合は、リタイア後にどの支出を減らせるかを考えることが大切です。
生活費の内訳を項目別に整理すると、削れる支出と削りたくない支出が見えてきます。
共働きで目標額はどう変わるか
共働き夫婦の強み
共働きの夫婦は、世帯年収が高く、毎月の投資額を大きく確保しやすいのが強みです。たとえば、夫婦それぞれの手取りが月25万円ずつある場合、世帯の手取りは月50万円になります。生活費を月25万円に抑えれば、月25万円を投資に回すことができます。年間では300万円の投資になります。目標の7,500万円まで、運用益を考えない単純計算では、7,500万円÷300万円で25年かかります。運用益があれば期間は短くなりますが、将来のリターンは断定できないため、あくまで目安として読んでください。
共働きの場合、2人分の収入があるため、片方の収入が減っても、もう片方の収入で生活を支えられる場合があります。ただし、2人とも同じ時期にリタイアする前提で計画を立てると、収入が一度にゼロになります。リタイアの時期をずらす、片方が先にリタイアして、もう片方が数年働き続ける、という方法もあります。夫婦で話し合い、無理のない順番を決めることが大切です。
副業収入があると必要資産額はどう変わるか
夫婦のどちらかがリタイア後も副業収入を続ける場合、必要資産額の目安は大きく下がります。副業収入の削減額は、年間副業収入×25倍で計算できます。月3万円の副業収入なら年36万円×25倍=900万円、月5万円なら年60万円×25倍=1,500万円、月10万円なら年120万円×25倍=3,000万円分、必要資産額が下がる目安です。
たとえば、月30万円の生活で必要資産額の目安は9,000万円です。夫婦どちらかが月10万円の副業収入を続ける場合、資産だけでまかなう生活費は月20万円になり、必要資産額の目安は6,000万円まで下がります。月5万円の副業収入なら、必要資産額の目安は7,500万円です。副業収入を続ける働き方は、サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】として知られています。完全に働かない場合と比べて、到達時期を大きく早めることができます。
ただし、副業収入は毎月必ず得られるとは限りません。体調や仕事の状況によって、収入が減る場合もあります。計画を立てるときは、副業収入を控えめに見積もり、資産だけでも生活できる余裕を持たせることが大切です。副業収入を前提にする場合は、収入がゼロになった場合の生活費も、あらかじめ考えておくことが大切です。
副業収入を控えめに見積もることで、計画に余裕を持たせることができます。
夫婦2人でFIREを目指すときの注意点
生活費は2人で合意して決める
夫婦2人でFIREを目指すとき、最も大切なのは、生活費の水準について2人で合意することです。片方が月20万円の生活で十分と考えていても、もう片方が月30万円の生活を望んでいる場合、計画は続きません。リタイア後の1日の過ごし方や、旅行の回数、趣味にかけるお金について、具体的に話し合うことが大切です。生活費の内訳を一緒に見直し、削れる支出と削りたくない支出を分けることが大切です。
また、リタイア後の生活は、現役時代とは大きく変わります。平日の昼間に2人で過ごす時間が増えます。家にいる時間が長くなると、光熱費が増える場合もあります。趣味や外出の費用も変わります。リタイア後の生活費は、現役時代の生活費と同じになるとは限りません。数か月間の生活費を記録し、リタイア後の生活をイメージしながら見積もることが大切です。
税金と社会保険料を忘れない
リタイア後の支出として、税金と社会保険料を忘れないことが大切です。会社員を辞めると、国民健康保険料や国民年金保険料を自分で払うことになります。住民税も、前年の所得に応じて請求されます。リタイアした年の支出には、こうした費用が含まれます。生活費の見積もりには、税金や社会保険料も含めることが大切です。
また、夫婦2人の場合、2人分の国民健康保険料や国民年金保険料がかかります。金額は所得や住む自治体によって変わります。リタイア前に、住む自治体の保険料の目安を調べ、生活費に加えておくことが大切です。税金や社会保険料は、毎月の生活費とは別に、年に数回まとめて請求される場合もあります。年間でいくらかかるのかを把握し、月割りにして生活費に含めることが大切です。
リタイア後の期間の長さを考える
30〜40代でリタイアする場合、リタイア後の期間が40年以上に及ぶ可能性があります。4%ルールは、30年程度の取り崩しを想定した考え方として知られています。40年以上の取り崩しを考える場合、目安の金額に余裕を持たせる、取り崩しの割合を3%台に抑える、副業収入を続ける、といった工夫が考えられます。将来のリターンや物価の上がり方は断定できないため、余裕のある計画が大切です。
また、年齢を重ねると、医療費が増える場合があります。介護が必要になる場合も考えられます。そうした将来の支出まで、すべてを資産でまかなうのは難しい場合もあります。公的な制度や、夫婦2人で支え合う方法も含めて、長い目で計画を考えることが大切です。目安の金額は「最低ライン」として捉え、余裕分を上乗せする考え方が大切です。
夫婦2人・子なし世帯のチェックリストとよくある質問
始める前のチェックリスト
- 夫婦2人の月の生活費を、内訳とともに把握しています
- リタイア後の生活費の水準について、2人で合意しています
- 目標額を、生活費モデル別に分けて考えています
- 税金と社会保険料を、生活費の見積もりに含めています
- 副業収入を続ける場合、その収入が減った場合の備えも考えています
よくある質問
Q1. 夫婦2人で月20万円の生活は可能ですか。
家賃を抑えられる場合や、持ち家で住宅ローンがない場合は可能です。ただし、外食や旅行の回数を抑える必要があります。まず今の生活費を記録し、無理なく続けられる水準かを確かめることが大切です。
Q2. 夫婦2人でFIREする場合、独身の場合と比べて何倍の資産が必要ですか。
生活費が独身の2倍になるわけではないため、必要資産額も2倍にはなりません。独身で月15万円の生活なら4,500万円、夫婦で月25万円なら7,500万円が目安です。住居費や光熱費を分け合える分、効率的です。
Q3. 片方だけ先にリタイアすることはできますか。
できます。片方が働き続けている間は、その収入で生活費の一部をまかなえます。リタイアの時期をずらすことで、資産の取り崩しを遅らせることもできます。夫婦で話し合い、無理のない順番を決めることが大切です。
リタイア後の暮らしについて、2人でゆっくり話し合う時間を持つことが大切です。
まとめ
夫婦2人・子なし世帯でFIREするには、生活費の水準に応じた資産額の目安を把握することが大切です。月20万円の生活なら6,000万円、月25万円なら7,500万円、月30万円なら9,000万円、月35万円なら1億500万円、月40万円なら1億2,000万円が目安です。夫婦の生活費は独身の2倍にはならず、住居費や光熱費を分け合える分、効率的に資産形成を進めることができます。
副業収入を続ける場合は、必要資産額の目安を大きく下げることができます。月5万円の副業収入で1,500万円、月10万円で3,000万円分、下がる目安です。生活費の内訳を2人で確認し、税金や社会保険料も含めて見積もったうえで、ご自身の夫婦に合った目標額を決めてみてください。
| 月の生活費 | 年間生活費 | 必要資産額の目安 |
|---|---|---|
| 月20万円 | 年240万円 | 6,000万円 |
| 月25万円 | 年300万円 | 7,500万円 |
| 月30万円 | 年360万円 | 9,000万円 |
| 月35万円 | 年420万円 | 1億500万円 |
| 月40万円 | 年480万円 | 1億2,000万円 |
あわせて読みたい
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るか
 夫婦でFIREを目指す方法|合意の取り方とケンカしない話し合いの進め方
 独身でFIREするにはいくら必要?生活費別・年代別の必要資産を徹底解説
 子持ちでFIREするにはいくら必要?子ども1人・2人別+教育費込みで試算
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。










