

- 年収800万円・1000万円でも月30万円超の生活なら必要資産は9000万円超。
- FIREの成否は年収ではなく手取りから生活費を引いた毎月の投資額で決まる。
- 高年収ほど生活水準を上げすぎず、副業やサイドFIREの組み合わせを検討。
「年収1,000万円あるのに、FIREは遠い」。そう感じている30〜40代の会社員は少なくありません。年収が高いほど資産形成が速いと思われがちですが、実際には高年収でもFIREに届かない人がいます。原因は収入の低さではなく、生活費の上がり方と、資産計画の立て方にあります。
年収の高さだけでは、FIREの成否は決まりません。
年収800万円・1,000万円の手取りと生活費の目安
年収800万円・1,000万円の手取りはいくらか
FIREを考えるうえで大切なのは、額面の年収ではなく手取りです。税金や社会保険料を引いたあとに、実際に使えるお金がいくら残るかが資産形成の出発点です。年収800万円の会社員の手取りは、年約600万円、月約50万円が目安です。年収1,000万円の会社員の手取りは、年約720万円、月約60万円が目安です。なお、家族構成や住む地域によって手取りは変わりますので、ここでは目安として読んでください。
額面と手取りの差は、年収が上がるほど大きくなります。年収800万円なら約200万円、年収1,000万円なら約280万円が税金や社会保険料として差し引かれるイメージです。昇給しても手取りが同じ割合で増えるわけではないことを、まず押さえておきましょう。
高年収ほど生活費が上がりやすい理由
高年収の人がFIREに届きにくい最大の理由は、収入とともに生活費が上がってしまうことです。家賃の高い部屋に住み、外食や旅行の回数が増え、車や趣味への支出が大きくなります。収入が上がるたびに生活水準も上がるため、手取りが増えても毎月の投資額が増えない、という状態に陥りやすくなります。
たとえば、年収800万円で手取り月50万円の人が、月40万円の生活をしていると、投資に回せるのは月10万円程度です。一方で、年収500万円で手取り月33万円の人が、月18万円の生活をしていれば、投資に回せるのは月15万円です。年収が低くても、生活費を抑えている人のほうが投資額が大きくなる場合があります。FIREのスピードは年収ではなく、投資額で決まります。
年収800万円・1,000万円でFIREするにはいくら必要か
4%ルールで計算する
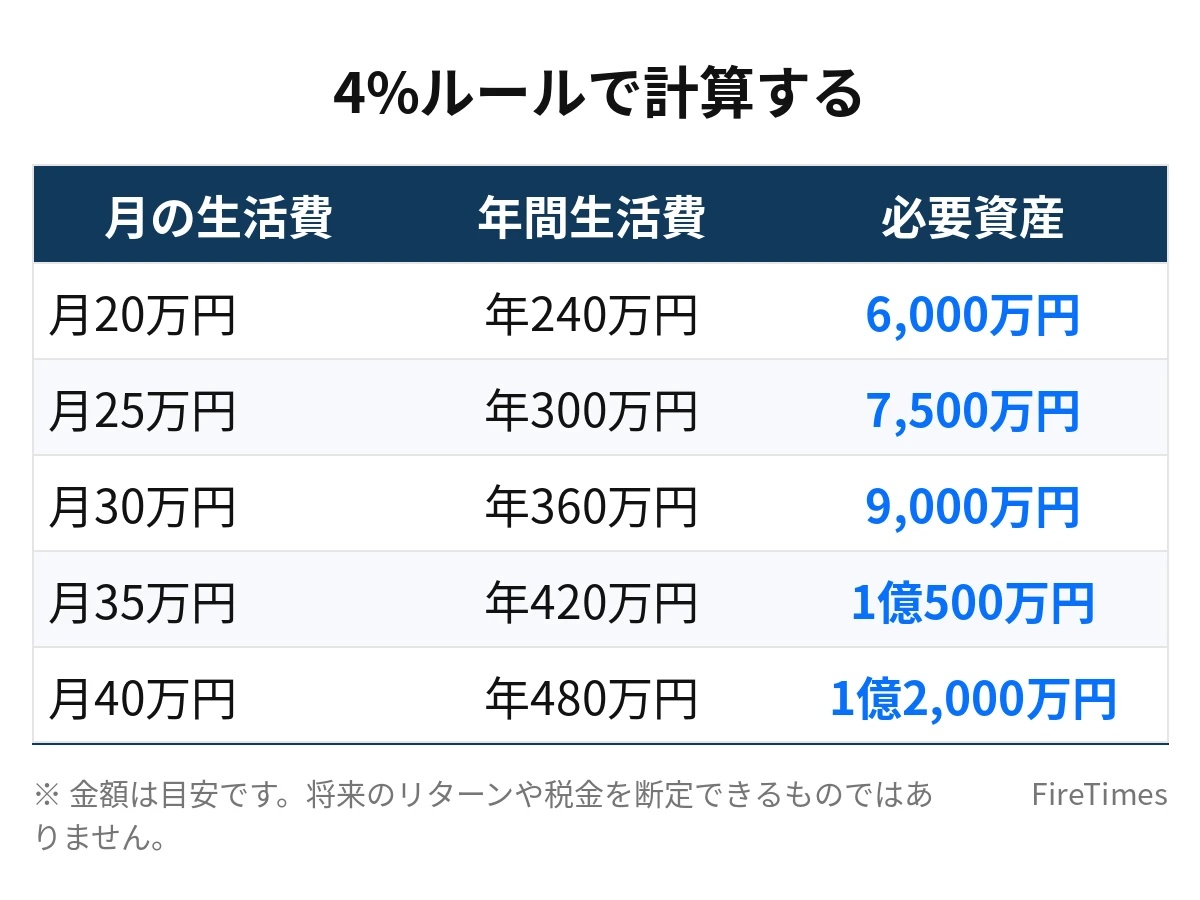
必要資産額の目安は、4%ルールで計算します。年間生活費の25倍の資産を用意し、年4%を取り崩しながら暮らす、という考え方です。将来のリターンや税金を断定できるものではないため、ここでの数字はすべて「目安」「仮定」として読んでください。
| 月の生活費 | 年間生活費 | 必要資産額の目安(年間生活費×25倍) |
|---|---|---|
| 月20万円 | 年240万円 | 6,000万円 |
| 月25万円 | 年300万円 | 7,500万円 |
| 月30万円 | 年360万円 | 9,000万円 |
| 月35万円 | 年420万円 | 1億500万円 |
| 月40万円 | 年480万円 | 1億2,000万円 |
この表のとおり、月30万円の生活を資産だけでまかなうには9,000万円、月40万円なら1億2,000万円が目安です。年収1,000万円の人でも、月40万円の生活を続けたいなら1億円を超える資産が必要です。
モデルケース:38歳・年収900万円・独身、月25万円で生活する場合
ここからは仮定のシミュレーションです。38歳・年収900万円・独身で、手取り月約55万円、月25万円の生活を続けている会社員を想定します。この人の年間生活費は300万円で、4%ルール上の目安は7,500万円です。月25万円の生活を保ったままリタイアするには、7,500万円が目安になります。
この人が毎月20万円を投資に回せると仮定すると、年間の投資額は240万円です。運用益を考えない単純計算では、7,500万円÷240万円で約31年かかります。運用益があれば期間は短くなりますが、将来のリターンは断定できないため、あくまで目安として読んでください。
同じ人が月35万円の生活をしているとどうなるでしょうか。年間生活費は420万円になり、目安は1億500万円に跳ね上がります。投資に回せるのは月約15万円、年間180万円程度です。単純計算では1億500万円÷180万円で約58年かかる計算です。生活費が月10万円上がるだけで、必要資産額は3,000万円増え、到達までの期間は大きく延びます。
年収1,000万円でも月40万円の生活だと1億2,000万円が必要
年収1,000万円の会社員でも、月40万円の生活を続けている場合は注意が必要です。年間生活費は480万円で、目安は1億2,000万円になります。手取り月約60万円から月40万円を使うと、投資に回せるのは月20万円程度です。年間240万円の投資では、単純計算で1億2,000万円まで50年かかります。
高年収の人が陥りやすいのは、「収入が高いのだから大丈夫」という思い込みです。生活費の水準がそのまま必要資産額を決めるため、収入が高くても生活費が高ければ、FIREは遠ざかります。まず自分の月の生活費を把握し、年間生活費×25倍の目安を計算してみることが大切です。
高年収でもFIREに失敗する5つの理由
収入が上がっても生活費が上がれば、投資に回せるお金は増えません。
理由1:生活水準が収入とともに上がる
昇給や転職で年収が上がるたびに、住む部屋や車、食事の水準を上げてしまうと、投資額は増えません。収入が上がった分は、まず投資に回す習慣をつけることが大切です。生活水準を上げるのは、資産が一定額に達してからでも遅くありません。
理由2:税金と社会保険料の負担を見誤る
年収が上がるほど、税金や社会保険料の割合も上がります。額面の年収だけで計画を立てると、手取りが想定より少なく、投資額が足りなくなる場合があります。手取りベースで収支を把握し、毎月の投資額を決めることが大切です。
理由3:住宅ローンや教育費が資産形成を圧迫する
高年収の人は、住宅ローンの借入額が大きくなりやすく、子どもの教育費もかさみがちです。住宅ローンの返済と教育費が重なると、投資に回せるお金が大きく減ります。住宅や教育にかける費用は、FIREの計画とあわせて考えることが大切です。
理由4:目標額が大きすぎて計画が続かない
月30万円や月40万円の生活を前提にすると、必要資産額は9,000万円や1億2,000万円になります。数字の大きさに圧倒されて、資産形成そのものをやめてしまう人もいます。目標を段階に分けることが大切です。まず月10万円生活でFIREするにはいくら必要?3,000万円でできるのか検証の目安の3,000万円を中間目標にし、次に月20万円の6,000万円を目指す、というように階段状に捉えると、一つひとつの目標が現実的になります。
理由5:リタイア後の支出を見積もっていない
現役時代の生活費だけを基準にすると、リタイア後の支出を見落としがちです。国民健康保険料や国民年金保険料、税金はリタイア後もかかります。リタイア後の生活費には、こうした支出も含めて見積もることが大切です。
高年収の人がFIREを成功させる3つの戦略
戦略1:生活費を「今の水準」で固定する
収入が上がっても生活費を上げないことが、最も効果の大きい戦略です。たとえば、年収800万円で月25万円の生活をしている人が、年収1,000万円になっても月25万円の生活を続ければ、増えた手取りのほぼ全額を投資に回せます。生活水準を固定することで、投資額は年収の上昇とともに大きく増えます。
戦略2:副業で入金力をさらに上げる
本業の収入に加えて、副業で月5万円の収入が増えれば、年間60万円を投資に回せます。副業収入はリタイア後も続けることができ、必要資産額を下げる効果もあります。副業で月5万円の収入があれば、必要資産額の目安は60万円×25倍=1,500万円下がります。詳しくは副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るかも参考にしてください。
戦略3:サイドFIREを中間目標にする
月25万円の生活で完全に働かないファットFIREを目指すと7,500万円が必要ですが、副業で月10万円を稼ぎ続けるサイドFIREなら、目安は3,000万円まで下がります。副業収入が月10万円あれば、年間120万円×25倍=3,000万円分の資産が不要になります。高年収の人でも、まずサイドFIREを中間目標にすることで、到達時期を大きく早めることができます。
年収別・生活費別の必要資産額早見表
| 年収の目安 | 手取りの目安(月) | 生活費の目安(月) | 投資額の目安(月) | 必要資産額の目安 |
|---|---|---|---|---|
| 年収600万円 | 約40万円 | 月20万円 | 約15万円 | 6,000万円 |
| 年収800万円 | 約50万円 | 月25万円 | 約20万円 | 7,500万円 |
| 年収800万円 | 約50万円 | 月30万円 | 約15万円 | 9,000万円 |
| 年収1,000万円 | 約60万円 | 月25万円 | 約30万円 | 7,500万円 |
| 年収1,000万円 | 約60万円 | 月40万円 | 約15万円 | 1億2,000万円 |
この表から分かるのは、年収が同じでも生活費が月5万円違うだけで、必要資産額が1,500万円変わることです。年収1,000万円の人でも、月40万円の生活では投資額が月15万円程度にとどまり、1億2,000万円の目安は遠くなります。逆に、年収800万円でも月25万円の生活なら、月20万円の投資で7,500万円を目指せます。
年収800万円・1,000万円のFIREでよくある質問
Q1. 年収1,000万円なら何年でFIREできますか。
生活費の水準によって大きく変わります。月25万円の生活なら目安は7,500万円、月30万円なら9,000万円です。毎月30万円を投資に回せると仮定しても、運用益を考えない単純計算では7,500万円まで約25年かかります。生活費を抑えるほど、到達までの期間は短くなります。
Q2. 高年収の人ほどFIREしやすいのは本当ですか。
収入が高いことは有利ですが、生活費が高ければその利点は消えます。FIREのスピードを決めるのは年収ではなく、毎月の投資額です。年収800万円でも生活費を月20万円に抑えられれば、年収1,000万円で月40万円の生活をしている人より早く到達できる場合があります。
Q3. 年収が下がってもFIREは目指せますか。
目指すことはできます。転職や働き方の変化で年収が下がっても、生活費をそれに合わせて見直せば、投資額を確保できます。大切なのは、収入と生活費の差を保つことです。
Q4. 年収が上がっても生活費を上げないコツはありますか。
昇給した分は、生活費に回す前に投資口座へ自動で振り分ける仕組みを作るのが効果的です。給与が入った日に一定額を先に投資へ回す「先取り貯蓄」の形にすれば、生活費が上がる前に投資額が確保できます。また、昇給分の半分だけを生活費に回し、残りの半分を投資に回す、というルールを決めておくのもおすすめです。生活水準を上げるのは、資産が一定額に達してからでも遅くありません。
副業収入を組み合わせると、到達までの期間は大きく短くなります。
まとめ
年収800万円・1,000万円でも、生活費が月30万円を超えると必要資産額は9,000万円を超え、FIREまでの道のりは長くなります。成否を決めるのは年収そのものではなく、手取りから生活費を引いた毎月の投資額です。
高年収の人が失敗を防ぐには、生活水準を上げすぎないこと、副業で入金力を上げること、サイドFIREを中間目標にすることの3点が大切です。まず自分の生活費を把握し、年間生活費×25倍の目安を計算して、現実的な計画を立ててみてください。
目標額を決めたら、毎月の投資額と到達までの期間を逆算してみることも大切です。投資額が足りない場合は、生活費を月1万円抑えるだけでも、必要資産額の目安は300万円下がります。小さな見直しの積み重ねが、到達までの期間を大きく短くします。年収の高さを生かすには、収入と生活費の差を広げることが何より大切です。
あわせて読みたい
 【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 月10万円生活でFIREするにはいくら必要?3,000万円でできるのか検証
 副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るか
 年収600万円でFIREするにはいくら必要?生活費別達成年齢早見表
 FIREの貯蓄率とは?計算方法と年代別・年収別の目安を早見表で解説
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。









