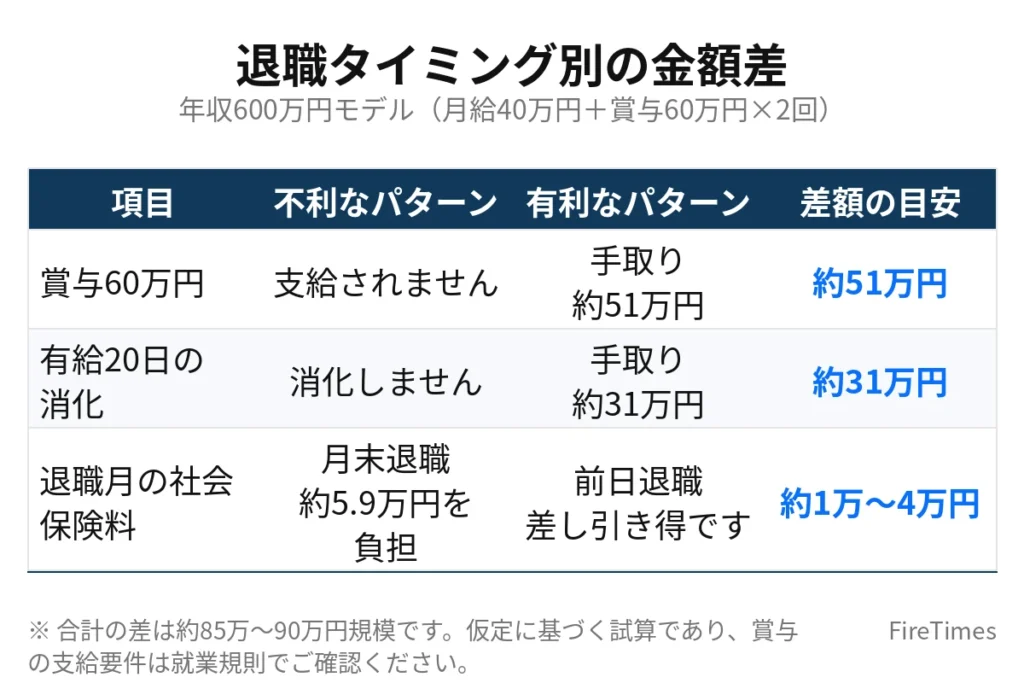
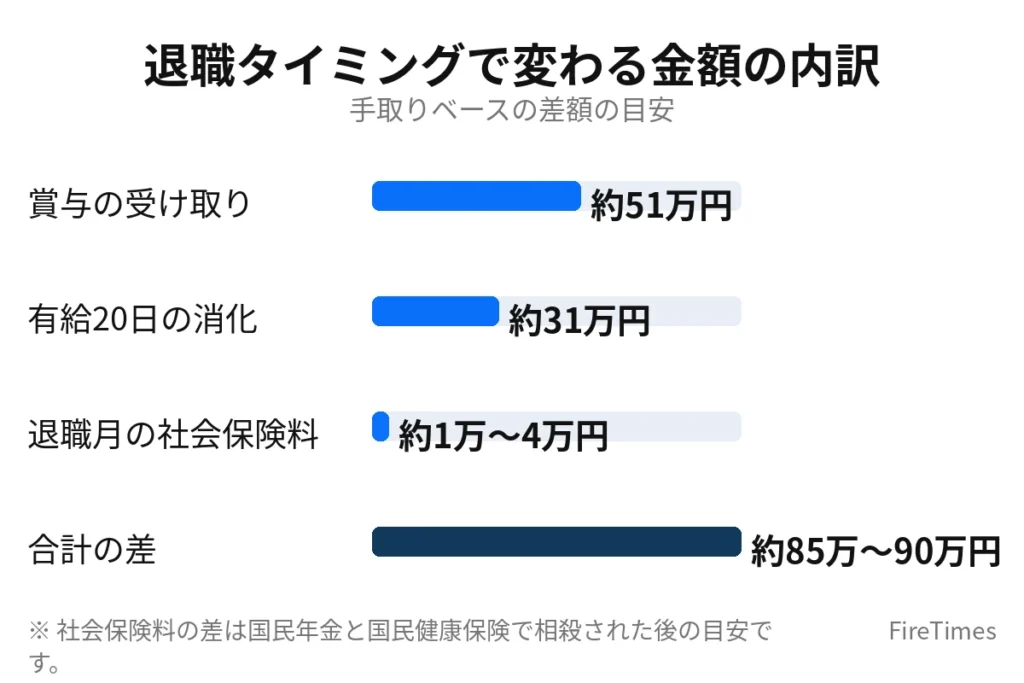
- 賞与の支給日に在籍しないと約51万円の差が出て、影響は最も大きいです。
- 月末退職と前日退職の差は国保と国民年金で相殺され、約1万から4万円です。
- 有給20日を消化すると手取りは約31万円増え、退職日は翌月へずれます。
退職日を数日変えるだけで、社会保険料の発生月、賞与を受け取れるかどうか、有給休暇を給与として受け取れる期間が変わります。差は小さいものでは1万円単位、大きいものでは50万円を超える場合もあります。本記事では、年収600万円の会社員をモデルにして、月末退職と月末前日退職、賞与月の前後、有給消化の置き方、退職金の受け取り年度を、同じ前提でそろえて試算します。すべての金額は仮定に基づく試算であり、目安としてお読みください。結論は勤務先の就業規則で変わりますので、最後の確認手順とチェック表でご自身の条件に置き換えて判断することが大切です。
試算の前提モデルを確認します
本記事のモデルは、年収600万円の会社員です。内訳は、月給40万円を12か月分と、賞与60万円を年2回です。40万円に12を掛けた480万円と、60万円に2を掛けた120万円を合わせた金額が600万円になります。
社会保険料の本人負担は、月給の約14.75%と仮定します。内訳の目安は、健康保険が約5.0%、厚生年金保険が9.15%、雇用保険が0.6%です。40万円に14.75%を掛けますと59,000円になりますので、1か月あたり約5.9万円と置きます。実際の料率は、加入する健康保険組合や協会けんぽの支部、介護保険料の有無などで変わります。所得税と住民税は扶養家族や控除で変わりますので、本記事では社会保険料を中心に計算し、税金は差額の目安として含めます。
比較するパターンは4つです。月末日と月末前日の退職、賞与支給日の前後の退職、有給休暇20日を捨てる場合と消化する場合、退職金を受け取る年度をずらす場合です。この4つは独立した論点に見えますが、実際の退職日は1つしか選べません。有給休暇を消化しますと退職日は翌月へずれ、そのずれによって賞与の支給日に在籍できる場合もあります。個別の損得だけではなく、退職日全体の設計として考える必要があります。
パターン1:月末退職と月末前日退職では約1万から4万円の差です
社会保険料が発生する月の仕組み
会社員の健康保険と厚生年金保険の保険料は、日割り計算をしません。資格を取得した月から、資格を失った日の属する月の前月分まで発生する仕組みです。資格を失う日は、原則として退職日の翌日です。たとえば3月31日に退職しますと、資格喪失日は4月1日になり、その前月の3月分の保険料が発生し、最後の給与などから差し引かれます。一方で、3月30日に退職しますと、資格喪失日は3月31日になり、会社員としての保険料は2月分までで終わります。つまり、3月分の会社員の保険料は給与から差し引かれません。
この仕組みだけを見ますと、前日に退職すれば保険料1か月分の約5.9万円が浮くように見えます。しかし、退職した月については別の制度への加入が必要になりますので、ここで計算を止めますと判断を誤ります。
前日退職で必要になる国民年金と国民健康保険
3月30日に退職しますと、3月31日は会社員の資格を失っている状態になります。すべての人がいずれかの医療保険と年金制度に加入する仕組みですので、3月分については国民年金の保険料を支払い、医療保険は国民健康保険などへ加入する手続きが必要になります。国民年金保険料は月額約1.75万円を目安とします。国民健康保険料は前年の所得や世帯の人数、自治体の料率で大きく変わりますが、年収600万円の単身世帯を一例として1か月分に換算しますと約1万円から3万円程度です。両方を合わせますと約2.75万円から4.75万円になります。
月末退職で差し引かれる約5.9万円からこの合計を引きますと、差し引きの得は約1万円から3万円程度になります。国民健康保険料が低い条件では約4万円程度になる場合もありますが、保険料が高い場合は得がほとんど残らない場合もあります。本記事では、差し引きの得を約1万から4万円程度と置きます。単純に「1か月分まるまる得をします」とは言えない点が、このパターンの正直な結論です。前日退職は数万円の工夫にはなりますが、賞与や有給休暇と比べますと、金額のインパクトは小さい部類に入ります。
月末退職と前日退職の比較表
| 項目 | 月末日に退職 | 月末の前日に退職 |
|---|---|---|
| 退職月の会社員の社会保険料 | 約5.9万円が給与から差し引かれます | 給与からは差し引かれません |
| 退職月の国民年金 | 会社員の期間に含まれます | 約1.75万円の支払いが必要です |
| 退職月の国民健康保険 | 会社員の期間に含まれます | 約1万円から3万円が目安です |
| 差し引きの手取り差 | 基準となります | 約1万から4万円多い目安です |
表のとおり、前日退職でも支出がゼロになるわけではありません。国民年金と国民健康保険の支払いが同じ月に発生しますので、手元に残る差は縮みます。配偶者の扶養に入る場合は扱いが変わりますし、退職後にすぐ再就職して新しい勤務先の社会保険へ加入する場合は、国民健康保険への加入自体が不要になる場合もあります。なお、雇用保険は離職日までの賃金に応じて計算されますので、月末か前日かで保険料が1か月分変わる、という単純な話にはなりません。
パターン2:賞与月の前後では約51万円の差が出ます
金額のインパクトが最も大きいのは、賞与の扱いです。多くの会社では、就業規則や賃金規程で「支給日に在籍していること」を賞与の支給要件と定めています。算定期間中は働いていたとしても、支給日に在籍していないことを理由に賞与が支給されない決まりになっている会社が多いです。
本記事のモデルでは、賞与は1回60万円です。支給日の直前に退職しますと、この60万円は支給されません。支給日を過ぎてから退職しますと、60万円が支給されます。賞与からも社会保険料と税金が差し引かれますので、その合計を約9万円と仮定しますと、手取りの差は約51万円になります。退職日を数日早める代償として約51万円を失う計算になりますので、賞与の支給日と支給要件の確認は最優先に置く価値があります。
賞与の確認では、支給日だけではなく3点を押さえます。1つ目は算定期間で、賞与がどの期間の勤務に対するものなのかを確認します。2つ目は支給日在籍要件の有無で、就業規則に「支給日に在籍する者に支給します」という趣旨の文言があるかを確認します。3つ目は、退職予定者への査定の調整の有無です。なお、支給要件は会社ごとに異なり、支給日に在籍していなくても日割りで支給する会社や、算定期間中に在籍していれば退職後でも支給する会社も存在します。一般論で決めつけず、必ず自社の規則で確認してください。
パターン3:有給20日の消化で手取りは約31万円増えます
年次有給休暇が20日残っている場合、そのすべてを退職前に消化しますと、在籍期間は約1か月延びます。有給休暇中も賃金は支払われますので、その月の月給40万円を受け取ることになります。40万円から社会保険料の約5.9万円を引き、所得税や住民税などの税金を約3.1万円と仮定して引きますと、手取りは約31万円になります。有給休暇を捨てて早く退職する場合と比べて、約31万円増える試算です。
有給休暇は労働者の権利として付与されたものです。退職日までの期間内であれば、会社は原則として希望する日に取得させる必要があります。一方で、退職日を超えて有給休暇を買い取る制度は法律上の義務ではありません。買い取りを行うかどうかは会社の制度によりますので、買い取りを前提に退職日を設計することは避けてください。
有給消化で退職日が翌月へずれますと、社会保険料の発生月もずれます。本来は3月末の退職でも、有給消化で退職日が4月末になりますと、4月分の社会保険料が4月分の給与から差し引かれます。これは給与を受け取る月が増えることに伴う通常の負担で、手取りで見ますと約31万円の増加になります。
もう1つの影響は賞与です。有給消化で在籍が延びますと、賞与の算定対象期間にかかる場合がありますし、支給日に在籍している状態を作れる場合もあります。有給消化中の社員が支給日在籍要件を満たすかどうかは会社の規則によりますが、退職日が支給日より後ろにありますと、要件を満たす可能性は高まります。有給消化の結果として賞与の支給日をまたげる場合は、約31万円と約51万円の両方を得られる可能性があります。退職日の候補をカレンダーに並べて、賞与の支給日と有給消化の終了日を重ねて確認する作業が有効です。
有給休暇の残日数は、給与明細や勤怠システムで確認できる会社が多いです。ただし、明細の表示が前月末時点の残日数になっている場合や、年度切り替えの新しい付与分が含まれていない場合があります。退職を申し出る前に、総務や人事へ正確な残日数と取得可能日数を確認しておきますと、計画のずれが小さくなります。引き継ぎを終える日程もあわせて早めに提示しますと、会社との調整は円滑です。
パターン4:退職金の受け取り年度をずらしても税額自体は変わりません
モデルは、退職金1,200万円、勤続年数20年、一時金として一括で受け取る場合です。退職所得控除は、勤続20年以下の部分については1年あたり40万円で計算します。40万円に20年を掛けますと800万円になります。課税対象になる退職所得は、退職金から控除を引いた金額を2分の1にした金額です。計算式は「(1,200万円引く800万円)割る2」となり、結果は200万円です。税額の目安は、所得税が約10.3万円、住民税が20万円で、合計は約30.3万円です。住民税は課税退職所得200万円に10%を掛けた金額です。手取りに近い金額は、1,200万円から約30.3万円を引いた約1,169.7万円になります。
| 項目 | 金額 |
|---|---|
| 退職金(一時金) | 1,200万円 |
| 退職所得控除(40万円×20年) | 800万円 |
| 課税退職所得((1,200万円-800万円)÷2) | 200万円 |
| 所得税の目安 | 約10.3万円 |
| 住民税の目安 | 20万円 |
| 税金の合計の目安 | 約30.3万円 |
退職所得は、給与所得などの他の所得と合算しない分離課税の仕組みで計算されます。その年度に給与収入が多くても少なくても、税額は退職金と勤続年数から決まります。このため、受け取りを翌年にずらしても、金額と勤続年数が同じであれば税額自体は変わりません。「収入が少ない年に受け取れば税金が安くなります」という説明は、合算される所得には当てはまる場合がありますが、分離課税の退職所得には当てはまりません。例外として、退職日が年をまたいで勤続年数の数え方が変わり、控除が増える場合は税額が変わりますが、これは年度をずらした効果ではなく、勤続年数が増えた効果です。
税額は変わらなくても、周辺への影響は変わります。1つ目は国民健康保険料です。保険料は前年の所得をもとに計算されますが、分離課税の退職所得は算定に原則として含まれない扱いになりますので、一時金を大きく受け取った翌年でも、その退職金だけで保険料が跳ね上がることは原則としてありません。細部の扱いは自治体で異なる場合がありますので、窓口で確認してください。2つ目はふるさと納税の限度額です。限度額はその年の所得をもとに計算されますので、給与収入が年の途中で止まる退職年は、限度額が小さくなる場合が多いです。前年の感覚で寄附をしますと超過しやすくなりますので、退職年は年収見込みで計算し直す必要があります。
一時金と年金受取に分ける場合の違いも押さえておきます。年金形式で受け取る部分は退職所得ではなく雑所得として扱われ、受け取る年ごとに課税されます。また、退職後に国民健康保険へ加入している場合は、雑所得が保険料の算定にも影響します。一時金部分は退職所得控除と2分の1の仕組みで税負担が小さくなる一方で、年金部分は受け取りを分散できる反面、毎年の税金と保険料への影響が続きます。どちらが有利かは総額や退職後の収入で変わりますので、勤務先の退職金規程を確認し、必要に応じて専門家へ相談することが現実的です。
まとめ:最も不利な場合と最も有利な場合の差は約85万から90万円です
最も不利なパターンは、賞与の支給日の前に退職し、有給休暇を消化せずに捨て、月末日に退職する場合です。最も有利なパターンは、賞与の支給日を過ぎてから退職し、有給休暇20日を消化し、月末の前日に退職する場合です。
| 項目 | 最も不利なパターン | 最も有利なパターン | 差額の目安 |
|---|---|---|---|
| 賞与60万円の受け取り | 支給されません | 手取りで約51万円を受け取ります | 約51万円 |
| 有給休暇20日の消化 | 消化しません | 手取りで約31万円を受け取ります | 約31万円 |
| 退職月の社会保険料 | 月末退職で約5.9万円を負担します | 前日退職で差し引き約1万から4万円の得です | 約1万から4万円 |
| 合計 | 基準となります | 合計で有利になります | 約85万から90万円規模 |
内訳は、賞与の約51万円と、有給消化の約31万円と、社会保険料の差し引き約1万から4万円の合計です。単純な合計は約83万から86万円になりますが、国民健康保険料の金額や税金の端数などを含めますと、全体では約85万から90万円規模の差になる試算です。差の大部分は賞与と有給休暇で決まりますので、月末か前日かという数万円の工夫よりも先に、賞与の支給日と支給要件、有給休暇の残日数を確定させることが優先されます。この差額は本記事のモデルでの試算です。賞与や残日数が多い方は差が大きくなり、賞与がない会社では差が小さくなりますので、ご自身の金額に置き換えて計算してください。
なぜ一般論では足りないのか
退職日の損得は、一般論だけでは判断できません。1つ目の理由は、賞与の支給要件が就業規則によって会社ごとに決まるためです。要件がある会社では支給日前の退職は賞与ゼロになりますが、要件がない会社では退職後でも支給されます。同じ退職日でも、会社が違えば結論は逆になります。2つ目の理由は、有給休暇の残日数が人によって大きく異なるためです。残日数が20日ある方は退職日を約1か月延ばせますが、5日しかない方は数日しか延ばせません。延ばせる幅が違えば、賞与の支給日をまたげるかどうかも変わります。さらに、国民健康保険料は自治体と世帯条件で変わり、配偶者の扶養に入る選択肢があるかどうかでも前日退職の得は変わります。一般論は確認すべき論点を知るためには役立ちますが、最終的な退職日は自社の規則と残日数、退職後の加入先を当てはめて決める必要があります。
自分の場合はどうなるかを確認する手順
手順1:就業規則を確認します
退職の申し出の期限、退職日の扱い、賞与の支給要件、退職金の支給規程を確認します。賞与については、支給日と算定期間と在籍要件の3点をセットで控えておきます。
手順2:有給休暇の残日数を確認します
勤怠システムや給与明細で目安を把握したうえで、総務や人事へ正確な残日数を確認します。年度切り替えの付与日が近い場合は、付与日を過ぎてから退職日を設定できるかどうかも含めて日程を組みます。
手順3:賞与の支給日と算定期間を確認します
次回の賞与の支給予定日と、その賞与がどの期間の勤務に対するものなのかを確認します。そのうえで、有給消化後の退職日が支給日を過ぎるかどうかをカレンダーで確認します。
手順4:退職月の社会保険料を総務に確認します
退職日の候補を2つから3つ用意し、それぞれの場合に退職月の社会保険料が給与から差し引かれるかどうかと、最後の給与の見通しを総務へ確認します。月末と前日の比較は、この確認で金額が確定します。退職後に会社から受け取る書類の種類と時期もあわせて確認しておきますと、手続きが円滑です。4つの手順を終えますと、候補ごとに手取りの見通しを並べられます。金額の差だけではなく、引き継ぎや心身の負担、退職後の予定もあわせて総合的に選ぶことが大切です。
自分の退職日を決めるチェック表
退職日を最終決定する前に、次の項目をチェックしてください。
- [ ] 就業規則で退職の申し出期限と退職日の扱いを確認しました
- [ ] 賞与の支給日と算定期間と支給日在籍要件を確認しました
- [ ] 有給休暇の正確な残日数を総務または人事に確認しました
- [ ] 有給消化の終了日が賞与の支給日を過ぎるかカレンダーで確認しました
- [ ] 退職日の候補ごとに、退職月の社会保険料が発生するか確認しました
- [ ] 前日退職の場合の国民年金と国民健康保険の支払額の目安を調べました
- [ ] 退職金の金額と勤続年数と受け取り方法の選択肢を確認しました
- [ ] 退職金の受け取り年度による周辺への影響を確認しました
- [ ] 退職した翌年に届く住民税の支払い分を資金計画に入れました
- [ ] 退職後に加入する医療保険と年金の切り替え手続きの期限を控えました
- [ ] 引き継ぎの終了日と有給消化の開始日を会社と調整しました
- [ ] 退職日の候補ごとの手取り差を金額で並べて比較しました
チェックが入らない項目が残る場合は、その項目が金額に直結する可能性がありますので、退職の申し出の前に確認を終えることをおすすめします。
あわせて読みたい
 FIRE・退職後の手続きチェックリスト|退職後14日以内にやるべきこと
 FIREと退職金はいくらもらえる?税金と運用・一時金と年金の比較を解説
 FIRE1年目の住民税が高い理由|前年所得の罠と対策・資金の目安を解説
 FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション
 FIREで年金はいくらもらえる?早期退職で減る理由と増やす方法を解説
本記事は一般的な情報提供を目的としたものであり、個別の事情に対する助言ではありません。金額はすべて仮定に基づく試算であり、実際の手取りや税額、社会保険料を保証するものではありません。退職日の決定にあたっては、勤務先の就業規則をご自身で確認し、不明な点は勤務先の総務や人事、社会保険労務士、税理士、お住まいの自治体の窓口で確認してください。