

- 退職後14日以内に、国民健康保険と国民年金への加入手続きをするのが目安です。
- 健康保険の任意継続は、退職後20日以内に必ず申請しなければなりません。
- 雇用保険の失業給付は、離職票が届いてからハローワークへ行って申請します。
FIREで会社を辞めたら、自由な生活が始まります。ですが、退職直後は手続きの連続です。国民健康保険や国民年金への加入、健康保険の任意継続、雇用保険の申請など、期限がある手続きが多いです。14日以内にやるべきこと、20日以内にやるべきこと、退職前に済ませておくべきことが混ざっているため、何から手をつければよいか分からなくなります。
手続きを放置すると、保険証が使えなくなったり、年金が未納になったり、失業給付を受け取れなくなったりします。退職後の生活をスムーズに始めるためには、期限順に手続きを進めることが大切です。本記事では、FIRE・退職後の手続きをチェックリスト形式で解説します。期限や必要書類は自治体や制度で変わるため、最新の情報は市区町村や日本年金機構、ハローワークの公式情報を確認してください。
退職前に済ませておくべきこと
退職金の見込額と退職所得控除を確認する
退職前に、勤務先の退職金規程で退職金の見込額を確認しておきたいです。退職金が1,000万円なら、月15万円生活に必要な4,500万円のうち、約22%を占めることになります。退職金の額が分かれば、FIRE後の資産計画も立てやすくなります。退職所得控除の目安もあわせて確認し、税金の目安を試算しておくとよいです。詳しくは、No.74の退職金の記事を参照してください。
健康保険の任意継続と国民健康保険の保険料を比較する
退職後の健康保険には、健康保険の任意継続と国民健康保険の2つの選択肢があります。任意継続は、退職前の健康保険を最長2年間継続できる制度です。保険料は退職前の給与をもとに計算され、会社負担分も自分で負担するため、退職前の2倍程度になる場合があります。国民健康保険は、前年の所得や家族構成、自治体によって保険料が決まります。どちらが安いかは、収入や家族構成で変わるため、退職前に市区町村で保険料の目安を確認しておきたいです。
離職票や源泉徴収票の受け取り方法を確認する
退職後に必要な書類には、離職票、雇用保険被保険者証、源泉徴収票、健康保険資格喪失証明書などがあります。離職票は、雇用保険の失業給付を申請する際に必要です。源泉徴収票は、確定申告の際に必要になります。健康保険資格喪失証明書は、国民健康保険への加入手続きの際に必要になる場合があります。これらの書類がいつ、どのように届くかを、退職前に人事部や総務部に確認しておきたいです。
有給休暇の残日数と退職日を確認する
有給休暇が残っている場合は、退職日までに消化できるか確認しておきたいです。有給休暇を消化すれば、その期間も給与が支払われ、厚生年金の加入期間も延びます。退職日が月末か月初かで、健康保険や厚生年金の扱いが変わる場合もあります。退職日は、給与や社会保険料の負担に影響するため、人事部と相談して決めることが大切です。
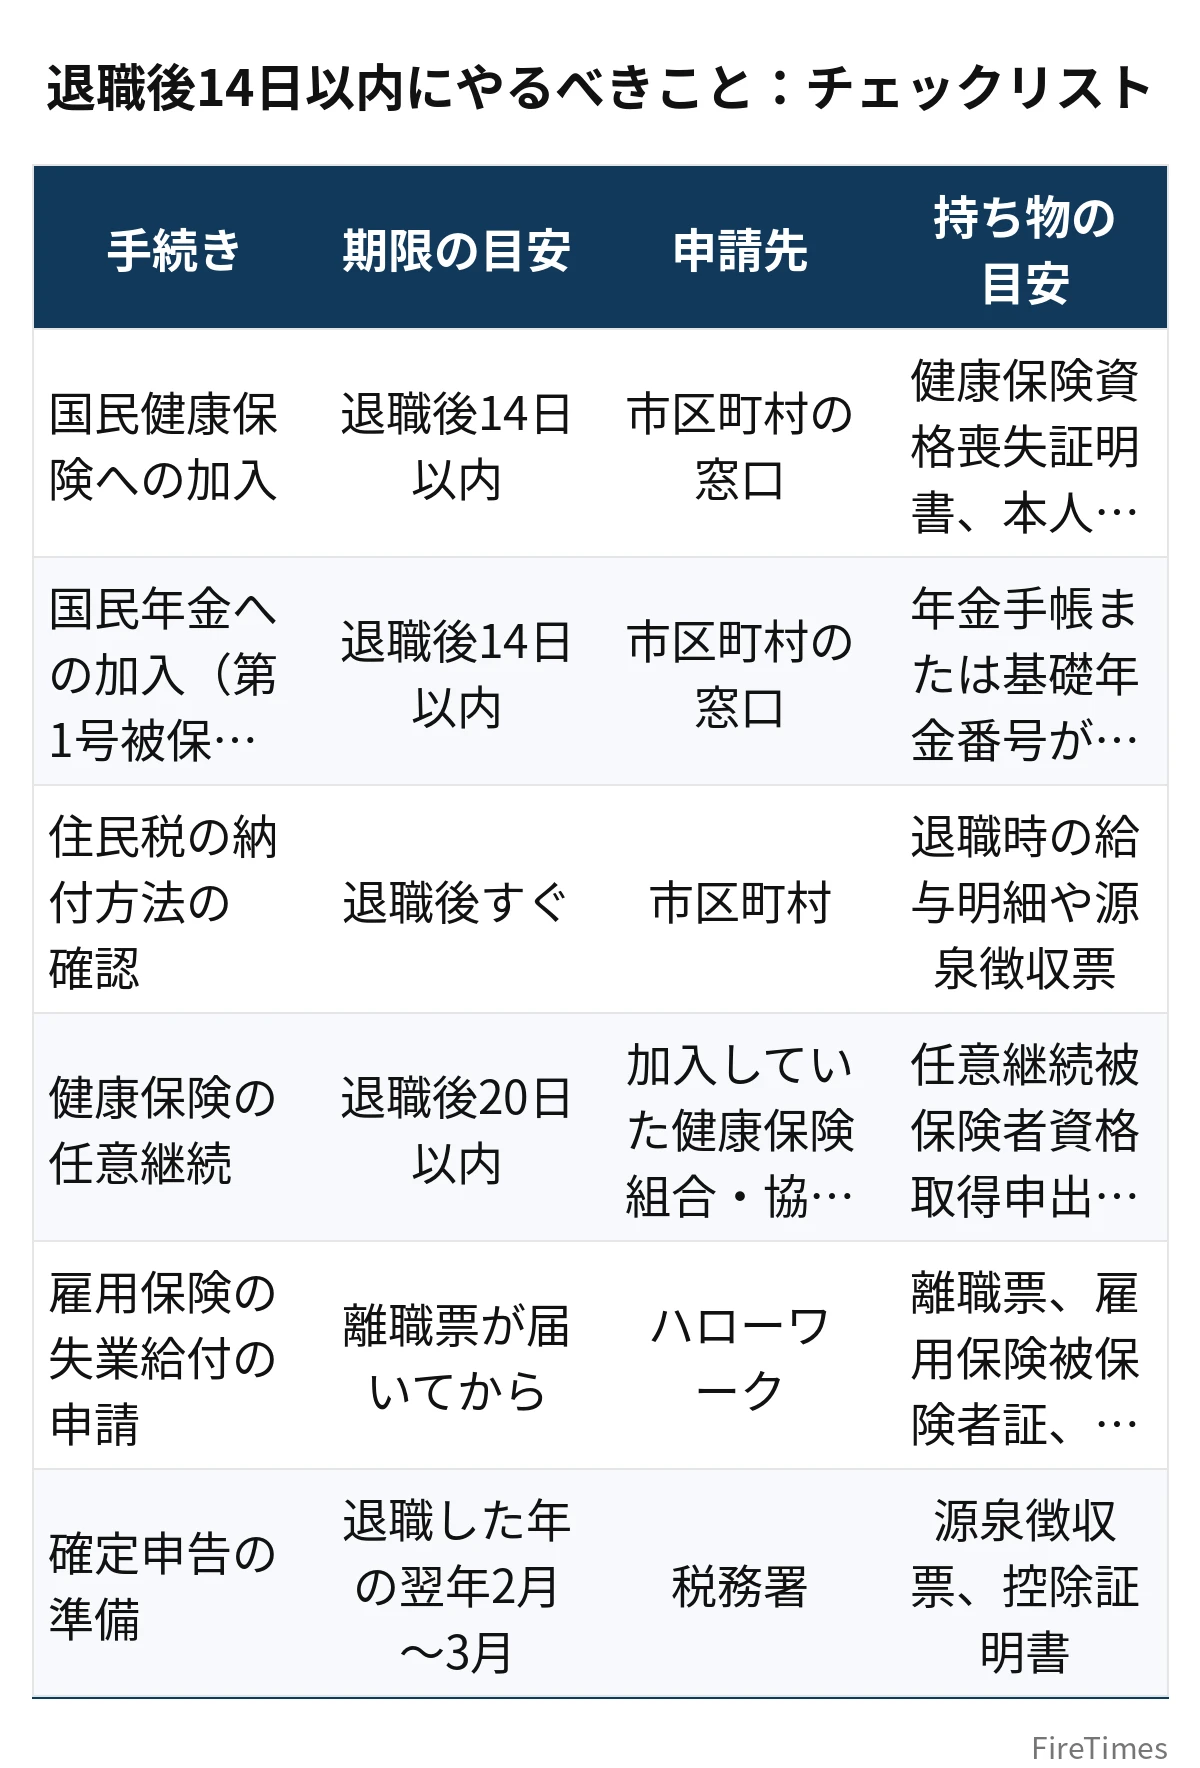
退職後14日以内にやるべきこと:チェックリスト
退職後14日以内にやるべき手続きを、期限順にまとめました。
| 手続き | 期限の目安 | 申請先 | 持ち物の目安 |
|---|---|---|---|
| 国民健康保険への加入 | 退職後14日以内 | 市区町村の窓口 | 健康保険資格喪失証明書、本人確認書類、マイナンバーカード |
| 国民年金への加入(第1号被保険者への切替) | 退職後14日以内 | 市区町村の窓口 | 年金手帳または基礎年金番号が分かる書類、本人確認書類 |
| 住民税の納付方法の確認 | 退職後すぐ | 市区町村 | 退職時の給与明細や源泉徴収票 |
| 健康保険の任意継続 | 退職後20日以内 | 加入していた健康保険組合・協会けんぽ | 任意継続被保険者資格取得申出書、本人確認書類 |
| 雇用保険の失業給付の申請 | 離職票が届いてから | ハローワーク | 離職票、雇用保険被保険者証、本人確認書類、写真 |
| 確定申告の準備 | 退職した年の翌年2月〜3月 | 税務署 | 源泉徴収票、控除証明書 |
期限は目安で、自治体や制度で変わる場合があります。14日を過ぎても手続きができる場合が多いが、保険料の支払いが遅れたり、保険証が使えない期間が生じたりするため、早めに済ませることが大切です。
国民健康保険への加入
会社を辞めると、健康保険の資格を失います。退職後14日以内に、市区町村の窓口で国民健康保険への加入手続きをするのが目安です。加入手続きをしなければ、病院で保険証が使えなくなり、医療費を全額負担することになります。国民健康保険料は、前年の所得や家族構成、自治体によって決まります。退職1年目は、前年の所得が高いため、保険料が高くなる場合が多いです。月15万円の生活費に加えて、国民健康保険料が月3万円〜5万円かかることもあるため、資金計画に組み込んでおきたいです。
国民健康保険料の支払い方法は、自治体によって異なります。口座振替や納付書での支払いが一般的です。保険料の減免制度がある自治体もあるため、収入が少ない場合は、市区町村に相談してみるとよいです。
国民年金への加入
退職後は、厚生年金から国民年金へ切り替わります。退職後14日以内に、市区町村の窓口で国民年金の第1号被保険者への切替手続きをするのが目安です。手続きをしなければ、国民年金保険料の納付書が届かず、未納の期間が生じます。未納の期間が長くなると、将来の年金額が減ります。国民年金保険料は月1万円台後半が目安で、年間にすると20万円前後の支出になります。FIRE後の生活費に、この保険料をあらかじめ組み込んでおくことが大切です。
国民年金保険料の納付が難しい場合は、免除や納付猶予の制度があります。免除を受けた期間は、年金額の計算で一部だけ反映されるため、満額には届きません。免除を受けた保険料は、10年以内であれば追納できる場合があります。詳しくは市区町村や日本年金機構に相談してください。
健康保険の任意継続
健康保険の任意継続は、退職後20日以内に申請する必要があります。任意継続の保険料は、退職前の標準報酬月額をもとに計算され、上限があります。国民健康保険料と比較して、任意継続のほうが安い場合もあれば、国民健康保険のほうが安い場合もあります。家族がいる場合は、任意継続では家族も被扶養者として引き続き保険を使えるが、国民健康保険では家族分の保険料がかかるため、任意継続のほうが安くなる場合が多いです。独身の場合は、国民健康保険のほうが安くなる場合もあります。退職前に両方の保険料の目安を確認し、無理のないほうを選ぶことが大切です。
退職後1カ月以内にやるべきこと
雇用保険の失業給付の申請
離職票が届いたら、ハローワークで雇用保険の失業給付を申請します。失業給付は、退職後に再就職する意思がある人が受け取れる制度です。FIREで完全にリタイアする場合は、失業給付の対象にならない場合があります。サイドFIREやバリスタFIREのように、退職後も働く意思がある場合は、失業給付を受け取れる可能性があります。
自己都合退職では、7日間の待機期間の後、2カ月間の給付制限がある場合が多いです。給付制限の期間中は、失業給付を受け取れません。失業給付の金額は、退職前の給与や年齢、被保険者期間で決まります。たとえば、年収550万円で退職した場合、失業給付は月15万円〜20万円程度が目安になることもあります。ただし、給付期間は90日〜150日程度が目安で、長くは続きません。失業給付を生活費の柱としてあてにしすぎず、資産や副業収入で生活費をまかなう計画を立てることが大切です。
住民税の納付方法の確認
退職すると、住民税の納付方法が給与天引きから普通徴収に変わります。退職した年の住民税は、前年の所得をもとに計算されるため、退職1年目は住民税が高くなります。月15万円の生活費に加えて、住民税が月2万円〜3万円かかることもあります。住民税の納付書が届いたら、納付期限を確認し、資金計画に組み込んでおきたいです。住民税の分割納付や納付相談ができる自治体もあるため、支払いが難しい場合は、早めに市区町村に相談してください。詳しくは、No.82の住民税の記事を参照してください。
確定申告の準備
退職した年は、確定申告が必要になる場合があります。たとえば、退職金や副業収入がある場合、医療費控除やふるさと納税の控除を受ける場合などは、確定申告が必要です。確定申告は、退職した年の翌年2月16日から3月15日までが申告期間の目安です。源泉徴収票や控除証明書を保管し、申告の準備をしておきたいです。確定申告の詳細は、国税庁の公式情報を確認してください。
退職後の手続きでよくある失敗
保険証が使えない期間が生じる
国民健康保険への加入手続きを遅らせると、保険証が届くまでの期間、病院で保険証が使えなくなります。医療費を全額負担することになるため、早めに手続きを済ませることが大切です。退職後すぐに病院に行く予定がある場合は、特に注意したいです。
国民年金が未納になる
国民年金の切替手続きを忘れると、保険料の納付書が届かず、未納の期間が生じます。未納の期間が長くなると、将来の年金額が減ります。退職後14日以内に、国民年金の切替手続きを済ませることが大切です。
健康保険の任意継続の期限を逃す
健康保険の任意継続は、退職後20日以内に申請する必要があります。期限を過ぎると、任意継続は利用できなくなり、国民健康保険に加入するしかなくなります。任意継続のほうが安い場合は、期限を逃すと保険料の負担が増えます。退職前に、任意継続と国民健康保険の保険料を比較し、期限内に申請することが大切です。
失業給付の申請が遅れる
離職票が届くまでに時間がかかる場合があります。離職票が届いたら、すぐにハローワークで申請することが大切です。申請が遅れると、給付の開始も遅れます。失業給付の申請には、離職票や本人確認書類、写真が必要です。必要書類をあらかじめ準備しておきたいです。
確定申告を忘れる
退職した年は、確定申告が必要になる場合があります。確定申告を忘れると、税金の還付を受けられなかったり、延滞税がかかったりする場合があります。源泉徴収票や控除証明書を保管し、申告期間内に申告することが大切です。
手続きの全体スケジュール
退職前から退職後までの手続きを、時系列でまとめました。
| 時期 | やるべきこと |
|---|---|
| 退職1カ月前 | 退職金の見込額と退職所得控除を確認する、健康保険の任意継続と国民健康保険の保険料を比較する、離職票や源泉徴収票の受け取り方法を確認する、有給休暇の残日数と退職日を確認する |
| 退職日 | 退職金の受け取り方法を確認する、健康保険資格喪失証明書を受け取る |
| 退職後14日以内 | 国民健康保険への加入、国民年金への加入(第1号被保険者への切替) |
| 退職後20日以内 | 健康保険の任意継続の申請 |
| 離職票が届いてから | 雇用保険の失業給付の申請(ハローワーク) |
| 退職した年の翌年2月〜3月 | 確定申告 |
| 退職後2年以内 | 任意継続の期間終了後、国民健康保険への加入 |
このスケジュールは目安で、退職日や制度で変わる場合があります。退職前に全体の流れを把握し、期限順に手続きを進めることが大切です。
手続きをスムーズに進めるチェックリスト
退職後の手続きをスムーズに進めるために、次の項目を確認しておきましょう。
- 退職金の見込額と退職所得控除を確認しています
- 健康保険の任意継続と国民健康保険の保険料を比較しています
- 離職票や源泉徴収票、健康保険資格喪失証明書の受け取り方法を確認しています
- 有給休暇の残日数と退職日を確認しています
- 退職後14日以内に国民健康保険と国民年金への加入手続きをしています
- 退職後20日以内に健康保険の任意継続を申請しています
- 離職票が届いたら、ハローワークで雇用保険の失業給付を申請しています
- 住民税の納付方法と納付期限を確認しています
- 確定申告に必要な書類(源泉徴収票、控除証明書)を保管しています
よくある質問
退職後14日以内に手続きをしないとどうなるのか
国民健康保険や国民年金の加入手続きが遅れると、保険証が使えない期間が生じたり、年金が未納になったりします。14日を過ぎても手続きはできる場合が多いが、保険料や年金の記録に影響するため、早めに済ませることが大切です。
健康保険の任意継続と国民健康保険はどちらが安いのか
収入や家族構成、自治体で変わります。退職前の給与が高い場合や、家族がいる場合は、任意継続のほうが安くなる場合があります。独身で収入が少ない場合は、国民健康保険のほうが安くなる場合もあります。退職前に両方の保険料の目安を確認し、無理のないほうを選んでください。
離職票が届かない場合はどうすればいいのか
離職票は、退職後に会社から送られてくるのが一般的です。届かない場合は、人事部や総務部に問い合わせてください。離職票がなくても、ハローワークで雇用保険の手続きができる場合があります。詳しくはハローワークに相談してください。
失業給付はいくらもらえるのか
退職前の給与や年齢、被保険者期間で決まります。たとえば、年収550万円で退職した場合、失業給付は月15万円〜20万円程度が目安になることもあります。ただし、給付期間は90日〜150日程度が目安で、自己都合退職では給付制限があります。失業給付を生活費の柱としてあてにしすぎないことが大切です。
退職後の確定申告は必要なのか
退職した年に退職金や副業収入がある場合、医療費控除やふるさと納税の控除を受ける場合などは、確定申告が必要になる場合があります。確定申告は、退職した年の翌年2月16日から3月15日までが申告期間の目安です。源泉徴収票や控除証明書を保管し、申告の準備をしておきたいです。
まとめ
FIRE・退職後の手続きは、期限順に進めることが大切です。退職前に、退職金の見込額と退職所得控除、健康保険の任意継続と国民健康保険の保険料、離職票や源泉徴収票の受け取り方法、有給休暇の残日数と退職日を確認しておきましょう。退職後14日以内に国民健康保険と国民年金への加入手続きをし、退職後20日以内に健康保険の任意継続を申請します。離職票が届いたら、ハローワークで雇用保険の失業給付を申請し、退職した年の翌年2月〜3月に確定申告をします。手続きを放置すると、保険証が使えなくなったり、年金が未納になったりするため、早めに済ませることが大切です。まずは本記事のチェックリストをもとに、退職前にやるべきことを整理することから始めてみましょう。
あわせて読みたい
 FIREと退職金はいくらもらえる?税金と運用・一時金と年金の比較を解説
 FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション
 FIRE1年目の住民税が高い理由|前年所得の罠と対策・資金の目安を解説
 FIRE後の税金完全ガイド|所得税・住民税・譲渡益税はいくら払うかFIREとは?4つの誤解と本当の意味・向いている人の特徴を解説【保存版】
本記事は一般的な情報提供を目的としたもので、個別の助言ではありません。税金や社会保険の判断は、最新の公式情報や専門家への相談をもとに、自己責任でお願いします。











