

- 退職金の額は勤続年数と勤務先の制度で変わります。大企業では勤続20年で1000万円前後。
- 退職金には退職所得控除があり、勤続年数が長いほど控除額が大きくなります。
- 一時金はまとまった資金になり、年金で受け取ると毎年の税金や社会保険料に影響します。
FIREを目指す会社員にとって、退職金は資産形成の大きな柱の一つです。勤続20年で退職すれば、退職金は数百万円になることもあれば、1,000万円を超えることもあります。退職金があるかないかで、FIREの達成時期は数年変わることもあります。ですが、退職金はいくらもらえるのか、税金はいくらかかるのか、一時金と年金のどちらで受け取るべきかを、正確に把握している人は少ないです。
本記事では、FIREと退職金について、いくらもらえるかの目安、税金の仕組み、一時金と年金の比較、受け取った後の運用や使い方の考え方を解説します。金額はすべて目安・仮定で、勤務先の制度や勤続年数、退職理由で大きく変わります。最新の税制は国税庁の公式情報を確認してください。
退職金はいくらもらえるか:勤続年数別の目安
退職金の決まり方
退職金は、勤務先の退職金規程や退職金制度によって決まります。代表的な決まり方には、基本給に勤続年数ごとの支給率を掛ける方法、ポイント制で計算する方法、確定拠出年金や確定給付企業年金として積み立てる方法などがあります。退職金の有無や計算方法は会社によって異なり、同じ勤続年数でも金額に大きな差が出ます。
厚生労働省の調査などでは、大卒で定年まで勤務した場合の退職金は、1,000万円を超えるケースが紹介されることもあります。ですが、これはあくまで調査の平均的な目安で、自分の勤務先にそのまま当てはまるわけではありません。早期退職では、定年退職よりも支給率が低くなる場合や、自己都合退職では減額される場合もあります。自分の退職金がどう計算されるかは、就業規則や退職金規程を確認するのが確実です。
勤続年数別の目安
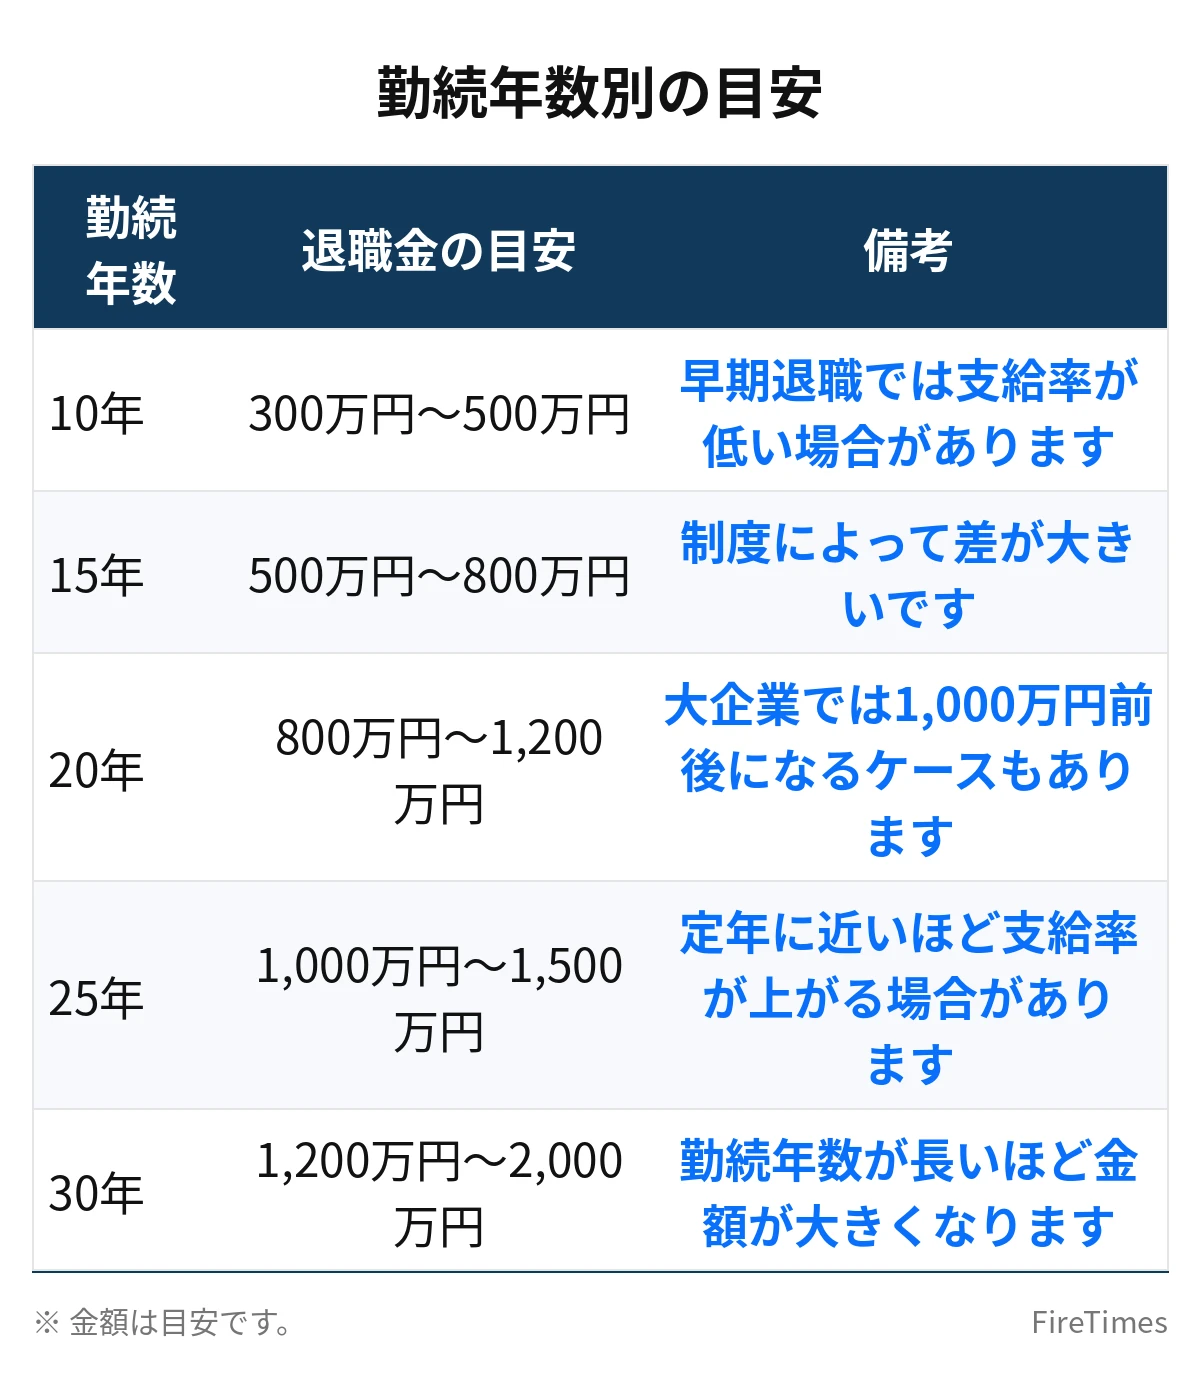
仮定のシミュレーションとして、年収550万円の会社員が退職した場合の退職金の目安を、勤続年数別にまとめました。金額は目安・仮定で、勤務先の制度で大きく変わります。
| 勤続年数 | 退職金の目安 | 備考 |
|---|---|---|
| 10年 | 300万円〜500万円 | 早期退職では支給率が低い場合があります |
| 15年 | 500万円〜800万円 | 制度によって差が大きいです |
| 20年 | 800万円〜1,200万円 | 大企業では1,000万円前後になるケースもあります |
| 25年 | 1,000万円〜1,500万円 | 定年に近いほど支給率が上がる場合があります |
| 30年 | 1,200万円〜2,000万円 | 勤続年数が長いほど金額が大きくなります |
たとえば、勤続20年で退職金が1,000万円の場合、月15万円生活に必要な4,500万円のうち、約22%を退職金が占めることになります。月10万円生活に必要な3,000万円なら、退職金だけで3分の1をまかなえる計算です。退職金は、FIREの資産計画において無視できない金額になることが多いです。
ただし、退職金制度がない会社もあります。中小企業やベンチャー企業では、退職金制度がなく、代わりに確定拠出年金の掛金を会社が負担している場合もあります。退職金がない場合は、その分を自分で積み立てる必要があります。退職金の有無を早めに確認し、ない場合は積立額を増やす計画を立てることが大切です。
退職理由で金額が変わる場合がある
自己都合退職と会社都合退職では、退職金の支給率が変わる場合があります。自己都合退職では、定年退職や会社都合退職よりも支給率が低く設定されている会社もあります。FIREで自ら退職を選ぶ場合は、自己都合退職として扱われることが一般的です。退職金の規程で、自己都合退職の支給率がどうなっているかを確認しておきたいです。
また、早期退職優遇制度を利用できる場合は、退職金に上乗せがあることもあります。希望退職の募集がある会社では、通常の退職金に加えて、特別加算金が支給される場合があります。FIREのタイミングを考える際には、こうした制度の有無も確認しておくとよいです。
退職金の税金:退職所得控除の仕組み
退職所得控除とは
退職金にかかる税金は、給与所得とは分けて計算される分離課税が基本です。退職金から退職所得控除を差し引き、残りの金額を2分の1にしたものが退職所得になります。この退職所得に税率を掛けて、所得税や住民税が計算されます。
退職所得控除は、勤続年数に応じて次のように計算される目安です。
| 勤続年数 | 退職所得控除の目安 |
|---|---|
| 20年以下 | 40万円×勤続年数 |
| 20年超 | 800万円+70万円×(勤続年数−20年) |
たとえば、勤続20年の場合、控除額は40万円×20年で800万円になります。退職金が800万円以下なら、退職所得はゼロになり、所得税がかからない目安です。勤続25年の場合、控除額は800万円+70万円×5年で1,150万円になります。退職金が1,150万円以下なら、税金がかからない計算です。
税額の目安を試算する
仮定のシミュレーションとして、勤続20年で退職金が1,000万円の場合の税額を考えます。退職所得控除は800万円なので、差し引いた残りは200万円です。これを2分の1にすると、退職所得は100万円になります。この100万円に所得税率を掛けて税額が計算されます。所得税の税率は所得額で変わるが、退職所得100万円の場合、所得税は5万円程度、住民税は10万円程度が目安になります。合計で15万円程度の税金がかかる計算です。退職金1,000万円に対して、税金は約1.5%と小さくなります。
勤続20年で退職金が1,500万円の場合は、控除800万円を差し引いた700万円を2分の1にすると、退職所得は350万円になります。所得税と住民税をあわせると、50万円前後が目安になります。退職金が大きくなるほど、税額も増えるが、退職所得控除と2分の1の仕組みがあるため、給与所得よりも税負担が軽くなる場合が多いです。
なお、勤続年数が5年以下の場合など、退職所得の計算方法が異なる場合があります。短期の勤続で退職金を受け取る場合は、税金の扱いが変わる可能性があるため、国税庁の公式情報や税理士に確認してください。税額は所得や控除、制度改正で変わるため、本記事の金額はあくまで目安として読んでください。
退職金は住民税にも注意する
退職金にかかる住民税も、給与所得とは分けて計算されます。退職所得に対して住民税率が掛かるため、退職した翌年に住民税の請求が来る場合があります。退職金の住民税は、退職時に会社が特別徴収する場合と、退職後に自分で納める場合があります。退職金の住民税は、退職所得の10%程度が目安になります。たとえば退職所得が100万円なら、住民税は10万円程度です。退職金の税金を考える際には、所得税だけでなく住民税も含めて試算しておきたいです。
一時金と年金の比較:どちらで受け取るべきか
一時金で受け取る場合
一時金で受け取ると、退職時にまとまった資金が手に入ります。FIREの資産にそのまま組み込めるため、資産形成の目標達成が早くなります。退職金1,000万円を一時金で受け取れば、月15万円生活に必要な4,500万円のうち、1,000万円がすぐに確保できます。残りの3,500万円を資産形成で用意すればよい計算になります。
一時金のメリットは、資金の使い道を自分で決められることです。住宅ローンの返済、生活費の備え、投資への回し方を自由に選べます。一方で、まとまった資金があると、つい使いすぎてしまうリスクもあります。退職金を生活費に使い切ってしまえば、FIREの計画は崩れます。受け取った退職金を、生活費と投資資金に分けて管理することが大切です。
年金で受け取る場合
企業年金などを年金形式で受け取ると、毎年一定額が受け取れます。たとえば退職金1,000万円を10年間で受け取れば、年100万円、月8万円程度の収入になる目安です。年金形式のメリットは、毎年の収入が安定し、使いすぎを防ぎやすいことです。生活費の一部を年金でまかなえるため、資産の取り崩し額を抑えられます。
ただし、年金形式で受け取る場合、受け取った金額は雑所得として扱われ、公的年金等控除の対象になる場合があります。毎年の所得が増えるため、所得税や住民税、国民健康保険料に影響する場合があります。一時金で受け取れば、退職所得控除の恩恵を受けられるが、年金形式ではその控除は使えません。どちらが有利かは、退職後の収入や税金、社会保険料で変わるため、断定はできません。
一時金と年金の比較表
| 項目 | 一時金 | 年金 |
|---|---|---|
| 受け取り方 | 退職時にまとめて受け取ります | 毎年・毎月に分けて受け取ります |
| 税金の目安 | 退職所得控除と2分の1の仕組みがあります | 雑所得として扱われ、公的年金等控除の対象になる場合があります |
| 資金の自由度 | 高いです。使い道を自分で決められます | 低いです。毎年の受取額が決まっています |
| 使いすぎのリスク | 高いです。計画的な管理が必要 | 低いです。毎年の収入が安定します |
| FIREへの影響 | 資産にすぐ組み込め、達成が早くなります | 生活費の一部をまかなえ、取り崩しを抑えられます |
| 向いている人 | 資産管理に自信があり、投資に回したい人 | 毎年の収入を安定させたい人 |
一時金と年金を組み合わせる方法もあります。たとえば、退職金の半分を一時金で受け取り、残りの半分を年金で受け取ることで、まとまった資金と安定収入の両方を確保できます。勤務先の制度で選択肢がある場合は、退職後の生活費や税金を試算して、無理のない組み合わせを選ぶとよいです。
退職金を受け取った後の運用と使い方
生活費の備えを確保する
退職金を受け取ったら、まず生活費の備えを確保することが大切です。FIRE後の生活費として、数カ月〜1年分を現金で持っておくことで、資産の取り崩しに頼らずに生活できます。たとえば月15万円の生活なら、1年分の生活費は180万円です。退職金1,000万円のうち、180万円を生活費の備えとして確保し、残りの820万円を投資に回す方法もあります。生活費の備えがあれば、株価が下がった時期に資産を取り崩す必要がなくなり、運用の安定性が高まります。
投資に回す場合の考え方
退職金を投資に回す場合は、自分のリスク許容度に合った方法を選ぶことが大切です。退職金を一度に投資するのではなく、数カ月に分けて投資する方法もあります。投資には元本割れのリスクがあるため、生活費の備えを確保したうえで、余裕資金の範囲で投資するのが基本です。特定の商品や銘柄を推奨するものではなく、分散投資や長期保有の考え方は、資産を守るための一般的なアプローチとして知られています。
住宅ローンの返済に回す場合
住宅ローンが残っている場合、退職金で繰り上げ返済をする方法もあります。住宅ローンの金利と、投資で期待できるリターンを比べて、どちらが有利かを考えることが大切です。住宅ローンの金利が年2%で、投資のリターンが年4%を期待できるなら、投資に回すほうが有利になる場合があります。逆に、金利が高い場合や、毎月の返済負担を減らしたい場合は、繰り上げ返済を優先する方法もあります。住宅ローンの返済と投資のどちらを選ぶかは、金利や返済額、資産の余裕で変わるため、慎重に検討してほしいです。
退職金とFIREの資産計画:モデルケース
35歳で退職金800万円のモデルケース
仮定のシミュレーションとして、35歳で退職金800万円を受け取る場合を考えます。月15万円の生活に必要な資産は4,500万円です。退職金800万円があれば、残りの3,700万円を自分で積み立てる必要があります。毎月10万円を投資に回せるとすると、年間120万円の積み立てになります。運用益を考えなければ、3,700万円に到達するには30年以上かかる計算です。もちろん、運用益や昇給、支出の変化で実際の期間は変わるため、あくまで仮定の試算として理解してほしいです。
45歳で退職金1,200万円のモデルケース
仮定のシミュレーションとして、45歳で退職金1,200万円を受け取る場合を考えます。月15万円の生活に必要な資産は4,500万円です。退職金1,200万円があれば、残りの3,300万円を自分で積み立てる必要があります。毎月15万円を投資に回せるとすると、年間180万円の積み立てになります。運用益を考えなければ、3,300万円に到達するには18年程度かかる計算です。45歳から積み立てを始めても、FIREの達成は60歳を超える可能性があります。退職金をあてにしすぎず、早めに積立を始めることが大切です。
退職金について確認するチェックリスト
FIREを考える前に、自分の退職金について次の項目を確認しておきましょう。
- 勤務先に退職金制度があるか、就業規則や退職金規程で確認しています
- 退職金の計算方法と、自分の勤続年数での目安を把握しています
- 自己都合退職の場合の支給率を確認しています
- 退職所得控除の額と、退職金にかかる税金の目安を試算しています
- 一時金と年金のどちらで受け取るか、制度の選択肢を確認しています
- 早期退職優遇制度や希望退職の募集があるか確認しています
- 退職金の受け取り後の使い道(生活費の備え、投資、住宅ローン返済)を考えています
よくある質問
退職金はいくらもらえるのか
勤続年数と勤務先の制度で大きく変わります。大企業では勤続20年で1,000万円前後になるケースもありますが、中小企業では数百万円や退職金制度がない場合もあります。自分の勤務先の退職金規程を確認するのが確実です。
退職金に税金はかかるのか
かかる場合があります。退職金から退職所得控除を差し引き、残りの金額を2分の1にしたものが退職所得になります。控除額を超えなければ、税金がかからない場合もあります。たとえば勤続20年で退職金1,000万円の場合、税金は15万円程度が目安になります。
一時金と年金はどちらがいいのか
一概には言えません。一時金はまとまった資金になり、資産にすぐ組み込めます。年金は毎年の収入が安定し、使いすぎを防ぎやすいです。どちらが有利かは、退職後の収入や税金、社会保険料で変わります。一時金と年金を組み合わせる方法もあります。
退職金がない会社ではどうすればいいのか
退職金がない場合は、その分を自分で積み立てる必要があります。iDeCoやNISA、投資信託の積立などで、老後の資産を自分で用意する方法があります。退職金の有無を早めに確認し、ない場合は積立額を増やす計画を立てることが大切です。
退職金を受け取ったらすぐに投資すべきか
必ずしもすぐ投資する必要はありません。まず生活費の備えを確保し、余裕資金の範囲で投資するのが基本です。投資には元本割れのリスクがあるため、生活費の備えを確保したうえで、自分のリスク許容度に合った方法を選んでください。
まとめ
退職金は、FIREの資産計画において無視できない金額になることが多いです。勤続20年で1,000万円前後になるケースもあれば、退職金制度がない会社もあります。自分の勤務先の退職金規程を確認し、いくらもらえるかの目安を把握することが出発点です。退職金には退職所得控除があり、勤続年数が長いほど控除額が大きくなるため、税負担は比較的軽くなる場合が多いです。一時金で受け取るとまとまった資金になり、年金で受け取ると毎年の収入が安定します。どちらが有利かは、退職後の収入や税金、社会保険料で変わるため、試算して決めることが大切です。まずは退職金規程を確認し、退職金の目安と税金の目安を試算することから始めてみましょう。
あわせて読みたい
 FIRE後の税金完全ガイド|所得税・住民税・譲渡益税はいくら払うか
 FIREで年金はいくらもらえる?早期退職で減る理由と増やす方法を解説
 FIRE1年目の住民税が高い理由|前年所得の罠と対策・資金の目安を解説
 週2日パートで月10万円|社会保険つきFIRE後の働き方完全ガイドFIREとは?4つの誤解と本当の意味・向いている人の特徴を解説【保存版】
本記事は一般的な情報提供を目的としたもので、個別の助言ではありません。税金や社会保険の判断は、最新の公式情報や専門家への相談をもとに、自己責任でお願いします。











