

- 夫婦FIREの第一歩は相手の説得ではなく家計の数字を二人で共有すること。
- 夫婦の目安は月30万円で9000万円、月25万円で7500万円、月20万円で6000万円。
- 小さな合意を積み重ね、価値観の違いは正しいかではなく折り合いで考えること。
「FIREを目指したいけれど、配偶者にどう切り出せばいいのか分からない」。そう悩む30〜40代の会社員は少なくありません。FIREは一人で決められるものではなく、夫婦で目指す場合は二人の合意が欠かせません。片方だけが盛り上がって進めても、途中で意見がぶつかり、計画が止まってしまうことがあります。この記事では、夫婦でFIREを目指す方法と、ケンカしない話し合いの進め方を解説します。
夫婦でFIREが難しいと言われる理由
夫婦でFIREを目指すことが難しいと言われる理由は、お金の問題だけではありません。大きく3つの理由があります。
一つ目は、FIREへの温度差です。片方は「早く仕事を辞めたい」と思っていても、もう片方は「今の生活を続けたい」「仕事を辞めるのは不安」と感じることがあります。FIREという言葉に対するイメージも人によって異なります。「節約ばかりの生活」「働かない生き方」と受け取られることもあれば、「自由な生き方」と受け取られることもあります。イメージが違うまま話し合うと、議論がかみ合いません。
二つ目は、生活費の感じ方の違いです。同じ家計でも、「食費は削れる」と感じる人と、「食費は削りたくない」と感じる人がいます。趣味や旅行、子どもの教育費に対する考え方も、人によって異なります。生活費の見積もりが違うと、必要資産額の目安も違ってきます。
三つ目は、リタイア後の過ごし方の違いです。片方は「夫婦でゆっくり過ごしたい」と思っていても、もう片方は「自分の時間がほしい」と感じることがあります。仕事を辞めた後に何をするか、誰とどう過ごすかというイメージが違うと、FIRE後の生活に不安が生まれます。
まずやること:FIREの説得より家計の共有
夫婦でFIREを目指すとき、最初にやりがちなのが、FIREの魅力を説得することです。しかし、説得から入ると、相手は「押しつけられている」と感じやすくなります。まずやるべきは、FIREの話ではなく、家計の数字の共有です。
具体的には、過去1年間の生活費を二人で確認することから始めます。家賃、食費、光熱費、通信費、保険料、交際費、趣味や旅行の費用まで、年間の総支出を出します。数字を共有することで、「今の生活にいくらかかっているか」という共通の土台ができます。FIREの話をする前に、家計の現状を二人で見ることが大切です。
次に、現在の資産を確認します。預貯金や投資信託などの金融資産、住宅ローンなどの負債を合計し、純資産を出します。資産の話はデリケートですが、数字を隠したまま計画を進めることはできません。お互いの収支や資産を正直に共有することが、合意の土台になります。
生活費が分かったら、4%ルールで目安を出します。年間生活費×25倍が目安です。夫婦で月30万円の生活なら年間360万円×25倍=9,000万円、月25万円なら年間300万円×25倍=7,500万円、月20万円なら年間240万円×25倍=6,000万円、月15万円なら年間180万円×25倍=4,500万円が目安です。将来のリターンや税金を断定できるものではないため、ここでの数字はすべて目安や仮定として読んでください。夫婦の生活費は、独身の2倍にはなりません。住居費や光熱費を分け合えるためです。ただし、子どもがいる場合は、教育費を生活費とは別枠で考える必要があります。
合意の取り方:小さな合意を積み重ねる
夫婦の合意は、一度の話し合いで得られるものではありません。小さな合意を積み重ねていくことが大切です。ここでは、段階的な進め方を紹介します。
ステップ1:家計の現状を共有する
まずは「今の生活にいくらかかっているか」を二人で確認します。FIREという言葉を出さなくても構いません。「家計を見直したい」「将来のために貯蓄を増やしたい」という切り口でも十分です。数字を共有することで、二人の認識のズレが見えてきます。
ステップ2:将来のイメージを話す
家計の現状が共有できたら、次は将来のイメージを話します。「10年後、どんな暮らしをしていたいか」「仕事を続けるか、減らすか、辞めるか」といった、大きな方向性の話です。この段階では、結論を出そうとしないことが大切です。お互いの希望を聞き合うだけでも、温度差が見えてきます。
ステップ3:数字で選択肢を比べる
将来のイメージが少し見えてきたら、数字で選択肢を比べます。例えば、夫婦で月25万円の生活なら目安は7,500万円です。月20万円に抑えられれば6,000万円に下がります。さらに、どちらか一方が月5万円の副業収入を得られると仮定すると、副業収入による削減額は年間60万円×25倍=1,500万円となり、目安はさらに下がります。月25万円の生活で月5万円の副業収入がある場合、資産でまかなうのは月20万円分で、目安は6,000万円です。数字を並べることで、「どの選択肢なら二人とも納得できるか」が見えてきます。
ステップ4:試しにやってみる
話し合いだけで決めきれない場合は、試しにやってみるのも一つの方法です。例えば、3か月だけ生活費を月5万円抑えてみる、副業を3か月だけ試してみる、といった小さな実験です。実際にやってみることで、続けられるかどうかが分かります。試した結果をもとに、もう一度話し合うことで、合意が深まります。
ケンカしない話し合いの進め方
夫婦の話し合いでは、進め方そのものが大切です。ここでは、ケンカを避けるためのポイントを5つ紹介します。
ポイント1:一度に全部決めようとしない
FIREの話は、生活費、資産、働き方、リタイア後の過ごし方と、決めることが多くあります。一度の話し合いで全部決めようとすると、議論が発散し、感情的になりやすくなります。1回の話し合いで決めるのは1つだけ、と決めておくのがおすすめです。「今日は生活費の話だけ」「次回は働き方の話だけ」と区切ることで、話が進みやすくなります。
ポイント2:「どちらが正しいか」ではなく「どう折り合いをつけるか」で考える
価値観の違いは、どちらかが間違っているわけではありません。「食費は削れる」と「食費は削りたくない」は、どちらも正しい希望です。大切なのは、どちらか一方の希望だけを通すのではなく、折り合いをつけることです。例えば、食費は削らず、代わりに通信費やサブスクリプションを見直す、といった組み合わせで調整できます。
ポイント3:数字で話す
感情だけで話し合うと、議論が平行線になりやすくなります。数字を持ち出すことで、話が具体的になります。「生活費を抑えたい」ではなく「月25万円から月20万円に抑えると、目安が7,500万円から6,000万円に下がる」という形で話すと、二人で同じ土俵で考えることができます。数字は、意見の対立を和らげる道具にもなります。
ポイント4:相手の不安を否定しない
「仕事を辞めるのは不安」「節約ばかりの生活は嫌だ」という相手の気持ちを、「そんな心配はいらない」と否定してしまうと、話し合いが止まってしまいます。不安の裏には、大切にしている価値観があります。不安を聞き、「その不安を減らすにはどうすればいいか」を一緒に考えることが大切です。例えば、仕事を辞めるのが不安なら、週に数日働くバリスタFIREや、副業収入を組み合わせるサイドFIREのように、収入の柱を残す選択肢を検討できます。
ポイント5:話し合う時間と場所を決める
疲れている夜遅くや、忙しい朝にFIREの話を持ち出すと、冷静な議論になりにくくなります。週に1回、30分だけ話し合う時間を決めるなど、時間と場所を区切るのがおすすめです。話し合いが白熱してきたら、一度中断して、次回に持ち越すことも大切です。結論を急がないことが、長く続く合意につながります。
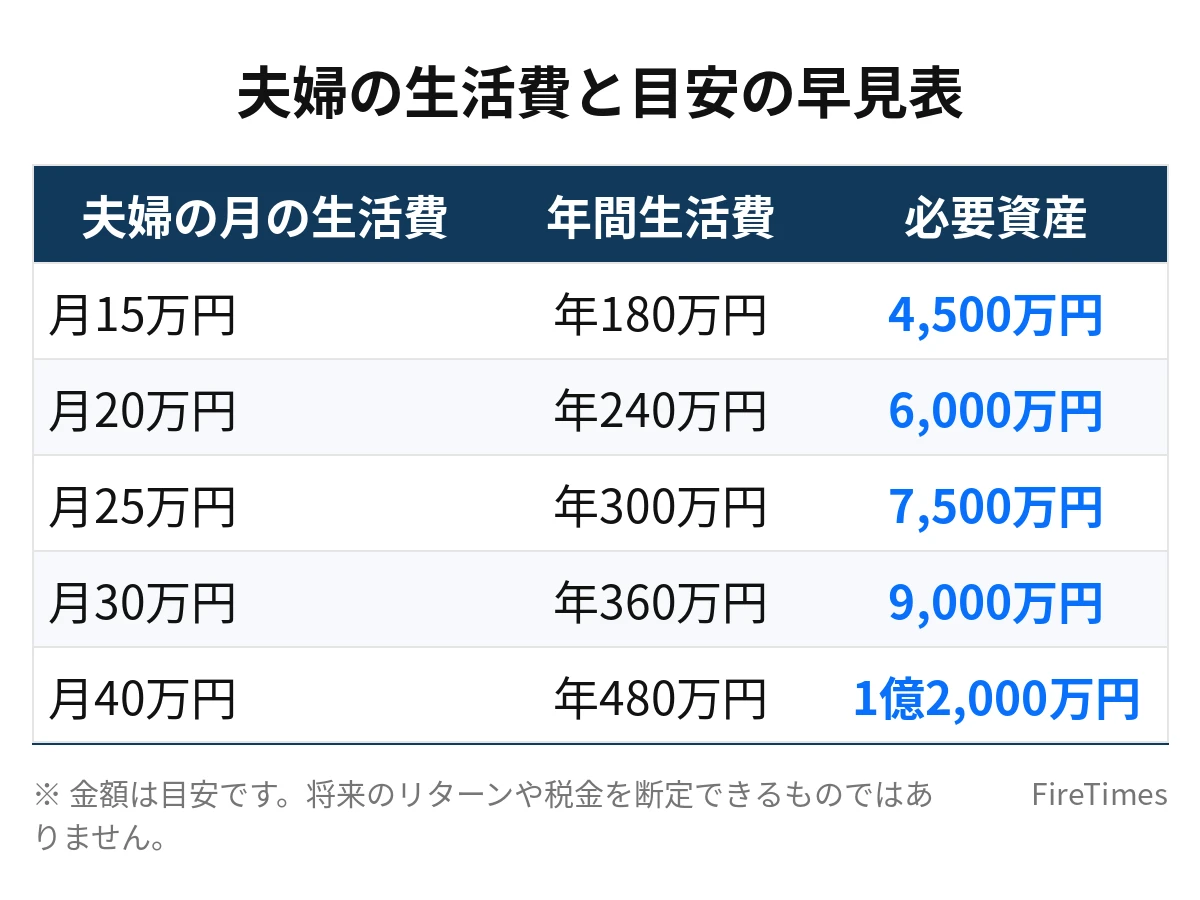
夫婦の生活費と目安の早見表
| 夫婦の月の生活費 | 年間生活費 | 必要資産額の目安(年間生活費×25倍) |
|---|---|---|
| 月15万円 | 年180万円 | 4,500万円 |
| 月20万円 | 年240万円 | 6,000万円 |
| 月25万円 | 年300万円 | 7,500万円 |
| 月30万円 | 年360万円 | 9,000万円 |
| 月40万円 | 年480万円 | 1億2,000万円 |
夫婦の生活費は、住居費や光熱費を分け合えるため、独身の2倍にはなりません。ただし、子どもがいる場合は、教育費を生活費とは別枠で考える必要があります。教育費まで運用益でまかなおうとすると、さらに資産が必要になります。また、リタイア後の期間が40年以上に及ぶ可能性もあるため、インフレや想定外の出費への備えも含めて、目安の金額に余裕を持たせる考え方もあります。
夫婦の働き方の選択肢
夫婦でFIREを目指す場合、働き方の選択肢も二人で考える必要があります。FIREには5つの種類があります。生活費を切り詰めて少額の資産でリタイアするリーンFIRE、生活水準を落とさずにリタイアするファットFIRE、副業収入と資産運用を組み合わせるサイドFIRE、週に数日だけ働くバリスタFIRE、ある程度資産を貯めてから運用に任せつつ働き続けるコーストFIREです。
夫婦の場合、二人とも完全に辞めるのか、片方だけが辞めるのか、片方だけが働く量を減らすのか、といった組み合わせがあります。例えば、片方が週に数日働き、もう片方が完全に辞めるという形もあります。どちらか一方が月10万円の収入を得られると仮定すると、副業収入による削減額は年間120万円×25倍=3,000万円となり、目安は大きく下がります。月30万円の生活なら9,000万円が目安ですが、月10万円の収入があれば、資産でまかなうのは月20万円分で、目安は6,000万円になります。
働き方の選択肢を二人で考えることで、「どちらか一方だけが我慢する」という構図を避けることができます。お互いの希望を聞き合い、負担が偏らない組み合わせを探すことが大切です。
モデルケースで考える
ここからは仮定のシミュレーションです。夫婦ともに35歳、世帯年収800万円、貯金が3,000万円ある夫婦を想定します。生活費は月25万円で、目安は7,500万円です。貯金3,000万円だけでは、目安には届きません。
この夫婦が生活費を月20万円に抑えられれば、目安は6,000万円に下がります。さらに、どちらか一方が月5万円の副業収入を得られると仮定すると、削減額は1,500万円となり、目安は4,500万円に下がります。それでも貯金3,000万円では、まだ1,500万円足りません。ただし、毎月の積み立てを続けることで、差は少しずつ縮まります。月10万円を投資に回せると仮定すれば、年間の投資額は120万円になります。数字を変えて何度か試算することで、どの組み合わせなら二人が納得できるかが見えてきます。
このモデルケースが示すのは、夫婦でFIREを目指す場合も、生活費、副業収入、働き方の3つをセットで考えることが大切だということです。どれか一つだけでは、目安に届かなくても、組み合わせることで現実的な計画になります。
まとめ
| ポイント | 内容 |
|---|---|
| 第一歩 | FIREの説得より、家計の数字の共有から始める |
| 必要資産額の目安 | 4%ルールで年間生活費×25倍。夫婦で月20万円→6,000万円、月25万円→7,500万円、月30万円→9,000万円 |
| 合意の鍵 | 小さな合意を積み重ね、一度に全部決めようとしない |
| 話し合いのコツ | 数字で話す、相手の不安を否定しない、時間と場所を決める |
夫婦でFIREを目指すことは、一人で目指すよりも、話し合う手間がかかります。しかし、二人で数字を共有し、将来のイメージを話し合い、少しずつ合意を積み重ねていくことで、計画は二人のものになります。FIREは、どちらか一方が我慢するものではありません。二人とも納得できる形を探すことが、長く続くFIREの土台になります。まずは家計の数字を二人で確認することから始めてみてください。
関連記事として、「FIREとは」の基礎記事や年代別の「いくら必要」記事で必要資産額の考え方を確認できます。FIREの種類を詳しく知りたい人は「【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説」「サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】」「あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説」も参考にしてください。副業収入で目安を下げる考え方は「副業収入月1万円・3万円・5万円で必要資産はいくら減る?」で詳しく解説しています。
あわせて読みたい
 FIREはやめとけと言われる理由7つ|失敗例と向いている人の特徴を解説
 FIREとセミリタイア・アーリーリタイアの違いを図解|どれを目指すべき?
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説
 副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るか
 FIREの始め方ロードマップ|20代・30代・40代別にやることを完全解説
※この記事は一般的な情報提供を目的としたもので、個別の投資助言や税務助言ではありません。将来のリターンや税額を保証するものではなく、数字はすべて目安や仮定に基づくものです。実際の判断にあたっては、ご自身の収支や資産状況を確認し、必要に応じて専門家にご相談ください。










