

- 生活費把握、支出見直し、資産積み上げ、働き方選択の順番で進めるのが基本。
- 月20万円なら6000万円、月15万円なら4500万円、月10万円なら3000万円。
- 20代は習慣づくり、30代は入金力の最大化、40代は差を埋める計画づくり。
「FIREに興味はあるけれど、何から始めればいいのか分からない」。そう感じる30〜40代の会社員は少なくありません。FIREは一夜にして達成できるものではなく、家計の把握、支出の見直し、資産づくり、働き方の選択という段階を踏んで進むものです。この記事では、年代別にやることを整理したロードマップを示し、今日から始められる順番を解説します。
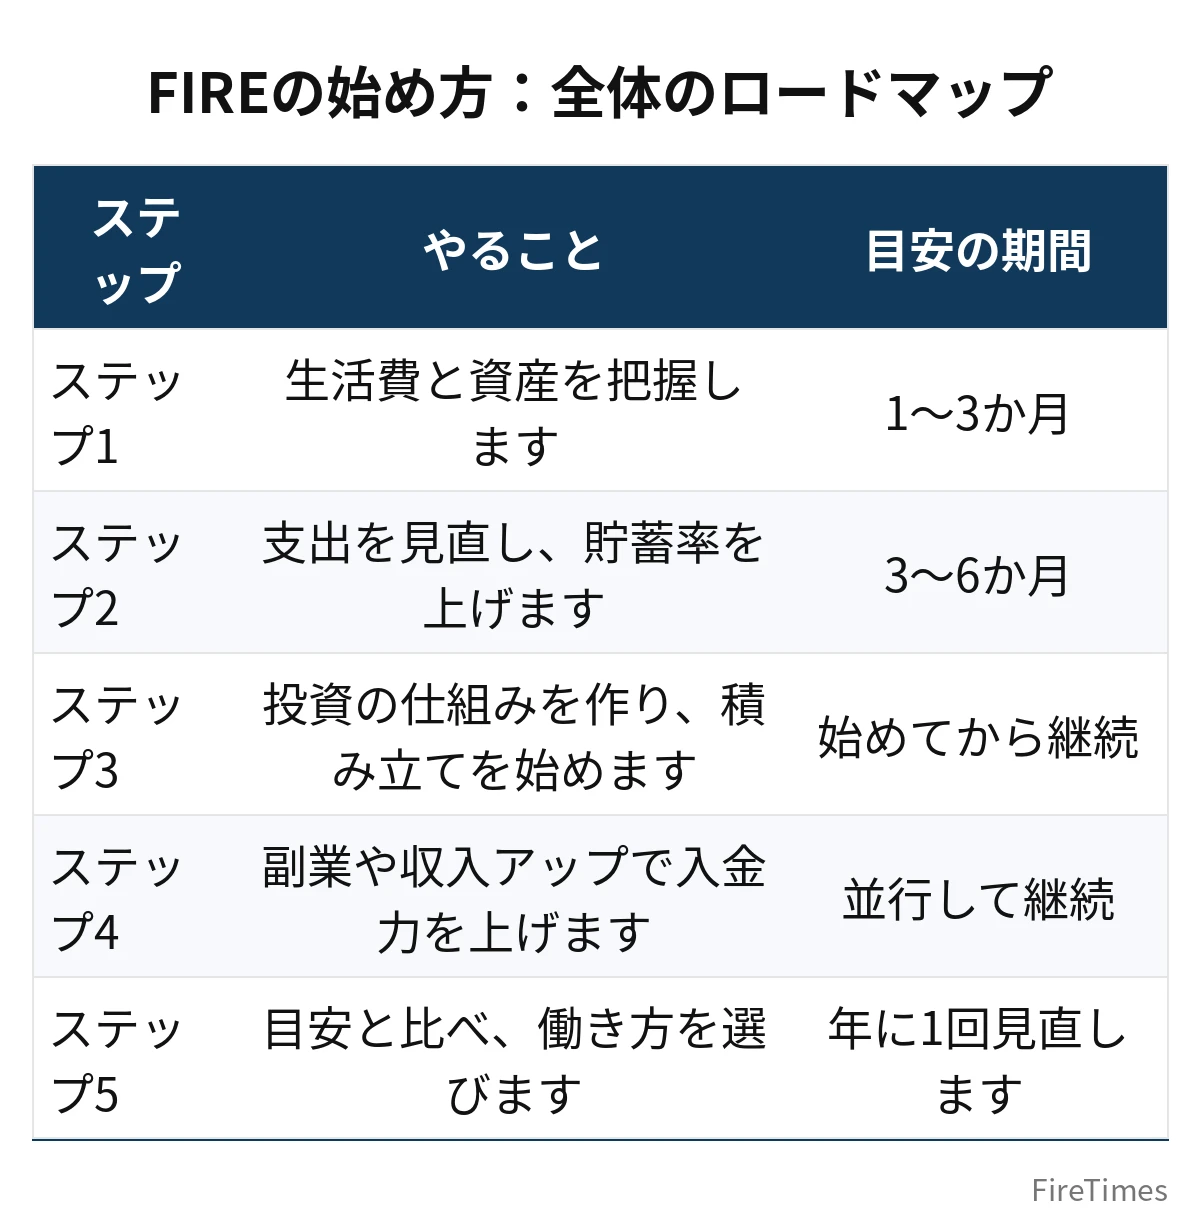
FIREの始め方:全体のロードマップ
FIREへの道のりは、大きく5つのステップに分けられます。
| ステップ | やること | 目安の期間 |
|---|---|---|
| ステップ1 | 生活費と資産を把握します | 1〜3か月 |
| ステップ2 | 支出を見直し、貯蓄率を上げます | 3〜6か月 |
| ステップ3 | 投資の仕組みを作り、積み立てを始めます | 始めてから継続 |
| ステップ4 | 副業や収入アップで入金力を上げます | 並行して継続 |
| ステップ5 | 目安と比べ、働き方を選びます | 年に1回見直します |
この表のとおり、投資を始める前に、まず生活費の把握と支出の見直しがあります。順番を飛ばして投資だけを始めても、生活費が分からなければ目安が出せず、計画が立てられません。ステップ1から順に進めることが、遠回りに見えて一番の近道です。
ステップ1:生活費と資産を把握する
最初にやるのは、自分の数字を知ることです。過去3か月から12か月分の通帳やクレジットカードの明細を振り返り、月の生活費を出します。家賃、食費、光熱費、通信費、保険料、交際費、趣味や旅行の費用まで、漏れなく洗い出しましょう。年に数回しかかからない車検や帰省、冠婚葬祭の費用も、年間の総支出に含めるのがポイントです。
次に、現在の資産を確認します。預貯金、投資信託や株式などの金融資産、企業型確定拠出年金などの残高を合計し、住宅ローンなどの負債を差し引いた純資産を出します。資産と負債を分けて把握することで、スタート地点が明確になります。
生活費が分かったら、4%ルールで目安を出します。年間生活費×25倍が目安です。月10万円の生活なら年間120万円×25倍=3,000万円、月15万円なら年間180万円×25倍=4,500万円、月20万円なら年間240万円×25倍=6,000万円、月30万円なら年間360万円×25倍=9,000万円が目安です。将来のリターンや税金を断定できるものではないため、ここでの数字はすべて目安や仮定として読んでください。目安と現在の資産を比べることで、どれくらい先の話なのかが見えてきます。
ステップ2:支出を見直し、貯蓄率を上げる
生活費が分かったら、次は支出の見直しです。貯蓄率は「手取りのうち貯蓄や投資に回せる割合」のことです。手取りが月35万円で月10万円を貯蓄や投資に回せるなら、貯蓄率は約29%です。貯蓄率が高いほど、資産は早く貯まります。
見直しのポイントは、固定費から手をつけることです。家賃、通信費、保険料、サブスクリプションなど、毎月必ずかかる支出は、一度見直すと効果が続きます。変動費の食費や交際費も大切ですが、無理な節約は長続きしません。削るのは「満足度が低い支出」からにしましょう。使っていないサブスクリプションや、惰性で続けている支出がないかを確認するのが始めやすい方法です。
ただし、支出の見直しには限界があります。生活費を月20万円から月15万円に抑えられれば、目安は6,000万円から4,500万円に下がり、1,500万円の差になります。これは大きな効果です。一方で、生活費を無理に月10万円まで下げて、生活の満足度が下がってしまっては本末転倒です。続けられる範囲で見直すことが大切です。
ステップ3:投資の仕組みを作り、積み立てを始める
支出の見直しができたら、投資の仕組みを作ります。毎月の給与日に、決まった金額を自動で積み立てる仕組みを作るのが基本です。手動で入金するのではなく、自動引き落としにすることで、続けやすくなります。積み立ての金額は、無理のない範囲から始め、収入が増えたり支出が減ったりしたら増やしていきます。
投資の対象については、この記事では個別銘柄の推奨はしません。一般的には、分散された投資信託などを長期で積み立てる考え方が知られていますが、将来のリターンを保証するものではありません。商品を選ぶ際は、手数料や分散の考え方を確認し、自分のリスク許容度に合うものを選ぶことが大切です。制度としては、NISAやiDeCoといった税制優遇のある仕組みもありますが、利用条件や引き出しの制限が異なるため、事前に確認しておきましょう。
大切なのは、積み立てを始めたら、短期の値動きに一喜一憂しないことです。資産が増えたり減ったりすることはあります。年に1回程度、資産残高と目安を比べる習慣を持ち、計画の進み具合を確認しましょう。
ステップ4:副業や収入アップで入金力を上げる
支出の見直しだけでは、入金力には限界があります。資産を早く貯めるには、収入を増やすことも大切です。方法は大きく2つあります。本業での収入アップと、副業での収入アップです。
本業では、昇給や昇進、転職による年収アップが考えられます。スキルを身につけて市場価値を上げることは、FIREを目指すうえでも、目指さない場合でも役に立ちます。副業では、自分のスキルや経験を活かせる仕事から始めるのが無理のない方法です。副業収入は、生活費に使わず、投資に回すことで、資産づくりのスピードが上がります。
副業収入には、もう一つの効果があります。必要資産額の目安を下げる効果です。副業収入による削減額は、年間副業収入×25倍で考えることができます。月3万円の副業なら年36万円×25倍=900万円、月5万円なら年60万円×25倍=1,500万円、月10万円なら年120万円×25倍=3,000万円の削減です。月20万円の生活で月5万円の副業収入がある場合、目安は6,000万円から4,500万円に下がる計算になります。副業は、資産を貯めるスピードを上げるだけでなく、ゴールそのものを近づける効果もあります。
ステップ5:目安と比べ、働き方を選ぶ
資産が目安に近づいてきたら、働き方を選ぶ段階です。FIREには5つの種類があります。生活費を切り詰めて少額の資産でリタイアするリーンFIRE、生活水準を落とさずにリタイアするファットFIRE、副業収入と資産運用を組み合わせるサイドFIRE、週に数日だけ働くバリスタFIRE、ある程度資産を貯めてから運用に任せつつ働き続けるコーストFIREです。
完全に仕事を辞めるフルリタイアを目指すのか、副業や週数日の仕事を残すのかは、資産額と自分の気持ちで決まります。資産が目安に届いていれば、フルリタイアも選べます。届いていなければ、サイドFIREやバリスタFIREのように、収入の柱を残す選択肢が現実的です。働き方は一度決めたら変えられないものではありません。状況に応じて見直すことができます。
20代・30代・40代別のロードマップ
年代によって、重点は変わります。ここでは、それぞれの年代で特に意識したいことを整理します。
20代:習慣づくりが最大の武器
20代は収入がまだ伸びる時期で、リタイアまでの時間も長く取れます。この年代の最大の武器は時間です。まずやるべきは、生活費の記録と、少額でも積み立てを始める習慣づくりです。月1万円や月2万円からでも、自動で積み立てる仕組みを作ることが大切です。
20代は支出も抑えやすい時期です。一人暮らしの家賃や食費を見直し、貯蓄率を高める習慣をつけておくと、30代以降の資産づくりが楽になります。また、スキルを身につけて本業の収入を伸ばすことも、この年代の重要な投資です。副業を始める場合も、スキルを活かせる分野から少しずつ試すのが無理のない方法です。
30代:入金力の最大化が勝負どころ
30代は収入が安定してきて、生活費や家族構成が見えてくる時期です。結婚や子どもの誕生で支出が増える人もいますが、同時に収入も上がりやすい時期です。この年代の重点は、入金力の最大化です。昇給や転職で年収を上げることと、副業で収入源を増やすことの両方に取り組む価値があります。
30代で月20万円の生活をしている人が、毎月10万円を投資に回せると仮定すると、年間の投資額は120万円になります。月15万円を回せれば年間180万円です。入金力の差が、資産の貯まるスピードを大きく左右します。また、30代はFIREの種類を具体的に検討し始める年代でもあります。完全に辞めたいのか、少し働きたいのか、生活費を維持したいのかを考え、目指す種類を絞っていきましょう。
40代:目安との差を埋める計画づくり
40代は、資産がまとまってきている人もいれば、教育費などの支出が増える人もいる年代です。この年代の重点は、目安との差を埋める計画づくりです。まず、現在の資産と目安を比べ、差額を確認します。例えば生活費が月20万円で目安が6,000万円、現在の資産が3,000万円なら、差は3,000万円です。
差を埋める方法は3つあります。支出を抑えて目安を下げる、副業収入で目安を下げる、入金力を上げて資産を増やす、の3つです。月5万円の副業収入があれば、目安は1,500万円下がります。生活費を月20万円から月15万円に抑えられれば、目安は1,500万円下がります。組み合わせることで、差はさらに縮まります。40代は、リタイア後の期間が20代や30代より短くなる分、健康や家族の状況も含めて、無理のない計画を立てることが大切です。
年代別ロードマップ早見表
| 年代 | 重点 | 具体的な行動 |
|---|---|---|
| 20代 | 習慣づくり | 生活費の記録、少額からの積み立て、スキルの習得 |
| 30代 | 入金力の最大化 | 昇給や転職、副業での収入アップ、FIREの種類の検討 |
| 40代 | 目安との差を埋める計画づくり | 差額の確認、支出・副業・入金力の組み合わせ |
| 共通 | 数字の把握と見直し | 生活費の記録、目安の計算、年に1回の見直し |
| 共通 | 無理のない継続 | 続けられる範囲での支出見直しと積み立て |
つまずきやすいポイントと対策
始めるときにつまずきやすいポイントは3つあります。1つ目は、生活費を把握しないまま投資を始めてしまうことです。生活費が分からなければ目安が出せず、計画が立てられません。対策は、投資を始める前に、まず3か月分の生活費を記録することです。2つ目は、完璧な計画を立てようとして始められないことです。目安はあくまで目安です。まずは少額から積み立てを始め、年に1回見直すことで、計画は少しずつ正確になっていきます。
3つ目は、他人と比べて焦ってしまうことです。SNSでは、若くしてFIREを達成した人の話が目立ちますが、収入や家族構成、生活費は人それぞれです。他人のペースではなく、自分の生活費と資産の数字で判断することが大切です。FIREは競争ではありません。自分のペースで進めることが、長く続けるコツです。
まとめ
| ポイント | 内容 |
|---|---|
| 始め方の順番 | 生活費の把握→支出の見直し→投資の仕組みづくり→収入アップ→働き方の選択 |
| 必要資産額の目安 | 4%ルールで年間生活費×25倍。月10万円→3,000万円、月15万円→4,500万円、月20万円→6,000万円、月30万円→9,000万円 |
| 年代別の重点 | 20代は習慣づくり、30代は入金力の最大化、40代は目安との差を埋める計画づくり |
| 続けるコツ | 数字で判断し、完璧を求めず、年に1回見直す |
FIREの始め方は、特別な才能や大きな収入が必要なものではありません。生活費を記録し、支出を見直し、積み立てを始めることから、誰でも始められます。大切なのは、今日から小さな一歩を踏み出すことです。まずは3か月分の生活費を記録し、目安を出してみてください。数字が見えれば、次にやるべきことが見えてきます。
関連記事として、「FIREとは」の基礎記事や年代別の「いくら必要」記事で必要資産額の考え方を確認できます。FIREの種類を詳しく知りたい人は「【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説」「サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】」「あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説」も参考にしてください。副業収入で目安を下げる考え方は「副業収入月1万円・3万円・5万円で必要資産はいくら減る?」で詳しく解説しています。
あわせて読みたい
 FIREはやめとけと言われる理由7つ|失敗例と向いている人の特徴を解説
 FIREとセミリタイア・アーリーリタイアの違いを図解|どれを目指すべき?
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説
 副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るかFIREの始め方:投資初心者でもできる資産形成の第一歩
※この記事は一般的な情報提供を目的としたもので、個別の投資助言や税務助言ではありません。将来のリターンや税額を保証するものではなく、数字はすべて目安や仮定に基づくものです。実際の判断にあたっては、ご自身の収支や資産状況を確認し、必要に応じて専門家にご相談ください。











