

- 「やめとけ」の主因は資産不足と生活費の甘い見積もり、運用リターンの過信。
- 月20万円なら6000万円、月15万円なら4500万円、月10万円なら3000万円。
- 数字で計画を立て、生活費を管理し、リタイア後の暮らしを具体的に描ける人。
「FIREを目指したいけれど、ネットでは『やめとけ』という声も多い」。そう感じて立ち止まっている30〜40代の会社員は少なくありません。早期リタイアへの憧れがある一方で、失敗談や否定的な意見を目にすると、不安になるのは当然です。大切なのは、否定的な意見をそのまま信じることでも、無視することでもなく、言われる理由を一つひとつ確かめて、自分の状況に当てはめることです。
なぜ「FIREはやめとけ」と言われるのか
FIREは「経済的自立と早期リタイア」を意味します。資産からの収入だけで生活できる状態を目指す考え方です。ところが、SNSや掲示板では「やめとけ」「失敗する」という声も目立ちます。その背景には、実際に計画通りにいかなかった人の声と、FIREという言葉だけが先走って広がったことによる誤解の両方があります。
まず押さえておきたいのは、「やめとけ」という意見の多くが、FIREそのものを否定しているわけではないという点です。否定されているのは、準備不足のまま仕事を辞めること、数字の裏づけがない計画、リタイア後の生活を考えていない進め方です。言い換えれば、理由を知って対策を取れば、避けられる失敗がほとんどです。
また、FIREには5つの種類があることも知っておきましょう。生活費を切り詰めて少額の資産でリタイアするリーンFIRE、生活水準を落とさずにリタイアするファットFIRE、副業収入と資産運用を組み合わせるサイドFIRE、週に数日だけ働くバリスタFIRE、ある程度資産を貯めてから運用に任せつつ働き続けるコーストFIREです。「やめとけ」と言われる失敗例の多くは、どの種類を目指すのかが曖昧なまま、フルリタイアだけを想像しているケースです。自分の生活費と働き方の希望に合う種類を選ぶことが、失敗を避ける第一歩になります。
FIREはやめとけと言われる理由7つ
ここからは、よく挙げられる理由を7つに分けて見ていきます。どれも、事前に知っておくことで対策できるものばかりです。
理由1:資産が足りないまま仕事を辞めてしまう
最も多い理由が、資産不足です。4%ルールでは、必要資産額の目安は「年間生活費×25倍」と考えます。月20万円の生活なら年間240万円×25倍=6,000万円、月15万円なら年間180万円×25倍=4,500万円、月10万円なら年間120万円×25倍=3,000万円が目安です。ところが、貯金が2,000万円や3,000万円あるだけで「もう辞められる」と判断してしまうと、生活費が月20万円かかる人にとっては目安の半分しかありません。資産が足りなければ、取り崩しのペースが速くなり、資産が目減りしていきます。
対策はシンプルで、辞める前に自分の生活費を12か月分きちんと記録し、年間生活費を出したうえで25倍して目安を確認することです。ボーナスや特別な出費も含めて計算するのがポイントです。
理由2:生活費を甘く見積もっている
「月15万円で暮らせるはず」と思っていても、実際には月20万円かかっていた、というズレはよく起きます。月5万円の差は、年間で60万円、25倍すると必要資産額の目安で1,500万円の差になります。つまり、生活費の見積もりが月5万円甘いだけで、目安は1,500万円も変わるのです。
家賃、食費、光熱費、通信費、保険料、交際費、趣味や旅行の費用まで、漏れなく洗い出すことが大切です。特に、年に数回しかかからない車検や帰省、冠婚葬祭の費用は、月々の記録から漏れやすくなります。過去1年間の通帳やクレジットカードの明細を振り返り、年間の総支出を確かめましょう。
理由3:運用のリターンを過信している
4%ルールは「年4%を取り崩す」という考え方ですが、これは毎年必ず4%のリターンが得られるという意味ではありません。将来のリターンや税額は断定できるものではなく、あくまで目安や仮定として考える必要があります。運用の調子が良い年もあれば、資産が目減りする年もあります。リタイア直後に資産が大きく減る時期が来ると、取り崩しと値下がりが重なって回復が難しくなります。
また、運用益には税金がかかる場合があり、手取りで4%が残るわけではないことにも注意が必要です。そのため、目安の金額を「最低ライン」と捉え、数年分の生活費を現金で持っておく、取り崩しのペースを柔軟に見直すといった備えが大切になります。リターンを高く見積もりすぎず、控えめな前提で計画を立てるほうが、長く続けやすくなります。
理由4:税金や社会保険料の負担を見落としている
会社員時代は給与から天引きされていた税金や社会保険料も、リタイア後は自分で納める必要があります。国民健康保険料や住民税、国民年金保険料は、会社員時代の感覚より重く感じることがあります。収入がなくなっても、住民税は前年の所得をもとに請求されるため、リタイアした初年度は特に負担が大きくなる場合があります。
こうした支出を生活費の計算に入れていないと、「思ったよりお金が減る」という事態になります。リタイア後の税金や社会保険料についても、事前に目安を調べ、生活費とは別に把握しておくことが大切です。手続きの全体像を知りたい人は、税金や社会保険、退職手続きを扱った記事もあわせて確認してください。
理由5:暇や孤独、生きがいを失ってしまう
お金の問題と同じくらい多いのが、リタイア後の過ごし方に関する失敗です。仕事を辞めた直後は自由な時間が嬉しくても、数か月すると「やることがない」「誰とも話さない日が続く」と感じる人がいます。会社員時代は、仕事を通じて人と会い、役割を持ち、達成感を得ていました。それが一気になくなると、生活のリズムや自己肯定感が揺らぐことがあります。
対策は、リタイアする前から「辞めた後に何をするか」を具体的に決めておくことです。趣味や学び、地域の活動、副業など、仕事以外で人と関わる場や、時間をかけて取り組みたいことを持っておくと、生活に張りが出ます。お金の計画と同じくらい、時間の使い方の計画が大切です。
理由6:インフレや想定外の出費に対応できない
30〜40代でリタイアすると、リタイア後の期間が40年以上に及ぶ可能性があります。その間に物価が上がれば、同じ生活でも必要なお金は増えていきます。月20万円の生活が、10年後、20年後も同じ金額で続けられるとは限りません。また、病気やケガ、家の修繕、親の介護など、想定外の出費が起きることもあります。
こうした変化に対応するには、目安の金額に余裕を持たせること、資産の一部を現金で持っておくこと、状況に応じて取り崩し額を調整できる柔軟性を持つことが大切です。計画を立てたきりのままにせず、年に1回は収支と資産残高を見直す習慣を持つと、ズレに早く気づけます。
理由7:復職が難しい
一度仕事を辞めると、同じ条件で戻るのは簡単ではありません。数年のブランクがあると、採用の選択肢が狭まったり、年収が下がったりする可能性があります。「ダメならまた働けばいい」と考えるのは心強い反面、復職を前提にした計画は危うさもはらんでいます。
そのため、完全に仕事を辞めるフルリタイアだけでなく、週に数日働くバリスタFIREや、副業収入を組み合わせるサイドFIREのように、収入の柱を残す選択肢も視野に入れる価値があります。働くことをゼロにするか、減らすか、形を変えるか。自分に合う働き方を残しておくことが、失敗時のセーフティネットにもなります。
失敗しやすいパターンのモデルケース
ここからは仮定のシミュレーションです。38歳・年収600万円・独身で、貯金が3,500万円ある会社員を想定します。この人の生活費が月20万円なら、4%ルール上の目安は6,000万円です。貯金3,500万円は目安の半分強にすぎません。にもかかわらず「3,500万円あれば何とかなる」と考えて仕事を辞めると、年間240万円の生活費を取り崩すことになり、資産は約15年で底をつく計算になります。実際には運用の変動や税金、社会保険料もあるため、さらに厳しくなります。
一方、同じ人が生活費を月15万円に抑えられるなら、目安は4,500万円です。それでも3,500万円では足りませんが、差は1,000万円に縮まります。さらに月5万円の副業収入があると仮定すると、副業収入による削減額は年間60万円×25倍=1,500万円となり、目安は4,500万円から3,000万円に下がる計算になります。この場合、貯金3,500万円は目安を上回ります。数字を変えるだけで、判断が大きく変わることが分かります。
このモデルケースが示すのは、「貯金額だけでは判断できない」ということです。生活費、副業収入、リタイア後の働き方をセットで考えることで、初めて現実的な判断ができます。
FIREに向いている人・向いていない人
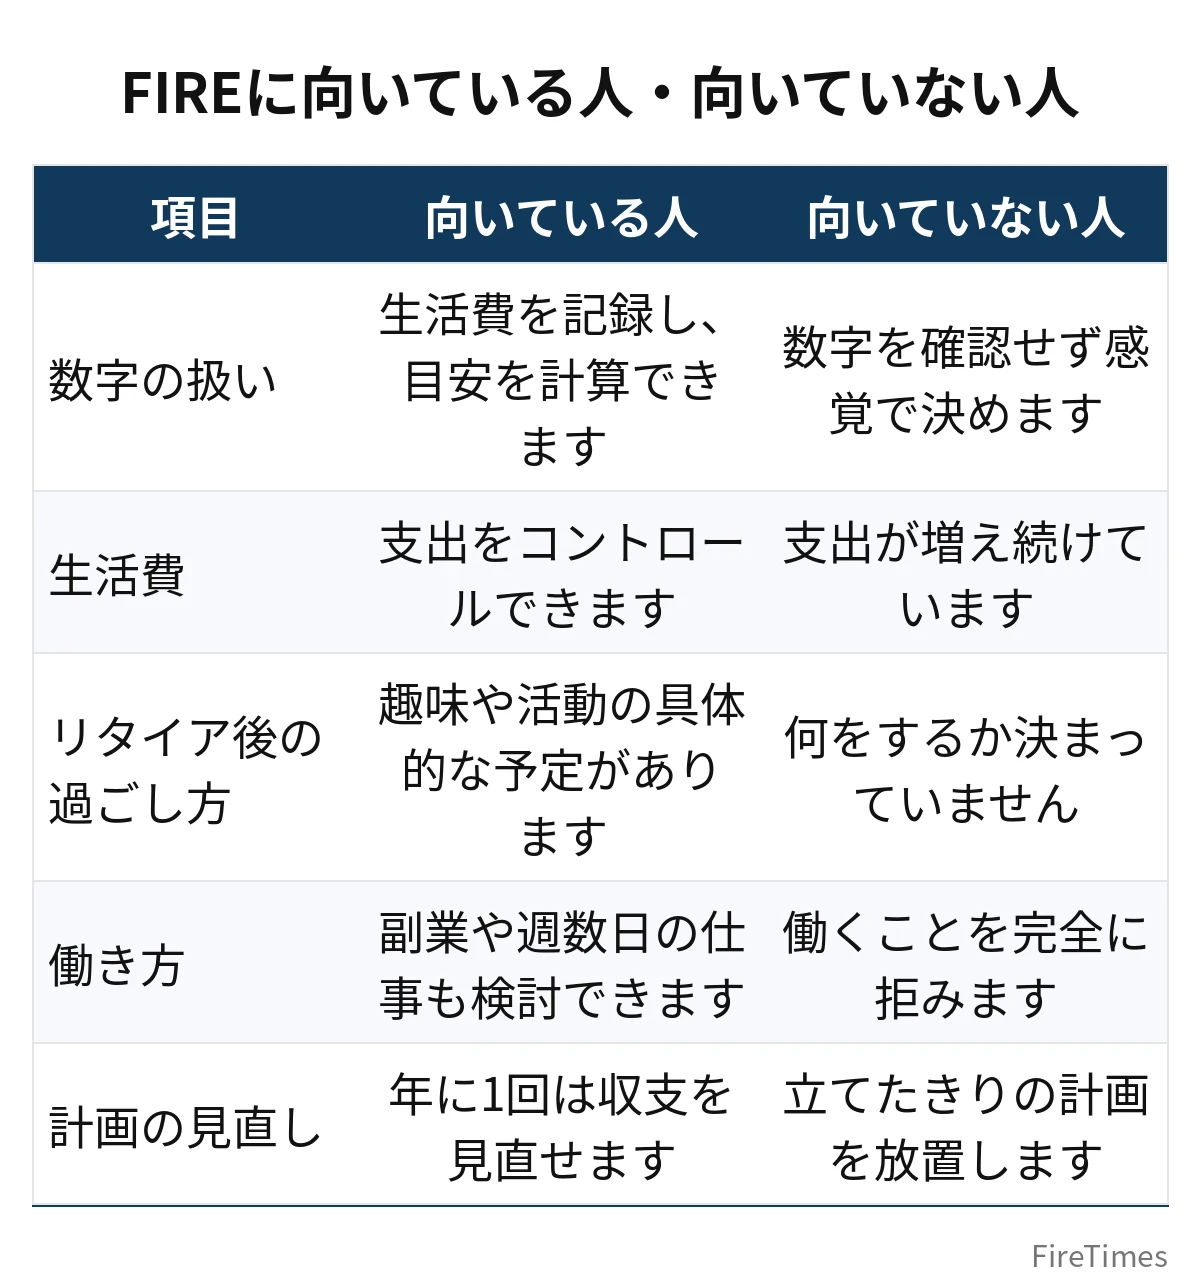
| 項目 | 向いている人 | 向いていない人 |
|---|---|---|
| 数字の扱い | 生活費を記録し、目安を計算できます | 数字を確認せず感覚で決めます |
| 生活費 | 支出をコントロールできます | 支出が増え続けています |
| リタイア後の過ごし方 | 趣味や活動の具体的な予定があります | 何をするか決まっていません |
| 働き方 | 副業や週数日の仕事も検討できます | 働くことを完全に拒みます |
| 計画の見直し | 年に1回は収支を見直せます | 立てたきりの計画を放置します |
向いている人の共通点は、「数字で考え、柔軟に調整できる」ことです。逆に、向いていないのは能力の問題ではなく、準備の進め方の問題です。数字を確認し、生活費を把握し、リタイア後の予定を立てます。この3つができれば、向いている人に近づけます。
「やめとけ」と言われないためのチェックリスト
最後に、仕事を辞める前に確認したい項目をまとめます。
- 過去1年間の生活費を記録し、年間生活費を出しているか
- 年間生活費×25倍で目安を確認し、現在の資産と比較したか
- 税金や社会保険料を生活費とは別に把握しているか
- リタイア後の過ごし方を具体的に決めているか
- 副業や週数日の仕事など、収入の柱を残す選択肢を検討したか
- 目安の金額に余裕を持たせ、数年分の生活費を現金で持てるか
- 年に1回は計画を見直すつもりがあるか
すべてに「はい」と答えられるなら、FIREは現実的な選択肢になります。いくつか「いいえ」があるなら、そこから対策を始めるのが順番です。すぐに辞めるのではなく、生活費の記録から始めるだけでも、計画は大きく前進します。
「やめとけ」と言われたときの受け止め方
身近な人から「やめとけ」と言われたとき、反発したくなる気持ちも分かります。ただ、その言葉の裏には「失敗してほしくない」という心配がある場合も少なくありません。相手の意見を頭から否定するのではなく、「どの部分が心配なのか」を聞いてみると、自分の計画の弱点が見えてくることがあります。資産額が心配なのか、リタイア後の過ごし方が心配なのか、収入がなくなることが心配なのか。心配の種類が分かれば、対策も立てやすくなります。
また、FIREを目指すことを周囲に話すタイミングも大切です。計画がまだ固まっていない段階で話すと、数字の裏づけがない分、不安な反応が返ってきやすくなります。まず自分の生活費と目安の金額を整理し、副業や働き方の選択肢まで考えてから話すほうが、冷静な議論になりやすくなります。反対意見は、計画を磨くための材料として受け取るのが得策です。
まとめ
| ポイント | 内容 |
|---|---|
| 言われる理由 | 資産不足、生活費の見積もりの甘さ、運用の過信、税金・社会保険料の見落とし、暇や孤独、インフレ、復職の難しさ |
| 必要資産額の目安 | 4%ルールで年間生活費×25倍。月10万円→3,000万円、月15万円→4,500万円、月20万円→6,000万円、月30万円→9,000万円 |
| 失敗を避ける鍵 | 生活費の記録、控えめな前提、リタイア後の過ごし方の計画、収入の柱を残す選択肢、定期的な見直し |
「FIREはやめとけ」という声は、FIREを諦めさせるための言葉ではなく、準備不足への警告だと捉えるのが建設的です。理由を知り、数字を確認し、対策を取れば、FIREは十分に現実的な選択肢になります。焦って辞めるのではなく、自分の生活費と資産の数字から、冷静に判断していきましょう。
関連記事として、「FIREとは」の基礎記事や年代別の「いくら必要」記事で必要資産額の考え方を確認できます。FIREの種類を詳しく知りたい人は「【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説」「サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】」「あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説」も参考にしてください。副業収入で目安を下げる考え方は「副業収入月1万円・3万円・5万円で必要資産はいくら減る?」で詳しく解説しています。
あわせて読みたい
 FIREの失敗例7選|後悔しないために計画段階でできる対策【保存版】
 FIREとセミリタイア・アーリーリタイアの違いを図解|どれを目指すべき?
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説
 FIREで後悔する人の共通点|暇・孤独・お金の不安を防ぐ方法【完全版】
 FIREの始め方ロードマップ|20代・30代・40代別にやることを完全解説
※この記事は一般的な情報提供を目的としたもので、個別の投資助言や税務助言ではありません。将来のリターンや税額を保証するものではなく、数字はすべて目安や仮定に基づくものです。実際の判断にあたっては、ご自身の収支や資産状況を確認し、必要に応じて専門家にご相談ください。











