- 失敗の多くは生活費の見積もりの甘さと想定外の支出から生まれるものです。
- 税金・社会保険料・インフレを計算に入れていない計画はとても危ういです。
- 「退職したら何とかなる」ではなく、退職前に必ず試算と見直しを終えておきます。
FIREを目指して資産を築いても、退職したあとに「こんなはずではなかった」と感じる人は少なくありません。失敗の多くは、退職してから起きるのではなく、計画の段階で種がまかれています。生活費の見積もりが甘かったです、税金や社会保険料を計算に入れていませんでした、収入が途切れたときの備えがありませんでした。どれも、計画の時点で気づいていれば防げた可能性が高いものです。
本記事では、FIREの失敗例を7つに整理し、それぞれの原因と、計画段階でできる対策を解説します。数字の前提は4%ルールで、必要資産額の目安は年間生活費×25倍とします。月10万円の生活なら3,000万円、月15万円なら4,500万円、月20万円なら6,000万円、月30万円なら9,000万円が目安です。ただしこれはあくまで目安で、将来のリターンを保証するものではありません。
失敗例1:生活費を少なく見積もりすぎた
最も多い失敗が、生活費の見積もりの甘さです。会社員時代の生活費を基準にすると、退職後の生活費を過小評価しやすいです。通勤費や昼食代が減る一方で、自宅にいる時間が長くなれば光熱費や食費が増えます。平日の昼食を外食から自炊に変えれば安くなるが、時間に余裕ができて趣味や外出にお金を使うようになる人もいます。
たとえば月15万円で生活できると見積もって4,500万円でFIREしたとします。実際の生活費が月18万円の場合、年間では36万円の不足が生まれます。25倍で換算すると、900万円分の資産が足りない計算になります。月3万円の差は小さく見えても、長期では大きな差になります。
対策は、退職前に少なくとも半年から1年、家計簿で実際の支出を記録することです。食費・住居費・光熱費・通信費・交通費・娯楽費・医療費に分けて記録し、退職後に増えそうな項目と減りそうな項目を別々に見積もります。ボーナス月にまとめて払う支出や、年に一度の固定費も忘れずに入れます。月15万円で暮らすつもりなら、月17万円や月18万円でも成り立つかを確認しておくと安心です。
失敗例2:税金と社会保険料を見落とした
退職すると、会社が天引きしてくれていた税金や社会保険料を自分で払うことになります。住民税は前年の所得をもとに計算されるため、退職した翌年も請求が続きます。国民健康保険料や国民年金保険料も、会社員時代の感覚より重く感じることがあります。こうした負担を見落として生活費だけを計算すると、資金計画が大きく狂います。
たとえば月20万円の生活費で6,000万円を目安にした場合、税金や社会保険料が月3万円かかれば、実質的な支出は月23万円になります。年間では36万円の差が生まれ、25倍で換算すれば900万円分の不足になる計算です。退職直後は収入が減っても、前年の所得にもとづく住民税の請求が届くため、資金繰りが厳しくなることもあります。
対策は、退職後の税金と社会保険料を事前に試算しておくことです。自治体のウェブサイトや窓口で国民健康保険料の目安を確認し、住民税の支払い時期と金額を把握します。退職する年の所得と翌年の負担の関係を理解しておけば、退職直後の資金繰りに慌てずに済みます。任意継続や国民健康保険への切り替えなど、選択肢ごとの負担を比較しておくことも大切です。
失敗例3:資産の取り崩しペースが速すぎた
4%ルールは、年間生活費の25倍の資産があれば、年4%ずつ取り崩しても資産が長持ちするという目安です。しかし、退職直後に大きな支出が重なったり、相場が下がった時期に取り崩しを続けたりすると、資産は想定より早く減ります。特に退職直後の数年間に相場が大きく下がると、その後の回復が難しくなることがあります。
たとえば6,000万円でFIREし、年240万円を取り崩す計画だとします。退職初年度に引っ越しや家の修繕で100万円の追加支出があり、さらに相場の下落で資産が5,400万円に減ったとします。取り崩し額が変わらなければ、取り崩し率は4%から約4.4%に上がります。数字の上では小さな変化ですが、長期的には資産の寿命に影響します。
対策は、取り崩しに柔軟性を持たせることです。支出を固定費と変動費に分け、相場が悪い年は変動費を抑えるルールを決めておきます。退職直後の数年間は生活費の1年分から2年分を現金や預金で持っておき、相場が下がったときに資産を売らずに済む備えを作ることも有効です。取り崩し率を毎年見直し、資産残高と支出のバランスを確認する習慣をつけるとよいです。
失敗例4:インフレと長生きのリスクを考えていなかった
FIREは数十年単位の計画になります。物価が年1%ずつ上がると、20年後には物価が約22%上がる計算になります。月20万円の生活費が、20年後には月24万円程度の負担感になる可能性があります。長生きすればするほど、必要な資金は増えます。平均寿命まで生きる前提で計画を立てると、長生きした分だけ資金が足りなくなります。
対策は、生活費を現在の金額のまま固定せず、物価上昇を織り込んで試算することです。月20万円の生活を30年続ける場合、物価上昇を考慮すると実質的な負担はさらに増えます。資産運用のリターンが物価上昇を上回ることを前提にするのではなく、支出を抑えられる余地や、収入を得る手段を持っておくことが大切です。長生きのリスクに備えて、取り崩し率を4%より低めに設定したり、生活費に余裕を持たせたりする考え方もあります。
失敗例5:副業収入や再就職をあてにしすぎた
サイドFIREやセミリタイアでは、副業収入が計画の前提になることが多いです。しかし、副業収入は必ず続くとは限りません。案件が減ったり、体調を崩したり、仕事への意欲が変わったりすれば、収入は途切れます。副業収入を満額で見込んだ計画は、その分だけ脆くなります。
4%ルールでは、副業収入の削減効果は年間副業収入×25倍が目安です。月5万円の副業が続けば1,500万円、月10万円なら3,000万円分の資産を減らせる計算になります。しかしこれは、副業収入が将来も続くことが前提の試算です。月10万円の副業を前提に3,000万円少なく見積もった場合、副業収入が半分の月5万円になれば、1,500万円分の不足が生まれます。
対策は、副業収入を計画に組み込むときは、見込み額の半分程度で試算してみることです。月10万円の副業がある場合でも、月5万円で計算したときの必要資産額を確認しておきます。収入源を1つに頼らず、複数の仕事や収入の形を組み合わせることも大切です。副業収入がゼロになっても生活できる資産額を把握しておけば、収入が途切れたときの不安は小さくなります。
失敗例6:退職後の人間関係と時間の使い方を考えていなかった
FIREの失敗はお金だけではありません。会社を辞めたあとに、人とのつながりや毎日の張り合いを失い、生活のリズムが崩れる人もいます。平日の昼間に会える相手が少なく、家にこもる時間が長くなれば、孤独感や無力感が募ることもあります。お金の計画は万全でも、時間と人間関係の計画がなければ、生活の満足度は下がりやすいです。
対策は、退職前から退職後の時間の使い方を具体的に決めておくことです。趣味や学び、地域活動、副業など、会社以外の居場所を1つではなく複数持っておきます。平日の過ごし方を仮のスケジュールとして書き出し、1日の中で人と会う時間や体を動かす時間を入れておきます。退職後にゼロから人間関係を作るのは難しいため、在職中から少しずつ準備を進めることが大切です。
失敗例7:家族と計画を共有していなかった
FIREは本人の決断ですが、生活は家族と共有するものです。配偶者や家族と十分に話し合わずに退職すると、生活水準の違いや将来への不安から、家庭内のすれ違いが生まれることがあります。特に、生活費を切り詰める計画や、引っ越しを伴う計画は、家族の合意がなければ長続きしません。
対策は、計画の段階から家族と数字を共有することです。生活費の見積もり、必要資産額、取り崩しのルール、万が一のときの対応を、表やメモにして一緒に確認します。月15万円の生活なら4,500万円、月20万円なら6,000万円という目安を共有し、どの生活水準で暮らすのかを家族で決めます。退職の時期や、収入が減ったときの対応も、事前に話し合っておくと安心です。
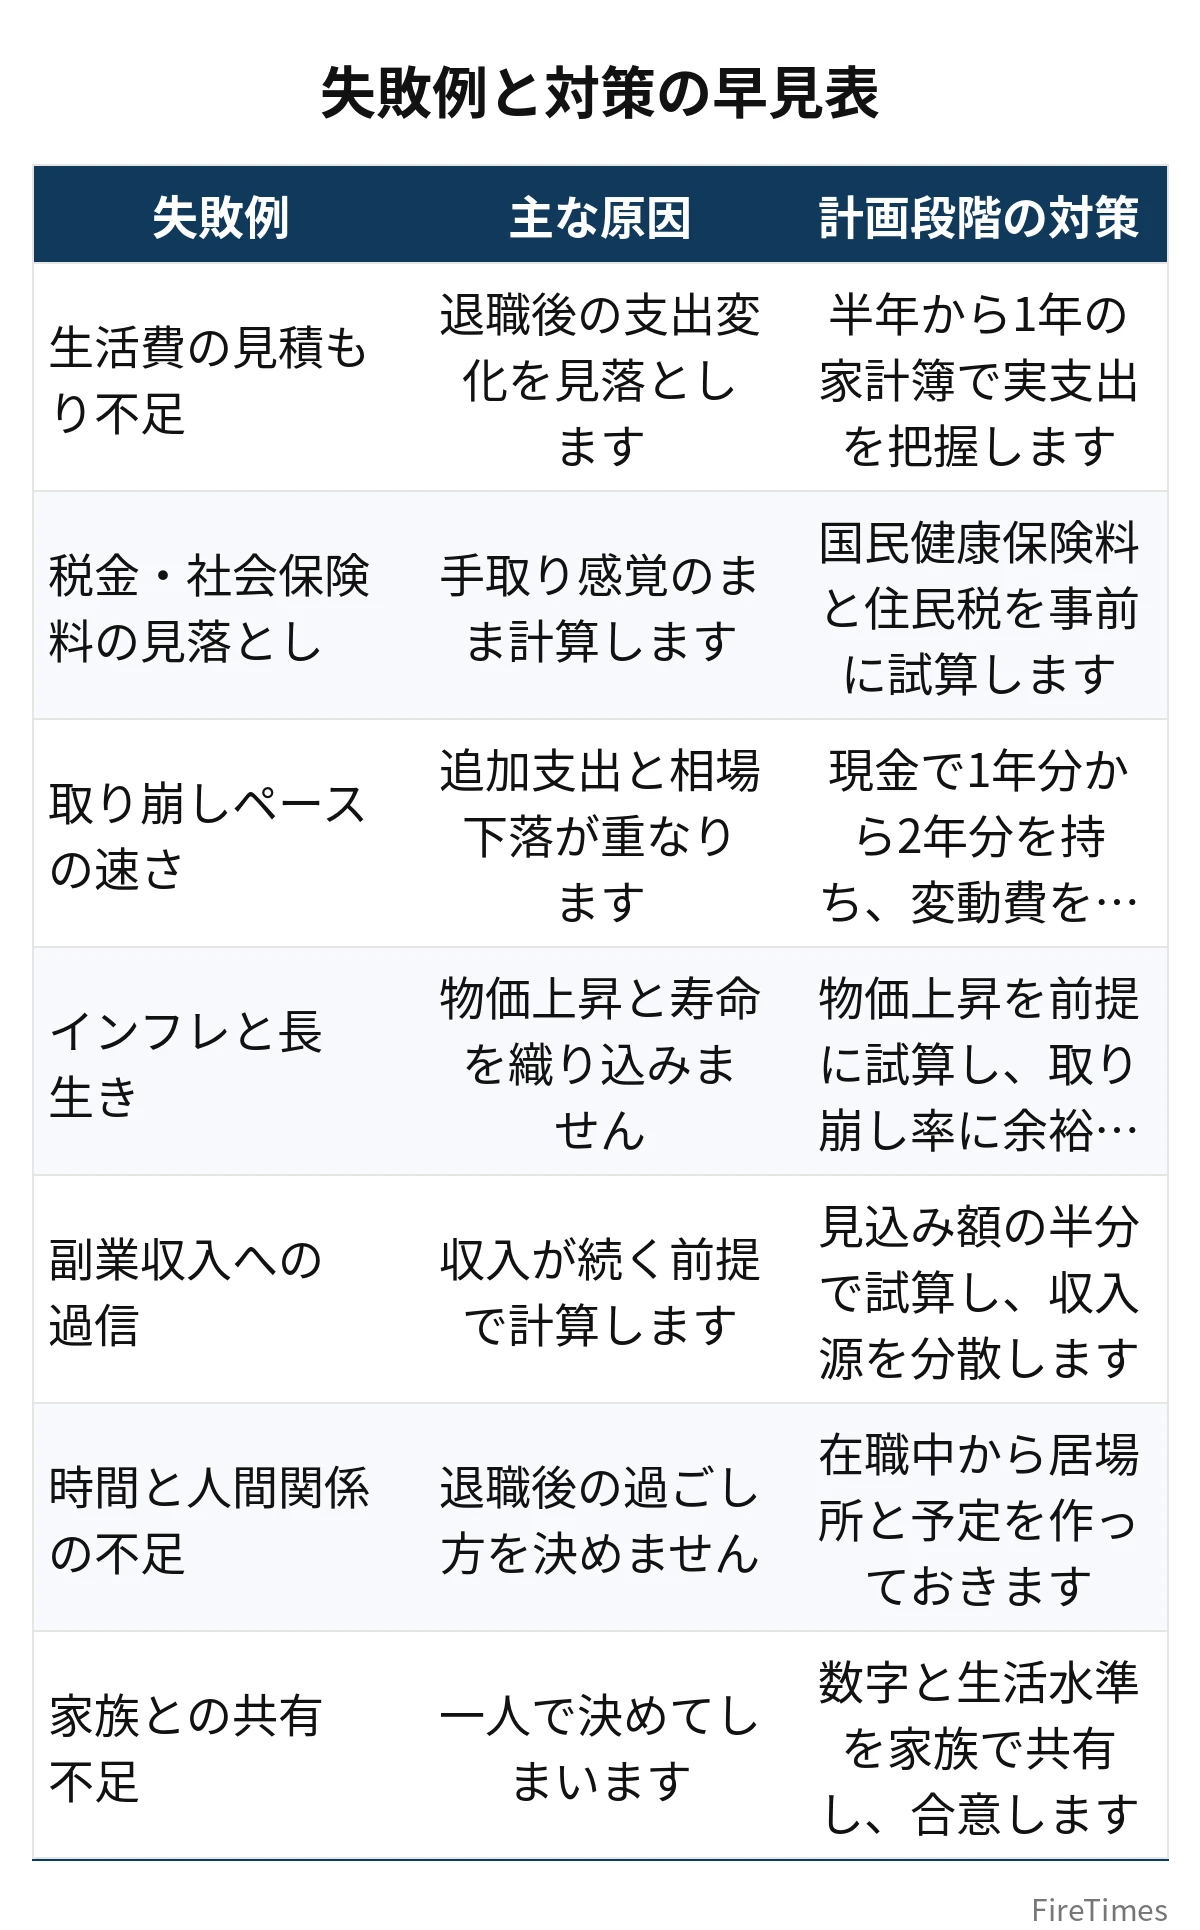
失敗例と対策の早見表
| 失敗例 | 主な原因 | 計画段階の対策 |
|---|---|---|
| 生活費の見積もり不足 | 退職後の支出変化を見落とします | 半年から1年の家計簿で実支出を把握します |
| 税金・社会保険料の見落とし | 手取り感覚のまま計算します | 国民健康保険料と住民税を事前に試算します |
| 取り崩しペースの速さ | 追加支出と相場下落が重なります | 現金で1年分から2年分を持ち、変動費を調整します |
| インフレと長生き | 物価上昇と寿命を織り込みません | 物価上昇を前提に試算し、取り崩し率に余裕を持ちます |
| 副業収入への過信 | 収入が続く前提で計算します | 見込み額の半分で試算し、収入源を分散します |
| 時間と人間関係の不足 | 退職後の過ごし方を決めません | 在職中から居場所と予定を作っておきます |
| 家族との共有不足 | 一人で決めてしまいます | 数字と生活水準を家族で共有し、合意します |
退職前にやっておきたい3つのシミュレーション
計画の見直しでは、1つの試算だけで安心せず、複数のシナリオで確認することが大切です。まず、生活費が想定より月3万円増えた場合の試算です。月15万円の生活が月18万円になれば、必要資産額は4,500万円から5,400万円に増える計算になります。次に、副業収入が半分になった場合の試算です。月10万円の副業を前提にしていた場合、月5万円になれば1,500万円分の不足が生まれます。最後に、退職直後の数年間に相場が下がった場合の試算です。資産が1割減っても取り崩しを続けられるか、現金の備えが十分かを確認します。
3つのシナリオすべてで生活が成り立つ計画なら、余裕があると言えます。1つでも厳しい結果が出た場合は、退職時期を延ばす、生活費を見直す、副業収入の前提を下げるといった調整を検討します。シミュレーションは不安をあおるためではなく、弱い部分を事前に見つけて手当てするためのものです。数字を変えて何度か試すうちに、自分の計画のどこに余裕があり、どこが脆いのかが見えてきます。
計画段階の見直しチェック
退職を決める前に、次の項目をチェックしてみましょう。すべてに目を通してから決断することで、失敗の確率は下がります。
まず、生活費の見積もりです。現在の支出を項目別に記録し、退職後に増えるものと減るものを分けて見積もります。次に、税金と社会保険料の試算です。住民税の支払い時期と国民健康保険料の目安を確認します。さらに、必要資産額の再計算です。月10万円なら3,000万円、月15万円なら4,500万円、月20万円なら6,000万円、月30万円なら9,000万円という目安と、自分の資産額を比べます。副業収入を見込む場合は、見込み額の半分でも成り立つかを確認します。
最後に、退職後の時間と人間関係の計画です。平日の過ごし方を書き出し、家族と生活水準や将来の対応を話し合います。チェックで不安が残る項目があれば、退職時期を延ばしたり、資産をもう少し増やしたりする選択肢も検討します。FIREは早さの競争ではなく、長く続けられる計画を作ることが大切です。
まとめ
FIREの失敗は、退職後に突然起きるものではなく、計画の段階で防げるものがほとんどです。生活費の見積もりは、半年から1年の家計簿で実際の支出を把握し、税金や社会保険料を事前に試算し、取り崩し率には余裕を持たせ、インフレと長生きを織り込み、副業収入は半分程度で試算し、時間と人間関係の計画を立て、家族と数字を共有する。こうした見直しを終えてから退職を決めることで、後悔の確率は大きく下がります。
FIREは「辞めること」が目的ではなく、「辞めたあとに安心して暮らすこと」が目的です。資産額だけでなく、支出・収入・時間・家族の4つがそろっているかを、退職前に一度立ち止まって確認してみましょう。
あわせて読みたい
 週2日パートで月10万円|社会保険つきFIRE後の働き方完全ガイド
 FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション
 FIRE1年目の住民税が高い理由|前年所得の罠と対策・資金の目安を解説
 FIREで年金はいくらもらえる?早期退職で減る理由と増やす方法を解説
※ 本記事は一般的な情報提供を目的としています。具体的な金額や制度については、最新の公式情報をご確認ください。