- 2019年の試算は月約5.5万円の不足を30年分として約2,000万円でした。
- 2025年の家計調査で計算すると月の不足額は約4.2万円に縮んでいます。
- 今の試算では30年で約1,528万円ですが、単身世帯では約1,079万円です。
「老後2,000万円問題」という言葉を聞いたことがある人は多いはずです。2019年に金融庁の報告書が公表されてから、老後資金の目安として広く知られるようになりました。しかし、あれから7年が経ち、物価は上がり、年金額も変わりました。では、「2,000万円」という数字は今も正しいのでしょうか。この記事では、金融庁の報告書の原文に立ち返って2,000万円という数字の根拠を確認したうえで、2025年の家計調査を使って同じ計算をやり直し、今の数字を示します。なお、介護や老後資金の備え方そのものを扱った記事は別にあります。本記事は「2,000万円問題の検証」という角度に絞っています。
2,000万円問題とは何だったのか
「老後2,000万円問題」の出発点は、2019年6月3日に公表された金融庁の金融審議会市場ワーキング・グループ報告書「高齢社会における資産形成・管理」です。報告書では、夫65歳以上・妻60歳以上の夫婦のみの無職世帯を平均的な高齢者世帯として取り上げ、2017年の総務省「家計調査」のデータを使って収支を試算しています。
報告書の数字は次の通りです。毎月の実収入は209,198円、毎月の実支出は263,718円で、その差の毎月の不足額は54,520円となっています。この不足額が毎月発生する場合、20年では約1,300万円、30年では約2,000万円の取り崩しが必要になると計算されています。正確に計算すると、54,520円×240か月=13,084,800円、54,520円×360か月=19,627,200円となり、これを丸めたものが「20年で約1,300万円、30年で約2,000万円」です。つまり、2,000万円という数字は、月約5.5万円の赤字が30年間続くと仮定したときの合計額にほかなりません。
報告書では、この試算について大切な注意書きも添えられています。「この金額はあくまで平均の不足額から導きだしたものであり、不足額は各々の収入・支出の状況やライフスタイル等によって大きく異なる」と明記されているのです。また、報告書の主旨は「2,000万円なければ老後が成り立たない」と主張することではなく、長寿化が進むなかで、公的年金以外に必要な金額を考えてみるきっかけを示すことにありました。それにもかかわらず、「老後には2,000万円必要」という部分だけが切り取られて広まり、大きな話題になりました。
| 項目 | 報告書の数字(2017年の家計調査) |
|---|---|
| 毎月の実収入 | 209,198円 |
| 毎月の実支出 | 263,718円 |
| 毎月の不足額 | 54,520円 |
| 20年間の取り崩し額 | 約1,300万円(計算値1,308万円) |
| 30年間の取り崩し額 | 約2,000万円(計算値1,963万円) |
ここで押さえておきたいのは、2,000万円が「誰もが用意すべき金額」ではないことです。収入が支出を上回る世帯では不足額は発生しませんし、支出が平均より少なければ不足額は小さくなります。反対に、支出が平均より多ければ不足額は大きくなります。2,000万円は平均的な夫婦世帯の目安であり、自分の収支で計算し直すことが大切です。
2025年の家計調査で同じ計算をすると
それでは、2025年の家計調査を使って、報告書と同じ計算をやり直してみましょう。総務省統計局が公表した「家計調査報告(家計収支編)2025年平均結果の概要」によると、65歳以上の夫婦のみの無職世帯の家計収支は次の通りです。実収入は月254,395円、可処分所得は月221,544円、消費支出は月263,979円、非消費支出(税金や社会保険料)は月32,850円となっています。実支出は消費支出と非消費支出の合計で月296,829円になり、実収入との差は月42,434円の不足です。可処分所得と消費支出の差で計算しても、221,544円−263,979円=マイナス42,435円となり、同じ結果になります。
| 項目 | 2019年報告書(2017年データ) | 2025年の家計調査 | 変化 |
|---|---|---|---|
| 毎月の実収入 | 209,198円 | 254,395円 | 約21.6%増加 |
| 毎月の実支出 | 263,718円 | 296,829円 | 約12.6%増加 |
| 毎月の不足額 | 54,520円 | 42,434円 | 約1.2万円減少 |
| 20年間の取り崩し額 | 約1,300万円 | 約1,018万円 | 約290万円減少 |
| 30年間の取り崩し額 | 約2,000万円 | 約1,528万円 | 約472万円減少 |
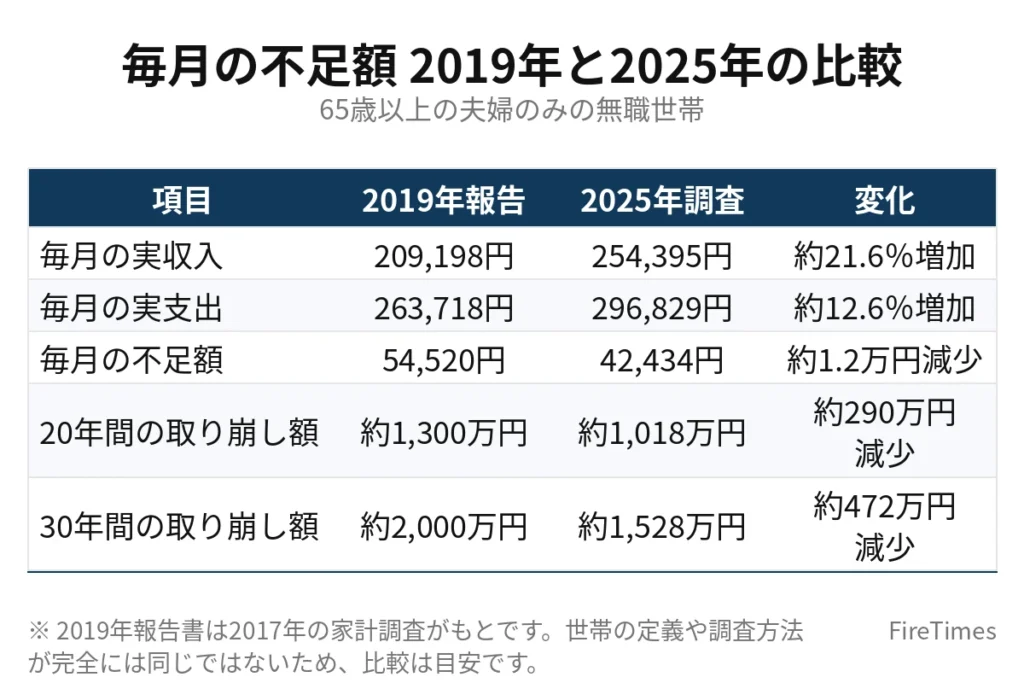
2025年のデータで計算すると、毎月の不足額は42,434円になり、2019年の報告書の54,520円と比べて約1万2千円縮んでいます。20年間では42,434円×240か月=10,184,160円で約1,018万円、30年間では42,434円×360か月=15,276,240円で約1,528万円になります。つまり、同じ方法で計算し直すと、「2,000万円」は今では「約1,528万円」になっているのです。
ただし、この比較には注意点があります。2019年の報告書が使ったのは2017年の家計調査で、世帯の定義は「夫65歳以上・妻60歳以上の夫婦のみの無職世帯」でした。一方、2025年の家計調査の数字は「65歳以上の夫婦のみの無職世帯」であり、定義が完全には同じではありません。また、2017年から2025年の間に調査方法の細かい変更もあります。そのため、42,434円と54,520円の差を厳密な時系列の変化として扱うことはできません。あくまで「同じ考え方で今のデータに当てはめると、不足額は1万円以上縮んでいる」という目安としてご覧ください。
なぜ不足額は縮んだのか
月の不足額が54,520円から42,434円へ縮んだ理由は、収入の伸びが支出の伸びを上回ったことです。実収入は209,198円から254,395円へ約21.6%増えました。一方、実支出は263,718円から296,829円へ約12.6%の増加にとどまっています。収入が支出より速く増えたため、その差の不足額が縮んだのです。
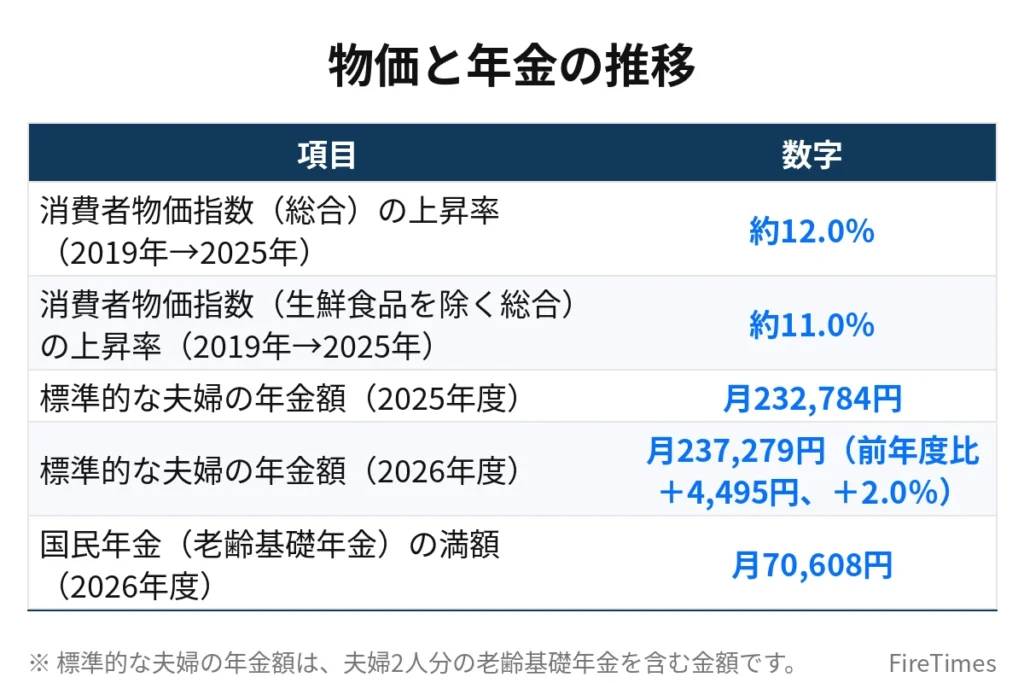
収入が増えた背景には、年金額の増加があります。2025年の高齢夫婦無職世帯の実収入254,395円のうち、社会保障給付は228,614円で、収入の89.9%を占めています。年金が収入のほとんどを占めているため、年金額の動きが不足額を大きく左右します。厚生労働省によると、夫婦2人分の老齢基礎年金を含む標準的な年金額は、2025年度は月232,784円、2026年度は月237,279円と、4,495円(2.0%)引き上げられました。国民年金の満額も、2025年度の月69,308円から2026年度は月70,608円へ引き上げられています。年金は物価や賃金の動きに合わせて改定されるため、物価が上がる局面では年金額も上がる仕組みになっています。ただし、年金の改定にはマクロ経済スライドによる調整があり、物価の上昇分がそのまま年金額に反映されるわけではありません。実際の受給額は加入期間や現役時代の収入によって異なり、標準的な金額を受け取れるのはモデル通りの働き方をした人に限られます。
支出の伸びが約12.6%にとどまったことも、不足額が縮んだ理由です。物価の動きを見ると、消費者物価指数(総合)は2019年から2025年で約12.0%上昇しています。支出の増加率は物価の上昇率とほぼ同じ水準であり、実質的な支出はほとんど増えていないことになります。つまり、高齢夫婦世帯の支出は物価なりに増えただけで、生活水準が大きく上がったわけではありません。収入が物価以上に増えた結果、不足額が縮んだというのが、今回の検証の結論です。
| 項目 | 数字 |
|---|---|
| 消費者物価指数(総合)の上昇率(2019年→2025年) | 約12.0% |
| 消費者物価指数(生鮮食品を除く総合)の上昇率(2019年→2025年) | 約11.0% |
| 標準的な夫婦の年金額(2025年度) | 月232,784円 |
| 標準的な夫婦の年金額(2026年度) | 月237,279円(前年度比+4,495円、+2.0%) |
| 国民年金(老齢基礎年金)の満額(2026年度) | 月70,608円 |
単身世帯ではどうなるのか
ここまでは夫婦世帯の話でしたが、単身世帯では数字が大きく変わります。2025年の家計調査によると、65歳以上の単身無職世帯の実収入は月131,456円、可処分所得は月118,465円、消費支出は月148,445円、非消費支出は月12,990円となっています。実支出は月161,435円で、実収入との差は月29,980円の不足です。夫婦世帯の不足額42,434円と比べると、単身世帯の不足額は約1万2千円少なくなっています。
30年間で計算すると、29,980円×360か月=10,792,800円で約1,079万円、20年間では29,980円×240か月=7,195,200円で約720万円になります。夫婦世帯の約1,528万円と比べると、単身世帯の不足額は約450万円少なくなります。ただし、単身世帯の消費支出は月148,445円で、夫婦世帯の月263,979円の約56%にとどまっています。1人分の生活費は2人分の半分強で済む一方で、住居費や光熱費など1人でもかかる固定費があるため、単純に半分にはなりません。平均消費性向は単身世帯で125.3%、夫婦世帯で119.2%となっており、どちらの世帯も可処分所得を上回る支出をしていることが分かります。
| 世帯の種類 | 毎月の不足額 | 20年間の取り崩し額 | 30年間の取り崩し額 |
|---|---|---|---|
| 夫婦世帯(65歳以上の夫婦のみ無職世帯) | 42,434円 | 約1,018万円 | 約1,528万円 |
| 単身世帯(65歳以上の単身無職世帯) | 29,980円 | 約720万円 | 約1,079万円 |
「今いくら」への答えは世帯で違う
ここまでの検証をまとめると、「老後2,000万円問題」の今の姿は次のようになります。平均的な夫婦世帯では、月の不足額は約4.2万円で、30年間では約1,528万円になります。平均的な単身世帯では、月の不足額は約3.0万円で、30年間では約1,079万円になります。2019年の報告書の数字と比べると、夫婦世帯では約472万円縮んでいます。しかし、これはあくまで平均値の話であり、実際の不足額は世帯によって大きく異なります。
たとえば、夫婦世帯で平均より月5万円多く使う生活を送る場合、月の不足額は42,434円+50,000円=92,434円になり、30年間では92,434円×360か月=33,276,240円で約3,328万円になります。反対に、支出を平均より月2万円抑えられる場合、月の不足額は22,434円になり、30年間では約808万円になります。つまり、生活費が月5万円違うだけで、30年間の不足額は約1,800万円も変わるのです。老後資金の目安は、平均値ではなく、自分の生活費から計算することが大切です。
また、ここまでの計算には含まれていない出費もあります。介護が必要になった場合の費用や、住まいの修繕費、医療費の自己負担の増加などは、平均的な収支の枠組みには入っていません。持ち家の修繕や車の買い替えといった大きな出費も、月々の収支とは別に考える必要があります。そのため、約1,528万円という数字は「日常生活の赤字の合計」であり、老後に必要なお金のすべてではありません。介護や大きな出費に備える分は、別枠で考えておく必要があります。
自分の老後資金の目安を知りたい場合は、次の手順で計算してみてください。まず、ねんきん定期便や日本年金機構の試算で、ご自身の年金の見込み額を確認します。次に、現在の家計簿から老後も続く支出を洗い出し、月の支出額を出します。月の支出額から月の年金額を引いたものが月の不足額です。その不足額に、老後の年数(たとえば65歳から95歳までの30年間なら360か月)を掛けたものが、取り崩しが必要な金額の目安になります。この計算はあくまで目安であり、物価や年金額の変化、健康状態によって変わります。定期的に見直すことが大切です。
まとめ
金融庁の2019年の報告書で示された「老後2,000万円」は、月約5.5万円の不足が30年間続くと仮定したときの合計額でした。2025年の家計調査で同じ計算をやり直すと、夫婦世帯の月の不足額は約4.2万円になり、30年間では約1,528万円になります。不足額が縮んだ理由は、年金額を含む収入が約21.6%増えたのに対し、支出の増加が約12.6%にとどまったことです。物価は2019年から2025年で約12%上がりましたが、収入の伸びがそれを上回りました。単身世帯では、月の不足額は約3.0万円で、30年間では約1,079万円になります。ただし、生活費が月5万円違うだけで30年間の不足額は約1,800万円変わるため、平均値ではなく自分の収支で計算することが大切です。介護や住まいの修繕といった大きな出費は別枠で考える必要があります。2,000万円という数字は、老後資金を考えるきっかけとして役立ちますが、そのまま自分の目標額にする必要はありません。
あわせて読みたい
 FIREで年金はいくらもらえる?早期退職で減る理由と増やす方法を解説
 FIREと退職金はいくらもらえる?税金と運用・一時金と年金の比較を解説
 退職金の平均額はいくら?大卒1,896万円を規模・学歴・年数別に解説
 FIREの失敗例7選|後悔しないために計画段階でできる対策【保存版】
 FIREで後悔する人の共通点|暇・孤独・お金の不安を防ぐ方法【完全版】
 4%ルールで取り崩しシミュレーション|資産3,000万・5,000万・1億円
免責事項と出典
この記事の試算は、金融庁の報告書と総務省の家計調査の公表データにもとづいて、筆者が計算したものです。2019年の報告書と2025年の家計調査では、世帯の定義や調査方法が完全には同じではないため、比較は目安としてご覧ください。年金額や物価は将来変わる可能性があり、試算の結果は将来の収支を保証するものではありません。老後資金の計画を立てるときは、ねんきん定期便でご自身の年金額を確認し、必要に応じて専門家に相談してください。この記事は投資や資産運用の勧誘を目的としたものではありません。
出典(取得日:2026-11-09)
- 金融庁「金融審議会 市場ワーキング・グループ報告書『高齢社会における資産形成・管理』(令和元年6月3日)」https://www.fsa.go.jp/singi/singi_kinyu/tosin/20190603/01.pdf
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」https://www.stat.go.jp/data/kakei/sokuhou/tsuki/pdf/fies_gaikyo2025.pdf
- 厚生労働省「令和8年度の年金額改定についてお知らせします」https://www.mhlw.go.jp/content/12600000/001672868.pdf
- 日本年金機構「令和8年4月分からの年金額等について」https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
- 総務省統計局「消費者物価指数(2025年基準)」https://www.stat.go.jp/data/cpi/