

- FIREは資産収入のみで生活、セミリタイアは働きながら、定年より早い退職。
- FIREの目安は生活費×25倍、セミリタイアは副業収入分だけ目安が下がる。
- 完全に辞めたいか、少し働きたいか、生活費維持の3つの軸で自分に合う形を選ぶ。
「FIREとセミリタイアって何が違うの?」「アーリーリタイアも同じ意味?」こうした疑問を持つ人は少なくありません。3つの言葉は似ていますが、指す働き方やお金の考え方は異なります。違いを曖昧なままにしておくと、目指すゴールがぶれて、必要な資産額も見誤ってしまいます。この記事では、3つの言葉を図解のように整理し、どれを目指すべきかを判断する軸を解説します。
まず押さえる3つの言葉の定義
3つの言葉を整理すると、次のようになります。
FIREは「Financial Independence, Retire Early」の略で、経済的自立と早期リタイアを意味します。資産を貯めて、その運用益だけで生活できる状態を目指す考え方です。仕事を辞めることがゴールではなく、働かなくても暮らせるだけの資産を持つことがゴールです。
セミリタイアは「半分リタイア」という意味で、完全に仕事を辞めるのではなく、働く量や収入を減らして、自由な時間を増やす働き方を指します。週に2〜3日だけ働く、好きな仕事だけを続ける、副業収入で生活費の一部をまかなう、といった形があります。資産の運用益だけでは足りなくても、少しの労働収入があれば生活が成り立つ点が特徴です。
アーリーリタイアは「早期退職」を意味する最も広い言葉です。定年より早く会社を辞めること全般を指し、資産からの収入で暮らすのか、退職金や年金で暮らすのか、再就職するのかは問いません。FIREもセミリタイアも、アーリーリタイアの一種と考えることができます。つまり、アーリーリタイアは大きな枠組みで、その中にFIREとセミリタイアがある、という関係です。
比較表で見る違い
| 項目 | FIRE | セミリタイア | アーリーリタイア |
|---|---|---|---|
| 意味 | 資産の運用益だけで暮らします | 働く量を減らして部分的に働きます | 定年より早く退職すること全般 |
| 労働収入 | 原則ゼロを目指します | 週数日や副業の収入があります | ある場合もない場合もあります |
| 必要資産額の目安 | 年間生活費×25倍 | 生活費から労働収入を引いた額×25倍 | 退職後の収入源による |
| 自由な時間 | 最も多い | 働く分だけ少なくなります | 働き方による |
| 社会との関わり | 自分で作る必要があります | 仕事を通じて残りやすいです | 働き方による |
| 復職のしやすさ | ブランクが長くなりやすいです | 働き続けている分つながりやすいです | 働き方による |
この表のポイントは、FIREとセミリタイアの違いが「働くかどうか」ではなく、「生活費を何でまかなうか」にあることです。FIREは資産だけでまかない、セミリタイアは資産と労働収入を組み合わせます。アーリーリタイアは、そのどちらも含む広い言葉です。
FIREの5つの種類とセミリタイアの関係
FIREには5つの種類があります。生活費を切り詰めて少額の資産でリタイアするリーンFIRE、生活水準を落とさずにリタイアするファットFIRE、副業収入と資産運用を組み合わせるサイドFIRE、週に数日だけ働くバリスタFIRE、ある程度資産を貯めてから運用に任せつつ働き続けるコーストFIREです。
このうち、サイドFIREとバリスタFIREは、セミリタイアと重なる部分が大きいスタイルです。サイドFIREは副業収入がある分、必要資産額の目安が下がります。例えば月20万円の生活で月5万円の副業収入がある場合、資産でまかなうのは月15万円分となり、目安は年間180万円×25倍=4,500万円になります。副業収入がない場合の目安6,000万円と比べると、1,500万円下がる計算です。副業収入の削減額は、年間副業収入×25倍で考えることができます。月5万円の副業なら年60万円×25倍=1,500万円の削減です。
バリスタFIREは、週に数日だけ働いて生活費の一部を稼ぎ、残りを資産でまかなうスタイルです。働くことで社会との関わりも残りやすく、セミリタイアに近い働き方といえます。コーストFIREは、資産が将来の目安まで育つことを見込んで、働きながら運用に任せるスタイルで、リタイアそのものは先の話になります。どの種類も、「完全に辞めるか」「少し働くか」という軸の上に並んでいます。
必要資産額の目安はどう変わるか
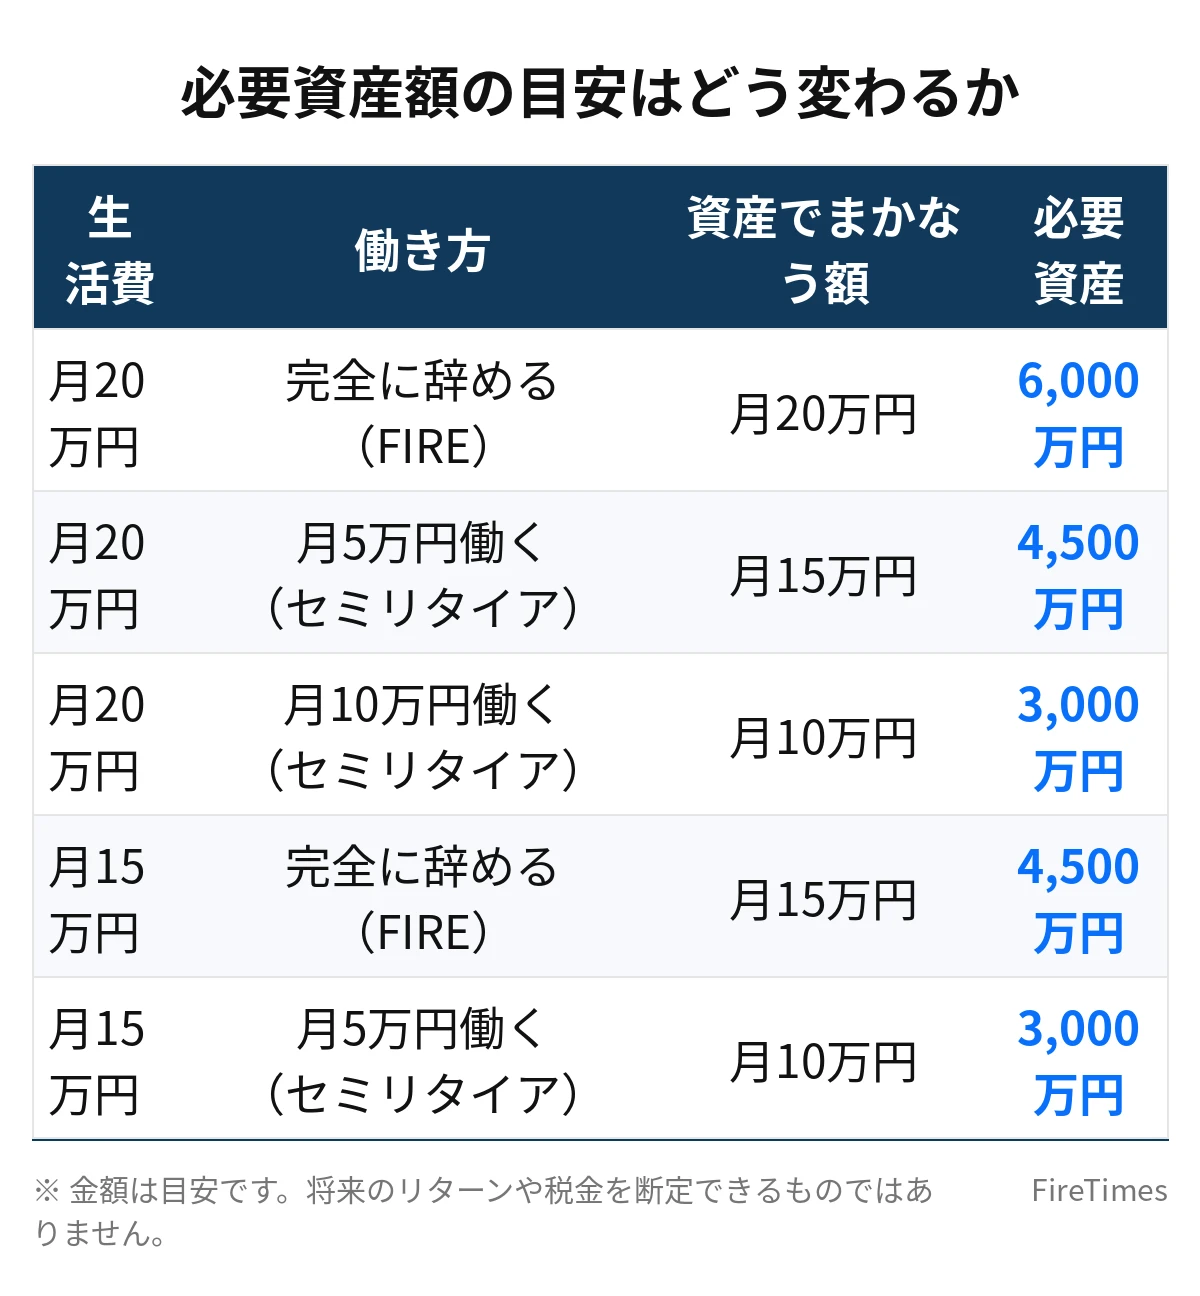
必要資産額の目安を考えるときの出発点は、4%ルールです。年間生活費×25倍が目安になります。月10万円の生活なら3,000万円、月15万円なら4,500万円、月20万円なら6,000万円、月30万円なら9,000万円が目安です。将来のリターンや税金を断定できるものではないため、ここでの数字はすべて目安や仮定として読んでください。
セミリタイアの場合は、生活費から労働収入を引いた額で計算します。月20万円の生活で、週数日の仕事や副業で月10万円の収入があると仮定すると、資産でまかなうのは月10万円分です。目安は年間120万円×25倍=3,000万円になります。完全に辞めるFIREの目安6,000万円と比べると、半分になります。月5万円の収入なら、資産でまかなうのは月15万円分で、目安は4,500万円です。
| 生活費 | 働き方 | 資産でまかなう額 | 必要資産額の目安 |
|---|---|---|---|
| 月20万円 | 完全に辞める(FIRE) | 月20万円 | 6,000万円 |
| 月20万円 | 月5万円働く(セミリタイア) | 月15万円 | 4,500万円 |
| 月20万円 | 月10万円働く(セミリタイア) | 月10万円 | 3,000万円 |
| 月15万円 | 完全に辞める(FIRE) | 月15万円 | 4,500万円 |
| 月15万円 | 月5万円働く(セミリタイア) | 月10万円 | 3,000万円 |
この表が示すのは、少し働くことで目安が大きく下がるということです。資産が目安に届いていない人にとって、セミリタイアは現実的な中間の選択肢になります。逆に、資産が目安を超えている人なら、完全に辞めるFIREも選べます。数字で比べることで、「今の自分に届くのはどれか」が見えてきます。
どれを目指すべきか:判断軸3つ
セミリタイアの具体的な始め方や年代別の資金計画は、セミリタイアそのものを解説した記事に譲り、この記事では「どれを目指すべきか」の判断軸に絞って解説します。
判断軸1:完全に辞めたいか、少し働きたいか
まず考えるべきは、働くことへの気持ちです。仕事そのものが嫌で、一日も早く辞めたいと感じているなら、FIREが合います。ただし、その場合は目安の資産額が高くなります。一方、仕事は嫌いではありませんけれど、働く量を減らして自由な時間を増やしたいと感じているなら、セミリタイアが合います。週に数日だけ働く、好きな仕事だけを選ぶ、という形なら、仕事の良い部分だけを残すことができます。
「辞めたいのは今の会社であって、働くことそのものではない」という人もいます。その場合は、転職や働き方を変えることが先かもしれません。FIREやセミリタイアは、働き方を変える手段の一つであって、唯一の手段ではありません。
判断軸2:今の生活費を維持したいか、抑えられるか
生活費の希望も判断を分けます。今の生活水準を落とさずに暮らしたいなら、ファットFIREに近い考え方になり、目安は高くなります。月30万円の生活を維持するなら9,000万円が目安です。一方、生活費を月15万円や月10万円に抑えられるなら、目安は4,500万円や3,000万円に下がります。
セミリタイアなら、生活費を抑えなくても、労働収入で補うことができます。月20万円の生活を維持しつつ、月10万円働けば、目安は3,000万円です。生活費を抑えるのが難しい人ほど、セミリタイアのほうが現実的になりやすくなります。
判断軸3:リタイア後の過ごし方を描けるか
お金の計画と同じくらい大切なのが、時間の使い方です。完全に辞めた後に何をするか、具体的に描けている人はFIREに向いています。趣味や学び、地域の活動など、仕事以外で時間を満たすものがあるかどうかです。描けていない人は、まずセミリタイアで働く量を減らしながら、リタイア後の過ごし方を探るのが無理のない進め方です。週に数日働きながら、残りの時間でやりたいことを試すことができます。
モデルケースで比べる
ここからは仮定のシミュレーションです。35歳・年収550万円・独身で、貯金が3,000万円ある会社員を想定します。生活費は月15万円で、目安は4,500万円です。貯金3,000万円だけでは、完全に辞めるFIREの目安には届きません。
この人が月5万円の副業収入を得られるなら、資産でまかなうのは月10万円分となり、目安は3,000万円に下がります。貯金3,000万円は目安にちょうど届く計算になります。つまり、副業収入を組み合わせるサイドFIREやセミリタイアなら、今の資産でも目指せる範囲に入ります。副業収入の削減額は、年間60万円×25倍=1,500万円です。
一方、同じ人が生活費を月20万円に上げたいと考えるなら、目安は6,000万円になります。月5万円の副業収入があっても、資産でまかなうのは月15万円分で、目安は4,500万円です。貯金3,000万円では、まだ1,500万円足りません。このように、生活費と働き方の組み合わせで、判断は大きく変わります。数字を変えて何度か試算することが、迷いを減らす近道です。
年代別に見る選び方のヒント
年代によっても、選びやすさは変わります。20代は収入がまだ伸びる時期で、資産を貯める時間も長く取れます。コーストFIREのように、早めに資産を貯めて運用に任せつつ働き続ける進め方が合いやすい年代です。30代は収入が安定してきて、生活費や家族構成が見えてくる時期です。副業を組み合わせるサイドFIREや、働く量を減らすセミリタイアを具体的に検討しやすくなります。
40代は、資産がまとまってきている人もいれば、教育費などの支出が増える人もいる年代です。完全に辞めるFIREの目安に届いているかどうかを数字で確認し、届いていないならセミリタイアで収入の柱を残す、という判断が現実的になります。どの年代でも共通するのは、まず生活費を記録し、目安を出すことです。年齢が上がるほど、リタイア後の期間は短くなりますが、健康や家族の状況も変わるため、計画の見直しは欠かせません。
よくある誤解と注意点
「セミリタイアはFIREの失敗版」という誤解がありますが、そうではありません。セミリタイアは、働くことを残す積極的な選択肢です。資産が目安に届いていないから仕方なく働くのではなく、働くことで社会との関わりや収入の安定を残す、という考え方です。FIREを目指していた人が、途中でセミリタイアに切り替えることも、計画の修正として自然なことです。
また、「アーリーリタイアすれば自由になれる」というイメージにも注意が必要です。退職金や年金だけで暮らす場合、収入が減る分、生活費の見直しが必要になることがあります。アーリーリタイアという言葉だけでは、収入源が分かりません。自分がどの収入源で暮らすのかを、言葉のイメージではなく数字で確認することが大切です。
税金や社会保険料についても、会社員時代とは負担の形が変わります。リタイア後は自分で納める必要があり、生活費とは別に把握しておくことが大切です。手続きや負担の全体像は、税金や社会保険、退職手続きを扱った記事もあわせて確認してください。
まとめ
| 項目 | FIRE | セミリタイア | アーリーリタイア |
|---|---|---|---|
| 暮らし方 | 資産だけで暮らします | 資産と労働収入を組み合わせます | 定年より早く辞めること全般 |
| 必要資産額の目安 | 年間生活費×25倍 | 生活費から労働収入を引いた額×25倍 | 収入源による |
| 向いている人 | 完全に辞めたい人、数字で計画できる人 | 少し働き続けたい人、生活費を抑えにくい人 | 働き方を変えたい人全般 |
| 始めやすさ | 目安の資産額が高めです | 少し働くことで目安が下がります | 収入源によって変わります |
FIREとセミリタイア、アーリーリタイアは、どれが優れているという話ではありません。自分の働く気持ち、生活費の希望、リタイア後の過ごし方に合うものを選ぶことが大切です。少し働くことで目安が大きく下がることを知っておけば、選択肢は広がります。まずは生活費を記録し、目安を出してみてください。数字が見えれば、どれを目指すべきかが見えてきます。
関連記事として、「FIREとは」の基礎記事や、「あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説」でFIREの種類を確認できます。セミリタイアの始め方や資金計画は「セミリタイアとは?始め方と必要資金・年代別の計画を解説【保存版】」で詳しく解説しています。副業収入で目安を下げる考え方は「副業収入月1万円・3万円・5万円で必要資産はいくら減る?」も参考にしてください。
あわせて読みたい
 FIREはやめとけと言われる理由7つ|失敗例と向いている人の特徴を解説
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説
 セミリタイアとは?FIREとの違いと年代別に必要な資金・始め方【完全ガイド】
 副業で月1万円・3万円・5万円稼ぐとFIREに必要な資産はいくら減るか
 FIREの始め方ロードマップ|20代・30代・40代別にやることを完全解説
※この記事は一般的な情報提供を目的としたもので、個別の投資助言や税務助言ではありません。将来のリターンや税額を保証するものではなく、数字はすべて目安や仮定に基づくものです。実際の判断にあたっては、ご自身の収支や資産状況を確認し、必要に応じて専門家にご相談ください。










