

- 独身の目安は月10万円で3000万円、月15万円で4500万円、月20万円で6000万円。
- 20代・30代は時間が味方、40代からは生活費見直しと副業収入の組み合わせ。
- 独身は家賃や老後の備えを1人でまかなうため数年分の生活費を現金で確保する。
独身でFIREを目指す人は、夫婦や子どものいる家庭と比べて、生活費の自由度が高いのが特徴です。一方で、収入が1人分しかないことや、老後の備えを1人でまかなう必要があることなど、独身ならではの注意点もあります。この記事では、独身でFIREするにはいくら必要なのかを、生活費別と年代別に試算します。
独身のFIREは、生活費の自由度が高い一方で、備えを1人でまかなう必要があります。
独身でFIREするにはいくら必要か
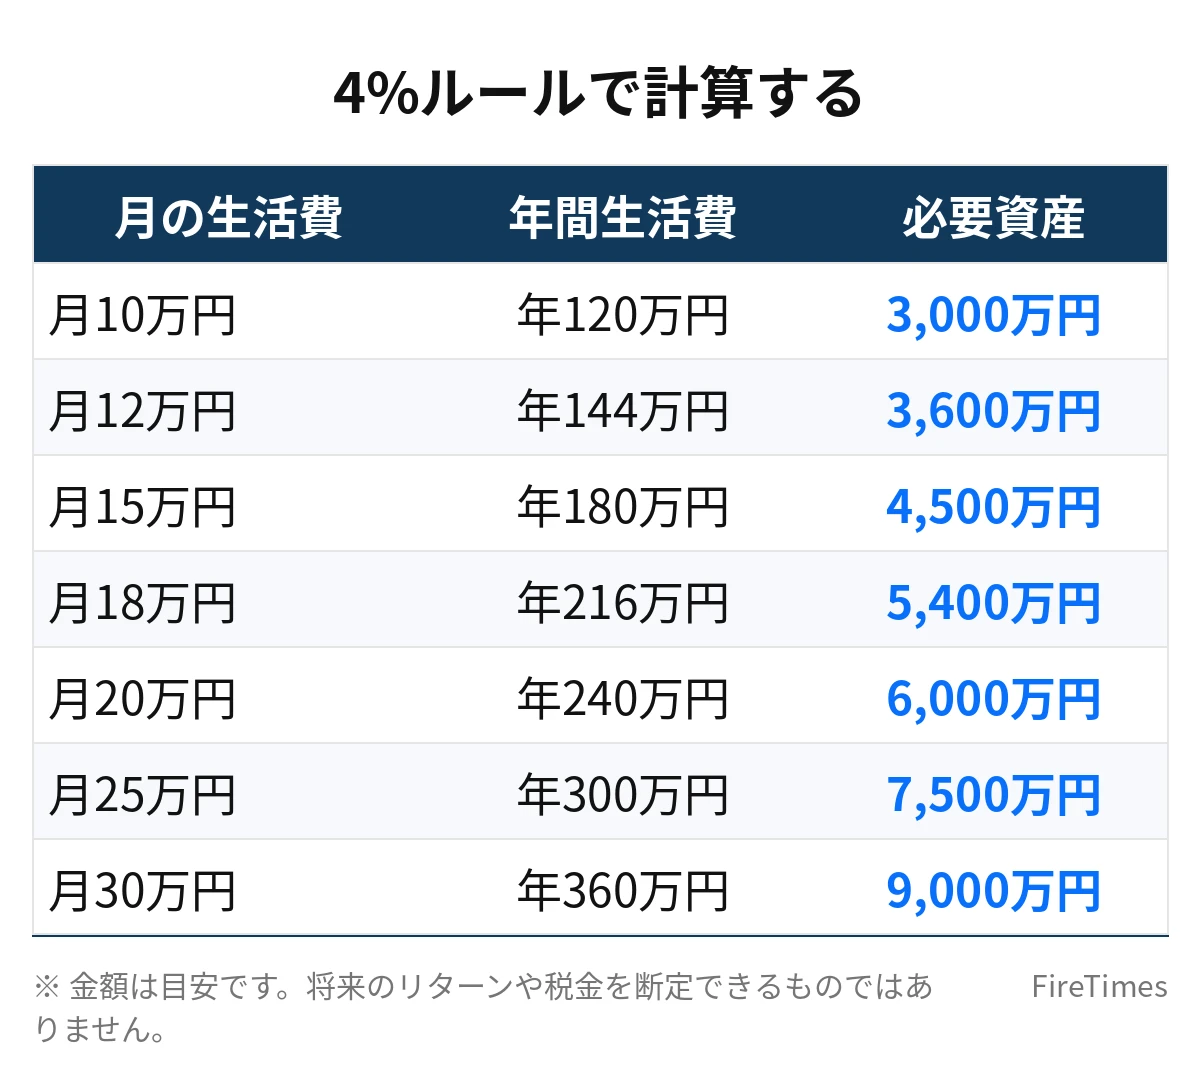
4%ルールで計算する
必要資産額の目安は、4%ルールで計算します。年間生活費の25倍の資産を用意し、年4%を取り崩しながら暮らす、という考え方です。将来のリターンや税金を断定できるものではないため、ここでの数字はすべて「目安」「仮定」として読んでください。
| 月の生活費 | 年間生活費 | 必要資産額の目安(年間生活費×25倍) |
|---|---|---|
| 月10万円 | 年120万円 | 3,000万円 |
| 月12万円 | 年144万円 | 3,600万円 |
| 月15万円 | 年180万円 | 4,500万円 |
| 月18万円 | 年216万円 | 5,400万円 |
| 月20万円 | 年240万円 | 6,000万円 |
| 月25万円 | 年300万円 | 7,500万円 |
| 月30万円 | 年360万円 | 9,000万円 |
この表のとおり、独身で月15万円の生活なら4,500万円、月20万円なら6,000万円が目安です。生活費が月5万円上がるごとに、必要資産額は1,500万円増えます。独身は生活費の水準を自分で決めやすいため、目標額の調整もしやすくなります。
独身の生活費の特徴
独身の生活費は、夫婦や子どものいる家庭と比べて、家賃や食費の自由度が高いのが特徴です。一人暮らしなら、家賃の安い物件を選ぶ、地方に住む、実家に住むといった選択肢があります。食費も1人分で済み、外食の回数も自分で調整できます。
一方で、住居費や光熱費を分け合う相手がいないため、1人あたりの負担は大きくなります。家賃が月6万円なら、その全額を1人で払う必要があります。夫婦なら2人で分け合える住居費も、独身は1人でまかなわなければなりません。
生活費別に見る独身の必要資産額
月10万円生活なら3,000万円が目安
月10万円の生活なら、必要資産額の目安は3,000万円です。家賃を月4万円程度に抑え、自炊を中心にすることで、月10万円での生活は成り立ちます。ただし、都心で家賃が高い場合は、月10万円に収めるのは難しくなります。月10万円生活の詳しい検証については、月10万円生活でFIREするにはいくら必要?3,000万円でできるのか検証も参考にしてください。
月15万円生活なら4,500万円が目安
月15万円の生活なら、必要資産額の目安は4,500万円です。家賃が月6万円程度でも、食費や娯楽費に余裕があります。独身にとって、月15万円は生活の質と必要資産額のバランスが取りやすい水準です。月15万円生活の家計簿については、月15万円生活でFIREするにはいくら必要?独身・夫婦別のリアル家計簿も参考にしてください。
月20万円生活なら6,000万円が目安
月20万円の生活なら、必要資産額の目安は6,000万円です。家賃が月8万円程度でも、食費や娯楽費に大きな余裕があります。都心でも快適な部屋に住めます。ただし、必要資産額は6,000万円と大きく、到達までの期間も長くなります。月20万円・25万円・30万円の早見表については、月20万円・月25万円・月30万円生活別|FIREに必要な資産早見表も参考にしてください。
月25万円・月30万円生活なら7,500万円・9,000万円が目安
月25万円の生活なら7,500万円、月30万円なら9,000万円が目安です。生活水準を落とさずにリタイアしたい人にとって、月25万円や月30万円は魅力的な水準です。ただし、必要資産額が大きいため、入金力を上げることと、サイドFIREとの組み合わせを検討することが大切です。月25万円生活のスタイルについては、【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説も参考にしてください。
年代別に見る独身のFIRE
20代で目指す場合:時間が最大の味方
20代でFIREを目指す場合、最大の利点は時間の長さです。20代後半から資産形成を始めれば、30年以上の積み立て期間を確保できます。毎月の投資額が小さくても、時間をかけることで資産は大きく育ちます。
ただし、20代は年収が低く、投資に回せる金額が限られる場合もあります。まずは月10万円や月15万円の生活を前提に、3,000万円や4,500万円を目標にすることが現実的です。収入が上がるにつれて、投資額を増やしていく計画が大切です。
30代で目指す場合:収入と生活費のバランスが大切
30代は、年収が上がり始める一方で、生活費も上がりやすい年代です。結婚や住宅購入といったライフイベントも重なります。30代でFIREを目指す場合は、収入が上がっても生活費を上げすぎないことが大切です。
モデルケースとして、35歳・年収550万円・独身で、手取り月約36万円、月15万円の生活を続けている会社員を想定します。この人の年間生活費は180万円で、目安は4,500万円です。毎月15万円を投資に回せると仮定すると、年間の投資額は180万円です。運用益を考えない単純計算では、4,500万円÷180万円で約25年かかります。運用益があれば期間は短くなりますが、将来のリターンは断定できないため、あくまで目安として読んでください。
40代で目指す場合:生活費の見直しと副業がカギ
40代でFIREを目指す場合、残りの積み立て期間は20年程度になります。20代や30代と比べると、時間を味方につけにくくなります。そのため、生活費の見直しと副業収入の組み合わせが大切になります。
モデルケースとして、45歳・年収650万円・独身で、手取り月約42万円、月20万円の生活を続けている会社員を想定します。この人の年間生活費は240万円で、目安は6,000万円です。毎月15万円を投資に回せると仮定すると、年間の投資額は180万円です。運用益を考えない単純計算では、6,000万円÷180万円で約33年かかります。
40代の場合は、副業収入を組み合わせることで、到達までの期間を短くできます。副業で月5万円の収入があれば、必要資産額の目安は60万円×25倍=1,500万円下がり、4,500万円で足りる計算になります。副業の選び方については、サイドFIREにおすすめの副業8選|月収目安・始めやすさ・タイプ別ロードマップも参考にしてください。
| 年代 | 積み立て期間の目安 | 月15万円生活の目安 | 意識したいポイント |
|---|---|---|---|
| 20代 | 30年以上 | 4,500万円 | 時間を味方につける |
| 30代 | 20〜30年 | 4,500万円 | 生活費を上げすぎない |
| 40代 | 10〜20年 | 4,500万円 | 副業収入を組み合わせる |
| 50代 | 10年程度 | 4,500万円 | 生活費の見直しが必須 |
年代によって残りの積み立て期間が変わるため、意識したいポイントも変わります。
独身ならではのメリットと注意点
メリット1:生活費の水準を自分で決められる
独身の最大のメリットは、生活費の水準を自分で決められることです。家賃の安い物件を選ぶ、地方に住む、食費を抑えるといった選択を、家族と相談せずに決められます。生活費を月10万円に抑えれば、3,000万円でFIREできる計算になります。
メリット2:ライフプランの変更がしやすい
独身は、結婚や子どもの有無といったライフプランの変更がしやすい立場です。リタイア後に働き方を変える、住む場所を変えるといった選択も、自分の判断で決められます。柔軟な働き方については、セミリタイアとは?FIREとの違いと年代別に必要な資金・始め方【完全ガイド】も参考にしてください。
注意点1:家賃や老後の備えを1人でまかなう
独身は、家賃や光熱費を分け合う相手がいません。老後の備えも1人でまかなう必要があります。目安の金額に加えて、数年分の生活費を現金で確保しておく計画が大切です。現金の持ち方については、FIREの取り崩し戦略とは|バケツ戦略と現金クッションは何年分必要かも参考にしてください。
注意点2:収入が1人分しかない
独身は、収入が1人分しかありません。共働きの夫婦と比べると、世帯収入は小さくなります。収入を増やすには、昇給や転職、副業による収入アップが欠かせません。副業で月10万円の収入があれば、必要資産額の目安は120万円×25倍=3,000万円下がります。
注意点3:社会保険料や税金を見落としやすい
リタイア後は、国民健康保険料や国民年金保険料を自分で払う必要があります。会社員時代は給与から差し引かれていたため、見落としやすくなります。生活費の見積もりには、こうした支出も含めることが大切です。
独身のFIREでよくある失敗パターン
失敗1:生活費の見積もりが甘い
現役時代の支出だけを基準にすると、リタイア後の支出を見落としがちです。国民健康保険料や国民年金保険料、税金、突発的な出費まで含めて見積もることが大切です。3カ月ほど家計簿をつけて、実際の支出を把握してから計画を立てるのがおすすめです。
失敗2:結婚や家族の変化を想定していない
独身のままリタイアする前提で計画を立てても、結婚や子どもの誕生で生活費が変わる場合があります。ライフプランの変化に備えて、生活費の見積もりに余裕を持たせることが大切です。夫婦のFIREについては、夫婦2人でFIREするにはいくら必要?子なし世帯の生活費と必要資産も参考にしてください。
失敗3:目標額の大きさに圧倒される
月20万円の生活では6,000万円、月25万円では7,500万円と、数字は大きくなります。数字の大きさに圧倒されて、資産形成そのものをやめてしまう人もいます。目標を段階に分けることが大切です。まず月10万円生活の3,000万円を中間目標にし、次に月15万円の4,500万円を目指す、というように階段状に捉えると、一つひとつの目標が現実的になります。
独身のFIREでよくある質問
Q1. 独身なら3,000万円でFIREできますか。
月10万円の生活が維持できれば、3,000万円が目安になります。ただし、家賃や社会保険料を含めて月10万円に収まることが条件です。都心で家賃が高い場合は、月15万円の4,500万円を前提に考えるのが現実的です。
Q2. 独身と夫婦ではどちらがFIREしやすいですか。
生活費の水準によって変わります。独身は生活費を自分で決めやすい一方で、収入が1人分しかありません。夫婦は収入が2人分になる一方で、生活費も上がります。どちらが有利かは、世帯の収支によって変わります。
Q3. 40代から独身でFIREを目指すのは遅いですか。
遅くはありません。ただし、残りの積み立て期間が短いため、生活費の見直しと副業収入の組み合わせが大切になります。副業で月5万円の収入があれば、必要資産額の目安は1,500万円下がります。まずは自分の生活費を把握し、現実的な目標額を決めることから始めてみてください。
Q4. 独身でFIREしたあと、結婚したら計画はどう変わりますか。
結婚すると、生活費の水準や必要資産額が変わります。夫婦二人暮らしでは、住居費や光熱費を分け合える一方で、食費や日用品は2人分になります。夫婦で月20万円の生活なら、必要資産額の目安は6,000万円です。結婚を想定している場合は、独身のときの目標額に加えて、夫婦の生活費も見込んだ計画を立てておくことが大切です。夫婦のFIREについては、夫婦2人でFIREするにはいくら必要?子なし世帯の生活費と必要資産も参考にしてください。
目標額を段階に分けて考えると、一つひとつの目標が現実的になります。
まとめ
独身でFIREするには、月10万円生活なら3,000万円、月15万円生活なら4,500万円、月20万円生活なら6,000万円が目安です。20代・30代は時間が味方になりますが、40代から目指す場合は生活費の見直しと副業収入の組み合わせが大切です。
独身は生活費の水準を自分で決めやすい一方で、家賃や老後の備えを1人でまかなう必要があります。まず自分の生活費を把握し、年代に合った現実的な目標額を決めて、段階的に近づいていく計画を立ててみてください。
あわせて読みたい
 月10万円生活でFIREするにはいくら必要?3,000万円でできるのか検証
 月15万円生活でFIREするにはいくら必要?独身・夫婦別のリアル家計簿
 月20万円・月25万円・月30万円生活別|FIREに必要な資産早見表
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 夫婦2人でFIREするにはいくら必要?子なし世帯の生活費と必要資産
 子持ちでFIREするにはいくら必要?子ども1人・2人別+教育費込みで試算
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。










