- バケツ戦略は資産を短期・中期・長期の3つに分け使う順番を決める取り崩し方法。
- 現金クッションは生活費の2〜3年分、月20万円なら480万円〜720万円。
- 相場が下がった年は現金バケツから取り崩し、株式を売らず回復を待つのが基本。
FIREを達成したあと、資産をどう取り崩していくかは、資産形成と同じくらい大切な問題です。資産を一気に取り崩してしまうと、暴落したときに資産が大きく減ってしまいます。バケツ戦略は、資産を目的別に分けて管理し、暴落したときでも慌てて売却しないための方法です。この記事では、バケツ戦略の考え方、現金クッションは何年分必要か、生活費別の目安や資産6,000万円のモデルケースについて解説します。
資産を目的別に3つに分けて管理するイメージです。
バケツ戦略とは:資産を目的別に分けて管理する方法
3つのバケツに分ける考え方
バケツ戦略は、資産を3つのバケツに分けて管理する方法です。1つ目のバケツは、生活費のための現金です。2つ目のバケツは、数年以内に使う予定のお金で、債券などで運用します。3つ目のバケツは、長期間使わないお金で、株式などで運用します。
バケツを分けることで、株価が下がったときに、株式のバケツから取り崩すのではなく、現金のバケツから生活費を使うことができます。株価が回復するまで待つことができるため、暴落したときに慌てて売却しなくてすみます。
なぜバケツを分けるのか
資産を1つにまとめて管理していると、株価が下がったときに、生活費のために株式を売却しなければならなくなります。株価が下がっているときに売却すると、資産が大きく減ってしまいます。
バケツを分けておけば、株価が下がっても、現金のバケツから生活費を使うことができます。株式のバケツは、株価が回復するまで持ち続けることができます。
現金クッションは何年分必要か
現金クッションの目安は生活費の2年から3年分です
現金クッションは、生活費の2年から3年分が目安です。現金クッションがあれば、株価が下がったときに、2年から3年は株式を売却せずに生活できます。株価が回復するまでの期間を考えると、2年から3年分の現金があると安心です。
現金クッションが1年分しかないと、暴落が長引いたときに、株式を売却しなければならなくなります。反対に、現金クッションが5年分もあると、現金の割合が大きくなり、資産の増加が鈍くなることがあります。
生活費別の現金クッションの目安
生活費別の現金クッションの目安は、次のとおりです。
| 月の生活費 | 年の生活費 | 現金クッション2年分 | 現金クッション3年分 |
|---|---|---|---|
| 月10万円 | 年120万円 | 240万円 | 360万円 |
| 月15万円 | 年180万円 | 360万円 | 540万円 |
| 月20万円 | 年240万円 | 480万円 | 720万円 |
| 月30万円 | 年360万円 | 720万円 | 1,080万円 |
月10万円の生活なら、現金クッションは240万円から360万円が目安です。月20万円なら480万円から720万円、月30万円なら720万円から1,080万円です。
生活費の年数を基準に、現金クッションの金額を考えます。
資産6,000万円のモデルケース
資産6,000万円の配分例
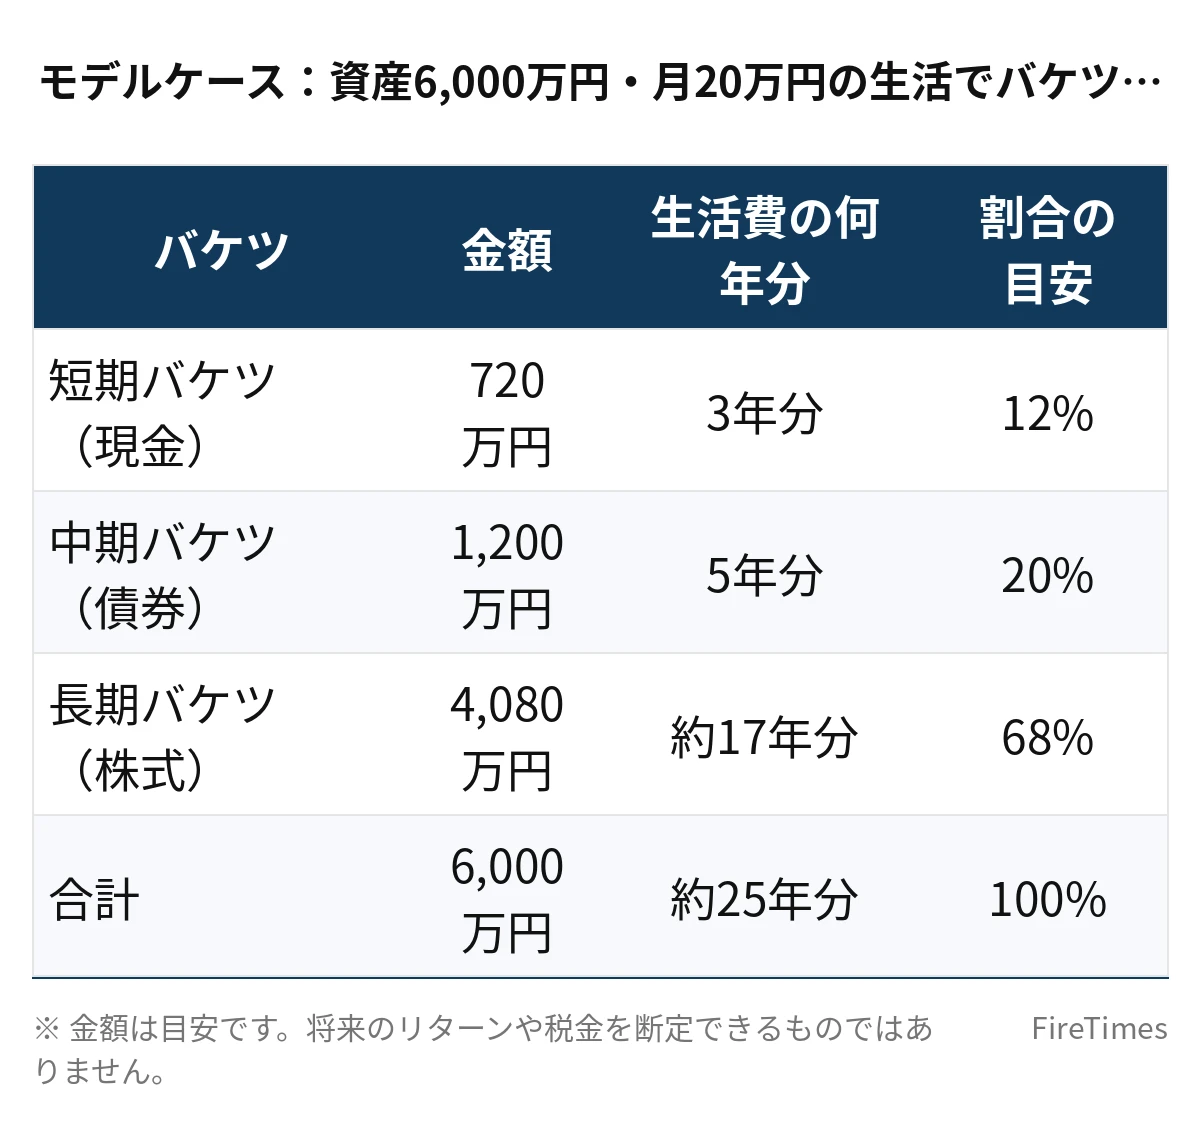
資産6,000万円で、月20万円の生活をする場合の配分例は、次のとおりです。
| バケツ | 金額 | 割合 | 役割 |
|---|---|---|---|
| 現金クッション | 720万円 | 12% | 生活費3年分です |
| 債券 | 1,680万円 | 28% | 数年以内に使うお金です |
| 株式 | 3,600万円 | 60% | 長期間使わないお金です |
| 合計 | 6,000万円 | 100% |
現金クッションは、月20万円の生活費の3年分で720万円です。債券は1,680万円、株式は3,600万円です。株式の割合が60%と高くなっていますが、現金クッションがあるため、株価が下がっても生活費に困ることはありません。
配分を決めるときの考え方
配分を決めるときは、まず現金クッションの金額を決めます。生活費の2年から3年分を現金で確保し、残りの資産を債券と株式に分けます。
債券と株式の割合は、自分の考え方や年齢によって変わります。株式の割合が高いほど、資産は増えやすくなりますが、値動きも大きくなります。債券の割合が高いほど、値動きは穏やかになりますが、資産の増加は鈍くなります。
バケツ戦略の運用方法
年に1回の見直しとリバランス
バケツ戦略では、年に1回、バケツの残高を確認し、配分を元の形に戻す「リバランス」を行います。たとえば、株式のバケツが増えすぎた場合は、株式の一部を売却して、現金や債券のバケツに移します。
リバランスをすることで、資産の配分が崩れるのを防ぐことができます。リバランスの頻度は、年に1回が目安です。頻繁にリバランスをすると、売買の手数料や税金がかかることがあります。
年に1回の見直しで、バケツの残高を確認します。
現金クッションが減ったときの補充方法
現金クッションを使い続けると、残高が減っていきます。現金クッションが減ったときは、債券のバケツから現金を補充します。債券のバケツが減ったときは、株式のバケツから債券を補充します。
補充するタイミングは、株価が好調なときが望ましいです。株価が下がっているときに株式を売却すると、資産が減ってしまいます。株価が回復するまで待ってから、補充することをおすすめします。
バケツ戦略のメリットとデメリット
バケツ戦略のメリット
バケツ戦略のメリットは、株価が下がったときに慌てて売却しなくてすむことです。現金クッションがあるため、株価が下がっても生活費に困ることはありません。精神的な安心感があるという人もいます。
また、バケツを分けることで、資産の使い道が明確になります。生活費のためのお金と、長期間運用するお金を分けて考えることができます。
バケツ戦略のデメリット
バケツ戦略のデメリットは、管理が複雑になることです。3つのバケツを管理し、年に1回リバランスをする必要があります。管理が面倒に感じる人もいます。
また、現金クッションが大きいと、資産の増加が鈍くなることがあります。現金は運用益が出ないため、現金の割合が大きいほど、資産は増えにくくなります。
バケツ戦略のチェックリストとよくある質問
始める前のチェックリスト
- 現金クッションの金額を生活費の2年から3年分で決めています
- 資産を現金、債券、株式の3つに分けるつもりがあります
- 年に1回、バケツの残高を確認するつもりがあります
- 株価が下がっても慌てて売却しないルールを決めています
- リバランスの方法を理解しています
よくある質問
Q1. 現金クッションは2年分と3年分のどちらがよいですか。
どちらがよいかは、考え方によります。2年分でも十分という人もいれば、3年分あると安心という人もいます。自分の生活費や、株価の値動きに対する考え方で決めることが大切です。
Q2. バケツ戦略は必ずやるべきですか。
必ずやるべき、とは言えません。バケツ戦略は、取り崩しの方法の1つです。資産を1つにまとめて管理し、取り崩しの時期や金額を調整する方法もあります。自分の考え方に合う方法を選ぶことが大切です。
Q3. 現金クッションを多く持つと資産は増えませんか。
現金クッションを多く持つと、資産の増加は鈍くなります。現金は運用益が出ないためです。ただし、現金クッションがあることで、株価が下がったときに慌てて売却しなくてすみます。安心感と資産の増加のバランスを考えることが大切です。
自分の生活に合ったバケツの分け方を考えてみてください。
まとめ
| ポイント | 内容 |
|---|---|
| バケツ戦略 | 資産を現金、債券、株式の3つに分けて管理します |
| 現金クッションの目安 | 生活費の2年から3年分です |
| 月20万円の生活の現金クッション | 480万円から720万円です |
| 資産6,000万円の配分例 | 現金720万円、債券1,680万円、株式3,600万円です |
| 見直しの頻度 | 年に1回のリバランスが目安です |
バケツ戦略は、FIRE後の取り崩しを安定させるための方法です。資産を現金、債券、株式の3つに分けて管理し、現金クッションを生活費の2年から3年分用意することで、株価が下がったときに慌てて売却しなくてすみます。自分の生活費や考え方に合った配分を決め、年に1回の見直しを続けることが大切です。
あわせて読みたい
 FIRE後の暴落対策|シーケンスリスクの意味と取り崩し初期の対処法
 FIREのポートフォリオ設計|株式・債券の比率は年代別にどう変えるか
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
 FIRE×新NISAの使い方|1,800万円枠をフル活用する戦略と注意点
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。