- 配当利回り3%なら月5万円に2000万円、月10万円に4000万円の元本が目安。
- 手取り月10万円を得るには利回り3%で約5020万円の元本が目安、税金約20.315%。
- 利回りは変動し減配もあるため余裕のある元本と分散を意識して計画を立てる。
配当金で生活するFIREを目指すとき、最初に知りたいのは「元本がいくら必要か」です。配当金で月5万円の生活をするには、利回りが4%なら元本は1,875万円、月10万円なら3,750万円が目安です。ただし、配当金には税金がかかるため、手取りで考える必要があります。この記事では、利回り別の早見表をもとに、税金を差し引いた手取りの考え方、減配のリスク、元本を作るまでの積立の目安や配当金と取り崩しの組み合わせについて解説します。
配当金の計画を立てるときは、元本と利回りと手取りの金額を一緒に書き出すことをおすすめします。
利回り別早見表:月5万円・月10万円に必要な元本
税金を引く前の早見表
配当金で生活するのに必要な元本は、配当利回りで決まります。税金を引く前の金額では、次のとおりです。
| 配当利回り | 月5万円(年60万円)に必要な元本 | 月10万円(年120万円)に必要な元本 |
|---|---|---|
| 利回り3% | 2,000万円 | 4,000万円 |
| 利回り4% | 1,500万円 | 3,000万円 |
| 利回り5% | 1,200万円 | 2,400万円 |
| 利回り6% | 1,000万円 | 2,000万円 |
利回りが4%の場合、月5万円の配当金を得るには元本1,500万円、月10万円なら3,000万円が必要です。利回りが高いほど、必要な元本は少なくなります。
税金を差し引いた手取りの早見表
配当金には、約20.315%の税金がかかります。税金を差し引いた手取りで生活費を考える場合は、必要な元本は大きくなります。
| 配当利回り | 手取りで月5万円に必要な元本 | 手取りで月10万円に必要な元本 |
|---|---|---|
| 利回り3% | 約2,518万円 | 約5,036万円 |
| 利回り4% | 約1,889万円 | 約3,777万円 |
| 利回り5% | 約1,511万円 | 約3,022万円 |
| 利回り6% | 約1,259万円 | 約2,518万円 |
利回りが4%の場合、手取りで月5万円を得るには元本は約1,889万円、月10万円なら約3,777万円が必要です。税金を引く前の金額と比べると、約25%ほど多くの元本が必要になります。
税金を差し引いた手取りの考え方
配当金の税金は約20.315%です
配当金には、所得税と住民税を合わせて約20.315%の税金がかかります。配当金が100万円なら、税金は約20万円で、手取りは約80万円になります。
配当金の税金は、配当金を受け取るたびにかかります。配当金が入ってくるたびに、税金が引かれた金額が手元に入ります。
手取りで考えることが大切です
配当金で生活費をまかなう計画を立てるときは、手取りの金額で考えることが大切です。配当金が月10万円でも、税金を差し引くと手取りは月約8万円になります。月10万円の生活には、月2万円分が足りません。
手取りで月10万円を得るには、配当金は月約12.5万円が必要です。配当利回りが4%なら、元本は約3,777万円になります。
減配のリスク
配当金は減らされることがあります
配当金は、企業の業績によって減らされることがあります。これを減配といいます。企業の業績が悪化すると、配当金が減らされたり、無配になったりすることがあります。
減配されると、配当金でまかなっていた生活費が不足してしまうことがあります。配当金で生活する計画を立てるときは、減配のリスクを考える必要があります。
分散することでリスクを抑えます
減配のリスクを抑えるには、1つの銘柄に集中せず、複数の銘柄に分散することが大切です。複数の銘柄に分散すれば、1つの銘柄が減配されても、他の銘柄の配当金で補うことができます。
また、業種を分散することも大切です。同じ業種の銘柄ばかり持っていると、その業種全体が不調になったときに、配当金が大きく減ってしまうことがあります。
複数の企業の資料を並べて、配当金の安定性や分散のバランスを確認する時間を持つことをおすすめします。
元本を作るまでの積立の目安
月の積立額別の目安
配当金で生活するための元本を作るには、まず積立を続ける必要があります。毎月の積立額によって、元本を作るまでの期間が変わります。
| 毎月の積立額 | 年間の積立額 | 1,500万円まで | 3,000万円まで |
|---|---|---|---|
| 月5万円 | 年60万円 | 25年 | 50年 |
| 月10万円 | 年120万円 | 約13年(12年6か月) | 25年 |
| 月15万円 | 年180万円 | 約9年(8年4か月) | 約17年(16年8か月) |
| 月20万円 | 年240万円 | 約7年(6年3か月) | 約13年(12年6か月) |
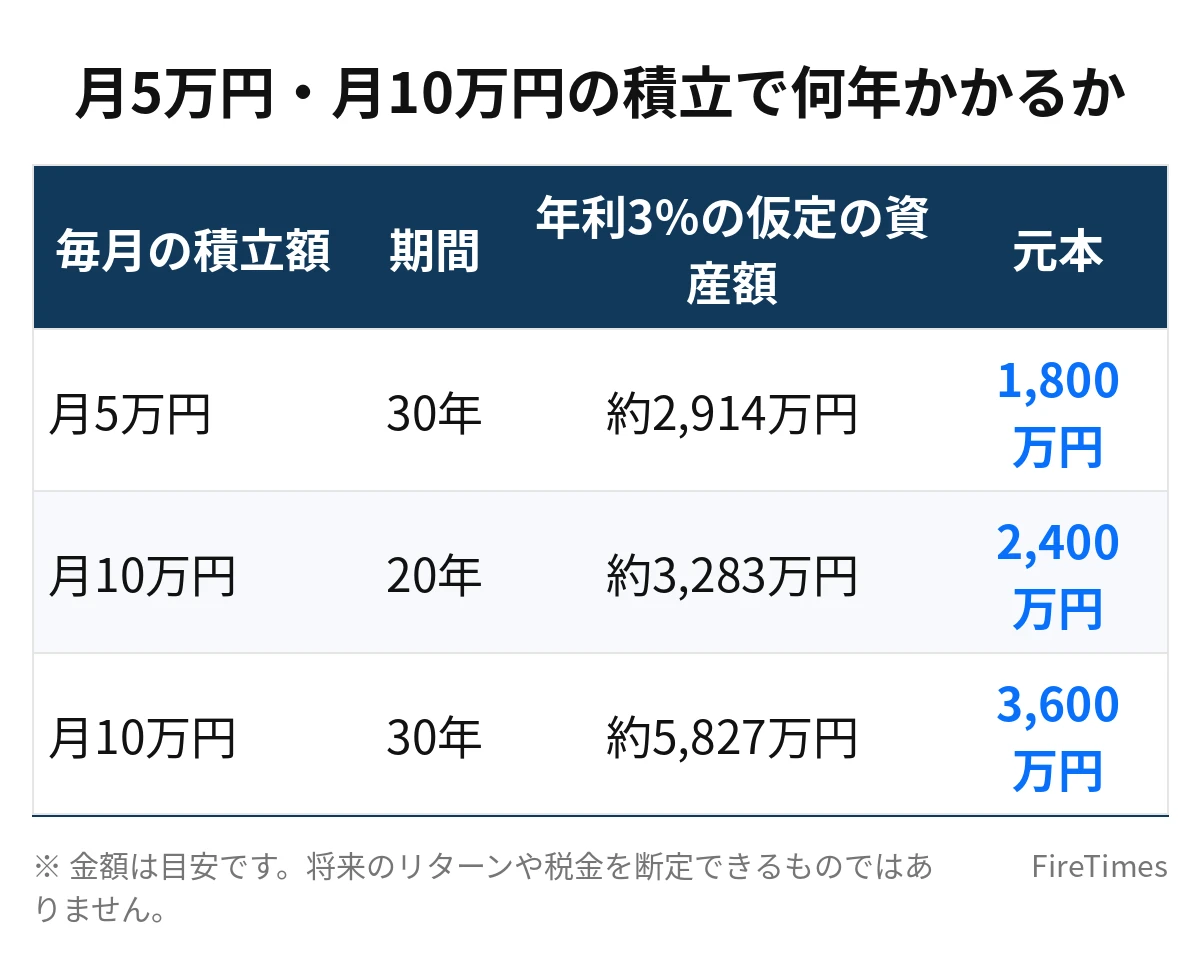
月10万円の積立なら、1,500万円まで約13年、3,000万円まで25年かかる計算です。運用益を考えない単純計算ですが、積立額が大きいほど元本を早く作ることができます。
運用益が出た場合の考え方
上の表は運用益を考えない単純計算です。実際には積立を続けながら運用益が出るため、元本を作るまでの期間は短くなります。ただし、将来のリターンは断定できません。年利3%や年利5%といった仮定の数字で試算すると、月10万円を年利5%の仮定で25年積み立てた場合、元本3,000万円に対して資産額は約5,976万円になる計算です。あくまで仮定の試算であり、将来のリターンを保証するものではありません。
モデルケース:40歳・年収600万円・独身で配当金生活を目指す場合
ここからは仮定のシミュレーションです。40歳・年収600万円・独身で、手取りを月約40万円と仮定します。月18万円で生活し、月15万円を積み立て、残りの月約7万円を予備費に回す、という収支です。
月15万円の積立なら、年間180万円です。運用益を考えない単純計算では、1,500万円まで約9年、3,000万円まで約17年かかる計算です。40歳から始めれば、57歳で3,000万円に到達します。
配当利回りが4%の場合、元本3,000万円の配当金は年間120万円、月10万円です。税金を差し引いた手取りは月約8万円になります。月10万円の生活には、月2万円分が足りません。手取りで月10万円を得るには、元本は約3,777万円が必要です。
この人の目標が手取りで月10万円の生活なら、元本は約3,777万円が必要です。月15万円の積立で、運用益を考えない単純計算では、約21年かかる計算です。運用益があれば期間は短くなりますが、将来のリターンは断定できないため、あくまで目安として読んでください。
配当金と取り崩しの組み合わせ
配当金だけでは足りない場合
配当金だけでは生活費が足りない場合、取り崩しを組み合わせる方法があります。たとえば、配当金で月8万円、取り崩しで月2万円、という組み合わせです。
配当金と取り崩しを組み合わせることで、配当金だけでは足りない分を補うことができます。取り崩しでは、売却する金額のうち、運用益の部分にだけ税金がかかります。
取り崩しを組み合わせるときの考え方
取り崩しを組み合わせるときは、資産全体の取り崩し率を考えることが大切です。4%ルールでは、資産額の4%を毎年取り崩すのが目安です。資産が3,000万円あれば、年間120万円、月10万円を取り崩す計算になります。
配当金と取り崩しを組み合わせる場合は、配当金の金額と取り崩しの金額を合わせて、生活費をまかなう計画を立てます。
配当金で生活するときの注意点
注意点1:減配のリスクを考える
配当金は減配されることがあります。配当金で生活する計画を立てるときは、減配されても生活できるように、余裕のある計画を立てることが大切です。
注意点2:税金を差し引いた手取りで考える
配当金には税金がかかります。手取りの金額で生活費を考えることが大切です。税金を引く前の金額で計画を立てると、生活費が不足してしまうことがあります。
注意点3:元本を作るまでの期間を考える
配当金で生活するための元本を作るには、長い期間が必要です。月10万円の積立で3,000万円を作るには、25年かかる計算です。運用益が出れば期間は短くなりますが、将来のリターンは断定できないため、あくまで目安として読んでください。
注意点4:生活防衛資金と分けて考える
配当金で生活するための元本は、すぐに使う予定のないお金で用意することが大切です。生活費や数か月分の生活防衛資金まで投資に回してしまうと、急な出費があったときに売却せざるをえなくなります。
配当金のチェックリストとよくある質問
始める前のチェックリスト
- 配当金に税金がかかることを理解しています
- 手取りの金額で生活費を考えるつもりがあります
- 減配のリスクを理解しています
- 複数の銘柄に分散するつもりがあります
- 元本を作るまでの期間を把握しています
よくある質問
Q1. 配当金で月5万円の生活をするには元本はいくら必要ですか。
配当利回りが4%の場合、税金を引く前は元本1,500万円、手取りで考える場合は元本は約1,889万円が必要です。利回りが高いほど、必要な元本は少なくなります。
Q2. 配当金だけでFIREできますか。
配当金だけでもFIREは可能ですが、減配のリスクや税金の負担を考える必要があります。配当金だけでは足りない場合は、取り崩しを組み合わせる方法もあります。
Q3. 高配当株の利回りが高いほどよいですか。
利回りが高いほどよいのではありません。利回りが高い銘柄は、減配のリスクがある場合があります。配当利回りだけを見て銘柄を選ぶのではなく、企業の業績や財務の状況も確認することが大切です。
配当金の計画を立てたら、年に一度は利回りと手取りの金額を見直す習慣をつけることをおすすめします。
まとめ
| ポイント | 内容 |
|---|---|
| 月5万円に必要な元本(利回り4%) | 税金を引く前は1,500万円、手取りでは約1,889万円 |
| 月10万円に必要な元本(利回り4%) | 税金を引く前は3,000万円、手取りでは約3,777万円 |
| 配当金の税金 | 約20.315%です |
| 減配のリスク | 複数の銘柄に分散することで抑えます |
| 元本を作るまでの期間 | 月10万円の積立で3,000万円まで25年が目安です |
配当金で生活するには、利回りと税金を差し引いた手取りの金額を理解することが大切です。配当利回りが4%の場合、手取りで月5万円を得るには元本は約1,889万円、月10万円なら約3,777万円が必要です。減配のリスクを考えて複数の銘柄に分散し、元本を作るまでの期間を把握したうえで、計画を立てることが大切です。
あわせて読みたい
 FIREは高配当株 vs インデックスどっちが向いている?比較解説
 FIRE×新NISAの使い方|1,800万円枠をフル活用する戦略と注意点
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
 FIREの取り崩し戦略とは|バケツ戦略と現金クッションは何年分必要か
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。