- 高配当株は配当金で生活費をまかない、インデックス投資は取り崩しでまかなう。
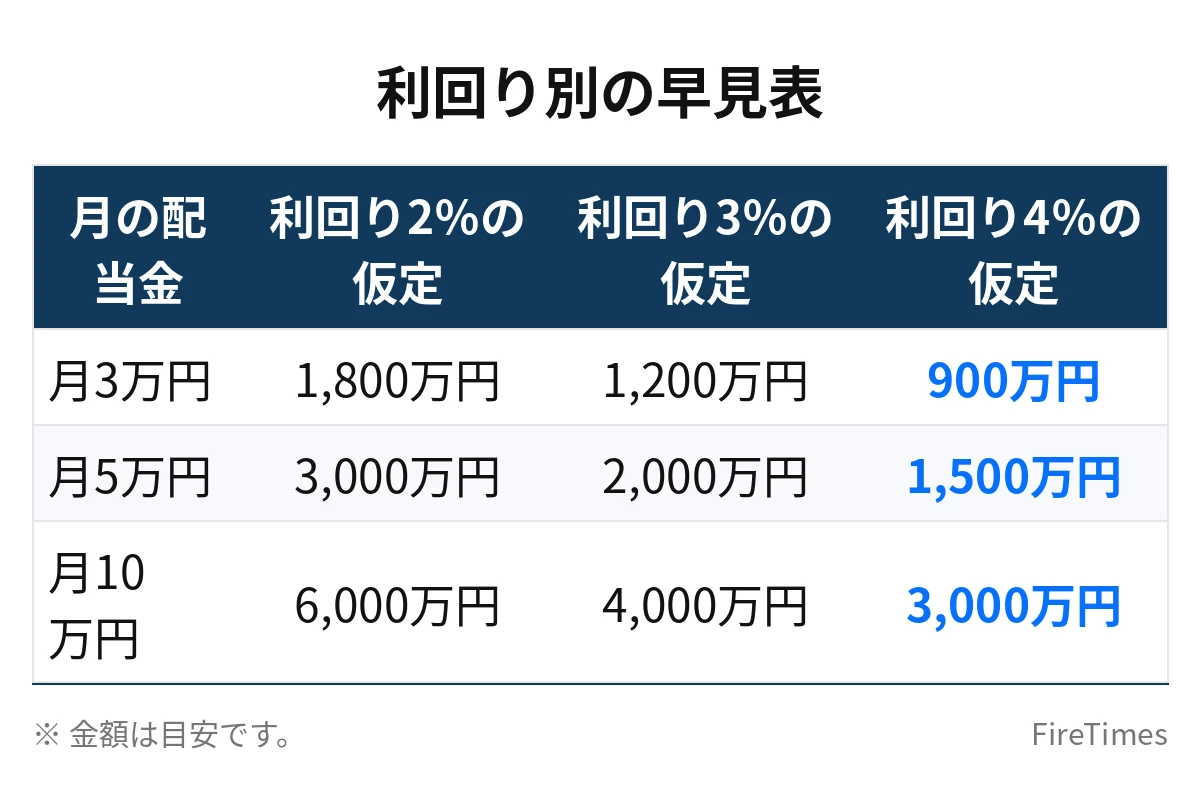
- 配当利回り3%なら月5万円に2000万円、月10万円に4000万円の元本が目安。
- 配当の安定性や資産変動、税金の違いを理解したうえで自分に合うものを選ぶ。
FIREを目指す人が投資方法を選ぶとき、多くの人が迷うのが「高配当株とインデックス投資のどちらが向いているか」です。高配当株は、配当金を多く出す企業の株式に投資する方法、インデックス投資は、株価指数に連動する投資信託に投資する方法です。どちらもFIREの資産形成で使われる方法ですが、考え方が大きく異なります。この記事では、どちらか一方を推奨するのではなく、違いを理解したうえで自分に合う選び方を考えるための材料をお伝えします。
高配当株とインデックス投資のどちらを選ぶかは、配当金と取り崩しの考え方で変わります。
高配当株とインデックス投資の基本的な違い
高配当株とは:配当金を多く出す企業の株式
高配当株とは、配当利回りが高い企業の株式のことです。配当利回りは、株価に対する年間の配当金の割合です。たとえば、株価が100万円で年間の配当金が4万円なら、配当利回りは4%です。
高配当株に投資すると、年に1回から2回、配当金を受け取ることができます。配当金は、企業の利益の一部を株主に分配するものです。配当金を受け取ると、現金として手元に入ってきます。
インデックス投資とは:株価指数に連動する投資信託
インデックス投資とは、日経平均株価やS&P500、全世界株式といった株価指数に連動する投資信託に投資する方法です。1本の投資信託で、多くの企業の株式に分散投資できます。
インデックス投資では、配当金は自動で再投資されます。投資信託のなかで配当金が再投資されるため、投資家が配当金を直接受け取ることはありません。その代わり、資産額が増える形で運用されます。
| 項目 | 高配当株 | インデックス投資 |
|---|---|---|
| 配当金の扱い | 配当金が現金で入ります | 配当金が自動で再投資されます |
| 分散の範囲 | 選んだ銘柄に限ります | 多くの銘柄に分散します |
| 値動きの特徴 | 株価の値上がりが小さい傾向があります | 株価指数の動きを反映します |
| 税金の扱い | 配当金に税金がかかります | 売却するまで税金がかかりません |
配当収入と取り崩しの考え方
配当金を受け取る方法
高配当株で配当金を受け取る方法は、FIRE後の生活費をまかなう方法の1つです。たとえば、配当利回りが4%の株式を3,000万円持っていると、年間の配当金は120万円、月10万円が目安です。配当金だけで生活費をまかなうことができれば、資産を売却せずに生活できます。
ただし、配当金には税金がかかります。配当金に約20.315%の税金がかかるため、手取りは年間の配当金の約80%になります。税金を差し引いた手取りで生活費を考える必要があります。
取り崩しで生活費をまかなう方法
インデックス投資では、資産を少しずつ売却して生活費をまかなう「取り崩し」という方法を使います。4%ルールでは、資産額の4%を毎年取り崩すのが目安です。資産が3,000万円あれば、年間120万円、月10万円を取り崩す計算になります。
取り崩しでは、売却したときに運用益に税金がかかります。ただし、売却する金額のうち、元本の部分には税金がかかりません。配当金を受け取る方法と比べると、税金の負担を抑えやすい場合があります。
どちらが税金の負担が小さいか
税金の負担は、配当金を受け取る方法のほうが大きくなる傾向があります。配当金は、受け取るたびに税金がかかります。取り崩しでは、売却する金額のうち、運用益の部分にだけ税金がかかります。
たとえば、配当利回りが4%で税金が約20.315%の場合、手取りの利回りは約3.2%になります。取り崩しでは、運用益の部分にだけ税金がかかるため、税金の負担は小さくなる場合があります。
高配当株のメリットとデメリット
高配当株のメリット
高配当株のメリットは、配当金が定期的に現金で入ってくることです。配当金が入ってくることで、資産を売却しなくても生活費をまかなうことができます。株価が下がったときでも、配当金が入ってくるため、精神的な安心感があるという人もいます。
また、配当金を出す企業は、業績が安定している企業が多い傾向があります。配当金を長く出し続けている企業は、財務が安定している場合があります。
高配当株のデメリット
高配当株のデメリットは、配当利回りが高い企業は、成長性が低い場合があることです。配当金を多く出す企業は、利益を配当に回すため、事業への投資が少なくなり、成長が鈍くなることがあります。
また、配当金は減配されることがあります。企業の業績が悪化すると、配当金が減らされたり、無配になったりすることがあります。配当金が減ると、生活費の計画が狂ってしまうことがあります。
さらに、高配当株は個別の銘柄を選ぶ必要があり、分散が難しくなります。特定の銘柄に集中すると、その企業の業績や株価の影響を大きく受けることになります。
インデックス投資のメリットとデメリット
インデックス投資のメリット
インデックス投資のメリットは、幅広く分散できることです。1本の投資信託で、多くの企業の株式に分散投資できます。特定の企業の業績に左右されにくく、市場全体の成長に連動して資産を増やすことができます。
また、配当金が自動で再投資されるため、複利の効果を得やすい方法です。配当金を受け取って税金を払うことなく、資産を増やすことができます。
インデックス投資のデメリット
インデックス投資のデメリットは、配当金が現金で入ってこないことです。生活費をまかなうには、資産を売却して取り崩す必要があります。株価が下がったときに売却すると、資産が減ってしまうことがあります。
また、インデックス投資は市場全体の動きに連動するため、市場が下がると資産も下がります。市場全体が下がったときに、資産を売却せずに持ち続けることが大切です。
高配当株とインデックス投資のどちらを選ぶ場合も、長く続けることが大切です。
利回りの注意点
高い利回りには理由があります
配当利回りが高い銘柄には、理由がある場合があります。株価が下がったことで、配当利回りが一時的に高くなっている場合があります。株価が下がった理由が、企業の業績悪化であれば、配当金が減配される可能性があります。
配当利回りだけを見て銘柄を選ぶのではなく、企業の業績や財務の状況も確認することが大切です。配当利回りが高い銘柄が、必ずしもよい投資先とは限りません。
配当利回りの目安
配当利回りの目安は、3%から5%程度です。配当利回りが6%や7%と高い場合は、減配のリスクを考える必要があります。配当利回りが1%や2%と低い場合は、配当金だけでは生活費をまかなうことが難しくなります。
配当利回りの数字は、株価によって変わります。株価が上がると配当利回りは下がり、株価が下がると配当利回りは上がります。配当利回りの数字だけを見るのではなく、配当金の金額自体も確認することが大切です。
モデルケース:高配当株とインデックス投資の試算
ここからは仮定のシミュレーションです。資産3,000万円を、高配当株で運用する場合と、インデックス投資で運用する場合を比べます。
高配当株で運用する場合
資産3,000万円を配当利回り4%の高配当株で運用すると、年間の配当金は120万円、月10万円が目安です。税金を差し引いた手取りは、年間の配当金の約80%ですので、年間約96万円、月約8万円になります。月10万円の生活には、月2万円分が足りません。
配当金で月10万円の手取りを得るには、配当利回り4%の場合、元本は約3,750万円が必要になります。税金を差し引いた手取りで考えることが大切です。
インデックス投資で運用する場合
資産3,000万円をインデックス投資で運用し、年4%で取り崩すと、年間120万円、月10万円が目安です。取り崩しでは、売却する金額のうち、運用益の部分にだけ税金がかかります。元本の部分には税金がかからないため、配当金を受け取る方法と比べると、税金の負担は小さくなる場合があります。
ただし、取り崩しでは、株価が下がったときに売却すると、資産が減ってしまうことがあります。取り崩しの時期や金額を調整することが大切です。
両方を組み合わせる方法
高配当株とインデックス投資の両方を組み合わせる方法もあります。たとえば、資産3,000万円のうち、1,500万円を高配当株で運用し、1,500万円をインデックス投資で運用する方法です。高配当株からは配当金が入り、インデックス投資からは取り崩しで生活費をまかなう、という分け方です。
両方を組み合わせることで、配当金の安定性と、インデックス投資の分散の両方を得ることができます。ただし、資産全体の中でそれぞれの割合を把握しておくことが大切です。
高配当株とインデックス投資のチェックリストとよくある質問
選ぶ前のチェックリスト
- 高配当株とインデックス投資の配当金の扱いの違いを理解しています
- 配当金に税金がかかることを理解しています
- 減配のリスクを理解しています
- 取り崩しの方法を理解しています
- 一度選んだ方法を長く続けるつもりがあります
よくある質問
Q1. 高配当株だけでFIREできますか。
高配当株だけでもFIREは可能ですが、配当金に税金がかかるため、手取りで考える必要があります。配当利回り4%の場合、税金を差し引いた手取りの利回りは約3.2%になります。月10万円の手取りを得るには、元本は約3,750万円が必要になります。
Q2. インデックス投資だけでFIREできますか。
インデックス投資だけでもFIREは可能です。4%ルールで取り崩す方法が、一般的な目安です。資産3,000万円があれば、年間120万円、月10万円を取り崩す計算になります。
Q3. 高配当株とインデックス投資のどちらが向いていますか。
どちらが向いているかは、考え方によります。配当金を現金で受け取りたい人は高配当株、資産の増加を目指したい人はインデックス投資、という考え方があります。両方を組み合わせる方法もあります。
投資方法を決めたら、年に一度は計画を見直し、長く続けることを意識してみてください。
まとめ
| ポイント | 高配当株 | インデックス投資 |
|---|---|---|
| 配当金の扱い | 配当金が現金で入ります | 配当金が自動で再投資されます |
| 税金の扱い | 配当金に税金がかかります | 売却するまで税金がかかりません |
| 分散の範囲 | 選んだ銘柄に限ります | 多くの銘柄に分散します |
| 向いている人 | 配当金を現金で受け取りたい人 | 資産の増加を目指したい人 |
高配当株とインデックス投資のどちらがよいかは、正解が1つに決まる問題ではありません。高配当株は配当金が定期的に入ってきますが、配当金に税金がかかり、減配のリスクがあります。インデックス投資は配当金が自動で再投資され、長期的な資産の増加を目指しやすい方法です。両方を組み合わせる方法もあります。自分の考え方に合う方法を選び、長く続けることを大切にしてみてください。
あわせて読みたい
 配当金で月5万円・月10万円生活するには元本いくら必要?利回り別早見表
 FIREはオルカン vs S&P500どっち?新NISAでの選び方と使い分け
 FIRE×新NISAの使い方|1,800万円枠をフル活用する戦略と注意点
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
 FIREのポートフォリオ設計|株式・債券の比率は年代別にどう変えるか
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。