- iDeCoは掛金全額が所得控除、運用益は非課税、原則60歳まで引き出せない。
- 60歳前にFIREする人は生活費を新NISAや課税口座でまかないiDeCoは60歳以降。
- 拠出限度額は職業や年金の種類で決まり、改正で変わるため最新の公式情報で確認。
FIREを目指す人が老後資金の制度を選ぶとき、新NISAと並んで候補になるのがiDeCo(個人型確定拠出年金)です。iDeCoは掛金が全額所得控除になり、運用益が非課税になる、節税メリットの大きな制度です。ただし、60歳まで引き出せないという大きな制約があります。FIREを目指す人がiDeCoを使うときは、この制約を理解したうえで、新NISAと組み合わせる方法を考える必要があります。
iDeCoの節税メリットと引き出しの制約を、両方理解したうえで使うことが大切です。
iDeCoとは:60歳まで引き出せない老後資金の制度
iDeCoの基本的な仕組み
iDeCo(個人型確定拠出年金)は、自分で掛金を拠出して運用し、原則として60歳以降に受け取る老後資金の制度です。掛金は全額所得控除になり、運用益は非課税になります。受け取るときにも、退職所得控除や公的年金等控除といった税制上の優遇があります。
加入できるのは、原則として20歳以上65歳未満の人です。会社員、自営業、専業主婦(主夫)など、働き方によって拠出できる限度額が異なります。
60歳まで引き出せない「罠」とは
iDeCoの最大の制約は、原則として60歳まで引き出せないことです。住宅購入や教育資金、FIRE達成後の生活費など、60歳前に使う予定のお金は、iDeCoで用意することができません。
FIREを目指す人がiDeCoに多くのお金を回してしまうと、FIRE達成後に使えるお金が不足してしまうことがあります。たとえば、45歳でFIREを目指す人が、iDeCoに月5万円を拠出し続けると、60歳までの15年間で900万円がiDeCoに固定されてしまいます。FIRE後に使うお金は、新NISAや課税口座で別に用意する必要があります。
iDeCoの拠出限度額の目安
働き方別の拠出限度額
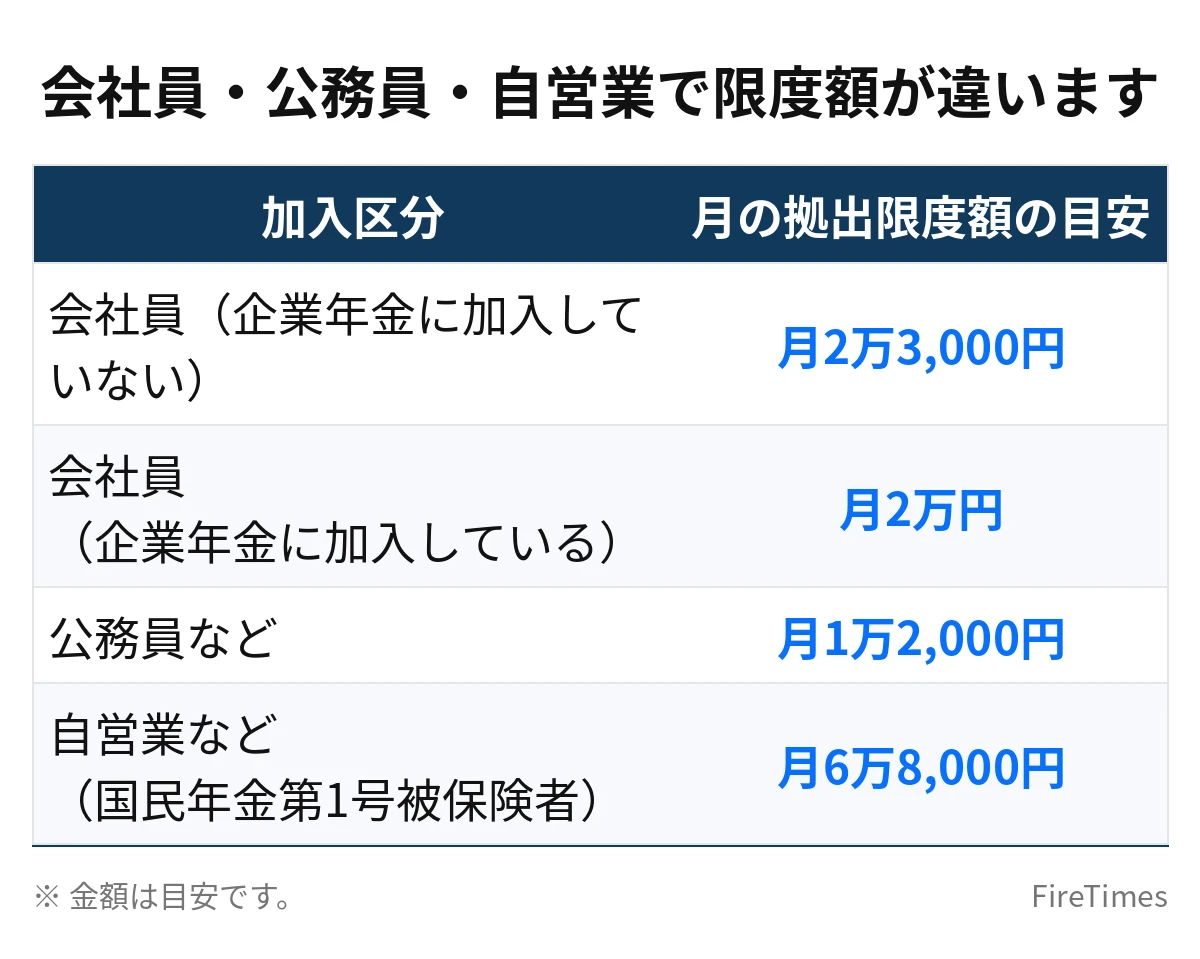
iDeCoの拠出限度額は、働き方や加入している年金制度によって異なります。目安は次のとおりです。
| 働き方 | 月の拠出限度額の目安 |
|---|---|
| 会社員(企業年金なし) | 月2.3万円 |
| 会社員(企業年金あり) | 月2万円 |
| 公務員 | 月1.2万円 |
| 自営業・フリーランス | 月6.8万円 |
| 専業主婦(主夫) | 月2.3万円 |
上の表の金額は目安です。加入している年金制度や、企業型確定拠出年金(企業型DC)の有無によって、限度額は変わります。正確な限度額は、加入している年金制度の内容を確認してください。
拠出額をどう決めるか
拠出額を決めるときは、まず生活費と新NISAの積立額を確保し、そのうえで余裕がある金額をiDeCoに回すのが基本です。iDeCoの掛金は60歳まで引き出せないため、無理な金額を拠出すると、急な出費に対応できなくなることがあります。
会社員の場合、拠出限度額は月2万円や月2.3万円です。限度額いっぱいまで拠出するのではなく、生活に無理が出ない範囲で決めることが大切です。
iDeCoの節税メリット
掛金が全額所得控除になる
iDeCoの掛金は、全額が所得控除の対象になります。たとえば、所得税率が20%の人が月2.3万円を拠出すると、年間の掛金は27.6万円です。所得税と住民税を合わせると、年間で約8万円の税金が軽くなる計算になります。税率は収入や家族構成によって異なります。
所得控除のメリットは、収入が多い人ほど大きくなります。所得税率が高い人ほど、iDeCoの節税メリットは大きくなります。反対に、収入が少なく所得税がほとんどかからない人は、所得控除のメリットは小さくなります。
運用益が非課税になる
iDeCoの運用益は非課税です。課税口座では運用益に約20.315%の税金がかかりますが、iDeCoでは運用益に税金がかかりません。長い期間運用するほど、非課税のメリットは大きくなります。
新NISAも運用益が非課税になる制度です。新NISAとiDeCoのどちらも、運用益が非課税になる点では同じです。違いは、引き出せる時期と、掛金の所得控除の有無です。
新NISAとiDeCoの併用方法
併用の優先順位:まず新NISAから
新NISAとiDeCoを併用する場合は、まず新NISAの枠を優先するのが基本の考え方です。新NISAは、60歳になる前でも売却して使うことができます。FIRE達成後に使うお金は、新NISAや課税口座で用意する必要があります。
新NISAの枠を使い切ったうえで、さらに余裕がある場合に、iDeCoへの拠出を考える方法があります。iDeCoは老後資金として位置づけ、60歳以降に受け取るお金として考えるのが分かりやすくなります。
新NISAの枠を優先し、余裕があればiDeCoに回す順番を意識することをおすすめします。
併用するときの金額の考え方
併用するときの金額は、毎月の収支から決めます。たとえば、手取りが月約36万円で、月15万円で生活し、月10万円を新NISAに積み立て、月2.3万円をiDeCoに拠出し、残りの月約8.7万円を予備費や課税口座に回す、という収支です。
iDeCoの拠出額は、生活に無理が出ない範囲で決めます。月2.3万円の拠出が難しい場合は、月1万円から始める方法もあります。拠出額は、年に1回見直すこともできます。
モデルケース:35歳・年収550万円・独身で新NISAとiDeCoを併用する場合
ここからは仮定のシミュレーションです。35歳・年収550万円・独身で、手取りを月約36万円と仮定します。月15万円で生活し、月10万円を新NISAに積み立て、月2.3万円をiDeCoに拠出し、残りの月約8.7万円を予備費や課税口座に回す、という収支です。
月10万円の新NISAの積立なら、年間120万円です。1,800万円の生涯投資枠を埋めるには15年かかる計算です。35歳から始めれば、50歳で枠を使い切ります。
月2.3万円のiDeCoの拠出なら、年間27.6万円です。60歳までの25年間で、元本は690万円になります。iDeCoの掛金は全額所得控除になるため、所得税と住民税を合わせると、年間で約8万円の税金が軽くなる計算になります。税率は収入や家族構成によって異なります。
この人の目標が月15万円の生活で4,500万円なら、新NISAの枠1,800万円とiDeCoの元本690万円を合わせても、2,010万円が足りません。課税口座での積立も組み合わせる必要があります。運用益が出れば期間は短くなりますが、将来のリターンは断定できないため、あくまで目安として読んでください。
iDeCoの受け取り時の税金の考え方
一時金で受け取る場合
iDeCoを一時金で受け取る場合、退職所得として課税されます。退職所得には、退職所得控除という大きな控除があります。勤続年数や加入期間が長いほど、控除額は大きくなります。
退職所得控除の金額は、加入期間によって決まります。加入期間が20年以下の場合は年40万円、20年を超える部分は年70万円が控除額の目安です。ただし、税制は変更される可能性もありますので、最新の内容は国税庁などの公式情報で確認してください。
年金で受け取る場合
iDeCoを年金として受け取る場合、公的年金等控除の対象になります。公的年金等控除は、年金の受取額に応じて控除額が決まります。65歳未満と65歳以上で、控除額の計算方法が異なります。
一時金で受け取るか、年金で受け取るかは、退職時の収入や他の年金の受取額によって、税金の負担が変わります。受け取り方を決めるときは、税金の負担も含めて考えることが大切です。
受け取り時の注意点
iDeCoの受け取りは、60歳以降に始まります。60歳から受け取るには、加入期間が10年以上必要です。加入期間が10年に満たない場合は、受け取り開始が遅くなることがあります。
また、iDeCoを受け取る際には、加入している金融機関や運用商品によって、手続きが異なります。受け取りの時期が近づいたら、早めに手続きの内容を確認しておくことをおすすめします。
iDeCoを使うときの注意点
注意点1:60歳まで引き出せないことを理解する
iDeCoは原則として60歳まで引き出せません。FIRE達成後に使うお金は、iDeCoでは用意できません。FIREを目指す人は、iDeCoへの拠出額を抑え、新NISAや課税口座を優先することが大切です。
注意点2:手数料がかかる
iDeCoには、加入時や運用中に手数料がかかります。加入時の手数料、口座管理手数料、運用商品の信託報酬などがあります。手数料の水準は、加入する金融機関や運用商品によって異なります。
手数料が低い金融機関を選ぶことで、長期的に見れば手元に残る金額が大きくなります。加入する前に、手数料の内容を確認しておくことをおすすめします。
注意点3:運用商品を選ぶ必要がある
iDeCoでは、運用商品を自分で選ぶ必要があります。定期預金、保険、投資信託など、さまざまな商品があります。元本確保型の商品もあれば、投資信託のように値動きのある商品もあります。
運用商品の選び方は、自分の考え方や残りの期間によって変わります。値動きのある商品を選ぶ場合は、長期的な視点で選ぶことが大切です。
注意点4:制度の変更に注意する
iDeCoの制度は、税制改正などで内容が変わる可能性があります。拠出限度額や受け取り時の税制は、今後も見直されることがあります。制度の金額や条件は目安として読み、最新の内容は厚生労働省や国税庁などの公式情報で確認してください。
iDeCoのチェックリストとよくある質問
始める前のチェックリスト
- iDeCoは原則として60歳まで引き出せないことを理解しています
- 生活費と新NISAの積立額を確保したうえで、余裕がある金額を拠出しています
- 拠出限度額と手数料の内容を確認しています
- 運用商品を自分で選ぶつもりがあります
- 受け取り時の税金の考え方を理解しています
よくある質問
Q1. FIREを目指す人はiDeCoを使わないほうがよいですか。
使わないほうがよい、とは言えません。iDeCoは60歳以降の老後資金として位置づけることで、節税メリットを活かすことができます。FIRE達成後に使うお金は新NISAや課税口座で用意し、老後資金としてiDeCoを使う、という分け方ができます。
Q2. iDeCoの拠出額は限度額いっぱいまで拠出すべきですか。
限度額いっぱいまで拠出することが正解とは限りません。生活に無理が出ない範囲で決めることが大切です。まずは月1万円から始めて、収入が増えたときに拠出額を増やす方法もあります。
Q3. 新NISAとiDeCoのどちらを優先すべきですか。
FIREを目指す場合は、新NISAを優先するのが基本の考え方です。新NISAは60歳になる前でも売却して使うことができます。iDeCoは老後資金として位置づけ、余裕があれば拠出する、という順番を考える方法があります。
老後資金の計画を立てたら、年に一度は拠出額や運用商品を見直す習慣をつけることをおすすめします。
まとめ
| ポイント | 内容 |
|---|---|
| iDeCoの制約 | 原則として60歳まで引き出せません |
| 節税メリット | 掛金が全額所得控除、運用益が非課税です |
| 拠出限度額の目安 | 会社員は月2万円〜2.3万円、自営業は月6.8万円です |
| 新NISAとの併用 | まず新NISAを優先し、余裕があればiDeCoに回します |
| 受け取り時の税金 | 一時金は退職所得、年金は公的年金等控除の対象です |
iDeCoは、節税メリットの大きな老後資金の制度です。ただし、60歳まで引き出せないという制約があります。FIREを目指す人は、iDeCoへの拠出額を抑え、新NISAや課税口座を優先することが大切です。老後資金としてiDeCoを使い、FIRE達成後に使うお金は新NISAで用意する、という分け方を意識してみてください。
あわせて読みたい
 FIRE×新NISAの使い方|1,800万円枠をフル活用する戦略と注意点
 FIREはオルカン vs S&P500どっち?新NISAでの選び方と使い分け
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
 FIREのポートフォリオ設計|株式・債券の比率は年代別にどう変えるか
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。