- 株式比率は30代80%・50代60%が目安、年代が上がるほど株式を下げる。
- リタイア後は生活費の数年分を債券や現金で確保し残りを株式で運用する配分。
- 比率は一度決めたら終わりではなく年に1回のリバランスで見直すことが大切。
FIREを目指す人が資産を増やすとき、株式と債券の比率をどうするかは大切な問題です。株式の割合が高いほど資産は増えやすくなりますが、値動きも大きくなります。債券の割合が高いほど値動きは穏やかになりますが、資産の増加は鈍くなります。この記事では、株式と債券の比率を年代別にどう変えるか、資産6,000万円のモデルケースやリバランスの方法と注意点、夫婦の場合の考え方について解説します。
年代に合わせて、株式と債券の比率を見直します。
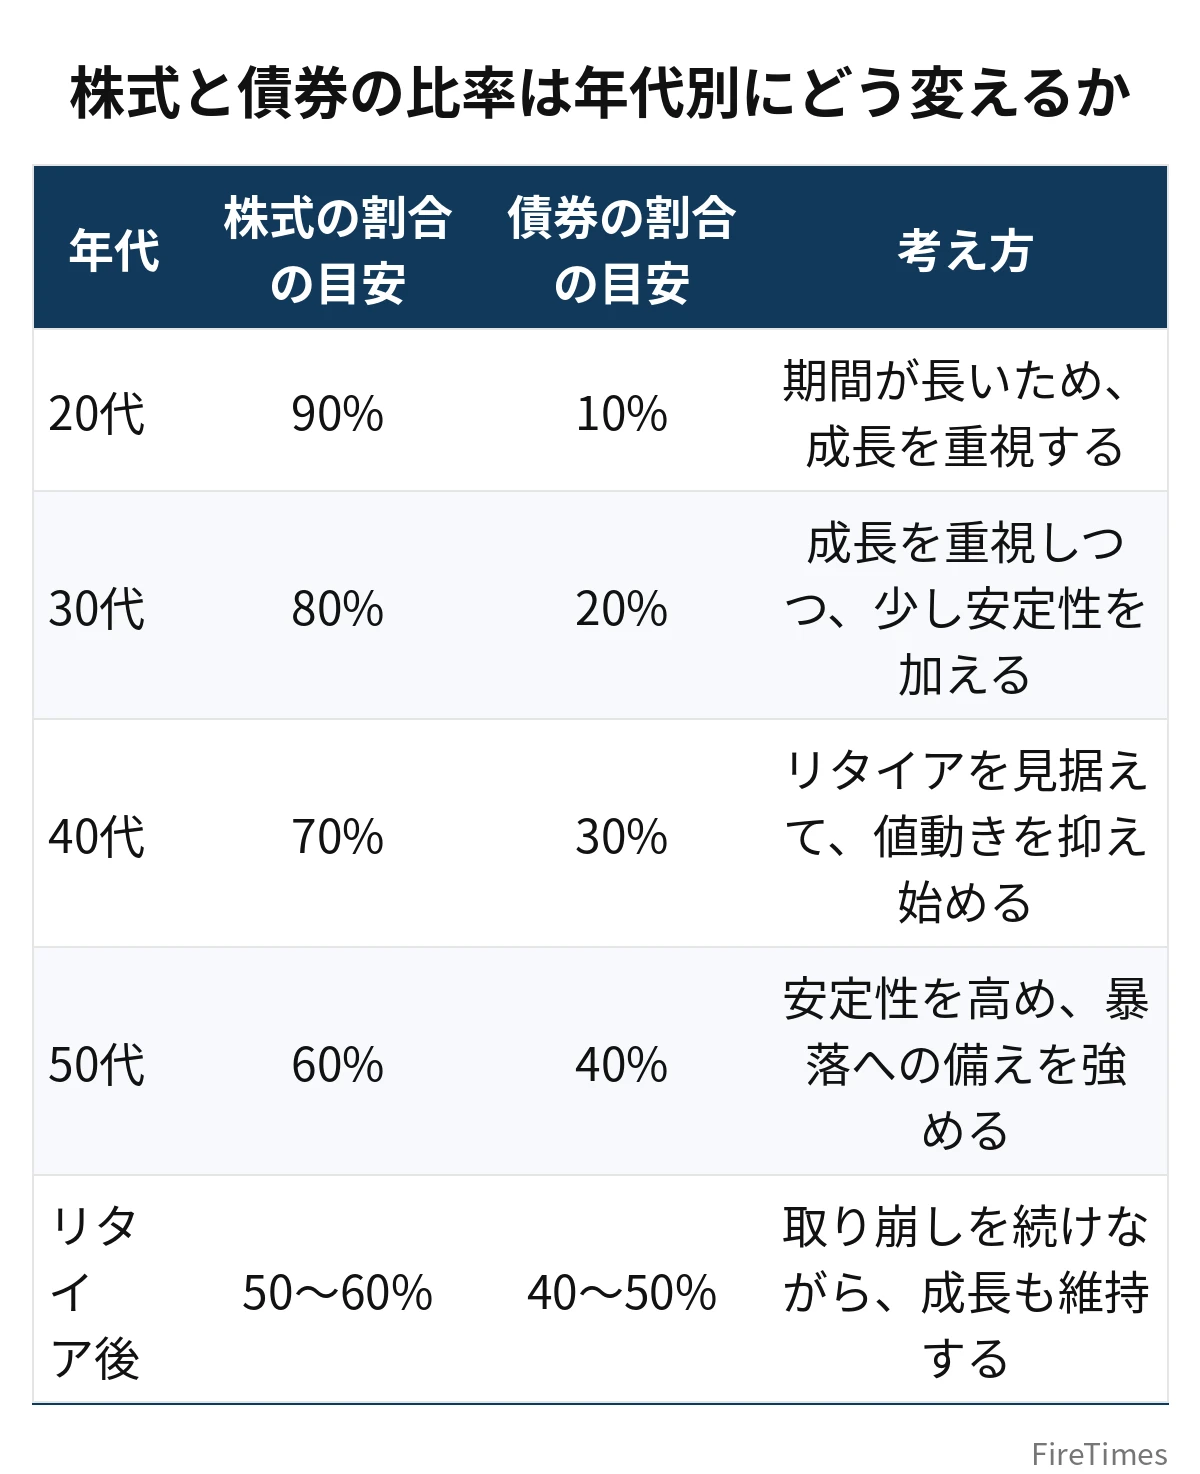
株式と債券の比率の基本的な考え方
株式と債券の役割の違い
株式は、企業の成長に連動して資産を増やすことを目指す資産です。長期的に見れば、株式は債券よりも高いリターンが期待できます。ただし、値動きが大きく、短期間で大きく下がることがあります。
債券は、国や企業にお金を貸して利息を受け取る資産です。株式と比べると値動きが穏やかで、資産の下落を抑える役割があります。株式が下がったときでも、債券は大きく下がらない傾向があります。
なぜ比率を変えるのか
株式と債券の比率を変える理由は、年代によってリスクに対する考え方が変わるためです。若い年代は、資産を増やす時期です。値動きが大きくても、長期間で回復する時間があります。
年代が上がると、資産を使う時期が近づきます。値動きが大きいと、資産を使うときに株価が下がっていることがあります。債券の割合を増やすことで、値動きを抑えることができます。
年代別の株式・債券の比率の目安
30代:株式90%・債券10%
30代は、資産を増やす時期です。FIREまでの期間が長く、値動きが大きくても回復する時間があります。株式の割合を90%と高くし、債券の割合を10%と低くするのが目安です。
30代で資産6,000万円の場合、株式は5,400万円、債券は600万円になります。
40代:株式80%・債券20%
40代は、資産を増やしながら、少しずつ安定性を意識する時期です。株式の割合を80%、債券の割合を20%にするのが目安です。
40代で資産6,000万円の場合、株式は4,800万円、債券は1,200万円になります。
50代:株式70%・債券30%
50代は、FIREが近づく時期です。資産を使う時期が近づくため、債券の割合を増やします。株式の割合を70%、債券の割合を30%にするのが目安です。
50代で資産6,000万円の場合、株式は4,200万円、債券は1,800万円になります。
リタイア後:株式60%・債券40%
リタイア後は、資産を取り崩す時期です。値動きを抑えるために、債券の割合をさらに増やします。株式の割合を60%、債券の割合を40%にするのが目安です。
リタイア後で資産6,000万円の場合、株式は3,600万円、債券は2,400万円になります。
| 年代 | 株式の割合 | 債券の割合 | 資産6,000万円の場合の株式 | 資産6,000万円の場合の債券 |
|---|---|---|---|---|
| 30代 | 90% | 10% | 5,400万円 | 600万円 |
| 40代 | 80% | 20% | 4,800万円 | 1,200万円 |
| 50代 | 70% | 30% | 4,200万円 | 1,800万円 |
| リタイア後 | 60% | 40% | 3,600万円 | 2,400万円 |
年代が上がるにつれて、債券の割合を少しずつ増やします。
資産6,000万円のモデルケース
30代・年収600万円・独身で資産6,000万円の場合
ここからは仮定のシミュレーションです。30代・年収600万円・独身で、資産6,000万円を持っている場合を考えます。30代の目安は株式90%・債券10%ですので、株式は5,400万円、債券は600万円になります。
この資産を年4%で取り崩すと、年間240万円、月20万円が目安です。株式の割合が高いため、値動きは大きくなりますが、長期間で見れば資産は増えやすくなります。
年代が上がるにつれて比率を変える
40代になったら、株式80%・債券20%に変えます。株式は4,800万円、債券は1,200万円になります。50代になったら、株式70%・債券30%に変えます。株式は4,200万円、債券は1,800万円になります。
比率を変えるときは、株式の一部を売却して債券に移します。株式が好調なときに売却するのが望ましいです。
リバランスの方法と注意点
リバランスとは:比率を元の形に戻すことです
リバランスとは、資産の比率が崩れたときに、元の比率に戻すことです。たとえば、株式の割合が90%から95%に増えた場合、株式の一部を売却して債券に移し、株式90%・債券10%に戻します。
リバランスをすることで、資産の配分が崩れるのを防ぐことができます。リバランスの頻度は、年に1回が目安です。
年に1回のリバランスで、比率を元の形に戻します。
リバランスの注意点
リバランスをするときは、売買の手数料や税金がかかることがあります。株式を売却すると、運用益に税金がかかります。頻繁にリバランスをすると、税金の負担が大きくなることがあります。
リバランスの頻度は、年に1回が目安です。頻繁にリバランスをしないことが大切です。
夫婦の場合の考え方
夫婦で資産をどう分けるか
夫婦の場合、資産は夫婦で共有するものとして考える方法があります。夫婦の資産を合わせて、株式と債券の比率を決めます。たとえば、夫婦で資産6,000万円を持っている場合、夫婦合わせて株式90%・債券10%にする方法です。
夫婦で資産を分けるときは、それぞれの年齢や収入、考え方を考慮します。年齢が異なる場合は、若いほうの年代に合わせる方法もあります。
夫婦でリバランスをする方法
夫婦でリバランスをするときは、夫婦の資産を合わせて確認します。夫婦のどちらか一方だけがリバランスをするのではなく、夫婦で話し合って決めることが大切です。
ポートフォリオ設計のチェックリストとよくある質問
始める前のチェックリスト
- 株式と債券の役割の違いを理解しています
- 年代別の比率の目安を理解しています
- リバランスの方法を理解しています
- 夫婦の場合の考え方を理解しています
- 年に1回、比率を確認するつもりがあります
よくある質問
Q1. 株式100%でもよいですか。
株式100%でもよいのですが、値動きが大きくなります。株式が下がったときに、資産が大きく減ってしまうことがあります。債券を少し持つことで、値動きを抑えることができます。
Q2. 債券の割合を増やすと資産は増えませんか。
債券の割合を増やすと、資産の増加は鈍くなります。ただし、値動きが穏やかになるため、資産を使うときに株価が下がっているリスクを抑えることができます。
Q3. 年代別の比率は必ず守るべきですか。
必ず守るべき、とは言えません。年代別の比率は目安です。自分の考え方や、資産の状況に合わせて調整することが大切です。
自分の年代と生活に合った比率を選んでみてください。
まとめ
| ポイント | 内容 |
|---|---|
| 30代の目安 | 株式90%・債券10%です |
| 40代の目安 | 株式80%・債券20%です |
| 50代の目安 | 株式70%・債券30%です |
| リタイア後の目安 | 株式60%・債券40%です |
| リバランスの頻度 | 年に1回が目安です |
株式と債券の比率は、年代が上がるにつれて債券の割合を増やすのが目安です。30代は株式90%・債券10%、40代は株式80%・債券20%、50代は株式70%・債券30%、リタイア後は株式60%・債券40%が目安です。リバランスは年に1回行い、自分の年代や考え方に合った比率を選ぶことが大切です。
あわせて読みたい
 FIRE後の暴落対策|シーケンスリスクの意味と取り崩し初期の対処法
 FIREの取り崩し戦略とは|バケツ戦略と現金クッションは何年分必要か
 FIRE×新NISAの使い方|1,800万円枠をフル活用する戦略と注意点
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。