- 45歳から59歳は現金と新NISAを優先し、特定口座の申告所得を抑えます。
- 60歳でiDeCoを一時金で受け取ると、退職所得控除で課税所得はゼロです。
- 65歳以降は年金の繰下げ増額を軸に、資産から出す額を毎年再計算します。
FIREで会社を辞めたあとは、給与の代わりに自分の資産から生活費を出す暮らしに入ります。この段階で多くの人が迷うのは、現金、新NISA、特定口座、iDeCoのうち、どの口座から先にお金を出すかという順序です。残高の合計が同じでも、出す順序が変わりますと、その年に申告する所得の金額が変わり、所得税や住民税だけでなく、国民健康保険料の金額まで変わってきます。
本記事では、45歳でFIREし、資産5,000万円を持つケースをモデルとして、取り崩し順序を3つの期間に分けて試算します。試算はすべて一定の仮定に基づく試算です。金額はいずれも目安です。実際にはお住まいの自治体や、その年の所得、制度の改正内容によって結果が変わりますので、考え方の枠組みとしてお読みください。
試算モデルの前提をそろえます
資産5,000万円の内訳と生活費の仮定
まず、試算の前提を明確にします。退職時の年齢は45歳とし、資産の合計は5,000万円と仮定します。内訳は現金600万円、特定口座2,400万円、新NISA 1,400万円、iDeCo 600万円です。特定口座の含み益率は50%と仮定します。つまり、特定口座で200万円分を売却しますと、そのうち100万円が元本で、100万円が譲渡益に当たる計算です。
生活費は月15万円、年180万円と仮定します。FIREの目安として知られる4%ルールで計算しますと、年間支出の25倍が目標資産の目安になります。年180万円に25を掛けますと4,500万円です。本記事のモデルは資産5,000万円ですので、4%ルールの目安を少し上回る設定として位置づけられます。
年金については、65歳から年約130万円を受け取るケースを目安とします。これは45歳で退職し、その後は国民年金に切り替えて保険料を納める前提の試算です。厚生年金に加入する期間が短くなる分、年金額は現役を続ける場合よりも小さくなります。金額はあくまで目安です。
| 項目 | 金額・条件 | 補足 |
|---|---|---|
| 退職時の年齢 | 45歳 | FIRE開始時点です |
| 資産の合計 | 5,000万円 | 4%ルールの目安4,500万円を少し上回ります |
| 現金 | 600万円 | 生活費の約3年分に当たります |
| 特定口座 | 2,400万円 | 含み益率50%と仮定します |
| 新NISA | 1,400万円 | 売却益は非課税です |
| iDeCo | 600万円 | 60歳まで原則として引き出せません |
| 生活費 | 年180万円 | 月15万円の計算です |
| 年金 | 65歳から年約130万円 | 目安の試算です |
この表から読み取れるのは、口座ごとに税金の扱いが大きく異なる点です。現金は取り崩しても所得は発生しません。新NISAは売却益が非課税ですので、確定申告の対象にもなりません。特定口座は申告の方法によって国民健康保険料への影響が変わります。iDeCoは受け取り時に課税の対象となる一方で、大きな控除を受けられる可能性があります。
取り崩しで意識する税金と保険料は3種類です
取り崩し順序を考える際に意識する負担は、主に3種類です。1つ目は、特定口座の株式や投資信託を売却した際の譲渡益への課税です。税率は所得税と住民税を合わせて20.315%が目安とされます。2つ目は、iDeCoを受け取る際の課税です。一時金で受け取る場合は退職所得として、年金で受け取る場合は雑所得として扱われます。3つ目は、国民健康保険料です。会社を辞めたあとは勤務先の健康保険から国民健康保険に切り替わる人が多く、保険料は前年の所得をもとに計算されます。
特に見落とされやすい項目は、国民健康保険料の所得割です。所得割は、所得に一定の料率を掛けて計算される方式です。本記事では料率の目安として所得の約10%を用います。実際の料率や上限額は自治体によって異なります。確定申告で申告した譲渡所得が翌年の国民健康保険料の算定所得に含まれる点が重要です。売却益への税金に加えて、保険料の上乗せという形でも負担が表れる場合があります。
45歳から59歳は現金と新NISAが中心です
iDeCoは60歳まで引き出せない制約が核心です
45歳から59歳の期間で最初に押さえる制約は、iDeCoが60歳まで原則として引き出せない点です。資産の合計にはiDeCoの600万円が含まれますが、この期間の生活費の原資には使えません。実質的に使える資産は、現金600万円と特定口座2,400万円と新NISA 1,400万円を合わせた4,400万円です。この点を前提に順序を組み立てる必要があります。
この期間の生活費は年180万円ですので、15年間では合計2,700万円を取り崩す計算になります。現金600万円だけでは約3年分しか賄えませんので、その後は新NISAか特定口座のどちらかから出す順序が論点になります。
おすすめの基本形は、まず現金から出し、次に新NISAから出す順序です。現金の取り崩しでは所得は発生しません。新NISAの売却でも、利益は非課税ですので申告する所得は発生しません。どちらの口座から出しても、その年の所得はゼロに近い状態を保てます。結果として、翌年の国民健康保険料は所得割がほとんどかからない水準に抑えられます。残る負担は、加入者ごとに定額でかかる均等割などが中心になります。
特定口座から先に出すと国保料が上乗せされます
一方で、特定口座から優先的に出す順序を選ぶ場合は注意が必要です。含み益率50%の仮定では、年180万円分を売却しますと、そのうち90万円が譲渡益になります。この譲渡益を確定申告しますと、翌年の国民健康保険料の算定所得に90万円が加わります。所得割の料率を約10%と仮定しますと、保険料の上乗せは年約9万円の計算です。売却の年だけでなく、毎年売却と申告を繰り返しますと、上乗せも毎年発生します。
ここで大切な例外があります。特定口座のうち源泉徴収ありの口座を利用し、確定申告で申告不要を選択した場合は、譲渡益は国民健康保険料の算定所得に入りません。証券会社が売却の時点で税金を源泉徴収しますので、申告をしなくても課税関係は完結します。この場合は、特定口座から出しても保険料への上乗せは発生しません。ただし、申告不要を選ぶかどうかは、ほかの所得との損益通算や、繰越控除の利用状況によっても判断が変わります。損失の繰り越しを使いたい年は申告が必要になりますので、年ごとに確認する姿勢が大切です。
| 45歳から59歳の出し方 | 申告する所得 | 国保料への影響 | 税金の扱い |
|---|---|---|---|
| 現金から優先 | 発生しません | 上乗せはありません | 非課税です |
| 新NISAから優先 | 発生しません | 上乗せはありません | 売却益は非課税です |
| 特定口座から優先し申告 | 年約90万円の譲渡益です | 年約9万円の上乗せが目安です | 譲渡益に課税されます |
| 特定口座から優先し申告不要 | 算定所得に入りません | 上乗せはありません | 源泉徴収で完結します |
パターン比較で国保料の差は約100万円規模です
15年間の累計で比較します
では、順序の違いは15年間でどの程度の差になるのでしょうか。ここでは2つのパターンを比較します。パターンAは、45歳から特定口座を優先的に取り崩し、毎年の譲渡益を確定申告する進め方です。パターンBは、現金と新NISAを優先的に取り崩し、特定口座の売却と申告を後ろにずらす進め方です。
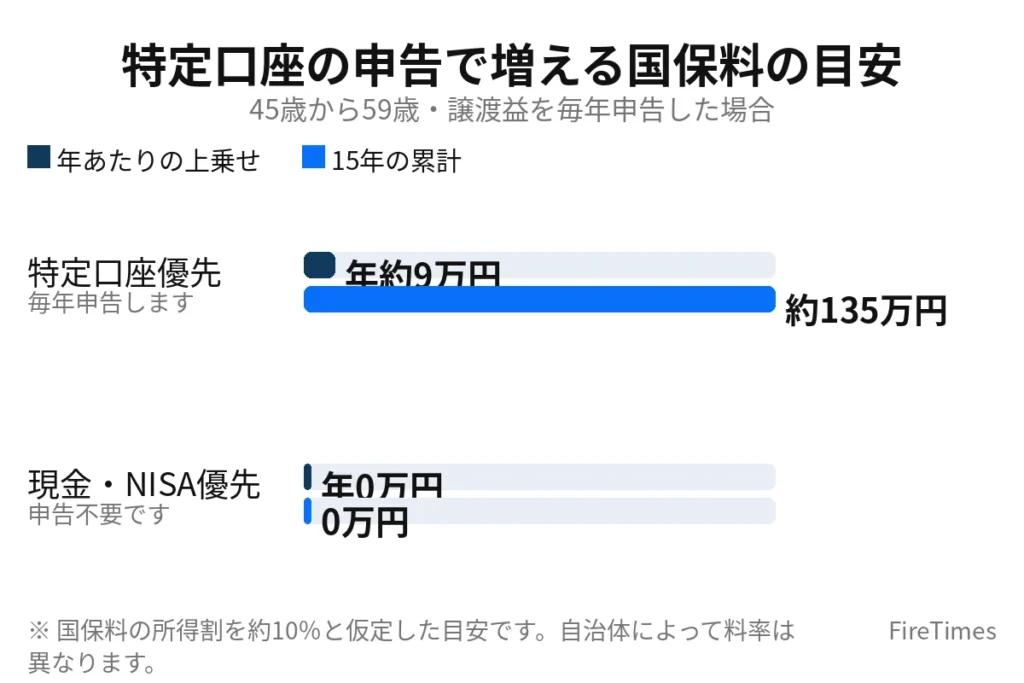
試算の仮定は次のとおりです。生活費は年180万円とし、特定口座の含み益率は50%で一定と仮定します。パターンAでは、毎年180万円を売却しますので、申告する譲渡益は年90万円です。国民健康保険料の所得割は所得の約10%と仮定しますと、上乗せは年約9万円になります。これが15年間続きますと、累計の上乗せは約135万円に達します。
パターンBでは、現金600万円と新NISA 1,400万円の合計2,000万円を先に使います。年180万円の取り崩しでは約11年分を賄える計算ですので、その期間の申告所得は発生せず、保険料の上乗せも発生しません。残りの期間に特定口座を使い始める場合でも、上乗せが発生する年数は短くなります。結果として、2つのパターンの間で、45歳から59歳の15年間に発生する国民健康保険料の上乗せ累計には、おおよそ100万円規模の差が生じる試算になります。
差を生む要因は申告所得の有無です
グラフが示すのは、負担の差を生む要因が税率そのものよりも、申告所得が発生するかどうかという点にあることです。譲渡益への税金は、源泉徴収ありの口座であれば売却時に自動的に差し引かれますので、順序によって大きくは変わりません。変わるのは、申告を通じて所得が自治体の保険料計算に渡るかどうかです。
60歳から64歳はiDeCoで順序が逆転します
iDeCoの一時金は退職所得控除で課税所得ゼロの試算です
60歳になりますと、iDeCoを受け取れるようになります。ここで順序は大きく変わります。45歳から59歳の期間に温存してきましたiDeCoを、この期間では優先的に受け取る候補として検討します。理由は、退職所得控除の大きさにあります。
iDeCoの600万円を60歳で一時金として受け取るケースを試算します。加入期間は25年と仮定します。退職所得控除の目安は、加入期間が20年以下の部分は年40万円、20年を超える部分は年70万円で計算されます。40万円に20年を掛けますと800万円、70万円に5年を掛けますと350万円となり、控除額の合計は1,150万円です。受け取る金額600万円は控除額1,150万円を下回りますので、課税の対象になる退職所得はゼロになる試算です。つまり、この条件ではiDeCoの一時金に所得税と住民税はかかりません。
| iDeCo一時金の試算項目 | 金額 | 計算の根拠 |
|---|---|---|
| 一時金の受取額 | 600万円 | モデルの残高です |
| 加入期間 | 25年 | 仮定の期間です |
| 控除額の前半部分 | 800万円 | 40万円×20年です |
| 控除額の後半部分 | 350万円 | 70万円×5年です |
| 退職所得控除の合計 | 1,150万円 | 800万円と350万円の合計です |
| 課税対象の退職所得 | 0円 | 受取額が控除額を下回ります |
さらに、一時金で受け取る場合は、受け取りが1回で完結する点も見逃せません。申告所得が発生する年を1年に限定できるため、その翌年の国民健康保険料への影響も一時的な範囲にとどまります。年金として分割で受け取る場合との違いは、次の項目で整理します。
年金受取との違いも確認します
iDeCoを年金として受け取る場合は、公的年金等控除を差し引いた残りが雑所得として扱われます。分割で受け取る方法は、毎年の手取りを平準化できる利点がある一方で、受け取る年ごとに所得が発生します。所得が発生しますと、その翌年の国民健康保険料にも影響が及びます。受取期間が長くなりますと、保険料への影響も長く続く計算です。
本記事のモデルのように受取額が600万円で、退職所得控除1,150万円の枠内に収まる場合は、一時金のほうが税負担をゼロにできる可能性が高くなります。ただし、勤務先からの退職金を同じ時期に受け取る場合は、控除の計算が重なる点に注意が必要です。退職金の金額しだいで控除の残り枠が変わりますので、iDeCoの受け取り方は退職金との合計で判断する姿勢が大切です。
60歳から64歳は、年金が始まる65歳までのつなぎの期間です。生活費の5年分は900万円です。iDeCoの一時金600万円を原資に充てますと、残り300万円を現金や新NISAの残りから補う形になります。
65歳以降は年金の受け取り方で順序が変わります
年金繰下げは月0.7%、70歳までで42%増です
65歳になりますと、老齢年金を受け取れるようになります。本記事のモデルでは、65歳から年約130万円が目安です。ここで検討する選択肢が、受け取り開始を遅らせる繰下げ受給です。年金は1か月繰り下げるごとに0.7%増額されます。70歳まで60か月繰り下げますと、増額率は0.7%に60を掛けた42%です。年130万円に42%を上乗せしますと、年約185万円になる計算です。正確には130万円に1.42を掛けますと184万6,000円となり、約185万円と表記します。
繰下げを選ぶ場合は、65歳から70歳までの5年間、生活費年180万円の全額を資産から出す必要があります。必要な金額は900万円です。一方で、70歳以降は年約185万円の年金が入りますので、年180万円の生活費をおおむね年金だけで賄える計算になります。資産から出す額はほぼゼロに近づきますので、取り崩しそのものが終わる段階に入ります。
| 年金の受け取り方 | 年金額の目安 | 資産から出す額 |
|---|---|---|
| 65歳から受給 | 年約130万円 | 年約50万円が必要です |
| 70歳まで繰下げ | 年約185万円 | 70歳以降はほぼ不要です |
| 繰下げ期間中65歳から69歳 | 受給しません | 年180万円を資産から出します |
65歳から受給する場合は、年金の不足分に当たる年約50万円を資産から出し続けます。特定口座から出す場合は、その売却益が所得に影響する点を意識する必要があります。年金収入に譲渡所得が加わりますと、国民健康保険料や後期高齢者医療制度の保険料の計算にも関わってきます。75歳で後期高齢者医療制度に移る前後でも、所得の水準は保険料に影響しますので、65歳以降も所得の出方を設計する視点は続きます。
繰下げの判断は資産の残り方で変わります
繰下げが常に有利とは限りません。判断の分かれ目は、65歳時点で資産がどの程度残るかという点です。45歳から64歳までの20年間で取り崩す金額は合計3,600万円です。繰下げ期間の5年分900万円を賄える残高があるかどうかが一つの目安になります。
資産に余裕がある場合は、70歳までの繰下げで年金を年約185万円まで増やし、その後は資産を取り崩さない設計に移行できます。資産が心もとない場合は、65歳から年金を受け取り、不足分の年約50万円だけを現金や新NISAから補う設計のほうが資産の寿命を延ばしやすくなります。
期間別のおすすめ順序を判断表にまとめます
ここまでの試算を、期間別のおすすめ順序として整理します。この表は本記事のモデルの前提に基づく目安です。すべての人に同じ順序が当てはまるわけではありません。
| 期間 | 優先して出す口座 | 後回しにする口座 | 判断のポイント |
|---|---|---|---|
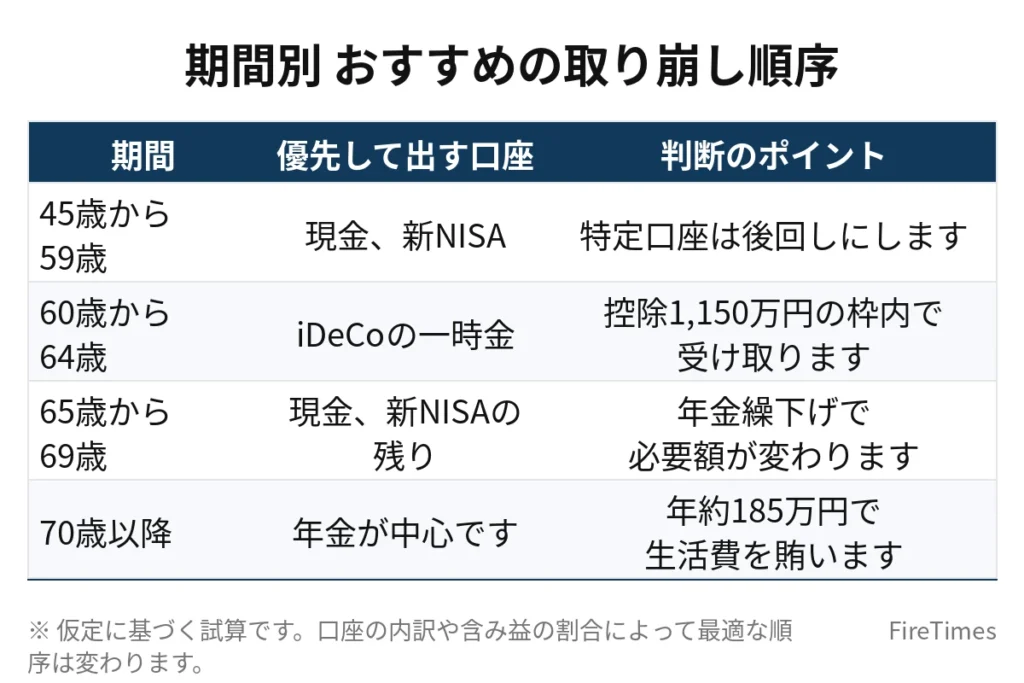
| 45歳から59歳 | 現金、新NISA | 特定口座、iDeCo | 申告所得を抑えて国保料を抑制します |
| 60歳から64歳 | iDeCoの一時金 | 特定口座 | 退職所得控除1,150万円の枠内で受け取ります |
| 65歳から69歳 | 現金、新NISAの残り | 特定口座 | 年金繰下げの有無で必要額が変わります |
| 70歳以降 | 年金が中心です | 資産は予備費です | 年約185万円で生活費をほぼ賄います |
表の読み方はシンプルです。若い期間ほど非課税の口座を優先し、60歳では控除の大きなiDeCoに切り替え、65歳以降は年金を軸に組み直します。順序が期間ごとに逆転する点が、取り崩し最適化の最も大切な特徴です。60歳と65歳という制度上の節目ごとに順序を見直す前提で計画を立てる必要があります。
なぜ一般論では足りないのでしょうか
取り崩しの順序については、新NISAから先に使う方法や、特定口座から先に使う方法など、さまざまな一般論が見られます。しかし、一般論だけでは最適な順序は決まりません。理由は、口座残高の内訳と含み益率によって、同じ順序でも税金と保険料の結果が変わるためです。
たとえば、特定口座の含み益率が50%の人と10%の人では、同じ180万円を売却しても申告する譲渡益が90万円と18万円で大きく異なります。国保料の上乗せも年約9万円と年約2万円弱で差が開きます。また、現金の残高が600万円ある人と100万円しかない人では、新NISAを温存できる期間が変わります。iDeCoの残高が退職所得控除を超える人は、一時金でも課税が発生するため、年金受取との比較結果が本記事のモデルとは逆になる場合もあります。
自分の場合はどうなるかを確認する手順
最後に、自分の取り崩し順序を確認する手順を3つのステップで紹介します。順番に数字を並べる作業から始めます。
ステップ1は、口座別残高と含み益の洗い出しです。現金、特定口座、新NISA、iDeCoの残高を確認し、特定口座については取得金額と評価額の差から含み益と含み益率を計算します。この含み益率が、申告する所得の大きさを決める土台になります。
ステップ2は、期間別に必要額を配分する作業です。45歳から59歳、60歳から64歳、65歳以降の3期間に分け、各期間で必要な生活費の合計を書き出します。そのうえで、どの口座から出すかを期間ごとに当てはめ、申告所得が発生する年がどこに生じるかを確かめます。iDeCoの加入期間から退職所得控除の目安を計算し、一時金の受取額が枠内に収まるかどうかもこの段階で確認します。
ステップ3は、国民健康保険料の確認です。料率と計算方法は自治体によって異なりますので、お住まいの自治体の公式サイトで料率と上限額を確認し、不明な点は自治体の窓口で確認します。年金の見込額は日本年金機構のねんきんネットなどで確認できます。税制の正確な内容は国税庁の公式サイトで確認します。この3ステップで、自分の数字に基づいた順序を組み立てられます。
まとめ
FIRE後の取り崩し順序は、45歳から59歳は現金と新NISAを優先して申告所得と国民健康保険料を抑える設計、60歳から64歳はiDeCoの一時金と退職所得控除を活用する設計、65歳以降は年金の受け取り開始年齢に合わせて資産から出す額を組み直す設計が、本記事のモデルの結論です。順序の違いは、45歳から59歳の15年間だけでも国民健康保険料に約100万円規模の差を生む試算が示すとおり、小さな工夫の積み重ねが長期の手取りを左右します。
本記事の金額はすべて仮定に基づく試算の目安です。ご自身の口座の内訳と含み益率、自治体の料率に置き換えて、節目ごとに順序を見直す習慣を持つことが、FIRE後の資産を長持ちさせる近道になります。
あわせて読みたい
 FIRE×新NISAの使い方|1,800万円枠をフル活用する戦略と注意点
 4%ルールで取り崩しシミュレーション|資産3,000万・5,000万・1億円
 FIREの取り崩し戦略とは|バケツ戦略と現金クッションは何年分必要か
 FIRE×iDeCo活用法|60歳まで引き出せない罠と新NISA併用術
 FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション
 FIREで年金はいくらもらえる?早期退職で減る理由と増やす方法を解説
※本記事は一般的な情報提供を目的としたものです。個別の投資判断や税務に関する助言を行うものではありません。試算は仮定に基づく目安です。実際の税額や保険料、年金額を保証するものではありません。税制や保険料率は改正や自治体によって異なりますので、具体的な手続きや金額については、国税庁、日本年金機構、お住まいの自治体の公式情報でご確認くださいますようお願いします。