- オルカンは全世界株式に分散、S&P500は米国株式に集中する違いがある。
- どちらを選んでもFIREの目安は4%ルールで生活費×25倍と変わらない。
- 迷った場合はどちらか一方に絞るか、割合を決めて両方を持つ使い分けが有効。
FIREを目指す人が新NISAで投資先を選ぶとき、多くの人が迷うのが「オルカンとS&P500のどちらを選ぶべきか」です。オルカンは全世界株式に分散投資する投資信託、S&P500は米国株式500社に投資する投資信託のことです。どちらも新NISAのつみたて投資枠で買うことができ、長期・分散・低コストの投資として人気があります。この記事では、どちらか一方を推奨するのではなく、違いを理解したうえで自分に合う選び方を考えるための材料をお伝えします。
オルカンとS&P500を比べるときは、まず国や地域の分散の違いを押さえることをおすすめします。
オルカンとS&P500の基本的な違い
オルカンとは:全世界株式に分散投資
オルカンとは、「eMAXIS Slim 全世界株式(オール・カントリー)」の愛称です。全世界の株式に投資するインデックスファンドで、先進国と新興国の株式を幅広く組み入れています。1本の投資信託で、世界中の株式に分散投資できるのが特徴です。
オルカンに投資すると、日本を含む世界の株式市場の値動きを、そのまま反映する形になります。特定の国に偏ることなく、世界の経済成長に連動して資産を増やすことを目指す方法です。
S&P500とは:米国株式500社に投資
S&P500は、米国を代表する500社の株式で構成される株価指数です。S&P500に連動する投資信託を買うと、米国の大手企業500社に分散投資することになります。
S&P500の構成銘柄は、米国企業のなかでも規模の大きな企業が中心です。米国経済の成長に連動して資産を増やすことを目指す方法で、オルカンと比べると投資先が米国に集中するのが特徴です。
| 項目 | オルカン | S&P500 |
|---|---|---|
| 投資対象 | 全世界株式 | 米国株式500社 |
| 分散の範囲 | 世界中 | 米国に集中 |
| 値動きの特徴 | 世界全体の動きを反映します | 米国の動きを反映します |
| 新NISAでの扱い | つみたて投資枠で買うことができます | つみたて投資枠で買うことができます |
全世界株式と米国株式の構成の違い
オルカンの中身は米国が約6割を占めます
オルカンは全世界株式に分散するといっても、その中身は米国株式が約6割を占めています。米国以外の先進国と新興国が残りの約4割です。オルカンを買ったとしても、米国株式の影響を大きく受けることになります。
これは、世界の株式市場の時価総額のうち、米国が大きな割合を占めているためです。全世界株式に分散しても、米国の影響が小さくなるわけではありません。
S&P500は米国のみに集中します
S&P500は米国株式だけに投資するため、米国の経済や株価の影響を直接受けます。米国株式が好調な時期には、オルカンよりも大きく値上がりする傾向があります。反対に、米国株式が不調な時期には、オルカンよりも大きく値下がりすることもあります。
どちらの値動きが大きいかは、時期によって変わります。長期的に見れば、米国株式の値動きが大きい傾向がありますが、将来の動きを断定することはできません。
値動きの特徴とリターンの考え方
過去のリターンはあくまで過去のものです
過去のリターンを見ると、米国株式のほうが全世界株式より高いリターンを記録した時期があります。ただし、過去のリターンが将来も続くとは限りません。米国株式が好調だった時期もあれば、全世界株式が好調だった時期もあります。
リターンの数字は、測る期間によっても大きく変わります。5年間のリターンと20年間のリターンでは、結果が異なる場合があります。過去の数字を参考にする場合は、測る期間も含めて確認することが大切です。
値動きの大きさをどう考えるか
S&P500は米国に集中するため、値動きが大きくなる傾向があります。大きく値上がりすることもありますが、大きく値下がりすることもあります。オルカンは世界中に分散するため、値動きはS&P500より穏やかになる傾向があります。
値動きの大きさは、投資を長く続けられるかどうかにも関係します。大きく値下がりしたときに、積み立てを続けられるかどうかが大切です。値動きに慣れていない人は、値動きの穏やかなほうを選ぶほうが、長く続けやすくなる場合があります。
オルカンとS&P500の選び方と使い分け
選び方のポイント:分散を重視するか、米国を重視するか
選び方のポイントは、分散を重視するか、米国の成長を重視するかです。世界中に分散したいと考える人は、オルカンを選ぶのが分かりやすくなります。米国の成長に期待したいと考える人は、S&P500を選ぶ方法もあります。
どちらを選んでも、長期・分散・低コストの投資という基本は変わりません。大切なのは、選んだ方法を長く続けられるかどうかです。途中で乗り換えを繰り返すと、売買のタイミングによって資産の増え方が変わってしまうことがあります。
オルカンとS&P500のどちらを選んでも、長期で積み立てを続けることが大切です。
使い分けの考え方:両方を持つ方法もあります
オルカンとS&P500のどちらか一方に絞るのではなく、両方を組み合わせる方法もあります。たとえば、毎月の積立額を半分ずつに分けて、オルカンとS&P500の両方を買う、という方法です。両方を持つことで、どちらか一方だけを持つ場合と比べると、投資先の分散が広がります。
両方を持つ場合は、資産全体の中でそれぞれの割合を把握しておくことが大切です。オルカンの中身にも米国株式が約6割含まれているため、両方を持つと米国株式の割合はさらに高くなります。米国への集中を避けたい場合は、オルカンだけにする方法もあります。
決められない場合の考え方
どちらを選ぶか決められない場合は、まず少額から始めてみる方法もあります。オルカンとS&P500の両方を少額ずつ買い、値動きを体感しながら、自分に合うほうを見つける方法です。
あるいは、オルカンを基本にして、米国の成長にも期待したい場合はS&P500を一部組み合わせる、という方法もあります。正解は1つではないため、自分の考え方に合う方法を選ぶことが大切です。
積立額の目安と将来のリターンの考え方
月の積立額別の目安
オルカンとS&P500のどちらを選ぶかは、毎月の積立額とは直接関係しません。毎月の積立額は、自分の収入と生活費から決めます。月5万円、月10万円、月15万円など、無理のない範囲で決めることが大切です。
| 毎月の積立額 | 年間の積立額 | 30年間の元本の目安 |
|---|---|---|
| 月5万円 | 年60万円 | 1,800万円 |
| 月10万円 | 年120万円 | 3,600万円 |
| 月15万円 | 年180万円 | 5,400万円 |
月10万円の積立を30年続けると、元本は3,600万円になります。運用益を考えない単純計算ですが、積立額が大きいほど資産は増えやすくなります。ただし、将来のリターンは断定できないため、運用益を前提に積立額を減らすのはおすすめしません。
将来のリターンは断定できません
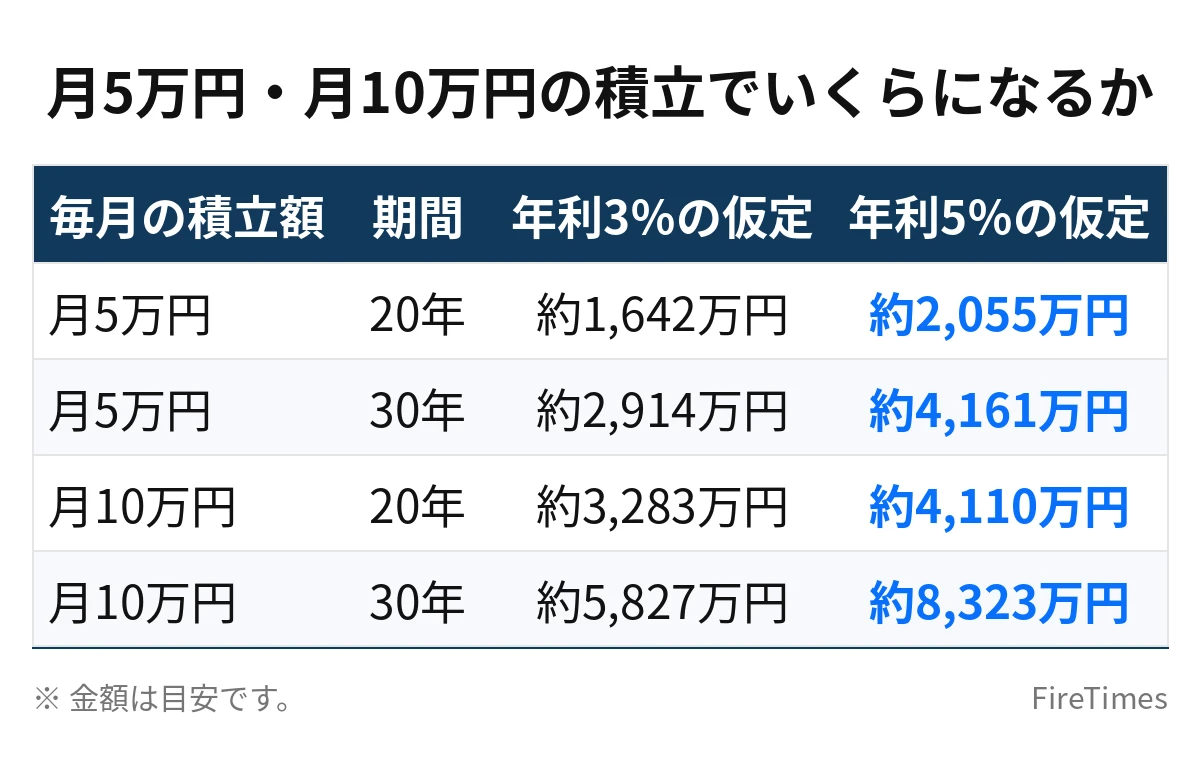
将来のリターンを考えるうえで大切なのは、年利3%や年利5%といった数字はあくまで仮定である、という点です。月10万円を年利5%の仮定で30年積み立てた場合、元本3,600万円に対して資産額は約8,325万円になる計算です。あくまで仮定の試算であり、将来のリターンを保証するものではありません。
仮定の数字で試算するときは、年利3%や年利5%など、複数の仮定で試算してみる方法があります。1つの数字だけを見て計画を立てるのではなく、複数の仮定を比べることで、将来の幅を考えることができます。
モデルケース:35歳・年収550万円・独身で月10万円を積み立てる場合
ここからは仮定のシミュレーションです。35歳・年収550万円・独身で、手取りを月約36万円と仮定します。月15万円で生活し、月10万円を新NISAに積み立て、残りの月約11万円を予備費や課税口座に回す、という収支です。
月10万円の積立なら、年間120万円です。新NISAのつみたて投資枠は年間120万円までですので、月10万円の積立はつみたて投資枠の範囲内です。1,800万円の生涯投資枠を埋めるには15年かかる計算です。35歳から始めれば、50歳で枠を使い切ります。
この積立をオルカンで続けるか、S&P500で続けるかで、将来の資産額がどう変わるかは、将来のリターンによって変わります。年利5%の仮定で30年積み立てた場合、資産額は約8,325万円になる計算です。年利3%の仮定では、約5,831万円になります。どちらの数字も仮定の試算であり、将来のリターンは断定できないため、あくまで目安として読んでください。
新NISAでの買い方と注意点
新NISAの枠の使い方
新NISAのつみたて投資枠は年間120万円まで、成長投資枠は年間240万円までで、合わせると年間360万円までです。生涯投資枠は1,800万円です。月10万円の積立なら、つみたて投資枠だけで対応できます。月15万円の積立なら、年間180万円ですので、つみたて投資枠120万円と成長投資枠60万円に分ける形です。
新NISAの枠の詳しい使い方については、FIRE×新NISAの使い方|1,800万円枠をフル活用する戦略と注意点も参考になります。
乗り換えを繰り返さない
オルカンとS&P500のどちらがよいかは、時期によって評価が変わります。短期的な値動きを見て、乗り換えを繰り返すと、売買のタイミングによって資産の増え方が変わってしまうことがあります。
一度選んだ方法を、少なくとも数年間は続けてみることが大切です。乗り換えを考えるときは、短期的な値動きではなく、自分の考え方が変わったかどうかを基準にする方法があります。
手数料の違いを確認する
オルカンとS&P500の投資信託は、信託報酬と呼ばれる手数料がかかります。信託報酬は商品によって異なります。手数料が低い商品ほど、長期的に見れば手元に残る金額が大きくなります。商品を選ぶときは、信託報酬の水準も確認しておくことが大切です。
オルカンとS&P500のチェックリストとよくある質問
選ぶ前のチェックリスト
- オルカンとS&P500の投資対象の違いを理解しています
- 値動きの大きさと分散の範囲の違いを理解しています
- 毎月の積立額を無理のない範囲で決めています
- 一度選んだ方法を長く続けるつもりがあります
- 乗り換えを繰り返さないルールを決めています
よくある質問
Q1. オルカンとS&P500のどちらか一方だけを買うべきですか。
どちらか一方だけを買う必要はありません。両方を組み合わせる方法もあります。分散を重視するならオルカン、米国の成長に期待するならS&P500、という考え方で、自分に合う方法を選ぶことが大切です。
Q2. オルカンとS&P500を両方買う意味はありますか。
意味があるかどうかは、考え方によります。両方を持つことで、投資先の分散は広がります。ただし、オルカンの中身にも米国株式が約6割含まれているため、両方を持つと米国株式の割合が高くなる点には注意が必要です。
Q3. 今からS&P500を始めるのは遅いですか。
遅いとは言えません。投資の開始時期よりも、長く続けることのほうが大切です。月5万円や月10万円など、無理のない金額から始めて、長く続ける方法があります。
投資方法を決めたら、年に一度は計画を見直し、長く続けることを意識してみてください。
まとめ
| ポイント | オルカン | S&P500 |
|---|---|---|
| 投資対象 | 全世界株式 | 米国株式500社 |
| 分散の範囲 | 世界中 | 米国に集中 |
| 値動きの特徴 | 世界全体の動きを反映します | 米国の動きを反映します |
| 選び方の目安 | 分散を重視する人に向いています | 米国の成長に期待する人に向いています |
オルカンとS&P500のどちらがよいかは、正解が1つに決まる問題ではありません。オルカンは全世界株式に分散し、S&P500は米国株式に集中するのが大きな違いです。どちらを選んでも、長期・分散・低コストの投資という基本は変わりません。両方を組み合わせる方法もあります。自分の考え方に合う方法を選び、長く続けることを大切にしてみてください。
あわせて読みたい
 FIRE×新NISAの使い方|1,800万円枠をフル活用する戦略と注意点
 FIRE×iDeCo活用法|60歳まで引き出せない罠と新NISA併用術
 FIREは高配当株 vs インデックスどっちが向いている?比較解説
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
 FIREのポートフォリオ設計|株式・債券の比率は年代別にどう変えるか
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。