

- 3000万円で月10万円、5000万円で月16.7万円、1億円で月33.3万円。
- 3000万円や5000万円でも副業や働き方を組み合わせればFIREに近づける。
- 7000万円や1億円でも生活費が月30万円超なら目安に届かない場合がある。
「資産3,000万円でFIREはできるのだろうか」「1億円なければリタイアはできないのだろうか」。資産額の話題になると、こうした疑問が浮かびます。答えは、資産額そのものではなく、その資産でまかなえる生活費の水準にあります。資産3,000万円でも、生活費を月10万円に抑えられれば、資産だけで暮らす目安が立ちます。一方で、資産1億円があっても、月40万円の生活を続けるなら、目安の金額には届きません。資産額別の違いを知ることで、ご自身の目標額がどこにあるのかが見えてきます。
資産額と生活費のバランスを確かめることが、目標額を決める第一歩です。
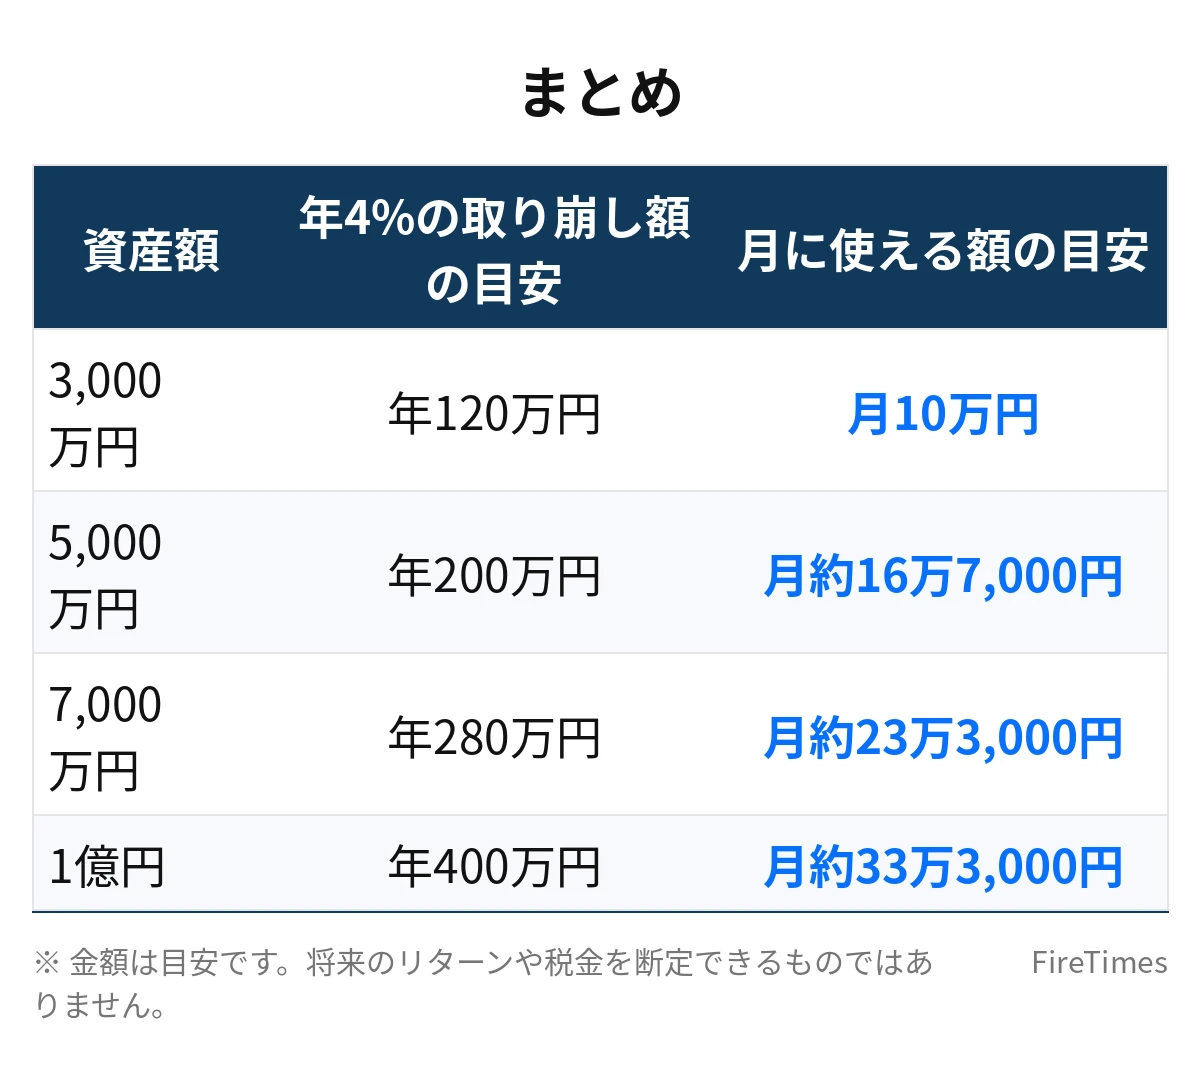
資産額別にできるFIREの違い早見表
4%ルールで取り崩し額を比べる
資産額別の違いを考えるうえでの出発点が、4%ルールです。資産の年4%を取り崩しながら暮らす、という考え方です。将来のリターンや税金、インフレの進み方は断定できないため、ここでの数字はすべて「目安」「仮定」として読んでください。資産額に4%を掛けると、1年間に取り崩せる額の目安が分かります。その額を12で割ると、1か月に使える額の目安になります。
資産3,000万円の場合、年120万円・月10万円が目安です。資産5,000万円の場合、年200万円・月約16万7,000円が目安です。資産7,000万円の場合、年280万円・月約23万3,000円が目安です。資産1億円の場合、年400万円・月約33万3,000円が目安です。月10万円と月約16万7,000円の違いは、生活のゆとりに直結します。まずは、ご自身の生活費が月にいくらなのかを確かめることが大切です。
資産額別の比較表
資産額別に、取り崩し額の目安と生活のイメージ、働き方の選択肢をまとめました。
| 資産額 | 年4%の取り崩し額の目安 | 月に使える額の目安 | 暮らしのイメージ |
|---|---|---|---|
| 3,000万円 | 年120万円 | 月10万円 | 節約を意識した暮らしです |
| 5,000万円 | 年200万円 | 月約16万7,000円 | 地方や郊外でゆとりのある暮らしです |
| 7,000万円 | 年280万円 | 月約23万3,000円 | 外食や旅行も楽しめる暮らしです |
| 1億円 | 年400万円 | 月約33万3,000円 | 生活水準を保てる暮らしです |
この表のとおり、資産3,000万円から5,000万円に増えると、月に使える額は月10万円から月約16万7,000円へ、約6万7,000円増えます。資産5,000万円から7,000万円に増えると、月約16万7,000円から月約23万3,000円へ、約6万6,000円増えます。資産2,000万円の増加が、月に使える額で約6万7,000円の増加につながります。
資産3,000万円でできるFIRE
月10万円の生活で目指す姿
資産3,000万円で資産だけで暮らす場合、月に使える額の目安は月10万円です。家賃を抑え、食費や娯楽費を工夫すれば、独身で月10万円の生活は可能です。持ち家で住宅ローンがない場合や、家賃の安い地域に住む場合は、月10万円の生活も現実的です。ただし、月10万円の暮らしでは、外食や旅行の回数を抑える必要があります。節約を続けることが前提になります。
資産3,000万円の暮らしでは、年に数回の国内旅行や、趣味にかけるお金を大きく増やすことは難しくなります。生活費の内訳を記録し、固定費を抑えることが大切です。家賃や通信費、保険料などの固定費を見直すことで、月10万円の生活を続けやすくなります。月10万円の生活を長く続けるには、節約そのものに納得していることが大切です。
副業収入を組み合わせるとどう変わるか
資産3,000万円でも、副業収入を組み合わせると、できる生活の水準は大きく変わります。副業で月10万円の収入があれば、資産の取り崩し月10万円と合わせて、月20万円の生活ができます。月20万円の生活なら、外食や旅行も楽しめます。副業で月5万円の収入があれば、月15万円の生活ができます。副業収入を続ける働き方は、サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】として知られています。
資産3,000万円の場合、副業収入があるかどうかで、生活の水準が大きく変わります。完全に働かない場合と、少し働く場合では、到達時期も変わります。資産3,000万円を中間目標にして、副業収入を続けながら資産を増やす、という進め方もあります。副業収入を前提にする場合は、収入が減った場合の備えも考えておくことが大切です。
資産5,000万円でできるFIRE
月約16万7,000円の生活で目指す姿
資産5,000万円で資産だけで暮らす場合、月に使える額の目安は月約16万7,000円です。独身で月約16万7,000円の生活なら、地方や郊外でゆとりのある暮らしができます。家賃7〜8万円の部屋に住み、食費4〜5万円、外食や趣味、旅行に月数万円を使う、という暮らしがイメージできます。夫婦2人で月約16万7,000円の生活をする場合は、家賃を抑える工夫が必要になります。
資産5,000万円の暮らしでは、年に1〜2回の国内旅行も楽しめます。習い事や趣味にも、月数万円を使うことができます。ただし、毎月のように海外旅行へ行くような暮らしは難しくなります。月約16万7,000円の生活は、節約を強く意識しなくても続けられる水準ですが、贅沢を重ねる余裕は大きくありません。生活費の内訳を把握し、どの項目が多いのかを確かめることが大切です。
資産5,000万円という節目を意識すると、毎月の投資額の意味が見えてきます。
資産7,000万円でできるFIRE
月約23万3,000円の生活で目指す姿
資産7,000万円で資産だけで暮らす場合、月に使える額の目安は月約23万3,000円です。独身で月約23万3,000円の生活なら、外食や旅行、趣味に余裕を持てる暮らしができます。夫婦2人で月約23万3,000円の生活をする場合も、地方や郊外ならゆとりのある暮らしができます。都市部に住む場合は、家賃の割合が高くなります。郊外や地方に住む場合、家賃を抑えて、その分を趣味や旅行に回すことができます。
資産7,000万円の暮らしでは、年に数回の国内旅行に加えて、年に1回程度の海外旅行も視野に入ります。習い事や趣味にも、月数万円を使うことができます。夫婦2人で「今の生活を大きく変えずにリタイアしたい」と考える場合、資産7,000万円は一つの目安になります。現在の生活費が月約23万3,000円に近い場合は、資産7,000万円が目標額の目安になります。
資産1億円でできるFIRE
月約33万3,000円の生活で目指す姿
資産1億円で資産だけで暮らす場合、月に使える額の目安は月約33万3,000円です。独身で月約33万3,000円の生活なら、かなりゆとりのある暮らしができます。夫婦2人で月約33万3,000円の生活をする場合も、都市部でも外食や旅行を楽しめる暮らしができます。年に数回の国内旅行に加えて、年に1〜2回の海外旅行も視野に入ります。習い事や趣味にも、月数万円を使うことができます。
資産1億円は、多くの人にとって大きな目標です。ただし、資産1億円があっても、月40万円の生活を続けるなら、目安の金額には届きません。月40万円の生活には、1億2,000万円が目安です。資産額だけで判断せず、生活費の水準と合わせて考えることが大切です。資産1億円を目指す場合は、生活費の内訳を把握し、リタイア後も続けたい生活費を決めることが大切です。
1億円がなくてもFIREはできるのか
資産1億円がなくても、FIREはできます。月20万円の生活なら6,000万円、月15万円なら4,500万円、月10万円なら3,000万円が目安です。資産額そのものではなく、「生活水準を落とさずに暮らせるかどうか」が基準です。副業収入を続ける場合は、さらに少ない資産額でもFIREに近づくことができます。副業で月10万円の収入があれば、3,000万円分、必要資産額が下がる目安です。
資産1億円を目標にするあまり、資産形成の途中で燃え尽きてしまう場合もあります。対策は、目標を生活水準ごとに分けることです。まず月15万円の生活なら4,500万円、次に月20万円なら6,000万円、というように階段状に捉えると、一つひとつの目標が現実的になります。資産額の目標を段階に分けて考えることが大切です。
資産額の目標を段階に分けて考えると、一つひとつの目標が現実的に見えてきます。
資産額別の到達イメージ
毎月15万円を投資に回す場合
資産額別の到達イメージを、毎月15万円を投資に回す場合で考えてみましょう。年間では180万円の投資になります。資産3,000万円まで、運用益を考えない単純計算では、3,000万円÷180万円で約17年かかります。資産5,000万円まで、同じ計算では約28年かかります。資産7,000万円まで、同じ計算では約39年かかります。資産1億円まで、同じ計算では約56年かかります。運用益があれば期間は短くなりますが、将来のリターンは断定できないため、あくまで目安として読んでください。
毎月の投資額が大きいほど、到達までの期間は短くなります。毎月25万円を投資に回せる場合、年間では300万円の投資になります。資産3,000万円まで、単純計算では10年かかります。資産5,000万円まで、同じ計算では約17年かかります。資産7,000万円まで、同じ計算では約23年かかります。資産1億円まで、同じ計算では約33年かかります。入金力を高めることが、到達時期を大きく左右します。
資産額別の働き方の選択肢
資産額別に、働き方の選択肢をまとめました。資産3,000万円の場合は、副業収入を続ける働き方が現実的です。資産5,000万円の場合は、独身なら資産だけで暮らすことも視野に入ります。夫婦2人の場合は、副業収入を組み合わせる方法が現実的です。資産7,000万円の場合は、独身や夫婦2人でも、資産だけで暮らすことが視野に入ります。資産1億円の場合は、生活水準を保ちながら、資産だけで暮らすことが視野に入ります。
働き方の選択肢は、資産額だけで決まるものではありません。生活費の水準や、家族の形、働くことへの価値観によって変わります。完全に働かないことにこだわらず、少し働く選択肢を入れるだけで、到達時期は大きく変わります。ご自身の生活と価値観に合った働き方を選ぶことが大切です。
資産額別のチェックリストとよくある質問
始める前のチェックリスト
- リタイア後の生活費を、月額で把握しています
- 目標額を、生活水準ごとに分けて考えています
- 毎月の投資額と、収入を上げる見通しがあります
- 数年分の生活費を現金で確保する計画があります
- 副業収入を続ける場合、その収入が減った場合の備えも考えています
よくある質問
Q1. 資産3,000万円でFIREは可能ですか。
可能です。ただし、月10万円の生活が前提になります。副業収入を組み合わせると、月15万円や月20万円の生活もできます。生活費の水準と働き方を合わせて考えることが大切です。
Q2. 資産5,000万円と7,000万円の違いは何ですか。
月に使える額の目安で、約6万6,000円の差があります。資産5,000万円なら月約16万7,000円、資産7,000万円なら月約23万3,000円が目安です。この差は、旅行や趣味の回数、外食の水準に現れます。
Q3. 資産1億円がなければFIREはできませんか。
できます。月20万円の生活なら6,000万円、月15万円なら4,500万円、月10万円なら3,000万円が目安です。資産額そのものではなく、生活費の水準が基準です。副業収入を続ける方法も、現実的な選択肢です。
資産額と生活費のバランスを2人で確認し、無理のない目標を決めることが大切です。
まとめ
資産3,000万円・5,000万円・7,000万円・1億円でできるFIREの違いは、4%ルールで取り崩せる額の目安に現れます。資産3,000万円なら年120万円・月10万円、資産5,000万円なら年200万円・月約16万7,000円、資産7,000万円なら年280万円・月約23万3,000円、資産1億円なら年400万円・月約33万3,000円が目安です。資産額が2,000万円増えるごとに、月に使える額は約6万7,000円増えます。
資産3,000万円や5,000万円でも、副業収入を組み合わせれば、ゆとりのある生活に近づくことができます。資産7,000万円や1億円になると、生活水準を落とさずにリタイアできる可能性が高まります。ただし、生活費の水準を合わせて考えることが大切です。ご自身の生活費を把握し、段階的な目標額を決めてみてください。
| 資産額 | 年4%の取り崩し額の目安 | 月に使える額の目安 |
|---|---|---|
| 3,000万円 | 年120万円 | 月10万円 |
| 5,000万円 | 年200万円 | 月約16万7,000円 |
| 7,000万円 | 年280万円 | 月約23万3,000円 |
| 1億円 | 年400万円 | 月約33万3,000円 |
あわせて読みたい
 【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 月10万円生活でFIREするにはいくら必要?3,000万円でできるのか検証
 月15万円生活でFIREするにはいくら必要?独身・夫婦別のリアル家計簿
 月20万円・月25万円・月30万円生活別|FIREに必要な資産早見表
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。











