- FIREの5種類は生活費と働き方の2軸で分類、リーンとファットは生活費の違い。
- 4%ルールでFIREの必要資産額は年間生活費×25倍、月10万円で3000万円。
- 自分に合う種類は生活費と働き方の希望で決まる、完全リタイアか少し働くか。
FIREには、実は5つの種類があります。「FIRE=完全に仕事を辞めること」と思われがちですが、副業収入と組み合わせる方法や、週に数日だけ働く方法、資産を貯めてから運用に任せつつ働き続ける方法もあります。この記事では、5種類を一覧で比較し、必要資産額の目安や働き方、向いている人の特徴を整理します。すでに公開されている「FIREの種類」の記事もありますが、こちらは5種類の比較表を中心としたハブ記事として、どの種類が自分に合うかを比べるための入り口として書いています。それぞれの種類の詳しい解説は、各種類の記事へのリンクから読み進めてください。
5種類の違いを知ることが、自分に合うFIREを選ぶ第一歩です。
FIREの5種類を一覧で比較
まずは、5種類の全体像を比較表で確認しましょう。
| 種類 | 生活費の水準 | 働き方 | 必要資産額の目安 |
|---|---|---|---|
| リーンFIRE | 切り詰める | 完全に辞める | 月10万円なら3,000万円 |
| ファットFIRE | 維持する | 完全に辞める | 月30万円なら9,000万円 |
| サイドFIRE | 維持する | 副業で収入を得る | 副業分だけ目安が下がる |
| バリスタFIRE | 維持する | 週に数日だけ働く | 働く分だけ目安が下がる |
| コーストFIRE | 維持する | 働き続け、運用に任せる | 目安に届く前から働き続ける |
この表のとおり、リーンFIREとファットFIREは「完全に仕事を辞める」という点では同じですが、生活費の水準が大きく異なります。サイドFIREとバリスタFIREは、生活水準を維持しつつ、働くことで目安を下げる方法です。コーストFIREは、目安に届く前から資産の運用に任せつつ働き続ける方法です。将来のリターンや税金を断定できるものではないため、ここでの数字はすべて目安や仮定として読んでください。
リーンFIRE:生活費を切り詰めて少額でリタイアする
リーンFIREは、生活費を切り詰めることで、少額の資産でリタイアを目指す方法です。月10万円の生活なら、年間120万円×25倍=3,000万円が目安です。月15万円なら年間180万円×25倍=4,500万円が目安です。資産額のハードルが低いため、比較的早くリタイアできるのが利点です。
一方で、生活水準を下げることが前提になります。住まいや食費、趣味や交際費を抑えた生活が続くため、満足度が下がる場合があります。物価が上がったり、想定外の出費が重なったりすると、生活費の見積もりが甘くなり、資産が計画通りに続かないこともあります。リーンFIREが向いているのは、もともと支出が少なく、シンプルな暮らしに満足できる人です。リーンFIREの詳しい考え方については、診断記事のあなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説もあわせて確認してください。
ファットFIRE:生活水準を落とさずにリタイアする
ファットFIREは、生活水準を落とさずにリタイアを目指す方法です。月30万円の生活なら、年間360万円×25倍=9,000万円が目安です。月20万円なら年間240万円×25倍=6,000万円が目安です。生活水準を維持できるため、リタイア後の満足度が高いのが利点です。
一方で、必要資産額の目安が大きくなるため、達成までに時間がかかります。月30万円の生活を維持するには9,000万円の目安が必要で、月10万円のリーンFIREの3倍です。収入が高く、入金力を上げられる人に向いている方法です。ファットFIREの詳しい解説については、【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説をご覧ください。
サイドFIRE:副業収入と資産運用を組み合わせる
サイドFIREは、副業収入と資産運用を組み合わせる方法です。副業収入がある分、必要資産額の目安を下げられます。副業収入による削減額は「年間副業収入×25倍」で考えることができます。月5万円の副業収入なら年60万円×25倍=1,500万円、月10万円なら年120万円×25倍=3,000万円の削減です。
例えば、月20万円の生活で月5万円の副業収入がある場合、目安は6,000万円から4,500万円に下がる計算になります。月10万円の副業収入があれば、目安は6,000万円から3,000万円に下がります。副業収入があることで、収入が完全にゼロになる不安も和らぎます。サイドFIREが向いているのは、スキルや経験を活かせる副業を持っている人、働くこと自体は嫌いではない人です。サイドFIREの詳しい解説については、サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】をご覧ください。副業の選び方については、サイドFIREにおすすめの副業8選|月収目安・始めやすさ・タイプ別ロードマップも参考にしてください。
副業収入があると、必要資産額の目安を下げられるのがサイドFIREの利点です。
バリスタFIRE:週に数日だけ働く
バリスタFIREは、週に数日だけ働きながら、資産運用と組み合わせて生活する方法です。名前の由来は、カフェのバリスタのように、好きな仕事を短時間するイメージです。週に2〜3日だけ働くことで、収入の柱を残しつつ、自由な時間も確保できます。
バリスタFIREの利点は、社会とのつながりを保ちながら、時間の自由も得られることです。完全に仕事を辞めることへの不安が少なく、再就職の難しさも避けられます。働く分だけ目安を下げられるため、フルリタイアよりも早く始められる場合もあります。一方で、働く日と休みの日のバランスを考える必要があります。バリスタFIREが向いているのは、人と接する仕事が好きな人、完全に辞めることに不安がある人です。バリスタFIREの詳しい解説については、バリスタFIREとは?パートで社会保険を維持しながら働くメリット・デメリットをご覧ください。
コーストFIRE:資産を貯めてから運用に任せつつ働き続ける
コーストFIREは、ある程度資産を貯めてから、運用に任せつつ働き続ける方法です。「コースト」は「惰性で進む」という意味で、資産が運用で増えるのを待ちながら、働き続けるイメージです。目安に届いていなくても、将来の目安に届く見込みが立てば、入金を止めて働き続けることができます。
コーストFIREの利点は、無理に資産を増やし続ける必要がないことです。ある程度資産が貯まれば、あとは運用に任せて、働く収入で生活できます。リタイアの時期を急ぐ必要がなく、精神的な余裕が生まれます。一方で、完全に辞めるわけではないため、時間の自由は他の種類よりも限られます。コーストFIREが向いているのは、働くこと自体は続けたいけれど、将来への安心感がほしい人です。コーストFIREの詳しい解説については、コーストFIREとは?いくら必要か・年齢別シミュレーションと始め方をご覧ください。
5種類の選び方:生活費と働き方の2軸で考える
自分に合う種類を選ぶときは、生活費の水準と働き方の希望の2軸で考えるのがおすすめです。まず、生活費を切り詰められるかどうかを考えます。シンプルな暮らしに満足できるならリーンFIRE、生活水準を維持したいなら他の4種類が候補になります。次に、働き方を考えます。完全に辞めたいならファットFIRE、副業を続けたいならサイドFIRE、週に数日だけ働きたいならバリスタFIRE、働き続けながら運用に任せたいならコーストFIREが合います。
生活費と働き方の希望が決まれば、目安も出せます。月20万円の生活で完全に辞めるなら6,000万円、月5万円の副業を続けるなら4,500万円が目安です。月10万円の生活で完全に辞めるなら3,000万円、月30万円の生活で完全に辞めるなら9,000万円が目安です。数字の前提は、4%ルールの「年間生活費×25倍」で統一しています。将来のリターンを断定できるものではないため、数字は目安や仮定として読んでください。
セミリタイアとの違いが気になる人は、セミリタイアとは?FIREとの違いと年代別に必要な資金・始め方【完全ガイド】もあわせて確認してください。セミリタイアは、FIREの種類とは別に、働き方を減らす生き方として整理されることがあります。自分に合う種類が分からない人は、あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説で診断してみるのもおすすめです。
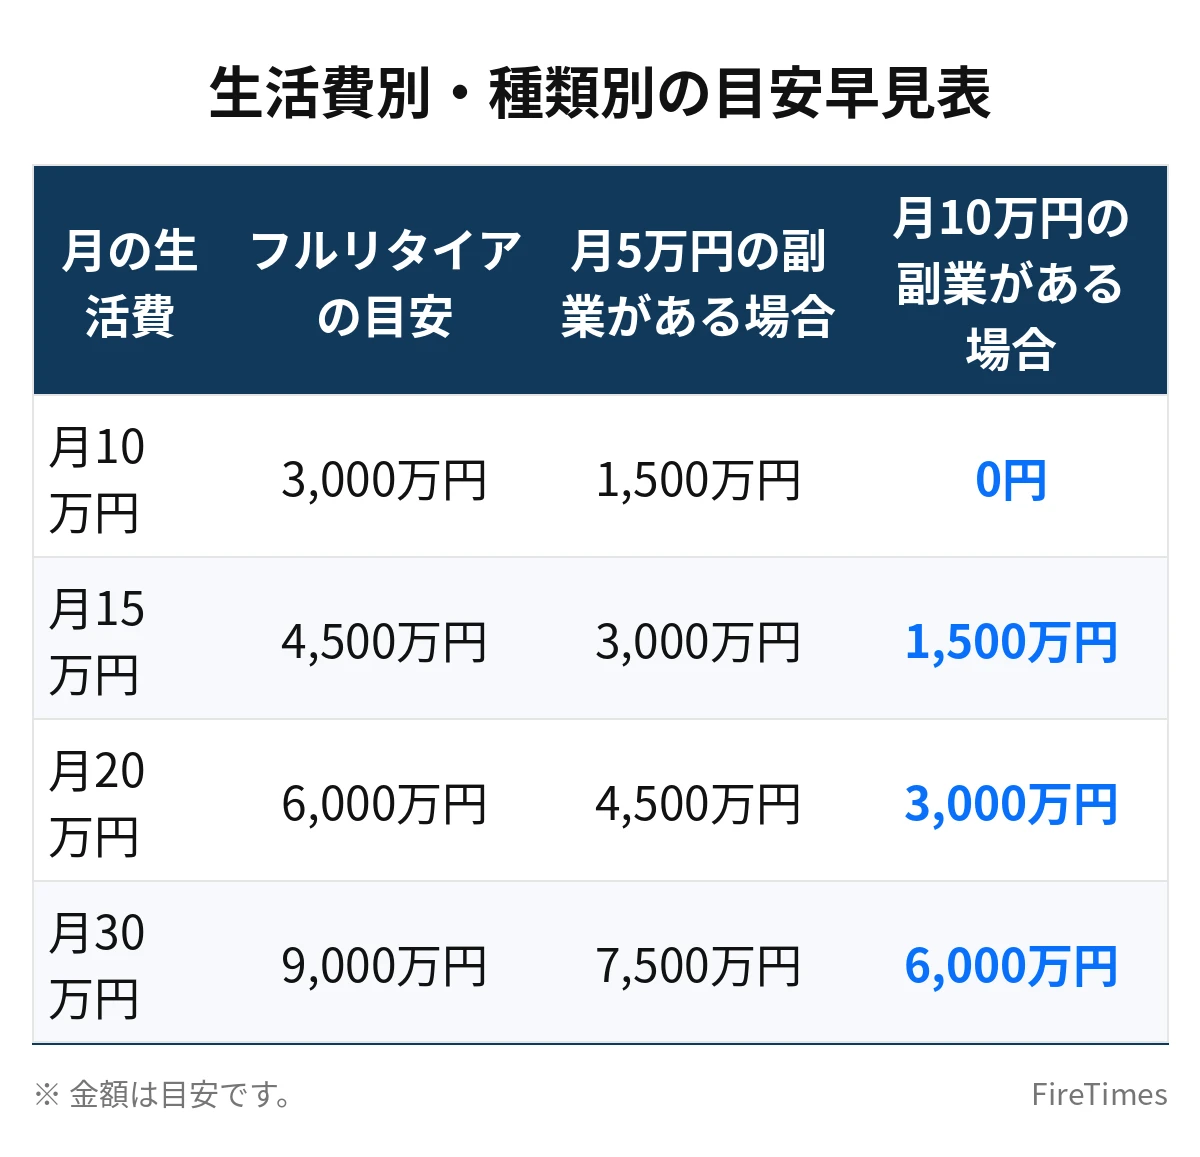
生活費別・種類別の目安早見表
生活費と副業収入の組み合わせで、目安がどう変わるかを早見表で確認しましょう。フルリタイアの場合と、月5万円の副業収入がある場合、月10万円の副業収入がある場合を比べます。
| 月の生活費 | フルリタイアの目安 | 月5万円の副業がある場合 | 月10万円の副業がある場合 |
|---|---|---|---|
| 月10万円 | 3,000万円 | 1,500万円 | 0円 |
| 月15万円 | 4,500万円 | 3,000万円 | 1,500万円 |
| 月20万円 | 6,000万円 | 4,500万円 | 3,000万円 |
| 月30万円 | 9,000万円 | 7,500万円 | 6,000万円 |
この表のとおり、副業収入があると目安は大きく下がります。月20万円の生活で月10万円の副業収入がある場合、目安は6,000万円から3,000万円に下がります。月10万円の生活で月10万円の副業収入があれば、計算上の目安は0円になりますが、副業収入が続くことを前提とした計算ですので、実際には余裕を持った計画が必要です。副業収入がなくなった場合の備えとして、資産の余裕を持っておくことが大切です。
この早見表を使うときは、まず自分の月の生活費を確認し、副業収入の見込みを当てはめてみてください。目安が下がることで、フルリタイアにこだわらなくても、サイドFIREやバリスタFIREで十分に自由な働き方が選べることに気づく人も少なくありません。生活費を月20万円から月15万円に抑えられれば、目安は6,000万円から4,500万円に下がり、1,500万円の差になります。生活費の見直しと副業収入を組み合わせることで、目安はさらに下がります。
種類を決めたあとの始め方
種類が決まったら、次は最初の一歩です。どの種類でも、最初にやることは同じです。1か月分の生活費を記録し、4%ルールで目安を出し、支出を見直し、自動積み立てを始める、という順番です。最初の一歩の詳しい進め方については、FIREの始め方・最初の一歩|初心者が今すぐやるべき5つのステップをご覧ください。メリットとデメリットの両方を比べたい人は、FIREのメリット・デメリット|自由の裏にある落とし穴を徹底的に解説もあわせて確認してください。
種類は一度決めたら変えられないものではありません。生活費や家族構成、収入の変化に合わせて、見直すことができます。例えば、最初はコーストFIREを目指していた人が、副業収入が増えてサイドFIREに切り替えることもあります。種類を決めることは、スタート地点を決めることです。進みながら見直していけば十分です。
種類は一度決めたら変えられないものではありません。進みながら見直していけば十分です。
まとめ
| 種類 | 生活費 | 働き方 | 目安の考え方 |
|---|---|---|---|
| リーンFIRE | 切り詰める | 完全に辞める | 月10万円→3,000万円、月15万円→4,500万円 |
| ファットFIRE | 維持する | 完全に辞める | 月20万円→6,000万円、月30万円→9,000万円 |
| サイドFIRE | 維持する | 副業で収入を得る | 副業分だけ目安が下がる(月5万円→1,500万円の削減) |
| バリスタFIRE | 維持する | 週に数日だけ働く | 働く分だけ目安が下がる |
| コーストFIRE | 維持する | 働き続け、運用に任せる | 目安に届く前から働き続ける |
FIREの5種類は、生活費の水準と働き方の2軸で分けられます。リーンとファットは完全に辞める方法で、生活費の水準が異なります。サイドとバリスタとコーストは、働くことを残しながら、目安を下げたり、運用に任せたりする方法です。自分に合う種類は、生活費と働き方の希望で決まります。まずは生活費を記録し、目安を出して、種類ごとの記事で詳しい進め方を確認してみてください。
あわせて読みたい
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説
 FIREの始め方・最初の一歩|初心者が今すぐやるべき5つのステップ
 FIREのメリット・デメリット|自由の裏にある落とし穴を徹底的に解説
 【保存版】ファットFIREとは?いくら必要か・生活水準・向いている人を解説
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 バリスタFIREとは?パートで社会保険を維持しながら働くメリット・デメリット
※この記事は一般的な情報提供を目的としたもので、個別の投資助言や税務助言ではありません。将来のリターンや税額を保証するものではなく、数字はすべて目安や仮定に基づくものです。実際の判断にあたっては、ご自身の収支や資産状況を確認し、必要に応じて専門家にご相談ください。