

- コーストFIREは老後資金の元手を早めに貯め、追加貯蓄をやめる方法です。
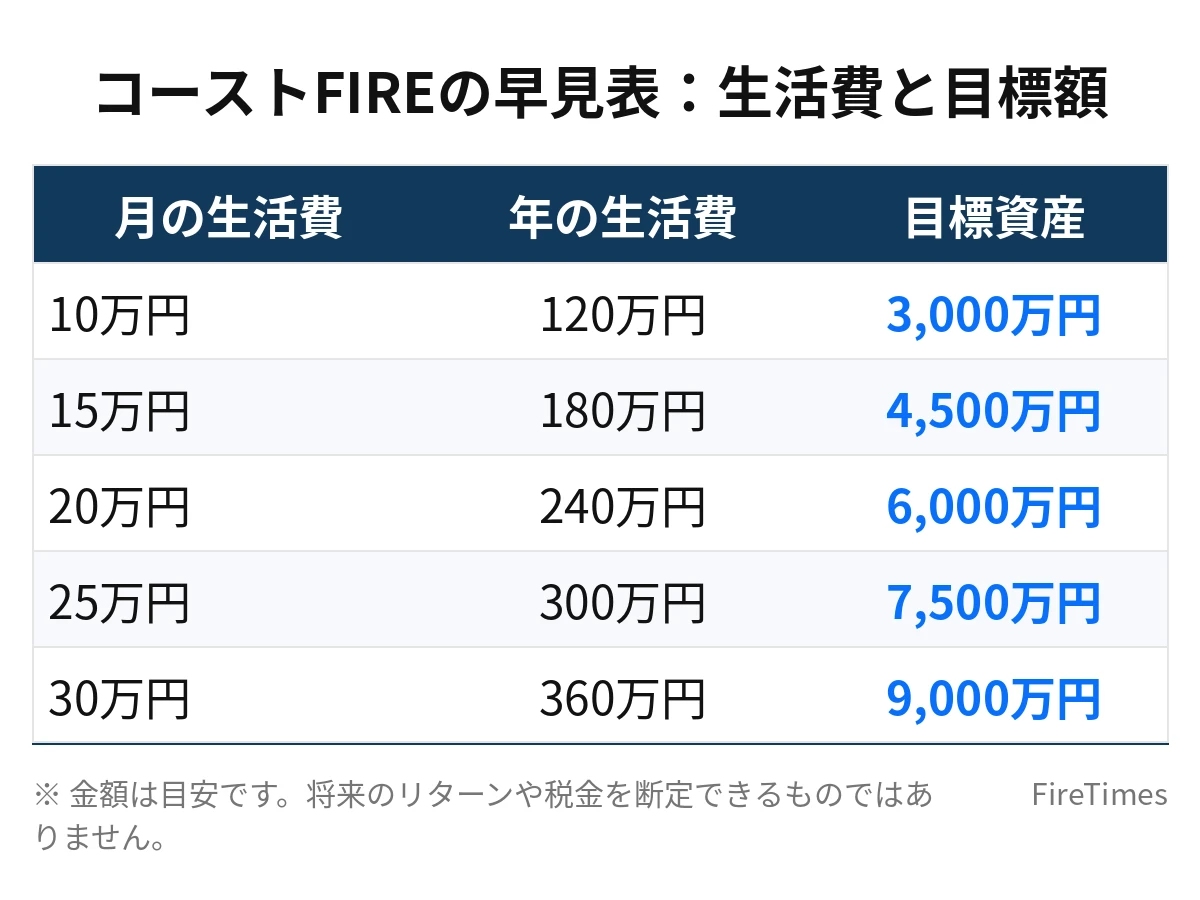
- 老後の目標額は4%ルールで計算。月15万円生活なら年180万円×25倍=4500万円。
- 35歳で4500万円を60歳までに用意するなら、年利3%で元手は約2150万円です。
「FIREしたいけれど、自由な時間は早くほしい」。そう考える30〜40代の会社員に知ってほしいのが、コーストFIREです。完全に仕事を辞めるのではなく、資産を「老後まで増え続ける土台」として育て、生活費は今の仕事でまかないます。そのため、フルリタイアのFIREと比べて、比較的早く到達できるのが特徴です。
コーストFIREとは
コーストFIRE(Coast FIRE)は、老後に必要な資産をすでにつくり、それを運用で増やしながら、生活費は今の仕事でまかなうFIREのスタイルです。「Coast=惰性で進む」という言葉のとおり、老後資金の積み立てを終えた状態で、あとは運用に任せて進むイメージです。
ここで目指すのは、生活費をすべて資産でまかなう状態ではありません。リタイア後の生活費を資産でまかなう、従来のFIREとは目標が違います。コーストFIREは「老後のお金の心配がなくなった状態」であり、今日の生活費はこれからも働いて稼ぎます。
コーストFIREに必要な資産額
老後の生活費から逆算する
コーストFIREの資産額を考える出発点は、老後にいくら使うかを決めることです。65歳で仕事を辞め、90歳までの25年間を暮らすとして、年金とは別に月10万円が必要なら、90歳までに必要な金額は10万円×12か月×25年で3,000万円です。
その3,000万円を、65歳までに用意できればよい、というのがコーストFIREの考え方です。ただし、老後のお金が今の生活費と変わらない、という前提で計算します。
年齢別:今いくらあればコーストFIREか
今の資産が、将来の年数と運用利回りによって65歳までに3,000万円まで増えるなら、その金額が「今必要な資産額の目安」です。ここでは、年利回り5%の複利で計算した目安を示します。将来のリターンは断定できるものではないため、ここでの数字はすべて「目安」「仮定」として読んでください。
| 今の年齢 | 65歳までの年数 | 今必要な資産額の目安(65歳時点で3,000万円になる金額) |
|---|---|---|
| 25歳 | 40年 | 約430万円 |
| 30歳 | 35年 | 約540万円 |
| 35歳 | 30年 | 約700万円 |
| 40歳 | 25年 | 約890万円 |
| 45歳 | 20年 | 約1,130万円 |
| 50歳 | 15年 | 約1,440万円 |
この表のとおり、30歳なら約540万円、35歳なら約700万円が目安です。ただし、老後に必要な金額が月10万円ではなく月15万円なら、必要額は1.5倍になります。老後まで月15万円を使いたい場合、65歳までに必要な金額は4,500万円で、30歳なら約800万円前後、35歳なら約1,000万円前後が目安です。
モデルケース:30歳・年収500万円・独身、月12万円で生活する場合
ここからは仮定のシミュレーションです。30歳・年収500万円・独身で、月12万円の生活を続けている会社員を想定します。この人の年間生活費は144万円です。老後に月10万円を年金とは別に使いたいと考えるなら、65歳までに必要な金額は3,000万円で、今の資産が約540万円あればコーストFIREの目安に達します。
同じ人が「老後は月15万円使いたい」と考えるなら、65歳までに必要な金額は4,500万円になります。30歳で必要な資産額の目安は約800万円前後です。老後の生活水準を上げるほど、今必要な資産額も増えます。
この人が毎月5万円を新NISAで積み立てると仮定すると、年間60万円の投資になります。仮に年利回り5%で運用できるとすれば、約540万円に到達するまで約7年程度が目安です。将来のリターンは断定できないため、あくまで仮定の計算として読んでください。
モデルケース:35歳・年収550万円・独身、月15万円で生活する場合
35歳・年収550万円・独身で、月15万円の生活を続けている会社員を想定します。老後に月10万円を年金とは別に使いたいなら、65歳までに必要な金額は3,000万円で、今の資産が約700万円あれば目安に達します。
老後に月15万円を使いたいなら、65歳までに4,500万円が必要で、今の資産の目安は約1,000万円前後です。35歳で毎月7万円を積み立てると、年間84万円の投資になります。年利回り5%で運用できると仮定すれば、約700万円に到達するまで約6年半程度が目安です。
モデルケース:40歳・年収600万円・夫婦、月25万円で生活する場合
40歳・年収600万円・夫婦で、月25万円の生活を続けている家庭を想定します。老後に夫婦で月15万円を年金とは別に使いたいなら、65歳までに必要な金額は4,500万円で、今の資産が約1,300万円前後あれば目安に達します。
夫婦で毎月10万円を積み立てると、年間120万円の投資になります。年利回り5%で運用できると仮定すれば、約1,300万円に到達するまで約8年程度が目安です。夫婦の場合は、世帯で投資額を確保しやすい点が強みになります。
40代から始める場合:月10万円の積立でどうなるか
40代からコーストFIREを目指す場合、残りの期間が短い分、毎月の積立額が大切になります。40歳で資産がゼロから、毎月10万円を積み立て、年利回り5%で運用できると仮定すると、65歳までの25年間で約5,700万円程度に育つ計算です。老後に月10万円を年金とは別に使いたい場合の3,000万円は、十分に上回る目安です。
毎月5万円の積立では、25年間で約2,850万円程度になります。老後に月10万円の3,000万円にはわずかに届かない計算ですが、積立を始める前の資産や、運用の状況によっては目安に達します。40代からでも、毎月の積立額を確保できれば、コーストFIREは十分に目指せる範囲にあります。
コーストFIREの計算方法
老後資金の目標額を決める
コーストFIREの計算は、3つの手順で進めます。まず、老後にいくら使うかを決めます。65歳で仕事を辞め、90歳まで暮らすとして、年金とは別に月10万円が必要なら、3,000万円が目標額です。月15万円なら4,500万円、月20万円なら6,000万円です。
65歳までの年数と利回りで割り引く
次に、その目標額を、65歳までの年数と想定する利回りで割り引きます。年利回り5%で運用できると仮定すれば、30歳で3,000万円を用意するには約540万円、35歳なら約700万円が目安です。利回りを3%で計算すると、30歳では約1,080万円、35歳では約1,260万円が目安になります。利回りの仮定が変わると、必要な資産額も大きく変わります。
年金との関係を整理する
老後の生活費は、年金だけでまかなえる部分と、資産でまかなう部分に分けて考えます。年金が月15万円あり、老後の生活費が月25万円なら、年金とは別に月10万円を資産でまかなう計算です。ここでは、年金の受給額を断定せず、「年金とは別に月いくら必要か」という形で目標を決めるのが分かりやすい方法です。
コーストFIRE達成後に働くメリット
働き方を選び直せる
コーストFIREを達成すると、老後のお金の心配が軽くなるため、働き方を選び直すことができます。収入が下がっても生活が成り立つ仕事に転職する、週3日の勤務に切り替える、好きな分野で働く、といった選択肢が生まれます。給料のためだけに働く必要がなくなる、というのが大きなメリットです。
収入が下がっても生活が成り立つ
コーストFIREでは、老後資金の積み立てが終わっているため、毎月の収入から投資に回す必要がなくなります。手取りが月30万円から月20万円に下がっても、生活費をまかなえれば問題ありません。収入が下がった分を、自由な時間や心のゆとりに変えることができます。
コーストFIREと他のFIREタイプの比較
コーストFIREの位置づけは、他のFIREタイプと比べると分かりやすくなります。
| FIREの種類 | 目指す状態 | 必要資産額の目安 | リタイア後の働き方 |
|---|---|---|---|
| リーンFIRE | 生活費を資産でまかなう | 3,000万円 | 働かない |
| ファットFIRE | 生活費を資産でまかなう | 7,500万円 | 働かない |
| サイドFIRE | 生活費の一部を副業でまかなう | 3,000万円 | 副業を続ける |
| バリスタFIRE | 生活費の一部を労働でまかなう | 3,000万円 | パートなどで働く |
| コーストFIRE | 老後資金を運用でまかなう | 30歳で約540万円 | 今の仕事を続ける |
コーストFIREは、他のFIREタイプと比べて、必要資産額が小さく、到達までの期間が短いのが特徴です。ただし、「今すぐ仕事を辞められる」わけではありません。生活費は今の仕事でまかない続けます。
コーストFIREに向いている人・向いていない人
向いている人
コーストFIREに向いているのは、次のような人です。まず、30代で積立投資を始め、老後資金を早めに確保したい人です。20代後半から30代前半に始めれば、複利の効果が大きく、比較的少ない資産で目安に達します。次に、「今すぐ辞めたいわけではないが、将来の働き方を選びたい」という人です。好きな仕事を続けながら、老後の心配を減らしたい人に向いています。
そして、収入が下がっても生活が成り立つ働き方に変えたい人です。転職や時短勤務、副業への切り替えを考えている人は、コーストFIREを達成することで、選択肢を広げることができます。
向いていない人
一方で、「とにかく早く仕事を辞めたい」という人には、コーストFIREは向いていません。コーストFIREを達成しても、生活費は今の仕事でまかなう必要があります。すぐに辞めたい人は、必要資産額が小さいリーンFIREや、働きながらリタイアするサイドFIREのほうが合います。
また、老後の生活費を把握せず、目標額を決めないまま積立だけを続ける人も、コーストFIREの意味が薄くなります。目標額が分からなければ、「いつ達成したのか」が分かりません。まず老後の生活費を決め、目標額を計算してから始めることが大切です。
コーストFIREを目指す資産形成の進め方
1. 老後の生活費と目標額を決める
まず、老後にいくら使うかを決めます。65歳で仕事を辞め、90歳まで暮らすとして、年金とは別に月10万円が必要なら3,000万円、月15万円なら4,500万円が目標額です。目標額が決まれば、今必要な資産額の目安も計算できます。
2. 新NISAで積立投資を続ける
資産形成では、新NISAのような非課税制度を活用するのが一般的です。新NISAは年間投資枠360万円、生涯投資枠1,800万円という枠組みで、運用益が非課税になる制度です。枠の範囲内で長期・分散・低コストの投資を続けることが、資産形成の基本になります。個別銘柄の値動きを当てるのではなく、時間を味方につける考え方です。
3. 達成後は働き方を選び直す
コーストFIREを達成したら、働き方を選び直します。収入が下がっても生活が成り立つ仕事に転職する、週3日の勤務に切り替える、好きな分野で働く、といった選択肢です。老後資金の積み立てが終わっているため、毎月の収入から投資に回す必要がなくなります。
コーストFIREでよくある失敗パターンと対策
失敗1:目標額を決めずに積立だけを続ける
目標額を決めないまま積立だけを続けると、「いつ達成したのか」が分かりません。対策は、まず老後の生活費を決め、目標額を計算してから始めることです。30歳で約540万円、35歳で約700万円といった目安を、自分の目標として持っておくことが大切です。
失敗2:利回りを高く見積もりすぎる
年利回り7%や8%で計算すると、必要な資産額は小さく見えます。しかし、将来のリターンは断定できません。対策は、利回りを5%程度で計算し、余裕のある計画を立てることです。利回りが想定より低かった場合でも、積立額を増やすなどで調整できるようにしておきます。
失敗3:達成後に資産を取り崩してしまう
コーストFIREを達成したからといって、資産を取り崩して生活費に充てると、65歳までに必要な金額が足りなくなります。対策は、コーストFIREの資産は「老後まで触らないお金」として分け、生活費は今の仕事でまかなうことです。
コーストFIREの注意点
コーストFIREの最大の注意点は、「達成しても今すぐ仕事を辞められない」という点です。老後資金の心配はなくなりますが、今日の生活費はこれからも働いて稼ぐ必要があります。そのため、「FIREした」という実感が得られにくい、と感じる人もいます。
また、想定する利回りが高すぎると、必要な資産額を小さく見積もってしまいます。将来のリターンは断定できないため、利回りを控えめに見積もり、余裕のある計画を立てることが大切です。税金や社会保険料も、リタイア後の支出として忘れずに見積もってください。
コーストFIREのチェックリストとよくある質問
始める前のチェックリスト
- 老後の生活費を、月額で把握しています
- 目標額を、老後の生活費から逆算して決めています
- 毎月の積立額と、達成までの期間の見通しがあります
- 利回りを控えめに見積もった、余裕のある計画があります
- 達成後に働き方を選び直すイメージを持っています
よくある質問
Q1. 30歳でコーストFIREを達成したら、仕事を辞められますか。
辞めることはできません。コーストFIREは老後資金の心配がなくなった状態であり、生活費は今の仕事でまかない続けます。ただし、収入が下がる働き方に変えることはできます。
Q2. 資産がゼロからでもコーストFIREを目指せますか。
目指すことはできます。30歳で毎月5万円を積み立て、年利回り5%で運用できると仮定すれば、約540万円に到達するまで約7年程度が目安です。
Q3. コーストFIREとサイドFIREの違いは何ですか。
コーストFIREは老後資金を運用でまかなう状態で、生活費は今の仕事でまかないます。サイドFIREは生活費の一部を副業でまかなう状態で、資産の目安は3,000万円程度です。
まとめ
コーストFIREとは、老後資金を資産の運用だけでまかなえる状態のことです。生活費まで資産でまかなう必要はなく、30歳で約540万円、35歳で約700万円が目安です。
30代の会社員にとって、コーストFIREは比較的早く到達できる目標です。新NISAでの積立投資を続け、40歳までにコーストFIRE、その後は働き方を選び直す、という段階的な進め方が現実的です。老後のお金の心配を減らし、働き方の選択肢を広げる第一歩として、コーストFIREを検討してみてください。
あわせて読みたい
 4%ルールとは?日本では通用しないのか・3%ルールとの違いと注意点
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説FIREの種類一覧|リーン・ファット・サイド・バリスタ・コーストを比較
 4%ルールで取り崩しシミュレーション|資産3,000万・5,000万・1億円
 セミリタイアとは?FIREとの違いと年代別に必要な資金・始め方【完全ガイド】
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。











