

- バリスタFIREはパート収入と資産の運用益を組み合わせて暮らすスタイルです。
- 月20万円生活でパート月10万円なら、必要資産は3000万円が目安です。
- パートで社会保険に入れない場合は国民年金・国民健康保険を自分で払います。
「仕事を完全に辞めるのは不安だけれど、フルタイムでは働きたくない」。そんな30〜40代の会社員に合うのが、バリスタFIREです。パートやアルバイトとして短時間働きながら、足りない生活費を資産の運用益で補うスタイルです。社会保険に入りながら働ける場合がある点が、ほかのFIREとの大きな違いです。
バリスタFIREとは
バリスタFIREは、FIRE(経済的自立と早期リタイア)の一種です。名前の由来は、アメリカのカフェチェーンでパートタイマーにも健康保険が提供されていたことにあります。「短時間働くことで、社会保険を維持しながらリタイアする」という考え方が、そのまま名前になりました。
サイドFIREと似ていますが、働き方が違います。サイドFIREはフリーランスや個人事業のように、自分で仕事を選んで収入を得るのが一般的です。一方、バリスタFIREは、パートやアルバイトとして雇用されて働きます。決まったシフトで働く代わりに、雇用先の社会保険に加入できる場合があります。働く時間はフルタイムより短く、週に2〜4日、1日4〜6時間といった働き方がイメージできます。
バリスタFIREにいくら必要か
計算式は「(年間生活費−年間パート収入)×25倍」
必要資産額の考え方は、サイドFIREと共通です。4%ルールを応用し、生活費のうちパート収入でまかなえる分を差し引いてから25倍します。将来のリターンや税金を断定できるものではないため、ここでの数字はすべて「目安」「仮定」として読んでください。
計算式は次のとおりです。(年間生活費−年間パート収入)×25倍=必要資産額の目安です。なお、この記事の表に出てくるパート収入は、手取りの目安として読んでください。社会保険料などが引かれるため、額面の給与と手取りは異なります。
パートで月10万円、つまり年間120万円の収入がある場合、必要資産額は120万円×25倍=3,000万円下がります。月8万円、年間96万円なら、2,400万円下がります。
必要資産額の早見表
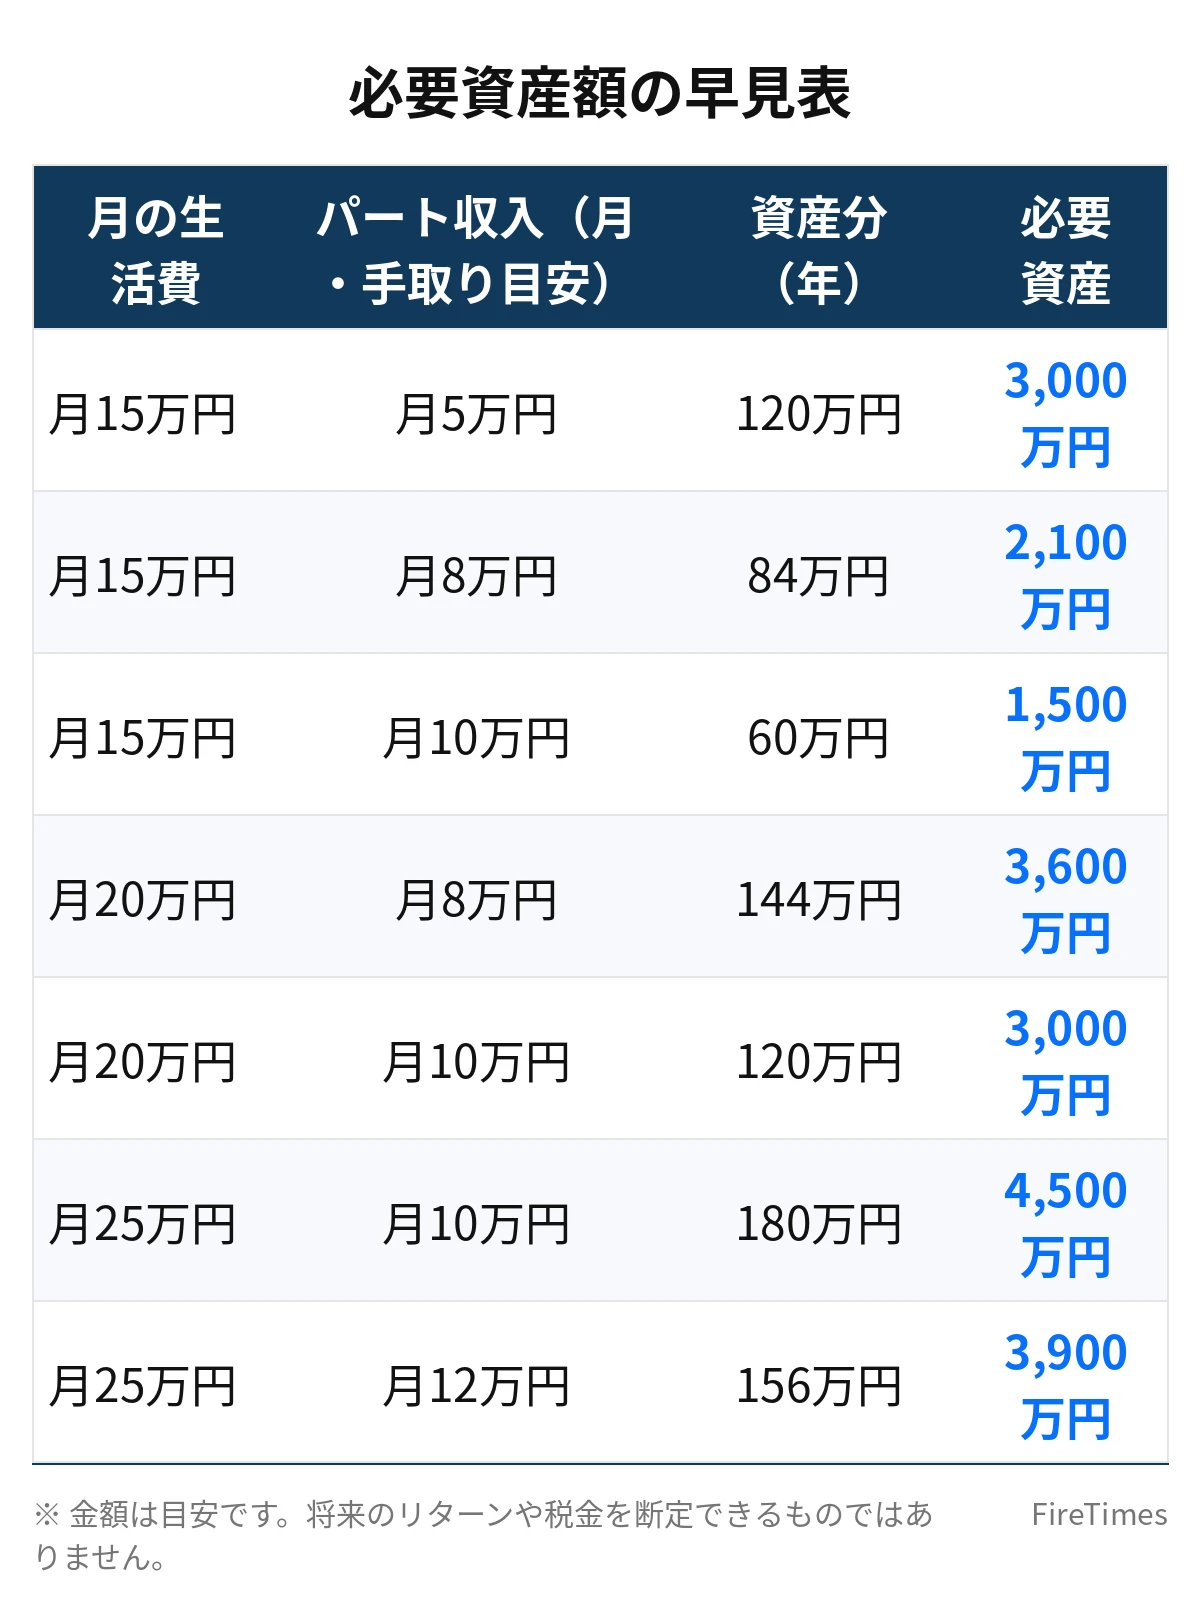
生活費とパート収入の組み合わせ別に、必要資産額の目安をまとめました。
| 月の生活費 | パート収入(月・手取り目安) | 資産でまかなう分(年) | 必要資産額の目安 |
|---|---|---|---|
| 月15万円 | 月5万円 | 120万円 | 3,000万円 |
| 月15万円 | 月8万円 | 84万円 | 2,100万円 |
| 月15万円 | 月10万円 | 60万円 | 1,500万円 |
| 月20万円 | 月8万円 | 144万円 | 3,600万円 |
| 月20万円 | 月10万円 | 120万円 | 3,000万円 |
| 月25万円 | 月10万円 | 180万円 | 4,500万円 |
| 月25万円 | 月12万円 | 156万円 | 3,900万円 |
この表の読み方を確認します。月20万円の生活(年間240万円)で、パートで月10万円(年間120万円)を得られる場合、資産でまかなうのは残りの年間120万円です。120万円×25倍=3,000万円が目安になります。パート収入がなければ6,000万円が必要なところ、月10万円のパート収入で半分の3,000万円まで下がります。
月15万円の生活(年間180万円)で、パート月8万円(年間96万円)なら、資産でまかなうのは年間84万円で、目安は2,100万円です。84万円×25倍=2,100万円という計算です。
モデルケース:35歳・年収550万円・独身、月15万円で生活する場合
ここからは仮定のシミュレーションです。35歳・年収550万円・独身で、月15万円の生活を続けている会社員を想定します。この人の年間生活費は180万円で、資産だけで暮らす場合の目安は180万円×25倍=4,500万円です。
同じ人が、リタイア後にパートで月10万円(手取り目安、年間120万円)の収入を得られると仮定すると、資産でまかなうのは年間60万円です。60万円×25倍=1,500万円が目安になり、フルリタイアと比べて3,000万円少なくて済みます。パートで月8万円(年間96万円)なら、目安は2,100万円です。
夫婦の場合は、生活費の目安を月20〜25万円で考える人が多いでしょう。夫婦で月20万円の生活(年間240万円)なら、パート月10万円で3,000万円、パート月8万円で3,600万円が目安です。夫婦のどちらか一人がパートで働くだけでも、必要資産額は大きく下がります。
この35歳の会社員が、仮に毎年100万円を貯蓄に回せるとします。目標の1,500万円まで、運用益を除いた単純計算で15年かかります。毎年120万円なら約13年です(1,500万円÷120万円=12.5年)。運用益があれば期間は短くなる可能性がありますが、確実なものではありません。目標までの期間が長いと感じたら、パート収入を月8万円から月10万円に増やす、生活費を月15万円から月14万円に下げるといった調整で、目標額そのものを下げられます。月14万円の生活なら年間168万円で、パート月10万円(年間120万円)を引いた48万円×25倍=1,200万円が目安です。
パートで社会保険を維持できるのか
社会保険に加入できる場合がある
バリスタFIREの最大の特徴が、社会保険の扱いです。会社員時代は、厚生年金と健康保険に加入し、保険料を会社と折半していました。パートとして雇用された場合も、一定の条件を満たせば、厚生年金・健康保険に加入できる場合があります。
加入条件の目安として、週20時間以上の勤務や、月額賃金8.8万円以上といった条件が挙げられることがあります。ただし、勤務先の規模や雇用期間など、ほかの条件も関わります。条件は制度改正で変わることもあるため、詳しい条件は勤務先や年金事務所、健康保険組合に確認してください。この記事の数字は目安であり、加入を保証するものではありません。
社会保険に加入できれば、保険料の半分を雇用主が負担し、将来の厚生年金の受給額にも反映されます。病気やケガで働けなくなった場合の保障も、国民健康保険だけの場合とは異なります。こうした点が、バリスタFIREが「安心感のあるFIRE」と言われる理由です。
加入できない場合は国民年金・国民健康保険になる
パートの勤務時間や収入が条件に届かない場合は、社会保険に加入できず、国民年金・国民健康保険を自分で払うことになります。この点は、フリーランスとして働くサイドFIREと同じです。その場合、国民年金と国民健康保険の保険料を生活費に含めて計算しなければなりません。
退職後の健康保険は、国民健康保険への切り替えのほか、条件を満たせば任意継続という選択肢がある場合もあります。どの選択肢が自分にとって有利かは、保険料や加入期間によって変わります。退職前に、勤務先の健康保険組合や市区町村の窓口で確認しておくのが安心です。
パートの求人を選ぶときは、時給や勤務地だけでなく「社会保険への加入条件を満たせるか」を確認することが大切です。週の勤務時間や月の収入が、加入条件の目安に届くかどうかを、面接の段階で確かめておきましょう。
バリスタFIREのメリット・デメリット
メリット:社会保険を維持できる場合がある
バリスタFIREの最大のメリットは、パートで社会保険に加入できる場合があることです。保険料の半分を雇用主が負担し、将来の厚生年金の受給額にも反映されます。国民年金・国民健康保険を自分で払う場合と比べて、保障の面で安心感があります。
また、パートとして働くことで社会とのつながりが保たれる、収入の柱が2本あるため相場の下落に強い、といったメリットもあります。フルタイムの仕事を辞めても、週に数日働くことで生活のリズムが保たれる、という声もあります。
デメリット:働く時間や場所の自由度が低い
一方で、バリスタFIREは働く時間や場所の自由度が、サイドFIREより低くなります。パートのシフトに合わせて働く必要があり、急な休みや長期の旅行がしにくい場合があります。
また、パートの時給はフルタイムの給与より低いため、収入を大きく増やすことは難しい面があります。時給1,200円で週20時間働く場合、月収は約9.6万円です。時給1,500円で週20時間働けば、月収は約12万円になります。パート収入が目標に届かない場合は、資産でまかなう分が増え、必要資産額も上がります。
パートの時給と働き方の関係
パートの時給は、勤務地や職種によって大きく変わります。都市部の時給は高く、地方では低くなる傾向があります。時給1,000円で週20時間働く場合、月収は約8万円です。時給1,500円で週20時間なら、月収は約12万円になります。
時給が高い仕事を選ぶことも大切ですが、社会保険への加入条件を満たせるかどうかも確認してください。週の勤務時間や月の収入が、加入条件の目安に届くかどうかが、バリスタFIREの安心感を左右します。
バリスタFIREの始め方
ステップ1:パート収入と生活費の目安を決める
まず、リタイア後の生活費と、パートで得たい収入の目安を決めます。月20万円の生活でパート月10万円なら、目標は3,000万円です。月15万円の生活でパート月8万円なら、2,100万円です。目標が決まれば、毎月の投資額と到達までの期間を逆算できます。
ステップ2:資産形成を続ける
資産形成では、新NISAのような非課税制度を活用するのが一般的です。新NISAは年間投資枠360万円、生涯投資枠1,800万円という枠組みで、運用益が非課税になる制度です。枠の範囲内で、長期・分散・低コストの投資を続けることが基本になります。個別銘柄の値動きを当てるのではなく、時間を味方につける考え方です。
ステップ3:パートの求人を探す
目標資産額に近づいたら、パートの求人を探します。時給や勤務地だけでなく、社会保険への加入条件を満たせるかどうかを確認してください。週の勤務時間や月の収入が、加入条件の目安に届くかどうかを、面接の段階で確かめておきましょう。
ステップ4:辞めるタイミングを決める
目標資産額に届き、パートの仕事が決まったら、退職のタイミングを決めます。生活費の半年〜1年分を現金で持っていること、パート収入が安定していること、健康保険の切り替え手続きを確認していることを確かめてから、退職するのが安心です。
バリスタFIREでよくある失敗パターンと対策
失敗1:社会保険の条件を確認せずに辞めてしまう
パートの勤務時間や収入が、社会保険の加入条件に届かないまま辞めてしまうと、国民年金・国民健康保険を自分で払うことになります。対策は、パートの求人を選ぶ段階で、加入条件を満たせるかどうかを確認することです。
失敗2:パート収入を多めに見積もる
時給が高い仕事が見つかったとして、毎月安定して働けるとは限りません。シフトが減る月や、体調を崩して働けない月もあります。対策は、少なめのパート収入で計画を立て、生活費の半年〜1年分を現金で持っておくことです。
失敗3:資産を取り崩しすぎる
パート収入が少ない月に、資産を取り崩しすぎると、計画より早く資産が減ります。対策は、パート収入が少ない月は支出を抑え、取り崩しの範囲を決めておくことです。
始める前のチェックリスト
- リタイア後の生活費とパート収入の目安を決めました
- 社会保険への加入条件を確認し、加入できる見通しを立てました
- 国民年金・国民健康保険の保険料を生活費に入れました
- 目標資産額を決め、毎月の投資額と到達までの期間を出しました
- 生活費の半年〜1年分を現金で確保する計画を立てました
- パートの求人と、働き方のイメージを考えました
よくある質問
パートで月10万円稼ぐには、どのくらい働けばよいですか。
時給1,200円で月10万円を稼ぐには、月約83時間、週約20時間の勤務が必要です。時給1,500円なら、月約67時間、週約17時間で月10万円になります。勤務時間や月収が社会保険の加入条件に届くかどうかも、あわせて確認してください。
バリスタFIREとサイドFIREは、どちらが向いていますか。
安定した雇用で働きたい人、社会保険に加入したい人はバリスタFIREが向いています。働く時間や場所を自分で決めたい人、スキルを生かして収入を増やしたい人はサイドFIREが向いています。
パートの仕事が見つからなかったらどうなりますか。
パート収入が得られない場合、資産でまかなう生活費が増えます。資産を取り崩す額が増え、計画より早く資産が減る可能性があります。パートの仕事が決まるまでは、会社員の仕事を続けるか、生活費の半年〜1年分を現金で持っておくことが大切です。
まとめ
バリスタFIREとは、パートなどの雇用されて働く収入と、資産の運用益を組み合わせて暮らすスタイルです。必要資産額の目安は「(年間生活費−年間パート収入)×25倍」で、月20万円の生活でパート月10万円なら3,000万円が目安です。
パートで社会保険に加入できる場合がある点が、バリスタFIREの大きな特徴です。加入条件を満たせるかどうかを、求人を選ぶ段階で確認し、国民年金・国民健康保険の保険料も生活費に入れて計画を立てましょう。
あわせて読みたい
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】サイドFIRE vs バリスタFIREの違い|社会保険・働き方で選ぶ
 週2日パートで月10万円|社会保険つきFIRE後の働き方完全ガイド
 FIRE後の国民健康保険はいくら払う?任意継続との比較シミュレーション
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。投資などの判断は自己責任でお願いします。










