- 健康保険の扶養は年収130万円未満、税金の扶養は年収103万円以下が目安。
- 第3号になると国民年金保険料の負担がなくなり、配偶者の厚生年金加入が条件。
- FIRE後の副業収入や配当収入は扶養の条件に影響し、収入の見込みを確認すること。
FIREを目指す夫婦にとって、扶養の仕組みは見逃せないテーマです。配偶者の扶養に入ることができれば、健康保険料や年金保険料の負担が軽くなる場合があります。一方で、扶養に入るには収入の条件があり、条件を超えると扶養から外れてしまいます。FIRE後に副業収入や配当収入がある場合、扶養の条件にどう影響するのかも気になる点です。この記事では、FIREと扶養の関係を、配偶者の扶養と第3号被保険者の条件を中心に解説します。
扶養の条件は、健康保険と税金で異なる点を理解することが大切です。
配偶者の扶養とは何か
配偶者の扶養には、健康保険の扶養と税金の扶養の2つがあります。健康保険の扶養は、会社員の配偶者が加入する健康保険に、収入の少ない配偶者を扶養家族として入れる仕組みです。健康保険の扶養に入ると、扶養に入った配偶者は健康保険料を自分で払う必要がなくなります。税金の扶養は、所得税の配偶者控除や配偶者特別控除を受ける仕組みです。配偶者の年収が一定額以下の場合、扶養する側の所得税が軽くなります。健康保険の扶養と税金の扶養は、条件も効果も異なるため、それぞれを分けて理解することが大切です。
FIREを目指す夫婦にとって、扶養が大切になるのは、退職したあとの社会保険料の負担です。会社員を辞めると、健康保険は国民健康保険に切り替わり、年金は国民年金に切り替わります。国民健康保険料と国民年金保険料は、自分で払う必要があります。夫婦のどちらかが会社員として働き続け、もう一方が扶養に入ることができれば、扶養に入った側の健康保険料と年金保険料の負担が軽くなります。たとえば、夫が会社員として働き続け、妻が扶養に入る場合、妻の健康保険料と国民年金保険料の負担がなくなります。FIREの計画では、夫婦のどちらかが先に退職し、もう一方が働き続ける場合に、扶養の仕組みが役立ちます。
一方で、夫婦の両方が退職した場合、扶養の仕組みは使えなくなります。夫婦の両方が会社員を辞めると、どちらも厚生年金に加入していないため、扶養に入ることはできません。夫婦の両方がFIREする場合は、国民健康保険と国民年金に加入することになります。国民健康保険料の金額については、退職する前に自治体の窓口で確認することが大切です。FIREの計画を立てるときは、夫婦のどちらが先に退職するのか、扶養の仕組みが使える期間はどれくらいかを考えることが大切です。
健康保険の扶養に入る条件
健康保険の扶養に入る条件は、年収130万円未満が目安です。ここでいう年収は、給与収入だけでなく、副業収入や配当収入、不動産収入なども含む場合があります。収入の種類によって、扶養の判定に含めるかどうかが変わります。健康保険組合によって、判定の基準が異なる場合もあります。そのため、扶養に入る場合は、加入している健康保険組合の基準を確認することが大切です。年収130万円未満という目安は、一般的な基準であり、健康保険組合によっては異なる場合があります。公式情報を確認することが大切です。
年収130万円という目安は、月収に換算すると約10万8,000円です。月収が10万8,000円を超える月が続くと、扶養から外れる可能性があります。副業収入がある場合は、月収の変動に注意が必要です。副業収入が月によって大きく変動する場合、年間の見込みで判断される場合もあります。副業収入の見込みが年収130万円を超えそうな場合は、扶養から外れる可能性があるため、早めに確認することが大切です。扶養から外れた場合は、国民健康保険に加入することになります。国民健康保険料は、前年の所得や家族構成、自治体によって金額が変わります。扶養から外れることで、国民健康保険料の負担が発生する点を理解しておくことが大切です。
健康保険の扶養に入るには、収入の条件だけでなく、扶養する側との関係も条件になります。配偶者として認められることが基本的な条件です。別居している場合でも、仕送りをしていることが条件になる場合があります。扶養に入る手続きは、扶養する側の勤務先を通じて行います。勤務先に扶養の申請を出し、収入の見込みを証明する書類を提出します。書類の内容によっては、扶養の認定が受けられない場合もあります。扶養の申請をする前に、勤務先の担当者に条件を確認することが大切です。
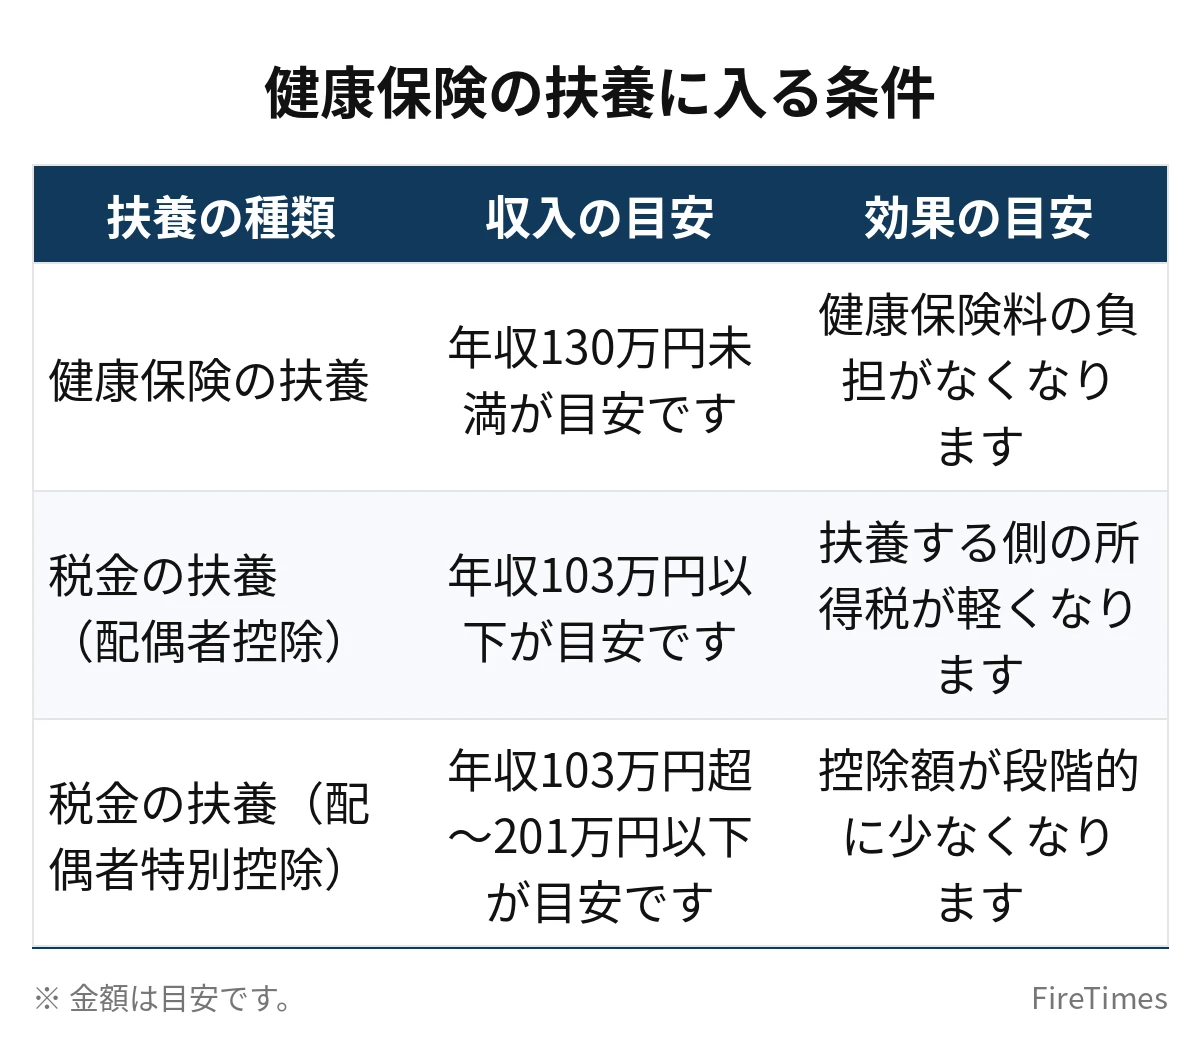
| 扶養の種類 | 収入の目安 | 効果の目安 |
|---|---|---|
| 健康保険の扶養 | 年収130万円未満が目安です | 健康保険料の負担がなくなります |
| 税金の扶養(配偶者控除) | 年収103万円以下が目安です | 扶養する側の所得税が軽くなります |
| 税金の扶養(配偶者特別控除) | 年収103万円超〜201万円以下が目安です | 控除額が段階的に少なくなります |
この表は、あくまで一般的な目安です。健康保険組合や税金の制度によって、条件は変わる場合があります。最新の公式情報を確認することが大切です。
第3号被保険者に入る条件
第3号被保険者は、厚生年金に加入している人の配偶者で、扶養に入る条件を満たす人が対象になる制度です。第3号被保険者になると、国民年金保険料を自分で払う必要がなくなります。国民年金保険料は、月額で1万7,000円前後が目安です。第3号被保険者になることで、年間の保険料の負担が軽くなります。第3号被保険者になるには、配偶者が厚生年金に加入していることが条件です。配偶者が会社員や公務員として働いている場合、厚生年金に加入しています。配偶者が自営業やフリーランスの場合、厚生年金に加入していないため、第3号被保険者にはなれません。
第3号被保険者の収入の条件は、健康保険の扶養と同じく年収130万円未満が目安です。年収130万円を超えると、第3号被保険者から外れ、第1号被保険者になります。第1号被保険者になると、国民年金保険料を自分で払う必要があります。第3号被保険者から外れる場合は、年金事務所への届け出が必要です。届け出を忘れると、年金保険料の未納が発生する場合があります。第3号被保険者の条件や手続きについては、日本年金機構の公式情報を確認することが大切です。
第3号被保険者になることのメリットは、保険料の負担がなくなるだけではありません。第3号被保険者の期間も、年金の受給資格期間に含まれます。年金の受給には、10年以上の加入期間が必要です。第3号被保険者の期間があれば、受給資格期間を満たしやすくなります。また、第3号被保険者の期間は、将来の年金額の計算にも影響します。FIREを目指す夫婦にとって、第3号被保険者の制度は、年金と社会保険料の負担を考えるうえで大切な仕組みです。FIREで年金がどう変わるかについては、年金の受給見込みを早めに確認することが大切です。
FIRE後に扶養の条件に影響する収入
FIRE後に収入がある場合、扶養の条件に影響することがあります。収入の種類によって、扶養の判定に含めるかどうかが変わります。まず、副業収入です。副業で給与収入がある場合は、扶養の判定に含まれます。副業の収入が月10万円を超える場合、年収130万円を超える可能性があります。副業の収入が事業所得や雑所得の場合も、扶養の判定に含まれる場合があります。副業収入の見込みが年収130万円に近づく場合は、扶養の条件を確認することが大切です。副業収入と扶養の関係は、健康保険組合によって判断が異なる場合もあります。加入している健康保険組合に確認することが大切です。
次に、配当収入です。配当収入は、扶養の判定に含まれる場合があります。配当収入の申告方法によって、扶養の判定が変わる場合もあります。申告不要制度を利用している配当収入は、扶養の判定に含まれない場合があります。一方で、確定申告で申告した配当収入は、扶養の判定に含まれる場合があります。配当収入の申告方法については、FIREの確定申告|取り崩し・配当の申告方法と節税のポイント【完全ガイド】で紹介しています。配当収入がある場合は、申告の方法と扶養の判定をあわせて確認することが大切です。
資産の取り崩しについては、扶養の判定に含まれない場合が多くあります。資産の取り崩しのうち、元本の部分は所得にはなりません。利益の部分は譲渡所得として扱われますが、扶養の判定に含めるかどうかは、健康保険組合によって異なる場合があります。資産の取り崩しで利益が出た場合は、健康保険組合に確認することが大切です。扶養の判定は、収入の種類や金額、健康保険組合の基準によって変わります。収入の見込みが変わった場合は、早めに確認することが大切です。扶養から外れることが分かった場合は、国民健康保険への切り替えの手続きを早めに行うことが大切です。
収入の見込みが変わった場合は、扶養の条件を早めに確認することが大切です。
扶養を活かしたFIREの進め方
扶養を活かしたFIREの進め方で大切なのは、夫婦の退職のタイミングです。夫婦のどちらかが先に退職し、もう一方が働き続ける場合、退職した側は扶養に入ることができます。扶養に入っている期間は、健康保険料と国民年金保険料の負担が軽くなります。たとえば、妻が先に退職して夫の扶養に入り、夫が数年後に退職する計画です。夫が退職するまでの期間、妻は扶養に入ることができます。この期間に、資産を増やしたり、副業の準備をしたりすることができます。夫婦の退職のタイミングをずらすことで、扶養の仕組みを最大限に活用できます。
夫婦のどちらが先に退職するかは、収入の金額や年齢、健康状態によって変わります。収入が多い側が働き続け、収入が少ない側が先に退職するのが一般的な進め方です。収入が多い側が働き続けることで、扶養に入る側の収入の条件を満たしやすくなります。また、年齢が高い側が先に退職し、年齢が低い側が働き続ける場合もあります。年齢が低い側が働き続けることで、扶養の期間が長くなります。夫婦の状況に合わせて、退職のタイミングを考えることが大切です。
扶養に入っている期間に副業を始める場合は、収入の目安に注意が必要です。副業収入が年収130万円を超えると、扶養から外れてしまいます。副業収入の見込みが年収130万円に近づく場合は、扶養の条件を確認することが大切です。副業収入を抑えながら、扶養に入り続ける方法もあります。副業収入が少ないうちは、扶養に入りながら副業の準備を進めることができます。副業収入が増えてきたら、扶養から外れることを前提に、国民健康保険への切り替えを考えることが大切です。副業を始める場合の収入の目安や始め方については、副業の種類に合わせて確認することが大切です。
FIREの計画では、扶養だけでなく、資産の金額や取り崩しの方法も考える必要があります。扶養の仕組みは、FIREの計画を進めるうえでの助けになりますが、扶養だけに頼る計画は避けることが大切です。夫婦の両方が退職したあとは、国民健康保険と国民年金に加入することになります。国民健康保険料と国民年金保険料の金額は、退職する前に確認することが大切です。扶養の仕組みを理解し、夫婦の退職のタイミングを考えることで、FIREの計画を無理なく進めることができます。
扶養の仕組みを理解し、夫婦の退職のタイミングを考えることが大切です。
まとめ
- 配偶者の扶養に入るには、収入の条件があります。健康保険の扶養は年収130万円未満が目安になり、税金の扶養は年収103万円以下が目安になります。健康保険と税金では条件が異なります。
- 第3号被保険者になるには、配偶者が厚生年金に加入しており、本人が扶養に入る条件を満たす必要があります。第3号になると、国民年金保険料の負担がなくなります。
- FIRE後に副業収入や配当収入がある場合、扶養の条件に影響する場合があります。収入の種類によって扶養の判定が変わるため、収入の見込みを確認することが大切です。
- 扶養の仕組みを理解し、夫婦の退職のタイミングを考えることで、FIREの計画を無理なく進めることができます。
あわせて読みたい
 FIRE後の税金完全ガイド|所得税・住民税・譲渡益税はいくら払うか
 FIREの確定申告|取り崩し・配当の申告方法と節税のポイント【完全ガイド】
 FIREとふるさと納税|退職年・無職年の注意点と限度額の目安を解説FIREの資金計画|生活費の計算方法と資産の目安
 FIREの始め方・最初の一歩|初心者が今すぐやるべき5つのステップFIREの目標金額|4%ルールで計算する資産の目安とシミュレーション
本記事は一般的な情報提供を目的としたものであり、個別の助言ではありません。制度の内容は変更される場合がありますので、最新の公式情報をご確認ください。扶養の条件に不安がある場合は、勤務先の担当者や年金事務所にご相談ください。