- 最初の一歩は投資ではなく1か月分の生活費を記録し、必要資産額を出すこと。
- 4%ルールで必要資産額は年間生活費×25倍、月20万円の生活で6000万円。
- 5つのステップは記録→目安→見直し→自動積み立て→働き方の順で進める。
FIREに興味はあるけれど、何から始めればいいのか分からない。そんな初心者の方に向けて、この記事ではFIREを始める最初の一歩を5つのステップで紹介します。いきなり投資や節約に飛びつく必要はありません。大切なのは、自分の生活費を把握し、目標を数字で見える化することです。順番に進めれば、今日からでも始められます。
1. まずは生活費を記録する
FIREの出発点は、毎月の生活費を知ることです。いくら使っているのかが分からなければ、必要な資産額も計算できません。
まずは1か月、家計簿アプリやスプレッドシートで支出を記録してみましょう。食費、住居費、光熱費、通信費、娯楽費など、項目ごとに分けて記録すると、どこにお金が流れているのかが見えてきます。
記録のコツ
- 完璧を目指さないこと。ざっくりで構いません。
- レシートをため込まず、その日のうちに記録する習慣をつけましょう。
- 現金とキャッシュレスを分けて記録すると、漏れが少なくなります。
最初の一歩は、家計の記録から始めるのがおすすめです。
2. 目標額をざっくり計算する
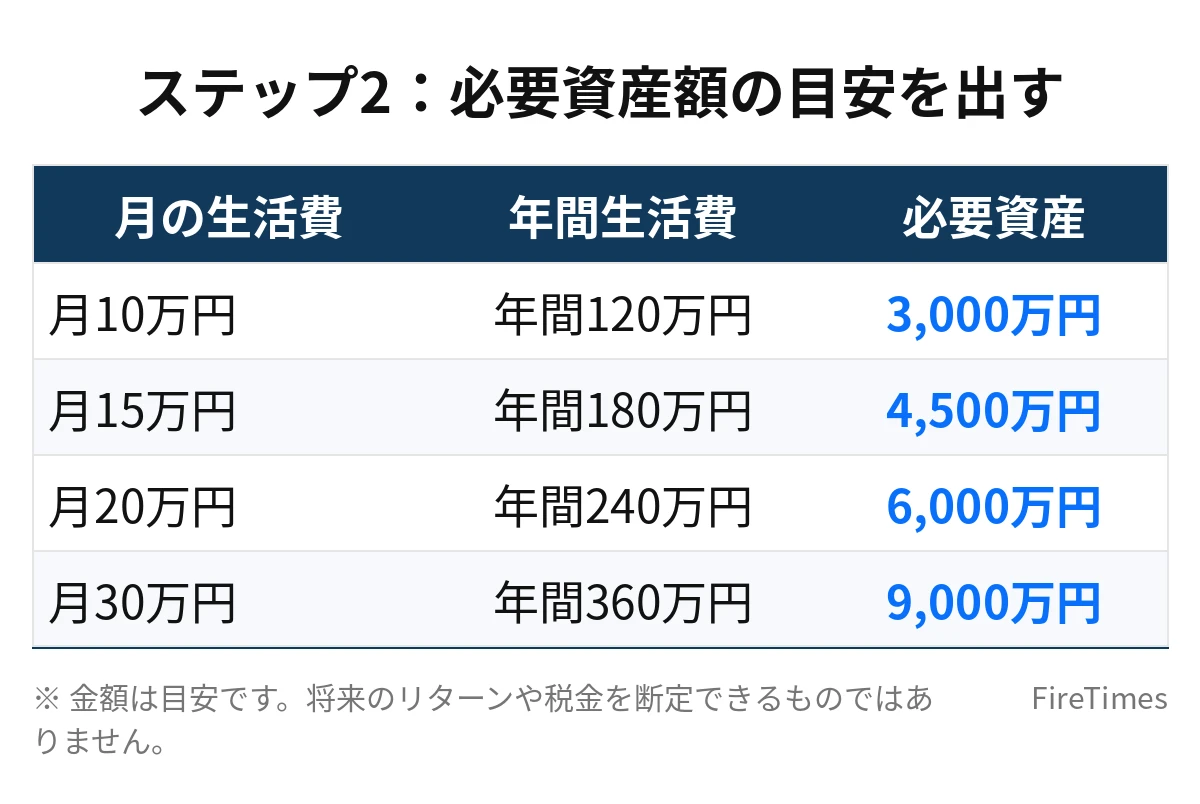
生活費が分かったら、年間の生活費に25をかけてみましょう。これが、4%ルールにもとづくFIREの目標資産額の目安です。
たとえば月20万円の生活なら、年間240万円 × 25 = 6,000万円が目安になります。月15万円なら4,500万円、月30万円なら9,000万円です。
もちろん、これはあくまで目安です。年金の受給や副業収入がある場合は、目標額を下げられることもあります。まずは「自分の場合はいくらか」を知ることが大切です。
| 月の生活費 | 年間の生活費 | 目標資産額の目安 |
|---|---|---|
| 15万円 | 180万円 | 4,500万円 |
| 20万円 | 240万円 | 6,000万円 |
| 25万円 | 300万円 | 7,500万円 |
| 30万円 | 360万円 | 9,000万円 |
3. 支出を見直して、貯蓄率を上げる
FIREを早める最大のカギは、貯蓄率です。収入のうちどれだけを貯蓄・投資に回せるかで、達成までの期間が大きく変わります。
まずは固定費から見直しましょう。通信費のプラン変更、サブスクリプションの整理、保険の見直しなどは、生活の満足度を下げにくく、効果が出やすいポイントです。
見直しの優先順位
- 通信費:格安SIMへの乗り換えで月数千円の削減も可能です。
- サブスクリプション:使っていないサービスを解約しましょう。
- 保険:重複している保障や、過剰な保障がないか確認します。
無理な節約は長続きしません。「満足度が下がりにくいものから」見直すのがコツです。
支出の見直しは、固定費から始めるのがおすすめです。
4. つみたてNISAやiDeCoで自動積み立てを始める
支出の見直しで生まれたお金は、自動で積み立て投資に回しましょう。つみたてNISAやiDeCoは、少額から始められる非課税制度です。
大切なのは「手動でやらない」ことです。給料日に自動で引き落とされる仕組みを作れば、意志の力に頼らず続けられます。最初は月1万円からでも構いません。
なお、投資にはリスクがあります。元本割れの可能性も理解したうえで、長期・分散・積み立てを意識しましょう。余裕資金で始めるのが基本です。
つみたてNISAの始め方もあわせてご覧ください。
5. 働き方を選び、収入を増やす道を探す
FIREは「支出を減らすだけ」の話ではありません。収入を増やすことも、達成を早める大きな力になります。
副業、転職、スキルアップなど、収入を増やす選択肢はさまざまです。まずは本業での昇給や、自分のスキルを活かせる副業から検討してみましょう。いきなり大きく稼ごうとせず、月1万円の副収入から始めるのが現実的です。
副業で月5万円稼ぐ方法も参考にしてください。
今日からできるチェックリスト
- [ ] 1か月の生活費を記録し始める
- [ ] 年間生活費 × 25で目標額を計算する
- [ ] 固定費を1つ見直す
- [ ] つみたてNISAやiDeCoの口座を開設する
- [ ] 副業やスキルアップの選択肢を1つ調べる
すべてを一度にやる必要はありません。まずはチェックリストの1つ目から、今日始めてみてください。小さな一歩の積み重ねが、FIREへの確実な道になります。
まとめ
FIREの始め方は、生活費の記録から始まり、目標額の計算、支出の見直し、自動積み立て、働き方の選択へと進みます。難しい知識は最初から必要ありません。まずは現状を把握し、できることから少しずつ始めることが大切です。
今日紹介した5つのステップを、自分のペースで進めてみてください。迷ったときは、この記事に戻ってチェックリストを確認するのもおすすめです。
| ポイント | 内容 |
|---|---|
| 最初の一歩 | 1か月分の生活費を記録すること。投資や節約よりも先に行います |
| 必要資産額の目安 | 4%ルールで年間生活費×25倍。月10万円→3,000万円、月15万円→4,500万円、月20万円→6,000万円、月30万円→9,000万円 |
| 5つのステップ | 記録する→目安を出す→支出を見直す→自動積み立てを始める→働き方を考える |
| 副業の効果 | 削減額は年間副業収入×25倍。月3万円→900万円、月5万円→1,500万円、月10万円→3,000万円の削減 |
| 行動の期限 | 1週間で記録を始め、1か月で目安を出し、3か月で積み立てを動かします |
FIREは、今日から始められる小さな一歩の積み重ねです。まずは1か月分の生活費を記録することから始めてみてください。数字が見えれば、目安が出せます。目安が出せれば、計画が立てられます。焦らず、順番に進めていくことが、FIREへの一番の近道です。
あわせて読みたい
 FIREの始め方ロードマップ|20代・30代・40代別にやることを完全解説
 FIREとは?4つの誤解と本当の意味・向いている人の特徴を解説【保存版】
 あなたに合うFIREはどれ?5種類を比較診断|向いている人の特徴を解説
 サイドFIREとは?始め方と必要資産・副業収入の早見表【2026年版】
 FIREのための副業で月10万円稼ぐ方法|会社員が在職中に作るロードマップ
 FIREの種類一覧|リーン・ファット・サイド・バリスタ・コーストを比較
※この記事は一般的な情報提供を目的としたもので、個別の投資助言や税務助言ではありません。将来のリターンや税額を保証するものではなく、数字はすべて目安や仮定に基づくものです。実際の判断にあたっては、ご自身の収支や資産状況を確認し、必要に応じて専門家にご相談ください。