- 家計簿は細かく記録せず固定費と変動費の2つに分けてざっくり把握すれば十分。
- 貯蓄率は手取りに対する貯蓄額の割合、50%ならFIREまでの年数は大きく短くなる。
- 現金管理は給料日に先取り貯蓄をし、残ったお金で生活して使いすぎを防ぐこと。
FIREを目指すうえで、家計簿は避けて通れない道具です。毎月いくら使っているのかが分からなければ、貯蓄率も分かりません。貯蓄率が分からなければ、FIREまでに何年かかるのかも計算できません。それでも、家計簿をつけるのが面倒で続かない方は多いです。細かく記録しようとするほど、途中でやめてしまうからです。
家計簿は完璧を目指さず、ざっくりと続けることが大切です。
ざっくり家計簿とは何か
細かい家計簿が続かない理由
家計簿が続かない一番の理由は、記録が細かすぎることです。コンビニで買った飲み物1本まで記録しようとすると、毎日の作業が負担になります。レシートをため込んで、週末にまとめて入力しようとすると、さらに負担が大きくなります。負担が大きい作業は、どんなにやる気があっても長くは続きません。
FIREを目指す家計簿で必要なのは、1円単位の正確さではありません。毎月の収入と支出の大まかな流れが分かれば十分です。支出の内訳がざっくりと分かれば、どこを削れるかが見えてきます。完璧な記録よりも、続けることのほうが大切です。
ざっくり家計簿の3つのルール
ざっくり家計簿には、3つのルールがあります。1つ目は、記録は週に1回、10分以内で終わらせることです。毎日記録する必要はありません。週末にまとめて確認するだけでも、支出の流れは十分に把握できます。
2つ目は、費目を5つまでに絞ることです。住居費、食費、交通費、通信費、その他という分け方で十分です。費目が多すぎると、分類に迷って時間がかかります。分類に迷う費目は、その他に入れてしまってかまいません。
3つ目は、現金と口座のお金を分けて考えることです。給料が入る口座、生活費を使う口座、貯蓄する口座を分けておくと、お金の流れが見えやすくなります。口座を分けるだけでも、家計簿の記録はぐっと楽になります。
固定費と変動費に分ける方法
固定費と変動費の早見表
家計簿をつけるときは、まず支出を固定費と変動費に分けます。固定費は毎月ほぼ同じ金額が出ていく支出で、変動費は月によって金額が変わる支出です。
| 分類 | 費目の例 | 毎月の金額の目安 |
|---|---|---|
| 固定費 | 家賃、住宅ローン、通信費、保険料、サブスクリプション | 毎月ほぼ同じ金額です |
| 変動費 | 食費、日用品、交通費、交際費、娯楽費、被服費 | 月によって金額が変わります |
固定費は一度見直すと、その効果が毎月続きます。たとえば通信費を月8,000円から月3,000円に下げられれば、毎月5,000円の節約になります。1年間では6万円、10年間では60万円の差になります。固定費の見直しは、FIREを目指す人にとって最も効果の大きい節約です。
変動費は、月によって金額が変わるため、毎月の管理が必要です。食費は自炊を増やすことで抑えやすくなります。交際費や娯楽費は、予算を決めておくことで使いすぎを防げます。変動費はゼロにはできませんので、無理のない予算を設定することが大切です。
固定費の見直しで貯蓄率を上げる
固定費の見直しは、3つの費目から始めることをおすすめします。1つ目は通信費です。格安SIMへの乗り換えや、不要なオプションの解約で、月数千円の節約になる場合があります。2つ目は保険料です。加入している保険の内容を見直し、重複している保障がないかを確認します。3つ目はサブスクリプションです。使っていないサービスがあれば、解約を検討します。
固定費を月1万円下げられれば、年間の節約額は12万円です。4%ルールで考えると、12万円の年間支出を減らすことは、必要な資産を300万円少なくすることにつながります。固定費の見直しは、節約の効果が資産目標にも直結します。通信費の見直しについては、FIREの通信費削減|格安SIMと光回線で月5,000円浮かせる方法の記事もあわせてご覧ください。
貯蓄率の計算方法と目安
貯蓄率の計算式
貯蓄率は、次の計算式で求めます。貯蓄率=貯蓄額÷手取り収入×100です。たとえば手取り月収が30万円で、毎月15万円を貯蓄している場合、貯蓄率は50%です。手取り月収が40万円で、毎月10万円を貯蓄している場合、貯蓄率は25%です。
貯蓄率は、FIREまでの年数を左右する最も大切な数字です。貯蓄率が高いほど、毎月の支出が少なくなり、必要な資産も少なくなります。同時に、貯蓄する金額も大きくなりますので、FIREまでの期間は大きく短くなります。
貯蓄率別のFIREまでの年数の目安
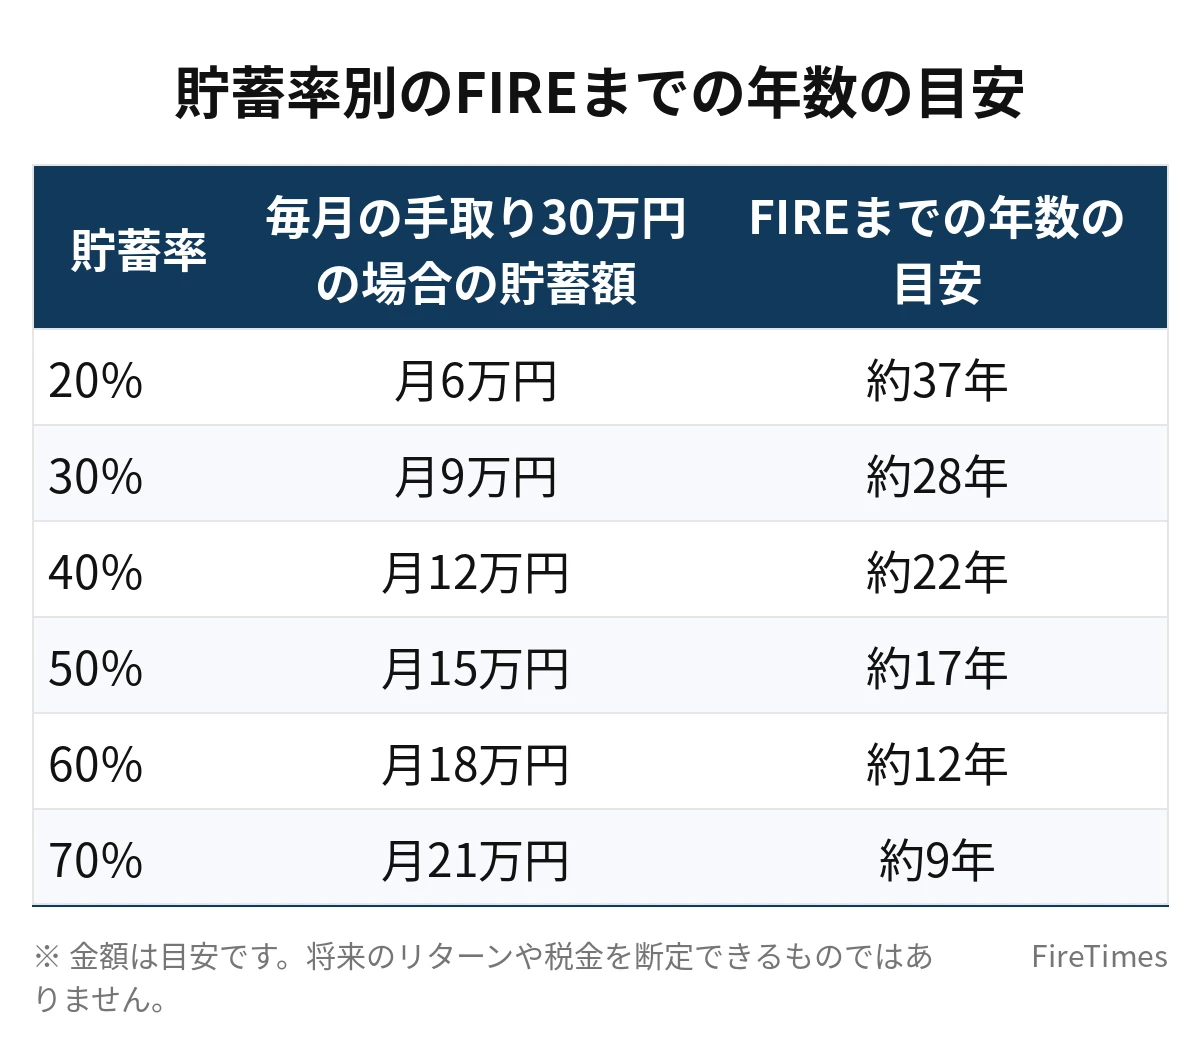
貯蓄率とFIREまでの年数の目安をまとめると、次の表のとおりです。年間の生活費が変わらない仮定で、年利5%の仮定で試算した目安であり、将来のリターンを保証するものではありません。
| 貯蓄率 | 毎月の手取り30万円の場合の貯蓄額 | FIREまでの年数の目安 |
|---|---|---|
| 20% | 月6万円 | 約37年 |
| 30% | 月9万円 | 約28年 |
| 40% | 月12万円 | 約22年 |
| 50% | 月15万円 | 約17年 |
| 60% | 月18万円 | 約12年 |
| 70% | 月21万円 | 約9年 |
貯蓄率20%では約37年かかる計算ですが、貯蓄率50%なら約17年に短くなります。貯蓄率70%なら約9年が目安です。貯蓄率を上げることが、FIREへの最短ルートになることが分かります。ただし、貯蓄率を無理に上げすぎると、生活の満足度が下がって続かなくなります。無理のない範囲で、少しずつ貯蓄率を上げていくことをおすすめします。
貯蓄率を上げる3つの方法
貯蓄率を上げる方法は、大きく分けて3つあります。1つ目は、固定費を下げる方法です。家賃や通信費、保険料を見直すことで、生活の満足度を大きく下げずに支出を減らせます。
2つ目は、変動費の予算を決める方法です。食費や娯楽費に毎月の上限を決め、その範囲で生活します。予算を決めるだけでも、使いすぎを防ぐ効果があります。
3つ目は、収入を増やす方法です。副業収入が月3万円増えれば、その分だけ貯蓄率が上がります。副業収入の増やし方については、FIREのための副業で月10万円稼ぐ方法|会社員が在職中に作るロードマップの記事も参考になります。
週に1回、10分だけ確認する習慣が、家計の見える化につながります。
現金管理のコツ
先取り貯蓄の仕組み
現金管理の基本は、先取り貯蓄です。給料が入ったら、まず貯蓄分を別の口座に移します。残ったお金で1か月を生活します。余ったお金を貯蓄する方法では、月末に残るお金はほとんどありません。先に貯蓄分を確保することで、確実に貯蓄が進みます。
先取り貯蓄の金額は、貯蓄率の目標から決めます。貯蓄率50%を目指す場合、手取り月収30万円なら15万円を先取り貯蓄します。最初から50%が難しい場合は、30%から始めて、少しずつ増やしていく方法もあります。給料日に自動で振り替える設定にしておくと、手間がかかりません。
口座を3つに分ける方法
お金の流れを見えやすくするために、口座を3つに分ける方法があります。1つ目は給料が入る口座です。2つ目は生活費を使う口座です。3つ目は貯蓄する口座です。給料日に、給料口座から生活費口座と貯蓄口座へお金を移します。
生活費口座には、1か月の生活費だけを入れておきます。生活費口座の残高が少なくなれば、使いすぎていることがすぐに分かります。貯蓄口座のお金は、原則として引き出しません。口座を分けるだけでも、お金の管理はぐっと楽になります。
現金を使う場合の管理方法
キャッシュレス決済が中心の方も多いですが、現金を使う場合は、封筒で分ける方法があります。食費、交通費、娯楽費など、費目ごとに封筒を用意し、月初めに予算分の現金を入れます。封筒のお金がなくなれば、その費目はその月は使い切ったことになります。目に見える形で管理できるため、使いすぎを防ぎやすくなります。
現金とキャッシュレスを併用する場合は、家計簿アプリで両方を記録する方法があります。アプリについては、FIREの家計簿アプリおすすめ|マネーフォワードと家計簿の使い分けの記事で詳しく解説しています。
家計簿を続けるための仕組みづくり
続かないときの対処法
家計簿が続かないときは、記録の方法を簡単にすることが大切です。毎日記録するのが負担なら、週に1回に減らします。費目を細かく分けるのが負担なら、5つまでに絞ります。レシートをため込むのが負担なら、クレジットカードやキャッシュレス決済の明細だけを確認する方法もあります。
大切なのは、完璧な記録ではなく、支出の流れを把握することです。1か月だけでも家計簿をつけてみると、どこにお金を使っているのかが見えてきます。見えてきた課題を1つずつ改善していくことで、貯蓄率は少しずつ上がっていきます。
家族と共有する方法
家族がいる場合、家計簿は家族と共有することが大切です。一人だけで家計簿をつけても、家族の支出までは把握できません。週に1回、家族で家計の状況を確認する時間を作ることをおすすめします。支出の内訳を一緒に見ることで、節約の方向性を家族で共有できます。
家族との話し合いで大切なのは、責めることではなく、目標を共有することです。FIREの目標額や、貯蓄率の目標を家族で共有することで、節約への協力が得やすくなります。目標を共有することで、家計簿は家族全員の道具になります。
家族で目標を共有することで、家計簿は一人だけの作業ではなくなります。
モデルケース:ざっくり家計簿で貯蓄率を上げるまで
仮定のモデルケースの紹介
ここでは、仮定のモデルケースとして、35歳の会社員のAさんを例に考えます。Aさんの手取り月収は30万円で、家計簿をつける前は毎月の貯蓄額が6万円、貯蓄率は20%でした。毎月の支出は24万円で、内訳は家賃8万円、食費5万円、通信費1万円、保険料1万円、その他9万円です。
Aさんは、まずざっくり家計簿で支出を把握しました。固定費と変動費に分けてみると、通信費と保険料、その他の中のサブスクリプションに無駄があることが分かりました。通信費を格安SIMに乗り換えて月5,000円に下げ、使っていないサブスクリプションを解約して月3,000円を削減しました。保険料も見直して月5,000円に下げました。合計で月1万3,000円の削減です。
次に、変動費の予算を決めました。食費は自炊を増やして月4万円に抑え、娯楽費は月2万円の予算を設定しました。その結果、毎月の支出は24万円から21万円に減り、貯蓄額は6万円から9万円に増えました。貯蓄率は20%から30%に上がりました。
貯蓄率30%から50%への道のり
貯蓄率30%では、FIREまでの年数の目安は約28年です。Aさんはさらに副業を始め、月3万円の副業収入を得るようになりました。副業収入は全額貯蓄に回すことで、毎月の貯蓄額は12万円になりました。手取り収入と副業収入を合わせた33万円に対する貯蓄額12万円で、貯蓄率は約36%です。
さらに、Aさんは生活費を月20万円に抑えることを目標にしました。生活費が月20万円になれば、必要な資産は6,000万円が目安です。生活費を月15万円まで抑えられれば、必要な資産は4,500万円が目安になります。生活費を下げることは、貯蓄率を上げることと、目標額そのものを小さくすることの両方に効果があります。あくまで仮定のモデルケースであり、実際の結果は収入や生活環境によって異なります。
まとめ
FIREを目指す家計簿は、細かく記録する必要はありません。固定費と変動費の2つに分けて、週に1回、10分で確認するざっくり家計簿で十分です。費目を5つまでに絞り、現金と口座のお金を分けて考えることで、記録の負担は大きく軽くなります。
貯蓄率は手取り収入に対する貯蓄額の割合で計算します。貯蓄率50%ならFIREまでの年数は約17年が目安です。貯蓄率を上げるには、固定費の見直し、変動費の予算設定、収入を増やすことの3つの方法があります。固定費を月1万円下げれば、年間の節約額は12万円になり、必要な資産は300万円少なくなる計算です。
現金管理は、給料日に先取り貯蓄をして、残ったお金で生活する方法が基本です。口座を3つに分けておくことで、お金の流れが見えやすくなります。家計簿は完璧を目指さず、続けることを大切にしてください。続けることで、支出の流れが見えてきます。支出の流れが見えれば、貯蓄率は少しずつ上がっていきます。
あわせて読みたい
 FIREの家計簿アプリおすすめ|マネーフォワードと家計簿の使い分け
 FIREの貯蓄率とは?計算方法と年代別・年収別の目安を早見表で解説
 貯蓄率50%・60%にする方法|固定費から変える順番と達成年数の変化
 FIREの固定費削減|家賃・通信費・保険・サブスクで月3万円減らす方法
 FIREに必要な金額はいくら?年収別・生活費別の資産早見表【完全版】
 FIREのための副業で月10万円稼ぐ方法|会社員が在職中に作るロードマップ
この記事は一般的な情報の提供を目的としたものです。個別の家計や投資の助言ではありません。保険や通信費の見直しをされる際は、ご自身の状況に合わせてご判断ください。